
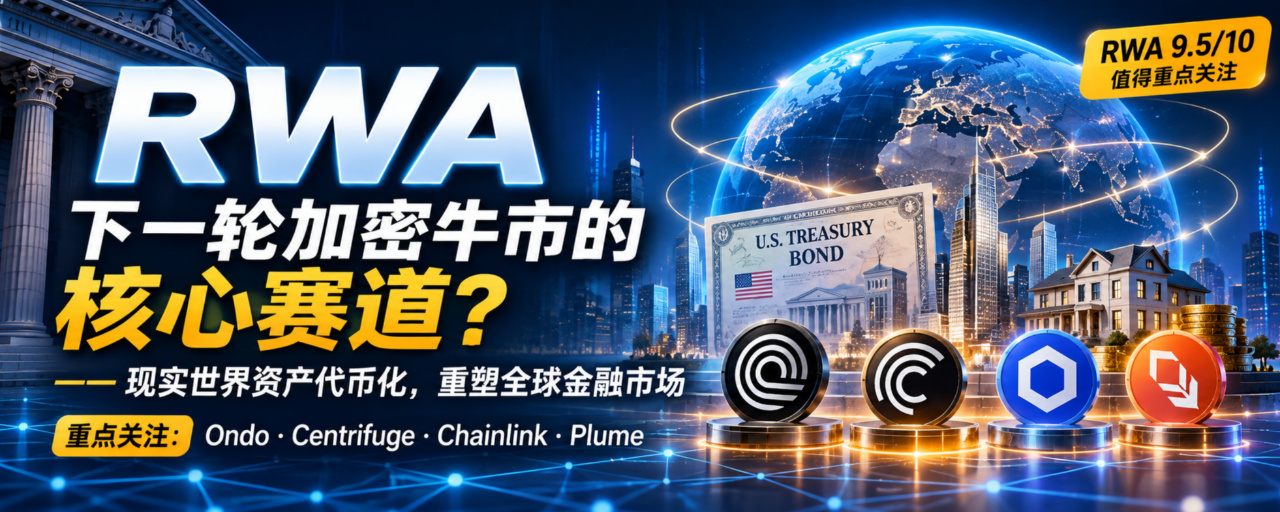
RWA: ¿la infraestructura fundamental del próximo mercado alcista? Llevar a la cadena activos tradicionales por valor de billones de dólares: hablemos de la lógica real de Ondo, CFG, LINK y Plume
Amigos, repasemos las grandes narrativas que han ido rotando en el mundo cripto durante estos años. ¿No les parece que el ritmo ha sido muy claro? En 2017, las ICO y las cadenas públicas florecieron por todas partes; en 2020, el DeFi Summer desató los préstamos en cadena y la minería de liquidez; en 2021, los NFT, GameFi y el metaverso acapararon titulares; en 2023-2024, todos volvieron a fijarse en la IA, las monedas meme y la euforia por los ETF de BTC al contado. Y en los últimos dos años, ha ido cobrando fuerza una tendencia que cada vez más gente empieza a estudiar en serio: las finanzas institucionales, las stablecoins y la tokenización de activos del mundo real (RWA), de la que hablaremos hoy.
La mayoría de las narrativas anteriores consistían en crear desde cero nuevos activos y nuevas formas de operar dentro del mundo de la cadena de bloques. RWA es diferente: no pretende inventar activos, sino conectar a la cadena de bloques la enorme cantidad de activos financieros que ya existen en el mundo real. Bonos del Tesoro, fondos, acciones, crédito privado, bienes inmuebles y oro: todos podrían convertirse en tokens en cadena. Si esta vía funciona, la cadena de bloques dejará de ser solo un espacio para especular con criptomonedas y operar con contratos, y poco a poco pasará a formar parte del sistema financiero tradicional. Por eso cada vez más operadores institucionales consideran que RWA es uno de los sectores de infraestructura más prometedores para la próxima fase alcista. Hoy vamos a explicarlo con claridad, sin acumular jerga incomprensible.
I. ¿Qué es RWA y por qué atrae tanto capital?
RWA significa Real World Assets, es decir, activos del mundo real. Dicho de forma sencilla: con un marco jurídico regulado y custodios profesionales, se utilizan contratos inteligentes para representar en la cadena los derechos asociados a activos reales.
Un ejemplo fácil de entender. Si queremos comprar un fondo de bonos del Tesoro a corto plazo de EE. UU., el proceso suele ser largo: hay que acudir a un bróker, pasar por la gestora del fondo y el custodio, y luego por los sistemas tradicionales de liquidación. Hay muchos pasos y el acceso es complicado. Con el modelo RWA, el proceso sería así: una institución posee activos reales subyacentes → se estructura un marco regulado para los derechos asociados → se emiten tokens mediante contratos inteligentes → los inversores acreditados los compran → se registran en la cadena las participaciones y las transferencias → los usuarios reciben rendimientos y solicitan reembolsos según las reglas.
Hay una trampa muy importante en la que muchos principiantes caen a primera vista: recibir un token ≠ ser propietario directo del activo subyacente. El token puede representar participaciones en un fondo, derechos sobre rendimientos o derechos de crédito; es solo un derecho económico. Los derechos concretos dependen de los documentos de emisión, las leyes locales y las condiciones de custodia. Esta es también la diferencia fundamental entre RWA y las memecoins: las memecoins se basan en historias y emociones; para que RWA se sostenga, debe respaldarse con activos reales, garantías legales y operaciones continuas. Si falta uno de estos elementos, es fácil que todo salga mal.
He recopilado cinco razones fundamentales por las que RWA puede seguir creciendo y por las que las instituciones están dispuestas a participar. Primera: las finanzas tradicionales tienen una escala inimaginable. Comparado con las acciones estadounidenses, los bonos del Tesoro, los bienes inmobiliarios globales y los mercados de crédito, el mercado cripto es apenas un pequeño estanque. RWA no necesita crear demanda nueva; solo lleva a la cadena una enorme cantidad de activos existentes. Los inversores tradicionales pueden acceder a productos en cadena, los usuarios cripto pueden obtener rendimientos relativamente estables de activos como los bonos del Tesoro y DeFi consigue mucho más colateral de calidad. Es una conexión en ambos sentidos.
Segunda: los bonos del Tesoro de EE. UU. son la mejor puerta de entrada para RWA. Están muy estandarizados, ofrecen intereses estables, tienen buena liquidez y son un activo subyacente en dólares reconocido en todo el mundo. Antes, la mayor parte de los rendimientos que obteníamos en DeFi dependían de subvenciones en tokens de los proyectos y recompensas de minería: eran rendimientos poco sólidos que podían desaparecer de un momento a otro. Con la llegada de los bonos del Tesoro tokenizados, todos pueden obtener rendimientos estables del flujo de caja de bonos reales, lo que transforma directamente la estructura de rendimientos de DeFi.
Tercera: las stablecoins ya allanaron el camino para RWA. USDT y USDC ya han demostrado que la gente está dispuesta a mantener y transferir dólares en cadena. Las stablecoins resolvieron el problema de tener dinero en la cadena; RWA permite usar ese dinero para comprar activos legítimos que generen rendimientos, y DeFi ofrece herramientas financieras como préstamos y colateral. Stablecoins + RWA + DeFi: juntos conforman un nuevo ecosistema financiero en cadena.
Cuarta: las instituciones financieras tradicionales ya están entrando de verdad. No son pequeños operadores que se suben a la moda: las gestoras de activos, los proveedores de custodia y los brókeres están investigando la tokenización. Las instituciones no necesitan solo un contrato para emitir tokens; hace falta un conjunto completo de soluciones de cumplimiento, KYC, custodia, valoración, gestión de riesgos e interoperabilidad entre cadenas. Esto significa que las oportunidades no se limitan a las plataformas que emiten activos; abarcan toda la infraestructura de la cadena de valor.
Quinta: el verdadero protagonista es el colateral. Los activos tokenizados no sirven solo para comprarlos y cobrar intereses. Si la normativa lo permite, los bonos del Tesoro tokenizados pueden utilizarse como colateral en DeFi para pedir préstamos, gestionar fondos y construir carteras. Cuando los activos puedan combinarse libremente y utilizarse una y otra vez, RWA se habrá convertido de verdad en infraestructura financiera y no será solo un producto de inversión.
II. ¿Dónde están realmente las oportunidades en toda la cadena de valor de RWA?
No te fijes solo en quién emite los activos de mayor volumen al oír hablar de RWA. Desglosemos la cadena: cada eslabón tiene una función distinta.
Emisión de activos: convierte activos tradicionales en tokens. Ondo es un ejemplo destacado.
Gestión de activos: administra pools de activos y productos de crédito. Centrifuge es un ejemplo destacado.
Oráculos e interoperabilidad entre cadenas: proporcionan datos y transmiten información entre cadenas. Chainlink.
Cadena pública especializada en RWA: adaptada específicamente a la distribución de activos regulados. Plume.
Aplicaciones en cadena: préstamos y protocolos de rendimiento, como Aave, Morpho y Pendle.
Una idea clave: el ganador final del sector RWA no tiene por qué ser el proyecto que emita más activos. Quienes controlen la infraestructura de datos, interoperabilidad, cumplimiento y circulación de activos podrían ser quienes más se beneficien a largo plazo. A continuación, repasaremos los cuatro proyectos de los que más se habla y aclararemos qué función cumple cada uno y qué aspectos conviene vigilar.
Ondo Finance (ONDO): pionero en productos financieros tokenizados
Ondo es ahora uno de los proyectos más populares del mundo RWA y se centra en llevar a la cadena productos financieros tradicionales como bonos del Tesoro de EE. UU., ETF y acciones. Sus productos más conocidos son OUSG y USDY, además de sus ETF de acciones tokenizadas. Sus ventajas son concretas: no se limita a prometer, sino que sus productos siguen llegando al mercado; colabora con proveedores tradicionales de servicios financieros de larga trayectoria, como Broadridge, para abrir canales institucionales; y distribuye sus productos en varias cadenas para que los activos tokenizados lleguen a distintos ecosistemas. Según los datos publicados en su sitio web, su TVL ronda los 1.330 millones de dólares y cuenta con cientos de miles de titulares. Por supuesto, las cifras pueden cambiar con el tiempo.
Pero hay que tener algo muy claro: que crezca el negocio de Ondo no significa que el precio del token ONDO vaya a subir necesariamente. Al estudiarlo, presta atención a estos puntos: qué derechos de gobernanza ofrece el token, cuál es el calendario de desbloqueo, de dónde provienen los ingresos, si los beneficios pueden repartirse entre los titulares y si el crecimiento de los activos genera una demanda real del token. En mi opinión, Ondo es un proyecto que merece un seguimiento constante por su actividad de emisión y distribución de productos, pero no hay que considerarlo sin más una inversión segura.
Centrifuge (CFG): el puente entre el crédito real y DeFi
Si Ondo se centra en productos consolidados y estandarizados, como los bonos del Tesoro, el campo principal de Centrifuge es el crédito privado y los pools de activos estructurados. Su objetivo es conectar los activos de crédito del mundo real con los mercados de capital en cadena. Utiliza una arquitectura Hub-Spoke: el Hub central se encarga de forma unificada de las valoraciones, los registros contables y los reembolsos, mientras que cada Spoke emite activos en distintas cadenas y es compatible con los principales estándares actuales de tokens de bóveda. La plataforma ya está desplegada en más de una decena de cadenas, ha tokenizado activos por un valor acumulado superior a 3.500 millones de dólares y colabora con varias gestoras de activos e instituciones de índices conocidas.
El crédito privado tiene un enorme potencial. En el mundo real, muchos créditos tienen barreras de acceso altas, son poco transparentes y cuentan con poca liquidez. La cadena de bloques puede hacer más transparentes los registros de participaciones y la distribución de rendimientos. Pero los riesgos también son evidentes: el activo subyacente depende de la solvencia del prestatario, y los impagos seguirán ocurriendo. Llevarlos a la cadena no elimina las deudas incobrables. Al analizar CFG, conviene fijarse en la tasa de morosidad de los pools de activos, la calidad del colateral, los ingresos por comisiones del protocolo y si sigue entrando capital institucional. En resumen: es infraestructura de gestión de activos que integra RWA y DeFi en profundidad.
Chainlink (LINK): es muy probable que todos dependan de él, quienquiera que destaque
LINK ocupa una posición muy particular en RWA y es una necesidad fundamental. Tanto si más adelante crecen Ondo, Centrifuge u otros emisores, todos tendrán que resolver tres cuestiones:
¿Cómo llevar de forma fiable a la cadena los datos del valor liquidativo y la valoración de los activos? ¿Cómo transferir activos de forma segura entre cadenas?
¿Cómo se verifica la prueba de reservas?
Los Data Feeds, el protocolo entre cadenas CCIP y la prueba de reservas PoR de Chainlink resuelven precisamente estos problemas.
Los bonos del Tesoro tokenizados necesitan actualizar su valor liquidativo a diario, verificar las reservas y transferirse entre cadenas; todo depende de este tipo de infraestructura. Su potencial de crecimiento se basa en que, si el mercado de RWA se expande, aumentarán la demanda de datos y las transferencias entre cadenas. Pero también hay que ser realistas: que el ecosistema se use mucho no significa que el precio de LINK vaya a dispararse al mismo ritmo. Hay que fijarse en el modelo de tarifas de la red, el mecanismo de staking y la demanda real del token. En mi opinión, si RWA se convierte en una tendencia de largo plazo, LINK es una infraestructura subyacente de máxima prioridad.
Plume (PLUME): una cadena pública creada específicamente para RWA
Los tres proyectos anteriores desarrollan sus actividades sobre cadenas públicas o protocolos existentes. Plume sigue una estrategia distinta: crear directamente una cadena especializada y adaptada a RWA.
¿Por qué hace falta una cadena propia?
Porque los activos RWA son distintos de los criptoactivos comunes: muchos requieren KYC, restricciones para inversores acreditados, controles sobre los permisos de transferencia, aprobación de reembolsos y distribución automática de rendimientos. Las cadenas públicas convencionales no se adaptan de forma nativa a estas normas de cumplimiento, lo que hace que implementarlas resulte engorroso. Plume está construyendo todo un ecosistema en torno a la emisión, distribución y circulación regulada de activos. El potencial es enorme, pero todavía está en fase de validación. Los aspectos clave que hay que observar son el volumen real de activos RWA en la cadena, el volumen real de transacciones, la cantidad de instituciones que se incorporan y el calendario de desbloqueo de los tokens. Tiene buenas perspectivas de crecimiento, pero también es el proyecto con mayor incertidumbre de los cuatro.
Aquí va una clasificación sencilla de prioridades de investigación (¡no es una clasificación de subidas de precio!, sino el orden en que vale la pena seguirlos): LINK > ONDO > CFG > PLUME.
III. ¿Cuándo despegará RWA? Cinco catalizadores clave
Expansión sostenida de los bonos del Tesoro tokenizados: BUIDL de BlackRock y los productos de bonos del Tesoro de Ondo siguen creciendo en volumen, y cada vez más gestoras de activos entran al mercado para lanzar productos similares. Es la tendencia más fácil de llevar a la práctica.
Apertura a las acciones y los ETF tokenizados: en cuanto se habilite un marco regulatorio adecuado, los ETF de acciones podrán liquidarse y negociarse en cadena, lo que elevará considerablemente el potencial de RWA.
Entrada a gran escala de activos RWA en los pools de colateral de DeFi: este es el punto de inflexión en que dejan de ser simples activos de inversión y pasan a convertirse en la base de colateral de todo el sistema financiero en cadena.
Maduración de la infraestructura entre cadenas: las instituciones están repartidas entre distintas cadenas públicas. Para formar un mercado unificado, los activos y los datos deben poder circular entre ellas de forma libre y segura.
Mayor claridad regulatoria: RWA no puede eludir las normativas sobre valores y fondos. Un marco regulatorio claro es un requisito previo para que entre capital a gran escala.
IV. Los cinco grandes riesgos que más suelen pasarse por alto: no los olvides
RWA no es un sector dorado libre de riesgos; muchos de sus peligros están más ocultos que en DeFi convencional:
El primero es el riesgo legal. Tener un token en cadena no equivale a ser propietario del activo subyacente. Si surge un litigio legal con el custodio o el emisor, los derechos pueden verse fácilmente perjudicados.
El segundo es el riesgo de custodia. El contrato solo puede registrar la cantidad de tokens; no puede garantizar automáticamente que los activos reales existan. Son imprescindibles las auditorías independientes y las verificaciones de custodia.
El tercero es el desajuste de liquidez. Los tokens pueden negociarse las 24 horas del día, los 7 días de la semana, pero los inmuebles y activos de crédito subyacentes tienen plazos de reembolso largos. Si se producen muchos reembolsos al mismo tiempo, puede haber una crisis de liquidez.
El cuarto es el riesgo de crédito. Los bonos del Tesoro de EE. UU. son relativamente estables, pero el crédito privado y los bienes inmobiliarios conllevan riesgo de impago. Llevarlos a la cadena no elimina el riesgo de crédito.
El quinto, y el que más fácilmente puede pasar por alto la gente del mundo cripto, es la dificultad para que el valor llegue al token. Que una plataforma tenga miles de millones en activos no significa que el token nativo vaya a recibir parte de los rendimientos.
Antes de invertir, asegúrate de pensar esto: ¿por qué habría una demanda de compra sostenida para este token? ¿Pueden los ingresos del negocio llegar a los titulares del token? Si no tienes clara la respuesta, por grandiosa que sea la narrativa, no deja de ser marketing.
V. Las tres tendencias que seguiré de cerca durante los próximos 1-2 años
Primera: bonos del Tesoro y ETF tokenizados. Es la dirección con mayor grado de certeza; seguiré de cerca a Ondo.
Segunda: innovación en crédito privado y colateral. De esto depende que RWA llegue al núcleo de DeFi; seguiré de cerca a Centrifuge.
Tercera: oráculos de datos + interoperabilidad entre cadenas. Es la infraestructura fundamental de todo el sector: Chainlink. Dejaré a Plume en mi lista de seguimiento y me interesaré más a medida que aparezcan datos reales sobre el desarrollo del ecosistema.
Para terminar, quiero compartir mi principal impresión: RWA no es una tendencia pasajera para especular a corto plazo y luego olvidar; es una narrativa de infraestructura a largo plazo que une las finanzas tradicionales y la cadena de bloques. Para evaluar si este sector tiene futuro, no te fijes solo en cuántos activos anuncian los nuevos proyectos. Hazte estas cinco preguntas:
¿De verdad se están tokenizando activos tradicionales?
¿Las instituciones los usan de forma continua?
¿Se atreven los protocolos DeFi a aceptarlos como colateral?
¿Pueden los activos circular de forma segura entre cadenas?
¿Puede el negocio generar ingresos reales y repartir parte de esos beneficios entre los titulares de los tokens?
Las stablecoins llevaron el dólar a la cadena de bloques, mientras que RWA pretende trasladar todo un mercado financiero tradicional. Si esto funciona, las oportunidades que genere podrían superar con creces lo que imaginamos hoy.
⚠️Aviso: este artículo tiene fines meramente divulgativos y no constituye asesoramiento de inversión. Los proyectos del sector están expuestos a diversos riesgos, incluidos los regulatorios, de crédito, de contratos, de liquidez y de economía de los tokens. Actúa con cautela.
Si también te interesa el trading, deja un comentario o únete al chat para conversar, aprender y crecer juntos.
