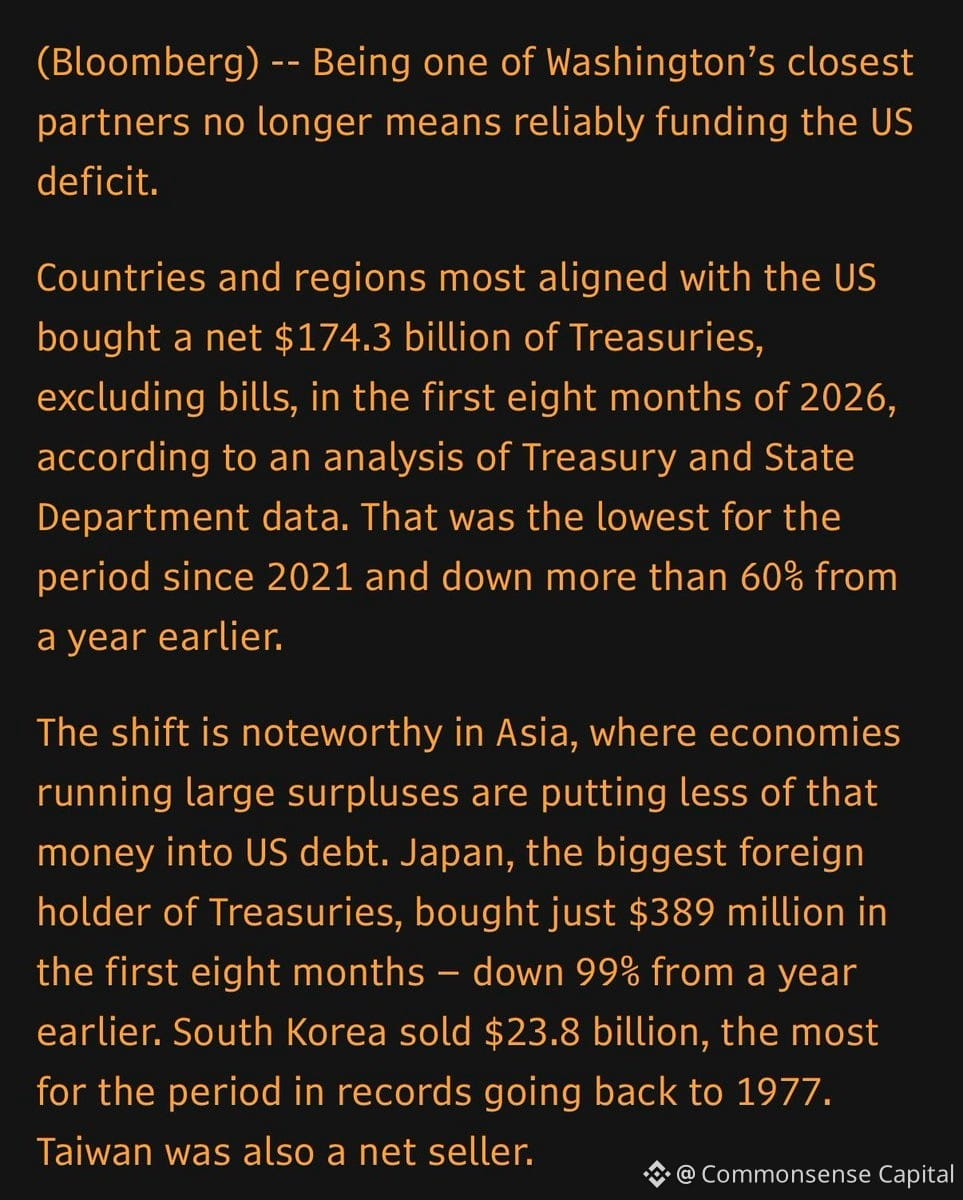
Un cambio interesante está ocurriendo en los mercados de bonos del Tesoro y no recibe suficiente atención:
Históricamente, los compradores extranjeros fiables —especialmente los países de Asia afines a EE. UU.— han reducido sus compras de bonos del Tesoro en un 60 %. Eran tenedores pacientes y de largo plazo que durante décadas aportaron una demanda estable.
¿Y ahora? La base de compradores está compuesta cada vez más por operadores tácticos e inversores a corto plazo. Es un cambio estructural, no un simple repunte pasajero.
Por qué importa: cuando tu mercado de bonos depende más del capital especulativo que del capital estable, hay más volatilidad, primas por plazo más altas y costes de financiación menos previsibles. Es como cambiar la hipoteca por una tarjeta de crédito: funciona hasta que deja de funcionar.
Esto no va de vaticinar el apocalipsis. Se trata de reconocer que EE. UU. ya no puede dar por sentada una demanda infinita de su deuda a tasas bajísimas. Las necesidades fiscales locales en el extranjero + la diversificación para reducir la concentración en dólares = menos compras automáticas.
Los mercados se adaptan. Los rendimientos se ajustan. La vida sigue. Pero si te preguntas por qué las tasas a largo plazo siguen obstinadamente altas incluso cuando la Fed recorta las tasas, esta es parte de la respuesta.