La cuenta de resultados de Anthropic en el trimestre de su salida a bolsa podría cambiar por el reconocimiento de gastos por RSU; no debe interpretarse simplemente como un deterioro repentino del negocio principal. En la publicación anterior se explicó cuándo pueden venderse las acciones de antiguos accionistas; esta vez se trata de otra cuestión: cuándo consolidan las unidades de acciones restringidas de los empleados y cuándo se contabilizan como gasto.
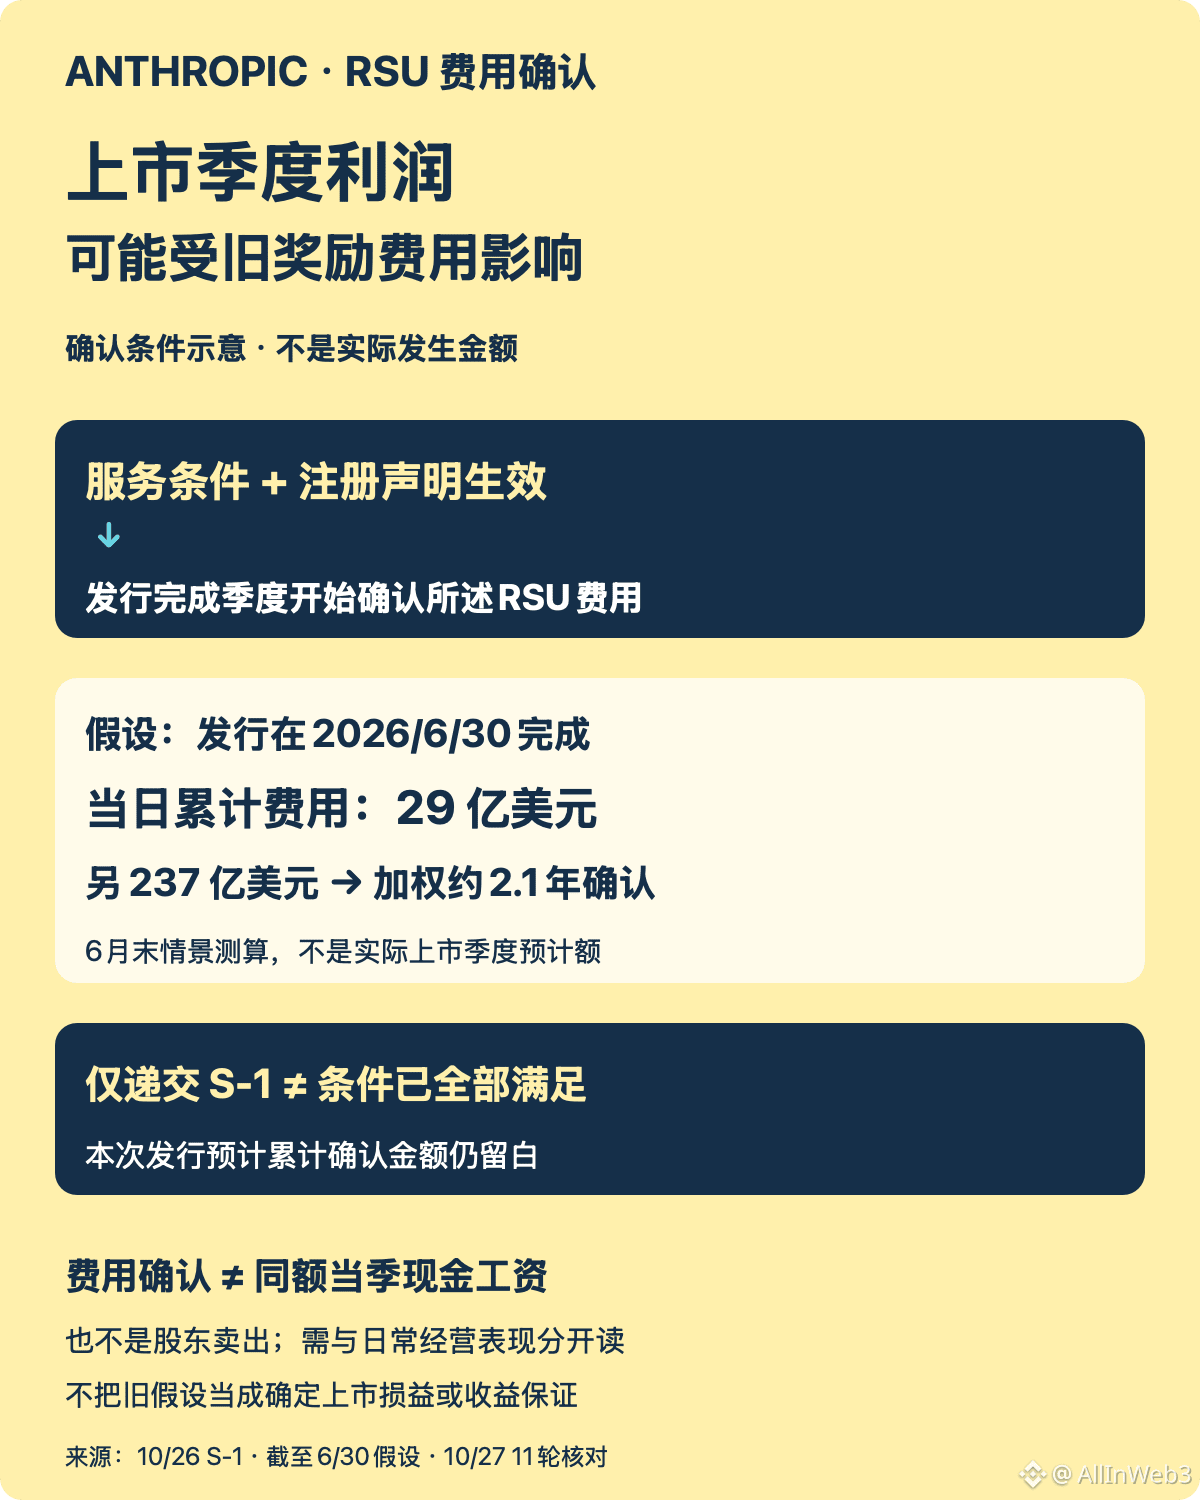
Condiciones del documento: el S-1 del 26 de octubre indica que las RSU mencionadas están sujetas tanto a condiciones de servicio como de rendimiento. El período de servicio suele ser de cuatro años, y la condición de rendimiento suele estar vinculada a un cambio de control o a la entrada en vigor de esta declaración de registro. La mera presentación del S-1 no significa que se hayan cumplido ambas condiciones.
Implicación clave: a 30 de junio, todavía no se habían reconocido gastos de compensación en acciones por estas RSU. La empresa afirma que empezará a reconocer los gastos correspondientes en relación con esta oferta, y que el trimestre en que se complete la oferta se verá especialmente afectado; las adjudicaciones cuyas condiciones de servicio se hayan cumplido total o parcialmente podrían dar lugar al reconocimiento de gastos acumulados.
Límites de las cifras: el S-1 supone que la oferta se completó el 30 de junio. En ese caso, ese día se habrían reconocido 2.900 millones de dólares en gastos acumulados por RSU, y otros 23.700 millones se reconocerían a lo largo de un período ponderado de aproximadamente 2,1 años. Se trata de una hipótesis referida a una fecha pasada, no del importe real del trimestre de la salida a bolsa actual, y mucho menos de que los 26.600 millones se contabilicen de una sola vez; el importe acumulado que se espera reconocer por esta oferta sigue sin especificarse.
Qué observar a continuación: la entrada en vigor del registro, la finalización de la oferta y cómo se reflejará todo ello en los informes financieros posteriores. El reconocimiento de gastos por compensación en acciones no equivale a un desembolso salarial en efectivo por el mismo importe, ni permite concluir que el negocio principal se esté deteriorando. Hay que distinguir este efecto contable del desempeño cotidiano de las operaciones.