Al analizar el crecimiento de los ingresos de Anthropic, hay que distinguir entre los ingresos brutos y el dinero que queda después de pagar las comisiones de los canales. La publicación anterior trató los ingresos por empleado; esta vez añadimos el criterio de los canales que figura en el folleto de oferta: vender a través de mercados en la nube no significa que solo se reconozca como ingreso el importe neto después del reparto.
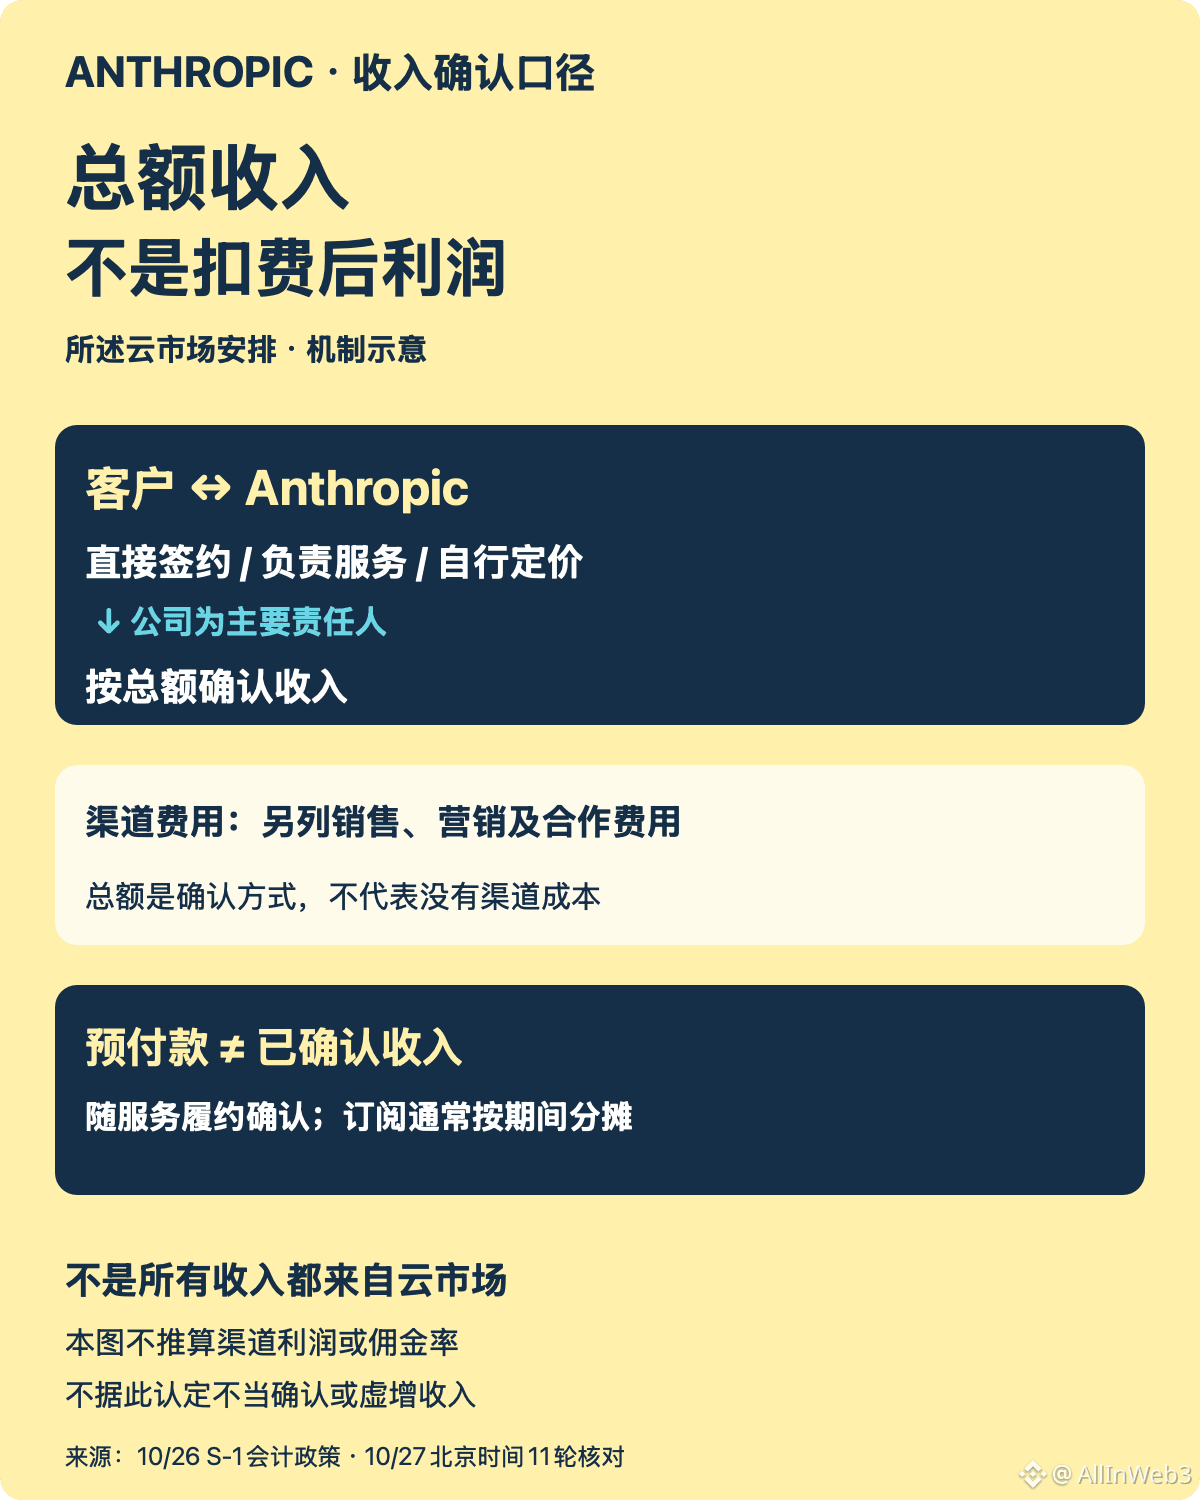
Base documental: el S-1 del 26 de octubre indica que, en los acuerdos de mercado con los proveedores de servicios en la nube descritos, la empresa se considera el principal responsable y, por tanto, reconoce los ingresos en términos brutos. La razón es que contrata directamente con los clientes, se encarga de prestar el servicio y fija sus propios precios; los proveedores de servicios en la nube no obtienen el control antes de que se preste el servicio.
Cómo entenderlo: aquí, «bruto» se refiere al método de reconocimiento de ingresos, no a los beneficios, y tampoco demuestra que los canales no tengan costes. El documento también incluye los pagos a los socios de canal dentro de los gastos de ventas, marketing y alianzas. Para evaluar la calidad del crecimiento, hay que considerar juntos los ingresos y los costes de canal correspondientes, no tratar todos los ingresos como dinero que la empresa puede conservar.
Otro matiz: los ingresos suelen reconocerse a medida que se utiliza el servicio; las cuotas de suscripción suelen pagarse por adelantado y reconocerse de forma prorrateada durante el periodo de suscripción. Que el dinero se reciba primero y que el ingreso ya se haya reconocido son cosas distintas; una no sustituye a la otra.
Próximo aspecto a observar: cómo evolucionan los gastos de canal y los costes del servicio a medida que aumentan los ingresos, para luego evaluar cuánto puede conservarse de la expansión. Aquí solo se explican las políticas contables existentes; no se afirma que la empresa haya realizado un reconocimiento indebido ni se dispone de datos independientes sobre los beneficios de cada canal.