Tesla sumó 440 millones de dólares de beneficio bruto en el tercer trimestre, pero su beneficio operativo cayó 906 millones. El dinero adicional que generó el margen bruto se esfumó en mayores gastos.
Ese es el punto central de este informe, el #特斯拉财报 , no los ingresos.
Los ingresos fueron de 28.046 millones, frente a 28.095 millones en el mismo periodo del año pasado: prácticamente no crecieron en un año.
El margen bruto pasó del 18,0 % al 19,6 %; en realidad, el negocio de vender coches está mejorando.
Pero los gastos en I+D subieron de 1.630 millones a 2.761 millones: se gastaron 1.131 millones más en un año, un aumento del 69 %.
Los gastos de ventas y administración aumentaron de 1.562 millones a 2.015 millones, un 29 % más.
Los gastos operativos sumaron 1.346 millones más, mientras que el beneficio bruto solo aumentó en 440 millones.
Las cuentas son así de sencillas. El beneficio operativo fue de 718 millones, frente a 1.624 millones en el mismo periodo del año pasado, una caída del 55,8 %.
Por acción, fueron 0,22 dólares, frente a 0,39 el año pasado.
El margen bruto se recuperó, pero los ingresos no crecieron. Con el mismo margen bruto aplicado a unos ingresos más planos, la cifra absoluta no puede subir.
Si miramos juntos los nueve primeros meses, queda aún más claro. Los ingresos fueron de 78.669 millones, un 12,5 % más que el año pasado.
El beneficio bruto aumentó en 2.880 millones, pero el beneficio operativo cayó en 889 millones: por el camino se gastaron 3.769 millones más.
La parte del flujo de caja es aún más contundente. El flujo de caja operativo fue de 14.897 millones, frente a 10.934 millones el año pasado.
La inversión en bienes de capital pasó de 6.134 millones a 13.014 millones, más del doble.
Tras descontar la inversión en bienes de capital, el flujo de caja libre fue de 1.883 millones, frente a 4.800 millones en el mismo periodo del año pasado: una caída del 60,8 %.
El beneficio neto de los nueve meses fue de 2.378 millones, frente a 2.954 millones en el mismo periodo del año pasado, un 19,5 % menos.
Vendió más, ganó menos y gastó mucho más.
El resumen no aclara de dónde provino la mejora del margen bruto. Si bajaron los costes de materiales o aumentó la utilización de la capacidad, son dos explicaciones con implicaciones completamente distintas para el próximo año.
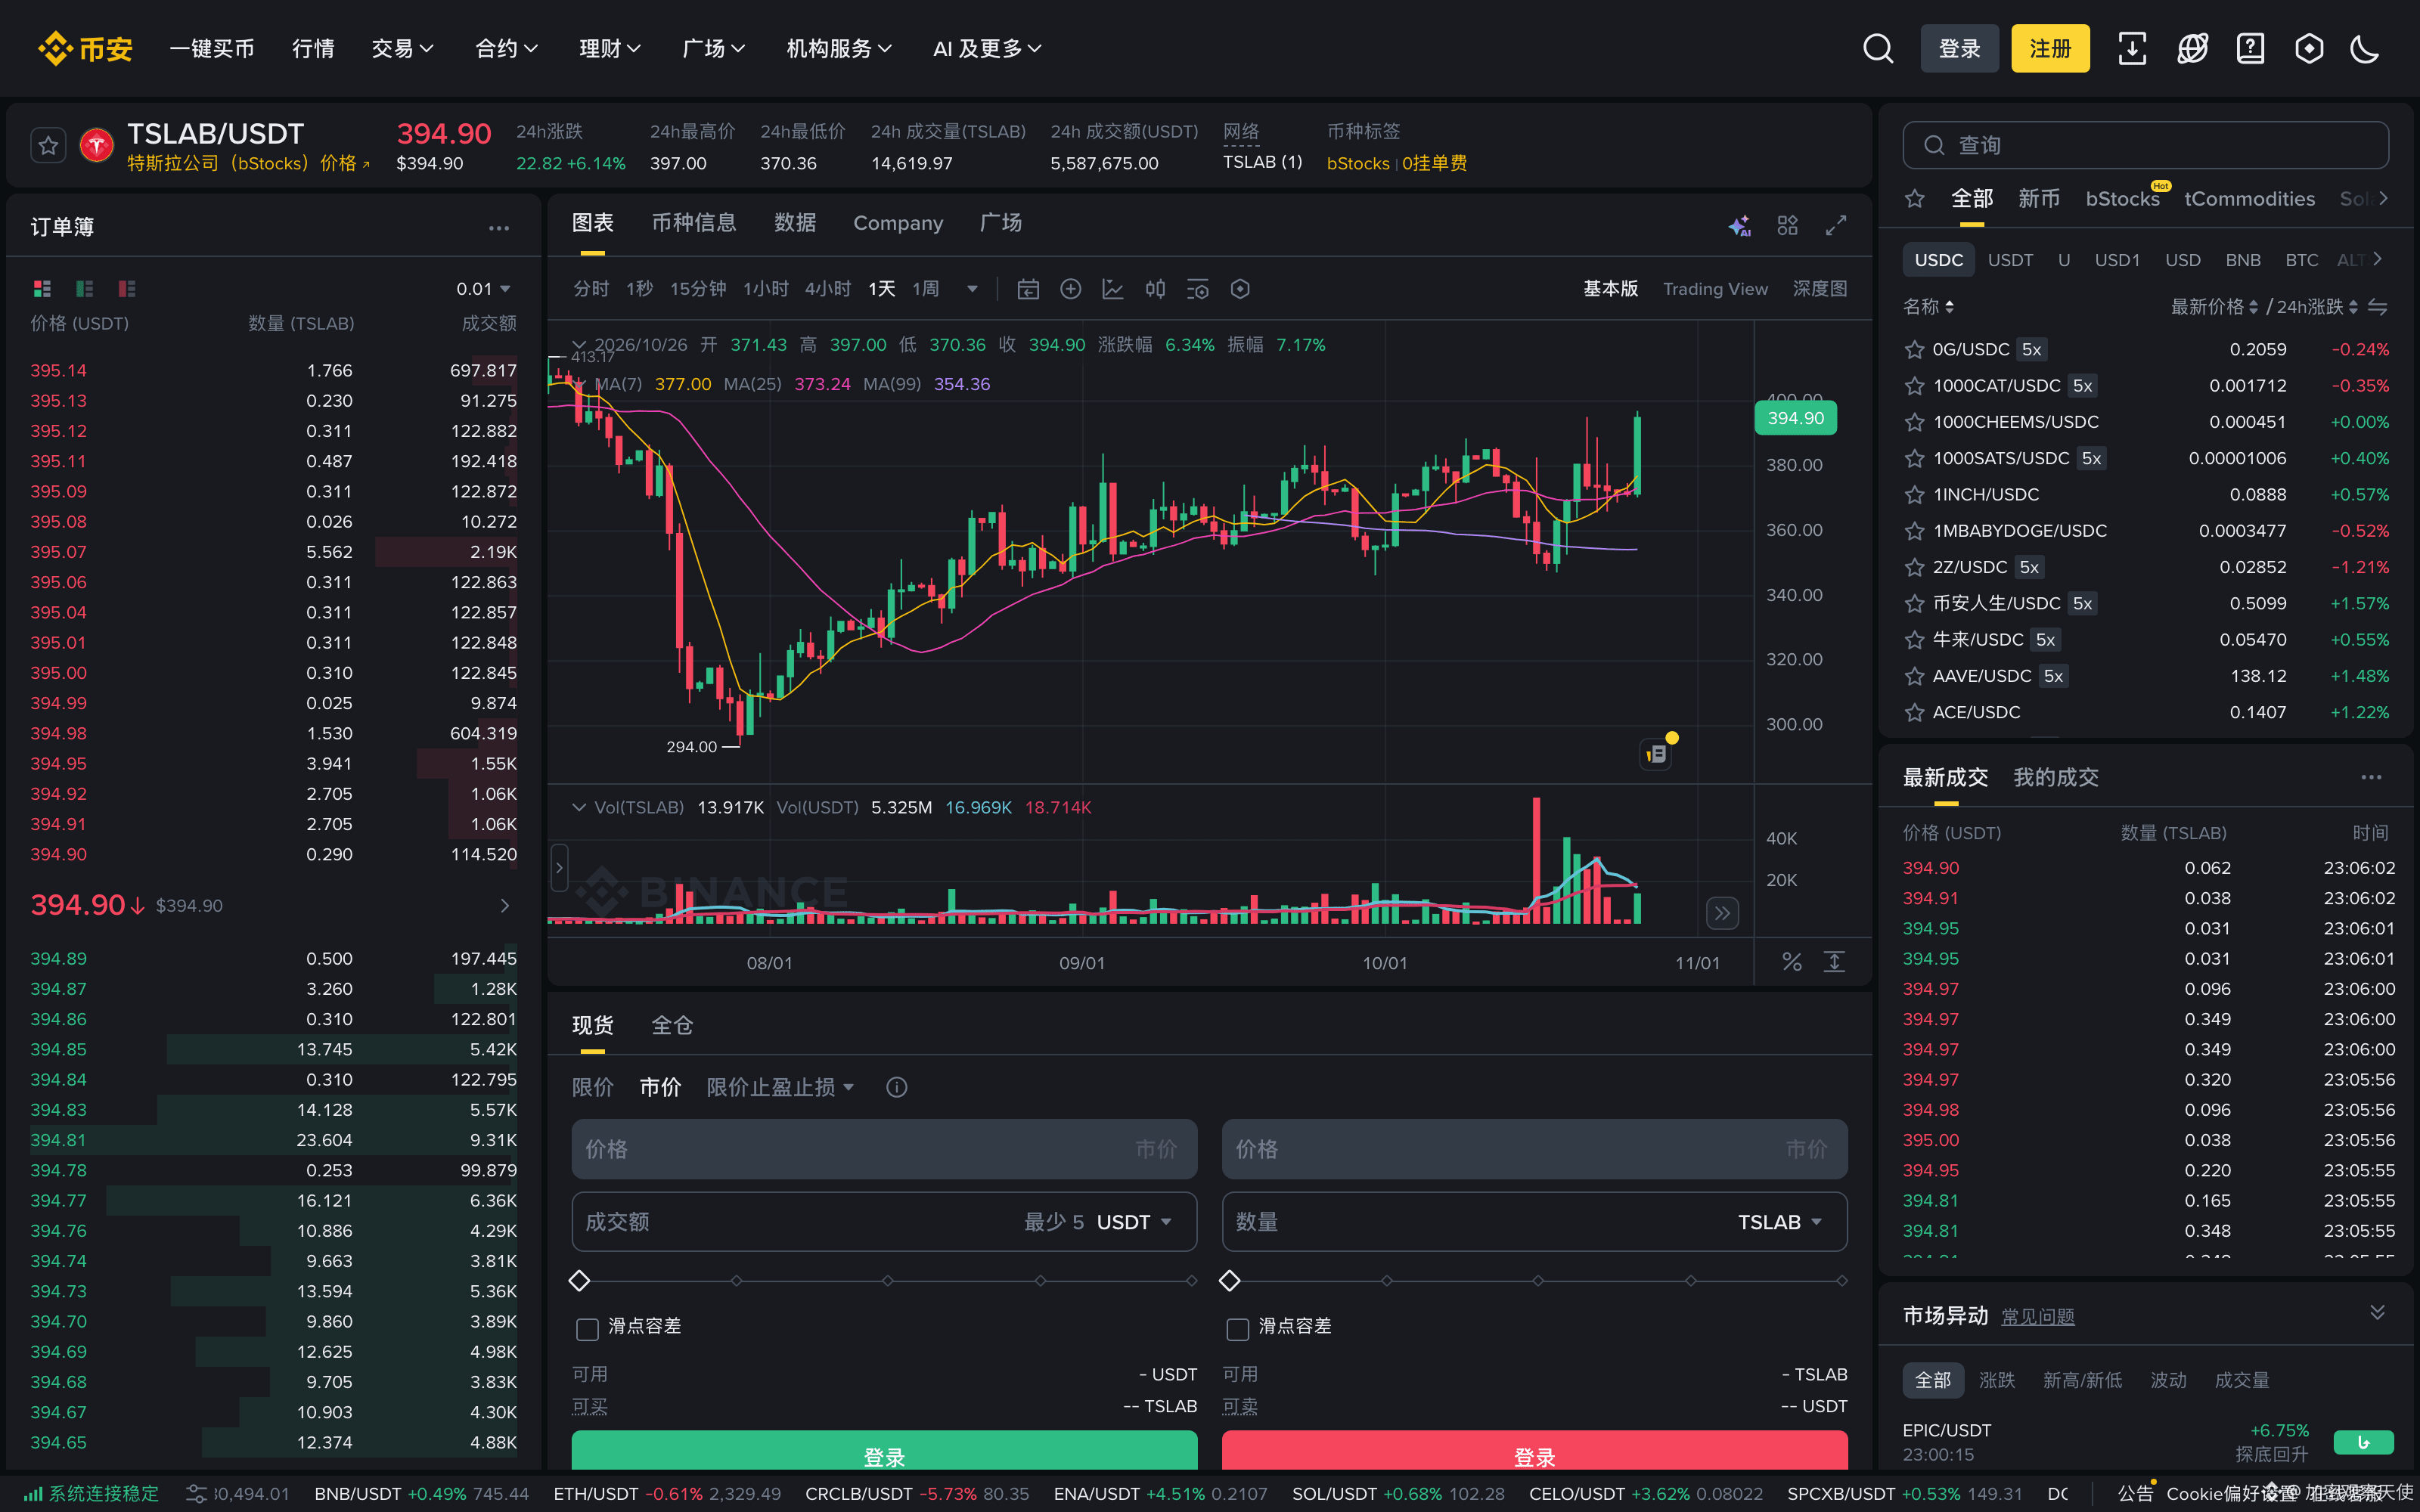
$TSLAB es la exposición al precio de esta acción en Binance. El día de la publicación de resultados alcanzó un máximo de 395,11 y cerró en 373,94.
Las cuatro sesiones siguientes cerraron en 373,82, 372,50, 372,06 y 371,34: una caída gradual y constante.
Hoy, tras la apertura del mercado estadounidense, cambió de rumbo y cotiza ahora a 394,90.
El volumen negociado en 24 horas es de 5,58 millones de dólares; el sábado pasado, durante toda la jornada, fue de menos de 510.000.
Recuperó las tres medias móviles: la de 7 días, en 377,00; la de 25 días, en 373,24; y la de 99 días, en 354,36.
La vela bajista del día de los resultados quedó atrás en una sola sesión.
Si anualizamos este trimestre, el beneficio por acción no llega a 0,9 dólares; a este precio, eso implica una relación precio-beneficio superior a 400 veces.
Lo que no tengo claro es en qué se invirtieron esos 1.131 millones adicionales en I+D. El resumen de resultados no desglosa si fueron para entrenar IA o para nuevos modelos y baterías. La explicación es plausible, pero no se puede verificar.
Lo que de verdad vale la pena recordar es esta estructura.
Cualquier informe que se apoye en una historia sobre la mejora del margen bruto acaba teniendo que rendir cuentas en la línea del beneficio operativo.
Porque el margen bruto tiene que ver con el producto; el beneficio, con la empresa.
Los resultados fueron decepcionantes, pero el precio volvió en un solo día al nivel previo a su publicación. El mercado no está comprando los beneficios de este trimestre.
Si una empresa está mejorando su margen bruto y aumentando con fuerza sus gastos en I+D, ¿hay que valorarla como una automotriz o como una empresa de IA?
Datos financieros según el formulario 10-Q de SEC EDGAR (presentado el 10-22); precios según una captura de las 23:06 CST.
Este análisis de resultados no constituye una recomendación de inversión.