En los resultados de Celestica, primero me fijaré en los márgenes y después en si los ingresos pueden seguir creciendo.
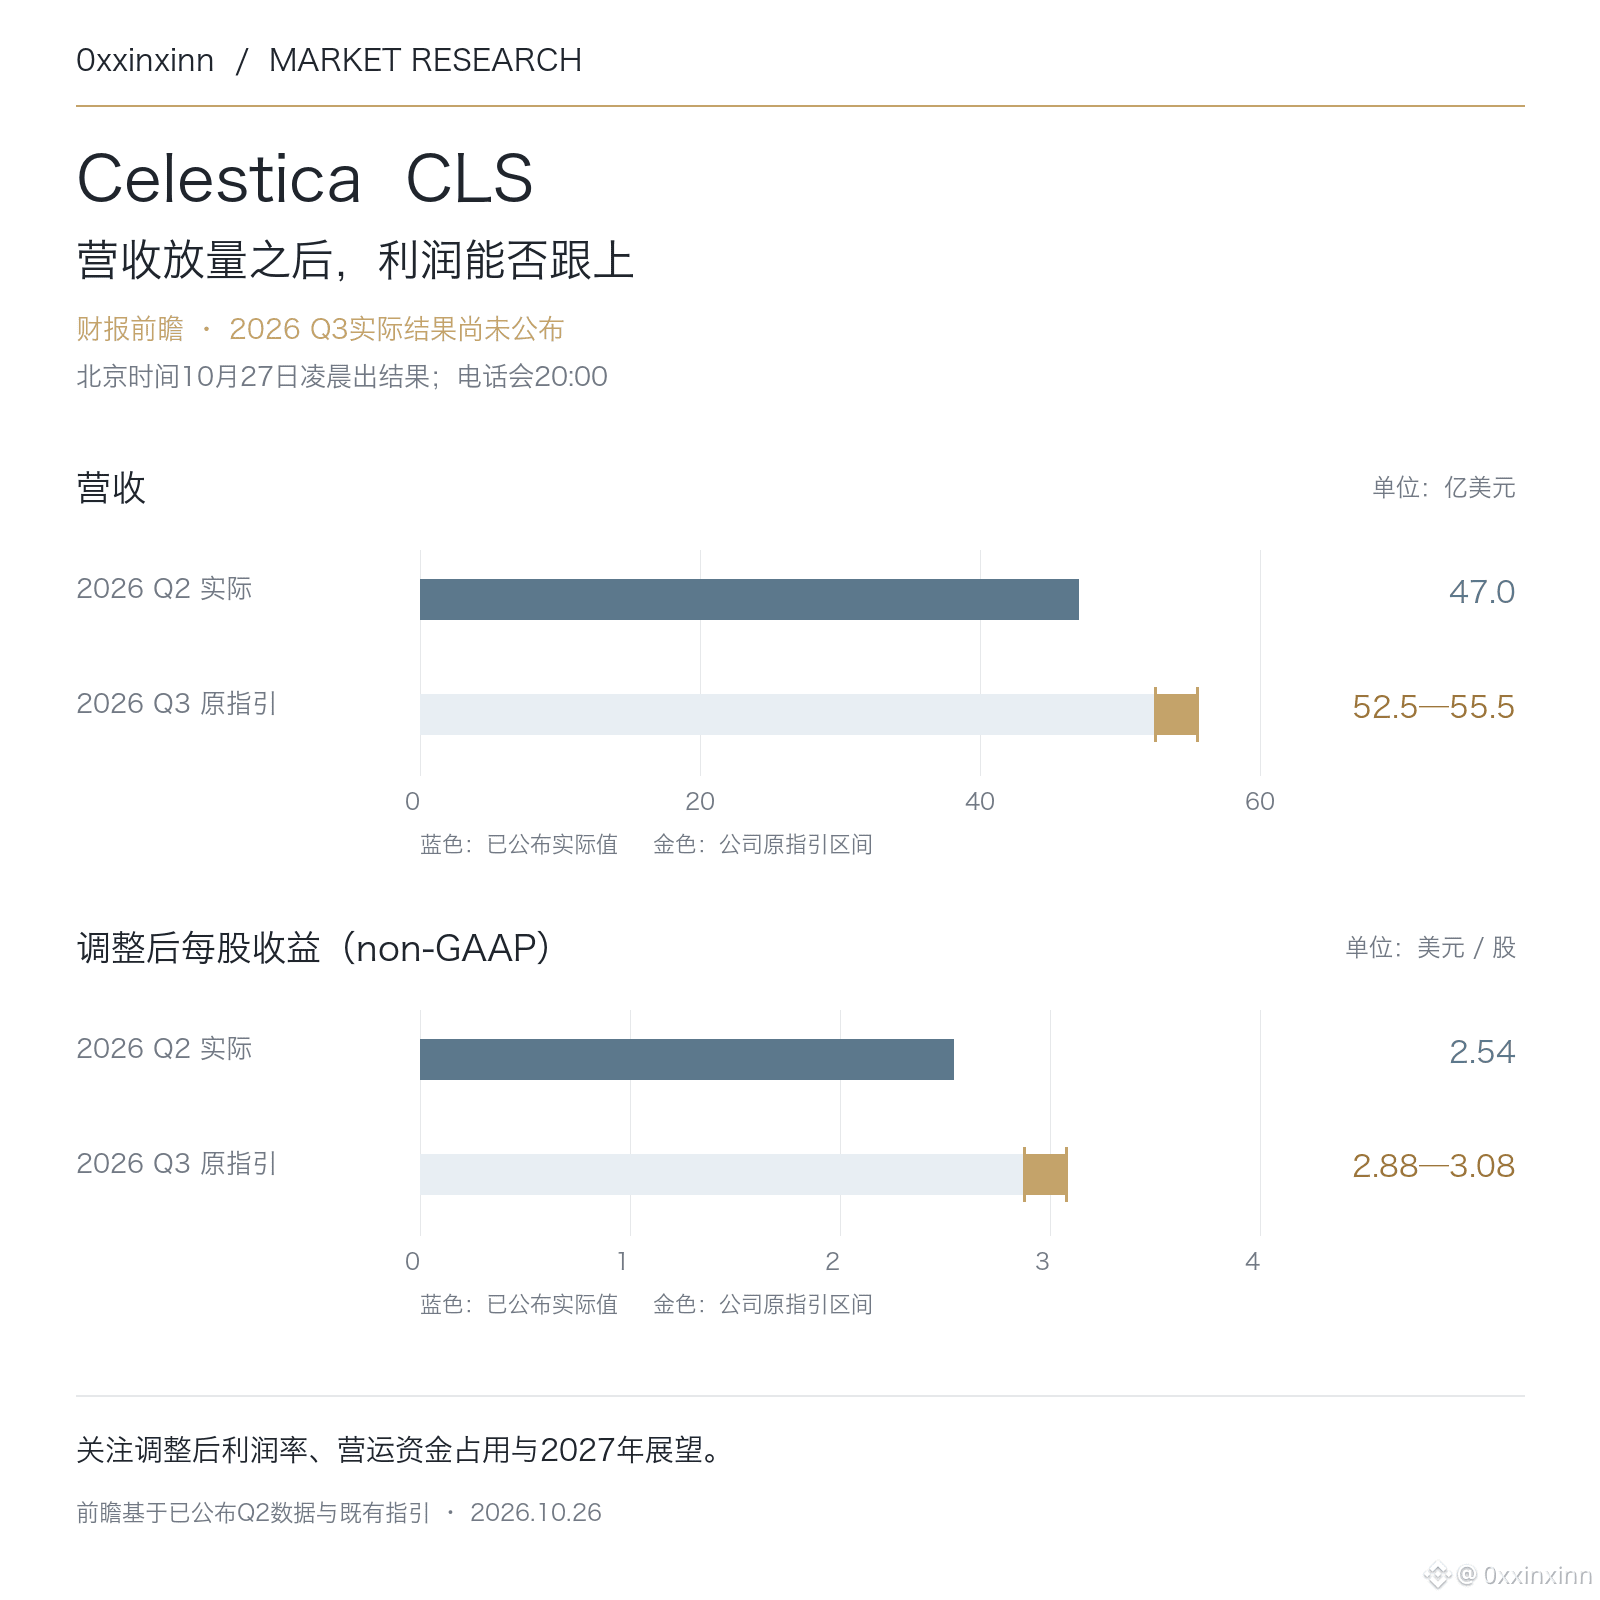
CLS publicará sus resultados del tercer trimestre después del cierre del mercado estadounidense el 26 de octubre, lo que corresponde a la madrugada del 27, hora de Pekín. La conferencia telefónica será el día 27 a las 20:00; no hay que confundir ambos horarios.
En el segundo trimestre, la empresa registró unos ingresos de 4.700 millones de dólares, un 62 % más interanual, y un beneficio ajustado por acción de 2,54 dólares. La previsión inicial para el tercer trimestre era de unos ingresos de entre 5.250 y 5.550 millones de dólares y un beneficio ajustado por acción de entre 2,88 y 3,08 dólares. Esta última cifra se basa en criterios non-GAAP; ninguna de estas previsiones se ha materializado todavía en resultados reales.
Más que el rango de ingresos, lo que merece especial atención son los márgenes: el margen operativo ajustado del segundo trimestre fue del 8,2 %, y el punto medio de la previsión inicial para el tercero es del 8,4 %. Si los ingresos aumentan, pero los márgenes no mejoran al mismo ritmo, habrá que analizar la composición de los clientes, los costes y el ritmo de las entregas, en lugar de sacar conclusiones con solo ver pedidos de IA.
La empresa también había previsto que el crecimiento de los ingresos en 2027 superaría la tasa esperada del 65 % para 2026, por lo que será clave saber si mantiene esa perspectiva. Me fijaré en si los nuevos resultados aportan algo más respecto a la previsión inicial y en si los inventarios, las cuentas por cobrar y el flujo de caja pueden soportar una mayor escala de operaciones.