


El mercado ve a Muse como una aplicación de chat más, mientras que Bernstein, en su informe del 20 de octubre de 2026, la considera el sistema operativo de IA de Meta. Lanzada el 8 de septiembre, Muse encabezó las listas de descargas de la App Store de EE. UU. en menos de 10 días y alcanzó aproximadamente 2,5 millones de usuarios activos diarios (DAU) en el país. Bernstein fija un precio objetivo de 800 dólares para Meta, frente a su precio actual de 705,44 dólares, lo que representa un potencial alcista del 13%.
El informe mantiene una visión alcista a largo plazo, pero se muestra prudente a corto plazo. Muse proporciona a Meta su primer producto de IA dirigido al consumidor, demuestra el rendimiento de sus inversiones en IA y genera un retorno sobre el capital invertido (ROIC) positivo. Las valoraciones y las expectativas ya han subido, mientras que el beneficio antes de intereses e impuestos (EBIT) del tercer trimestre de 2026 se ve lastrado por un acuerdo legal de 10.000 millones de dólares.
En el centro del ecosistema de Meta, el hardware actúa como vehículo y Muse es el producto. La tesis a largo plazo se mantiene, aunque las expectativas de beneficios a corto plazo se han vuelto más exigentes.
El ascenso de Muse a lo más alto de las listas cambia la narrativa
Lanzada el 8 de septiembre, Muse alcanzó el primer puesto en las listas de descargas de la App Store de EE. UU. en menos de 10 días, superó a ChatGPT el 17 de septiembre y se mantuvo en esa posición. Según datos de Sensor Tower citados por Bernstein, la trayectoria de descargas de Muse tras su lanzamiento supera tanto la del lanzamiento de ChatGPT en mayo de 2023 como la de la propia aplicación de IA de Meta.
El número de usuarios activos diarios (DAU) en EE. UU. es de aproximadamente 2,5 millones, con un tiempo medio de uso diario de 16 minutos, frente a los 19 minutos de ChatGPT. La curva de retención de Muse supera a la de ChatGPT. Bernstein advierte que, aunque las descargas iniciales y la retención son sólidas, el entusiasmo inicial no puede extrapolarse directamente al mercado total direccionable (TAM), y señala precedentes como Facebook Shops y el metaverso.
Muse ha pasado de ser un chatbot a ofrecer voz en tiempo real, personalidades personalizables, avatares, correo electrónico y funciones de control de PC, con integraciones con Shopify, Walmart, Best Buy, Sephora, Ulta, Wayfair, Gap, Expedia, Instacart, Notion, GitHub y Box. La estrategia de hardware gira en torno a «usar Muse de cualquier manera» y posiciona las gafas, los cascos de realidad virtual (VR) y los colgantes como dispositivos de acceso.
La valoración ya está a la par de Google y Amazon
Tras el lanzamiento de Muse, las acciones de Meta se han revalorizado y ahora cotizan en niveles muy próximos a los múltiplos precio-beneficio (P/E) estimados para los próximos 12 meses de Google y Amazon. Los gráficos de Bernstein muestran que las tres empresas cotizan alrededor de 20 veces sus beneficios. Muse ha reavivado el debate sobre el «momento iPhone» de la IA para consumidores y ha vuelto a poner sobre la mesa el comercio agéntico y la presión que la IA ejerce sobre la búsqueda tradicional.
Bernstein plantea que Muse podría evolucionar de plataforma de descubrimiento a capa de toma de decisiones, situándose más cerca del punto en que se forma la intención de compra en el embudo de consumo. Amazon no forma parte de la red de socios de Muse, ya que está desarrollando sus propias iniciativas de comercio agéntico. Mientras tanto, preocupa que la IA acelere la sustitución de la búsqueda tradicional de Google.
Una valoración más alta conlleva mayores expectativas. Bernstein mantiene una recomendación de «Outperform» y un precio objetivo de 800 dólares, basados en un modelo de valoración combinado: 50% del valor de empresa sobre ventas (EV/Sales) de 2027, con un múltiplo de 6,7 veces, y 50% del flujo de caja descontado (DCF), con un coste medio ponderado del capital (WACC) del 10% y un crecimiento terminal del 3,5%. Al precio actual de 705,44 dólares, esto implica un potencial alcista del 13%.
Las expectativas a corto plazo superan los fundamentales
Para el tercer trimestre de 2026, Bernstein prevé unos ingresos de 64.058 millones de dólares, frente a los 63.312 millones del consenso. Se proyecta un EBIT de 11.338 millones de dólares, frente a los 19.016 millones del consenso, incluidos 10.000 millones en costes legales relacionados con el acuerdo sobre el uso de medios de comunicación por parte de menores. El BPA estimado es de 3,95 dólares, frente a los 3,56 dólares del consenso. Los ingresos superaron las estimaciones, mientras que el EBIT se vio reducido por cargos extraordinarios.
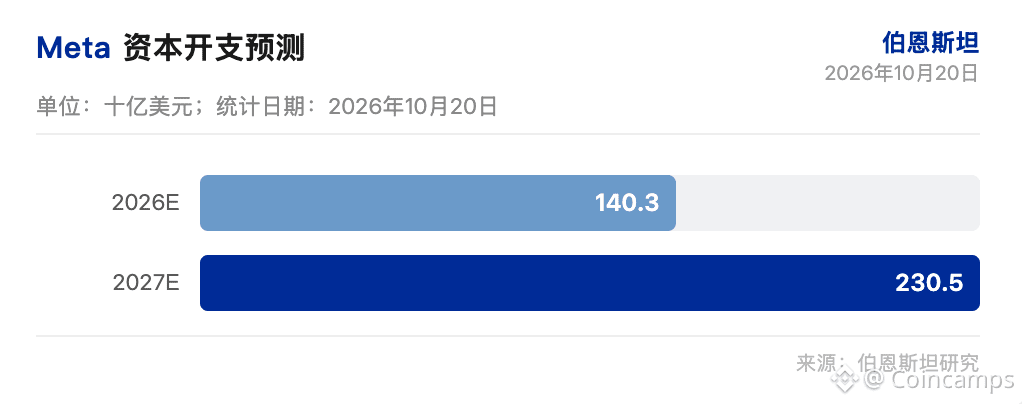
Se prevé que el gasto de capital (capex) alcance los 140.300 millones de dólares en 2026 y los 230.500 millones en 2027, por encima del consenso de 201.600 millones. Para 2027, Bernstein proyecta un EBIT de 97.890 millones de dólares, frente a los 103.940 millones del consenso, y un BPA de 33,21 dólares, frente a los 33,87 dólares del consenso. Bernstein ha rebajado sus previsiones de EBIT y BPA para 2027 para reflejar las inversiones en Muse, los acuerdos con proveedores externos de servicios en la nube y el gasto en marketing.
La presión sobre el flujo de caja libre (FCF) es aún más pronunciada. Bernstein prevé un FCF de -59.684 millones de dólares para 2027, frente a los -33.418 millones del consenso: una diferencia de 26.266 millones. Para el tercer trimestre de 2026, proyecta un FCF de -13.756 millones de dólares, frente a los -8.953 millones del consenso. El capex de 2027 supera en un 14,3% el consenso, el gasto en marketing aumenta por la promoción de Muse y las transacciones con proveedores externos de servicios en la nube elevan los costes operativos. Estos factores pesan sobre los beneficios y los flujos de caja a corto plazo, aunque los ingresos siguen mostrando solidez.
Los otros ingresos superaron por primera vez los 1.000 millones de dólares en un trimestre en el segundo trimestre de 2026, con un crecimiento interanual del 73%. Bernstein elevó su previsión de otros ingresos para reflejar la monetización de la mensajería empresarial, los agentes comerciales, las suscripciones y Muse. Aunque la monetización de Muse en sus primeras etapas aún no está incluida en las previsiones de referencia, podría contribuir de forma visible al crecimiento de otros ingresos en 2027. La monetización de Muse depende de cuatro métricas clave: número de suscripciones, valor bruto de la mercancía (GMV), descargas y niveles de interacción. Una mejora en cualquiera de ellas reduciría la brecha entre las expectativas a corto plazo y los fundamentales.
Muse convierte las inversiones de Meta en IA, antes una mera narrativa, en un producto de consumo medible, mientras las expectativas a corto plazo ya superan los resultados alcanzados.
Aviso legal
Este artículo recopila e interpreta, a través de TechFlow Research, un informe de análisis de un bróker externo (Bernstein, 20 de octubre de 2026), junto con información de mercado de acceso público. Todas las calificaciones, los precios objetivo, las previsiones de beneficios y los juicios relacionados que se citan corresponden a la opinión de los analistas del bróker y reflejan únicamente la postura de su institución, no la de TechFlow Research, y no constituyen asesoramiento de inversión.
Los mercados implican riesgos; las decisiones deben tomarse de forma independiente. Este artículo no debe servir de fundamento para comprar o vender valores.
Únete a la comunidad oficial de Coincamps:
X: https://x.com/coincamps
Telegram: https://t.me/coin_camps