

17 de octubre, 09:04, hora de Pekín|Desde anoche hasta esta mañana
Hoy es sábado y los mercados tradicionales, como las bolsas y los bonos del Tesoro estadounidenses, están cerrados. A continuación, un resumen de cierre de las bolsas estadounidenses del viernes y de las últimas noticias de esta mañana.
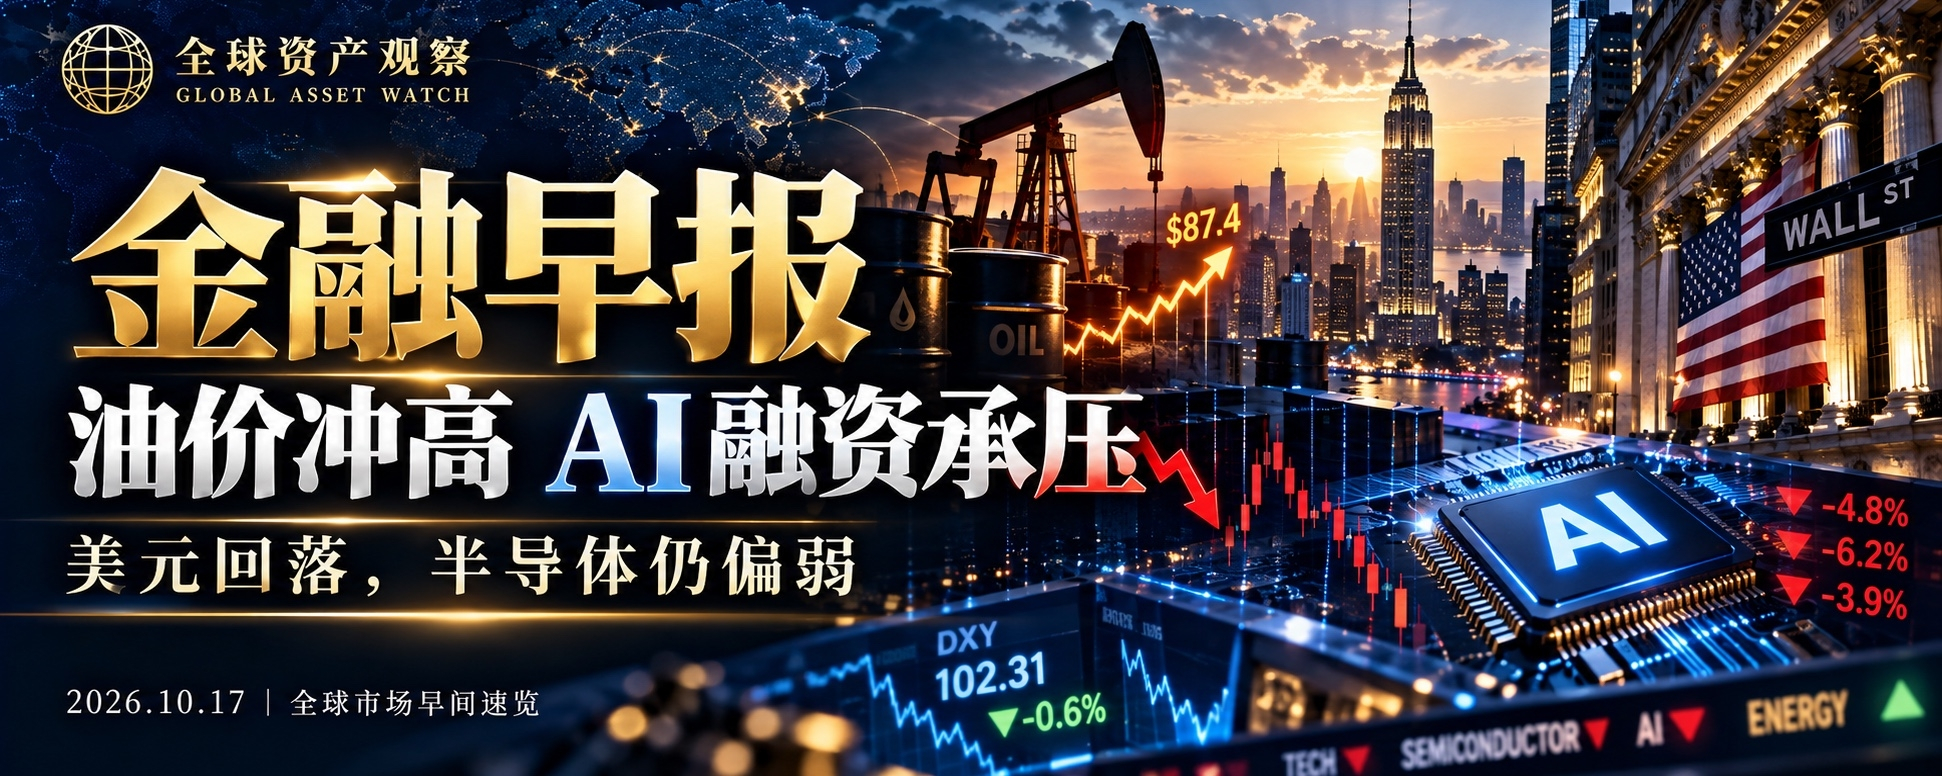
Las bolsas estadounidenses cayeron con fuerza: el S&P 500 bajó un 1,22%, el Nasdaq un 2,19% y el Dow Jones un 0,55%. Las tecnológicas siguieron siendo el principal lastre.
Los semiconductores caen por octava sesión consecutiva: el SOX retrocedió otro 2,5%, Broadcom cayó un 3,6% y el sector de los chips siguió rezagado con claridad frente al mercado general.
CoreWeave se desplomó un 12% y acumula una caída de cerca del 25% en cinco sesiones; el rendimiento de sus bonos superó el 15% y los riesgos de financiación de la IA siguen agravándose.
El Nasdaq cae más de un 4% esta semana. El mercado empieza a dejar atrás el «crecimiento de la demanda de IA» y a reevaluar la deuda, el flujo de caja y el rendimiento del capital.
También aumenta el costo de financiación de Anthropic: según informaciones, la empresa prevé ofrecer a Blackstone un rendimiento superior al 10% para financiar con unos 9.000 millones de dólares la compra de chips.
El nuevo Roadster de Tesla no logró impulsar la cotización: TSLA cayó cerca de un 2,5% el viernes y el mercado sigue atento a la producción en serie y a la materialización de los beneficios.
Warsh no dio señales de una subida de tipos en octubre; el mercado asigna actualmente una probabilidad de alrededor del 83% a que la Fed mantenga los tipos sin cambios este mes.
El dólar siguió retrocediendo: el DXY bajó a cerca de 101,87 y cayó alrededor de un 0,35% esta semana, poniendo fin a más de un mes de subidas consecutivas.
El déficit fiscal de EE. UU. se acerca a los 2 billones de dólares: el déficit del año fiscal 2026 fue de 1,99 billones y el gasto por intereses de la deuda alcanzó un récord de 1,36 billones.
Se observa una clara rotación sectorial: los fondos de renta variable estadounidense recibieron unos 13.000 millones de dólares en una semana, pero los fondos tecnológicos registraron salidas netas de 5.200 millones.
El oro cerró el viernes prácticamente sin cambios, en torno a los 4.165 dólares al contado; la plata rondó los 57,05 dólares. En conjunto, los metales preciosos terminaron la semana a la baja.
El petróleo internacional aceleró repentinamente sus subidas: el Brent avanzó un 3,7%, hasta los 109,86 dólares, y superó los 110 dólares durante la sesión; el WTI subió un 3,5%, hasta los 101,41 dólares.
Vuelve a estar amenazada una ruta petrolera clave de Arabia Saudí: un misil balístico dirigido hacia Yanbu fue interceptado y, por ahora, no se han reportado daños en instalaciones energéticas.
Ucrania vuelve a atacar una refinería rusa: una de las principales unidades de destilación de crudo de la refinería de Riazán suspendió sus operaciones y aumenta el riesgo para el suministro de productos refinados.
EE. UU. interviene para contener los precios del petróleo: el Departamento de Energía planea aportar hasta 17 millones de barriles de crudo más de la Reserva Estratégica de Petróleo, mientras que la AIE también impulsa la liberación de inventarios.
BTC sigue fluctuando en torno a los 81.600 dólares. El 16 de octubre, el mercado en general continuó debilitándose y aún no hay señales claras de apetito por el riesgo en el mercado cripto.
Strategy afronta el riesgo de ser excluida de MSCI. Si sale de los índices pertinentes, podrían verse afectados unos 2.800 millones de dólares en fondos indexados pasivos.
Deutsche Bank se prepara para lanzar servicios de custodia de criptomonedas. En una primera etapa admitirá BTC y ETH, y luego planea ampliar su oferta a las stablecoins y al mercado asiático.
Irán sigue eludiendo el bloqueo energético de EE. UU.: los datos muestran que parte del GLP y del combustible de aviación continúa exportándose por vías encubiertas.
La disputa energética entre Rusia y Ucrania vuelve a escalar. Zelenski criticó el acuerdo ruso-estadounidense sobre el diésel y Ucrania reanudó los ataques contra instalaciones petroleras rusas.
Los 5 temas clave que conviene seguir hoy
① Riesgos de financiación de la IA: los semiconductores encadenaron ocho sesiones de caídas, y CoreWeave y Anthropic muestran que el «costo de financiación» se está convirtiendo en una nueva variable central para el sector de la IA.
② El crudo se acerca a los 110 dólares: es uno de los mayores riesgos macroeconómicos actuales para la inflación, los rendimientos de los bonos del Tesoro, las tecnológicas y BTC.
③ La Fed no tiene prisa por subir los tipos: la caída del dólar ofrece cierto alivio, pero el mercado sigue muy atento a la posibilidad de otra subida en diciembre.
④ Aumenta la presión fiscal de EE. UU.: un déficit cercano a los 2 billones de dólares y un gasto por intereses de 1,36 billones podrían seguir respaldando a medio y largo plazo la prima por plazo de los bonos del Tesoro.
⑤ Las criptomonedas siguen débiles: BTC no repuntó con fuerza pese a la caída del dólar. A corto plazo, conviene seguir de cerca los flujos de capital, el volumen de negociación y el interés abierto (OI).
Resumen matutino en una frase:
El petróleo supera los 110 dólares y se extienden los riesgos de financiación de la IA; las bolsas estadounidenses, especialmente los semiconductores, vuelven a sufrir ventas. La caída del dólar y la falta de prisa de la Fed por subir los tipos solo ofrecen un alivio parcial.