

Cuando Bitcoin se presentó en 2009, su promesa fundacional era democratizar radicalmente el dinero: una red entre pares, libre de los caprichos de intermediarios centralizados. Sin embargo, diecisiete años después, la realidad sobre el terreno es muy distinta. En esencia, hemos sustituido a los bancos centrales tradicionales por una nueva clase de aristócratas digitales: las ballenas cripto y las instituciones de Wall Street.
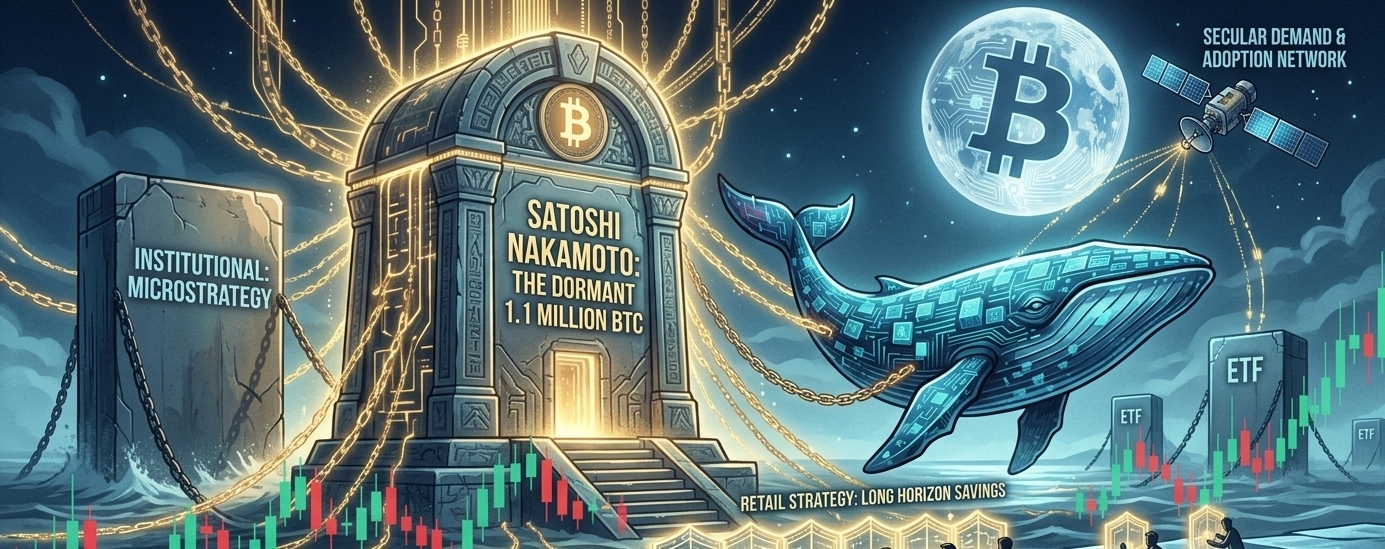
La abrumadora concentración de la oferta en manos de unas pocas entidades deja a Bitcoin expuesto a una profunda vulnerabilidad estructural. Cuando una entidad como MicroStrategy (que posee más de 848.000 BTC) o un gobierno soberano (como Estados Unidos, que posee más de 328.000 BTC incautados) decide distribuir sus tenencias, no se limita a ejecutar una transacción: transforma fundamentalmente el libro de órdenes global.
Como los mercados de criptomonedas dependen en gran medida de las operaciones apalancadas, una sola orden de venta masiva desencadena un devastador efecto dominó. La venta inicial activa órdenes automáticas de stop loss, lo que provoca llamadas de margen y obliga a las plataformas de derivados a liquidar las posiciones largas de los inversores minoristas. En cuestión de minutos, cientos de millones de dólares en patrimonio minorista se esfuman, simplemente porque una mesa de operaciones institucional decidió reequilibrar su cartera o materializar pérdidas fiscales. La amenaza latente de los 1,1 millones de BTC intactos de Satoshi Nakamoto sigue siendo la espada de Damocles definitiva, y demuestra que la mera posibilidad de que una sola persona venda puede limitar el potencial alcista de Bitcoin.
🛡️ ¿Pueden los inversores minoristas soportar las consecuencias?
La dura realidad es que los inversores minoristas de a pie no pueden absorber el impacto financiero inmediato de una venta institucional masiva, pero sí pueden sobrevivir a sus consecuencias a largo plazo si cambian su forma de jugar.
[Venta institucional] ➔ [Pánico algorítmico] ➔ [Activación de los stop loss de los inversores minoristas] ➔ [Liquidaciones en cascada]
Para desenvolverse en un mercado dominado por gigantes, los inversores minoristas deben comprender sus limitaciones estructurales y adoptar una estrategia defensiva:
Acepta la asimetría de liquidez: los inversores minoristas carecen de la liquidez de miles de millones de dólares necesaria para igualar en tiempo real las órdenes de venta institucionales. Intentar «comprar en la caída» justo en el segundo en que una ballena vende en masa es como ponerse delante de un tren de mercancías: sencillamente, no hay suficiente profundidad de mercado para sostener el precio mínimo de inmediato.
Evita la trampa del apalancamiento: los operadores minoristas pierden todo porque utilizan apalancamiento (futuros y operaciones con margen). Cuando una ballena vende en masa, la volatilidad se dispara al instante. Al mantener activos al contado (ser propietarios de los BTC reales) en vez de contratos apalancados, los inversores minoristas eliminan el riesgo de que los liquiden por la fuerza.
Adopta una perspectiva a largo plazo: mientras las instituciones mueven los mercados en función de factores macroeconómicos trimestrales o diarios, el mayor recurso de los inversores minoristas es el tiempo. Históricamente, incluso después de caídas masivas provocadas por las ballenas, la demanda global y descentralizada de Bitcoin ha terminado absorbiendo la oferta distribuida a lo largo de meses y años, transfiriendo monedas a manos más sólidas y repartidas.
En última instancia, los inversores minoristas no pueden impedir que las ballenas vendan, ni estabilizar el precio cuando empieza el pánico. Sin embargo, si consideran Bitcoin un vehículo de ahorro a largo plazo en lugar de un casino de especulación a corto plazo, los inversores de a pie pueden dejar que la volatilidad institucional se desarrolle por encima de ellos y esperar a que pase la tormenta antes de acumular activos con grandes descuentos.