


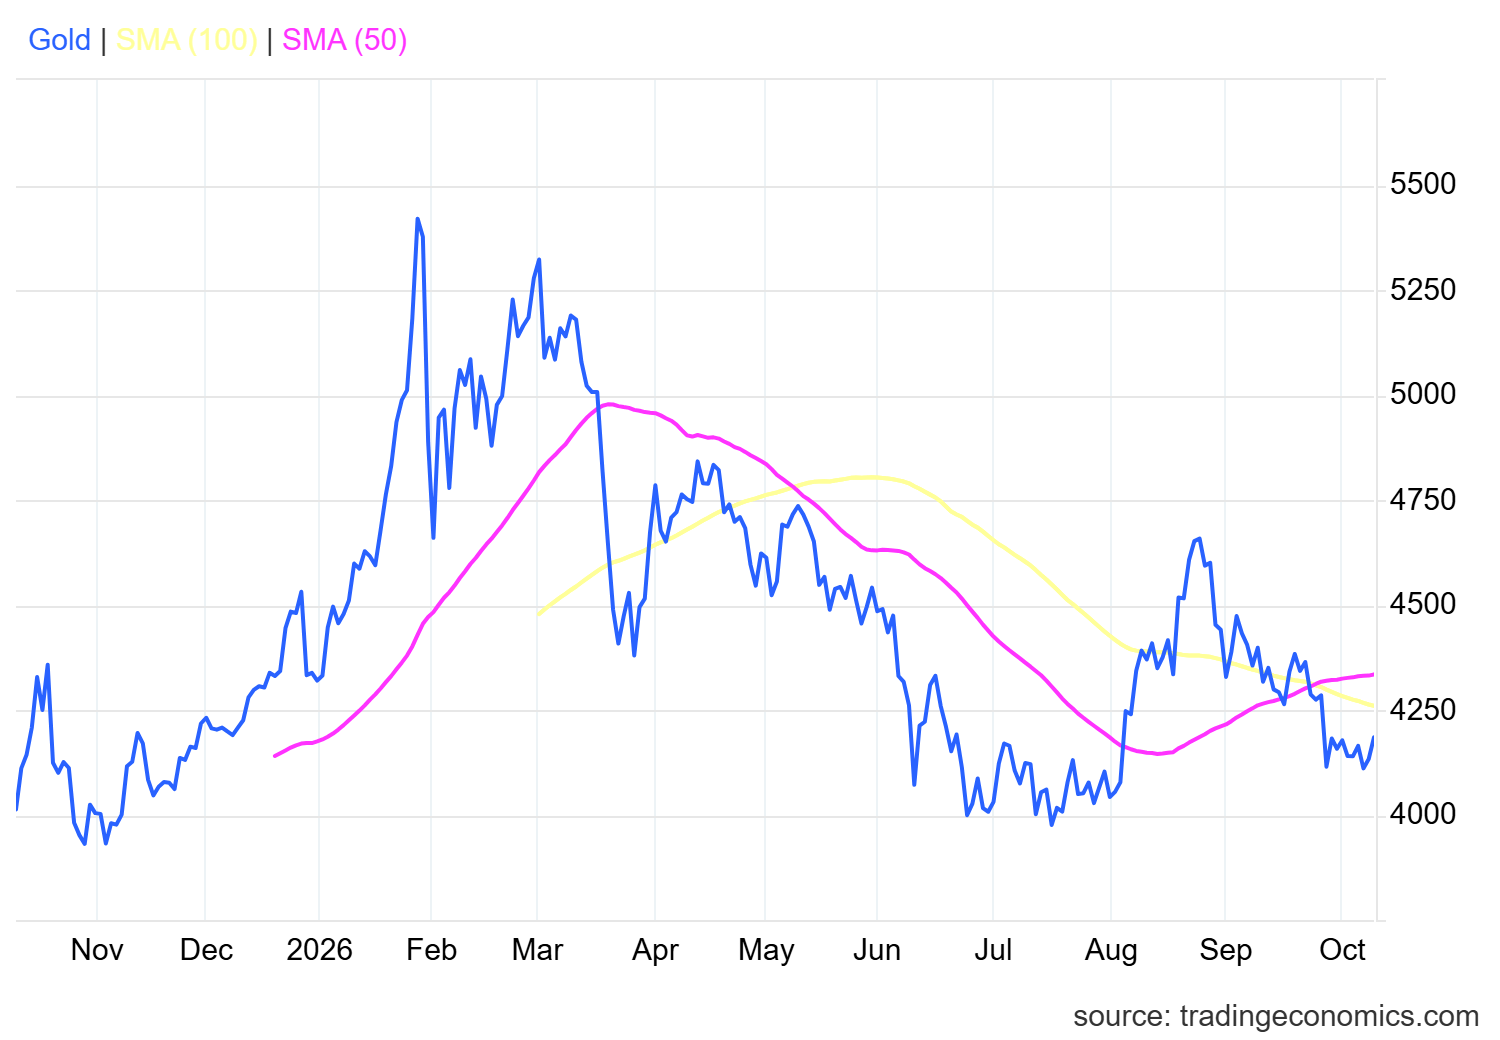
El oro vuelve a superar los 4.180 dólares la onza en las primeras operaciones del viernes en Nueva York, tras rebotar desde el mínimo de dos meses del miércoles. Los rendimientos de los bonos del Tesoro bajaron por segunda sesión consecutiva, y eso fue todo lo que necesitó el metal. Pero no lo confundas con una ruptura al alza. El oro sigue encajonado en un rango de entre 4.100 y 4.200 dólares.
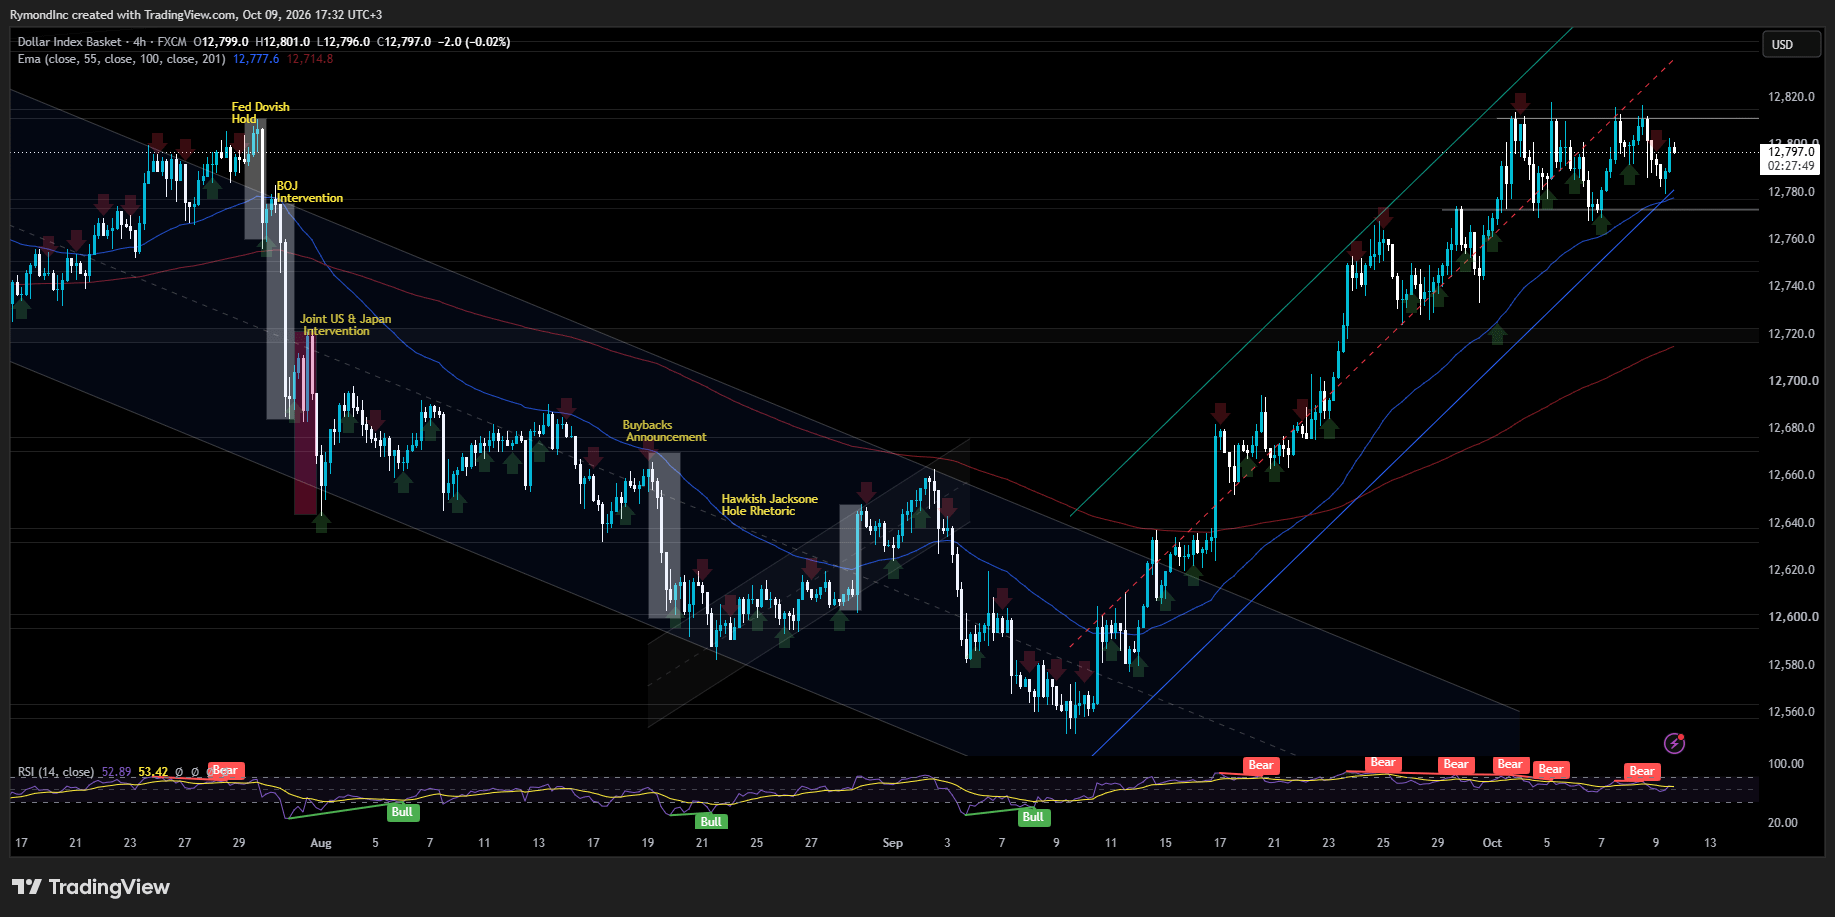
Tres pequeños cambios explican el repunte. El dólar fue el primero, sobre todo porque dejó de avanzar. El índice ronda los 102 puntos, sigue encaminado a una cuarta ganancia semanal consecutiva y el billete verde registra su mejor desempeño desde abril de 2025. Pero cuando una moneda deja de subir, el oro gana un poco de margen. El oro cotizado en dólares les cuesta un poco menos a los compradores de otros países. Ese es todo el mecanismo.
Entonces llegó la Fed. El gobernador Christopher Waller dijo el jueves ante un público en Estambul que probablemente se necesiten más subidas de tipos. También pisó un poco el freno: señaló que el ritmo es flexible y que las subidas no tienen por qué producirse en reuniones consecutivas. El viernes, CME FedWatch situó en cerca del 19% la probabilidad de una subida en la reunión del 27 y 28 de octubre, y en alrededor del 82% la de un aumento antes de diciembre.
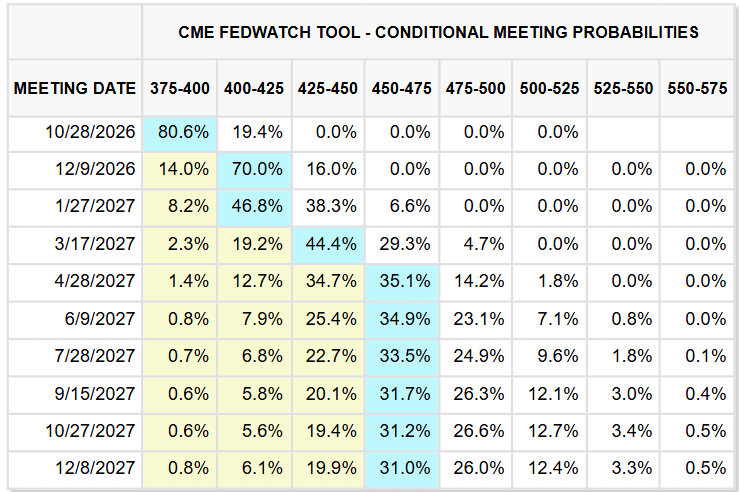
Las apuestas por una subida de tipos se enfriaron un poco. Pero aquí está la clave: la idea general se mantuvo. Los operadores siguen esperando que los tipos permanezcan más altos durante más tiempo mientras la Fed controla la inflación persistente, lo que mantiene la presión alcista sobre el oro.
Las actas de la reunión de septiembre, publicadas el miércoles, lo confirmaron. Los 19 responsables de política monetaria votaron a favor de una subida de un cuarto de punto, hasta un rango del 3,75% al 4%, la primera subida en aproximadamente tres años, y la mayoría consideró que probablemente sería apropiado otro aumento antes de que terminara el año.
Las actas mostraron un amplio acuerdo en que la inflación sigue siendo demasiado alta. El desacuerdo no giraba tanto en torno a si la inflación era un problema, sino más bien a por qué era necesario subir los tipos. Algunos responsables interpretaron la última decisión de política monetaria como un seguro contra los shocks energéticos y otras perturbaciones de la oferta, mientras que un grupo más agresivo temía que las presiones sobre los precios estuvieran pasando a depender de la demanda. Un voto, dos diagnósticos.
El crudo fue el tercer factor. Cayó después de que el presidente Donald Trump dijera que Washington mantenía «conversaciones productivas» con Irán y que no emprendería acciones militares antes de las elecciones de mitad de mandato del 3 de noviembre. Lo dijo en una semana en la que Irán intensificó los ataques a petroleros en el estrecho de Ormuz, mientras se acercaba un huracán a la costa estadounidense del golfo de México, lo que añadió sus propias preocupaciones sobre el suministro. El más reciente llegó apenas unos minutos antes de que comenzara la sesión del viernes en Nueva York, con
El petróleo caro exacerba los temores a la inflación. Y esos temores son los que mantienen elevados los rendimientos y las expectativas sobre los tipos.
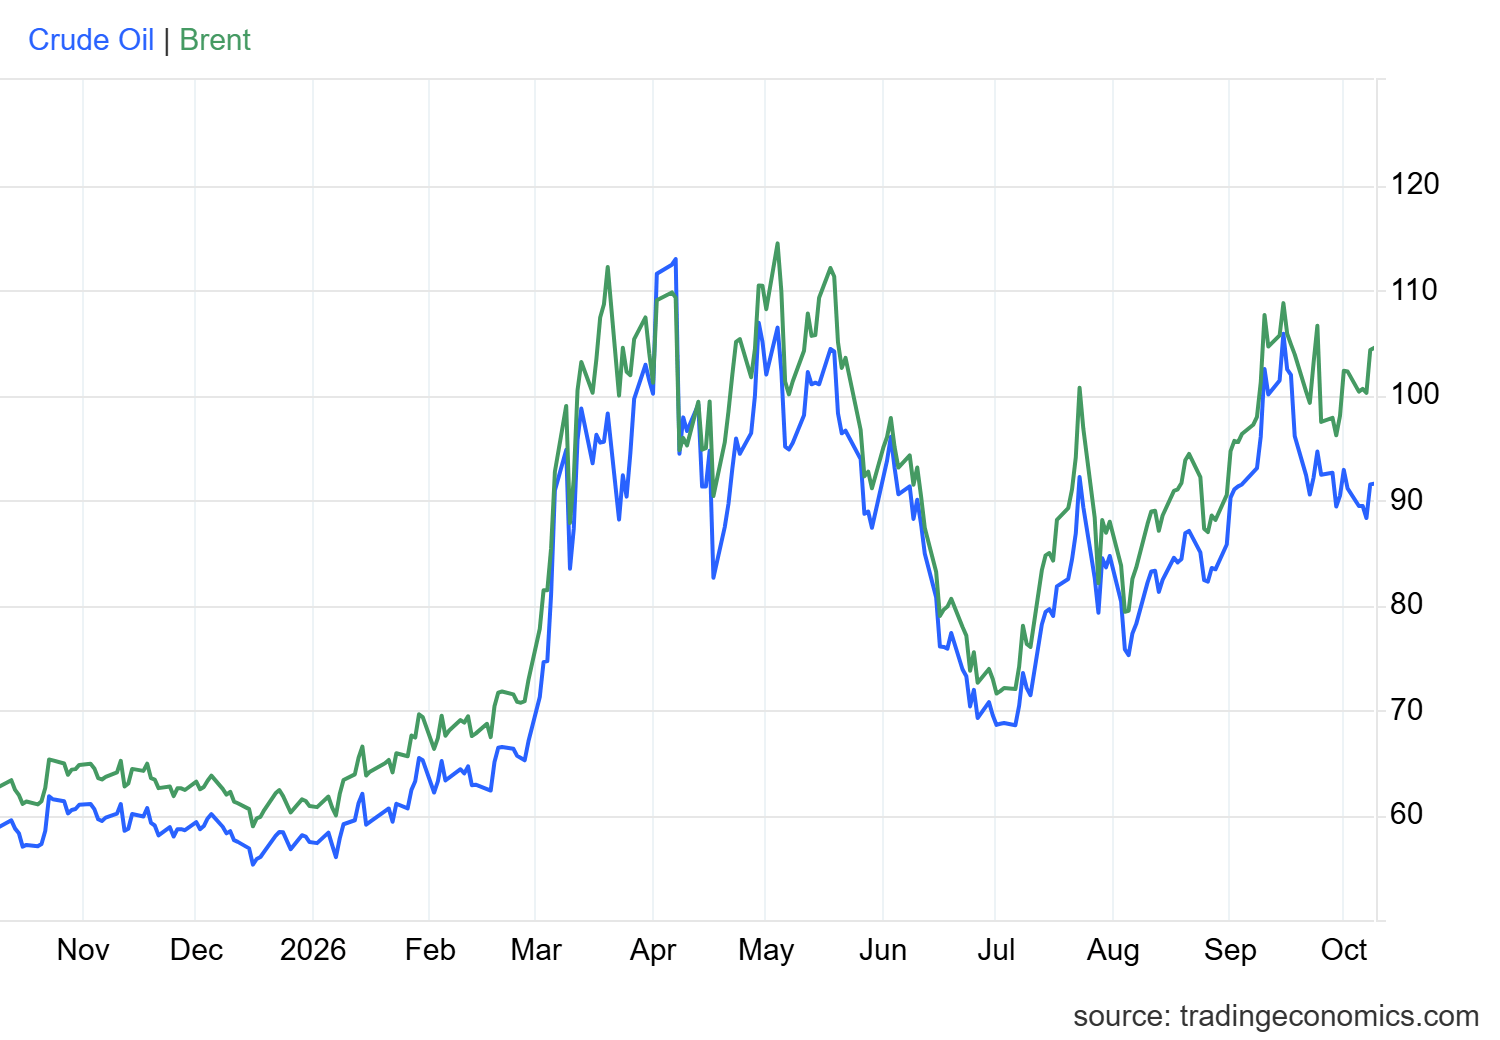
Al ampliar la perspectiva, parece que los dos mercados siguen guiones distintos. El oro está estancado. El Brent, no. El crudo de referencia vuelve a superar los 100 dólares por barril y cotizaba cerca de los 103,50 dólares el viernes, porque los nuevos ataques contra el transporte marítimo en el golfo reavivaron parte de la prima geopolítica que se había desvanecido cuando parecía que las conversaciones entre EE. UU. e Irán avanzaban. Mientras tanto, el oro se ve lastrado por los elevados rendimientos de los bonos del Tesoro, un dólar firme y una Fed que no tiene prisa por cantar victoria sobre la inflación.
Entonces, ¿por qué no sube?
Sobre el papel, un conflicto en el golfo debería ser el mejor aliado del metal. En la práctica, no ha encontrado un respaldo duradero, aunque el panorama geopolítico se vuelva más complejo. Sigue cerca de su nivel más bajo desde principios de agosto y muy por debajo del máximo de finales de agosto, próximo a los 4.650 dólares.
El problema son los bonos. El rendimiento de los bonos del Tesoro a 10 años ronda el 5,2% y el de los bonos a 30 años, el 5,6%, apenas unos días después de que ambos alcanzaran sus niveles más altos desde 2002. El rendimiento a 10 años cayó unos 5 puntos básicos el jueves, gracias en parte a unas subastas que registraron una sólida demanda. El Tesoro vendió 39.000 millones de dólares en bonos a 10 años el miércoles y 22.000 millones en bonos a 30 años el jueves; estos últimos, con un rendimiento del 5,618%, el más alto en una subasta a 30 años desde 2000. Aun así, hubo compradores. Eso demuestra que los inversores siguen dispuestos a mantener deuda pública a largo plazo, incluso después de la reciente venta masiva.
También siguen tratando de determinar qué implica Oriente Medio para los precios de la energía y, a través de ellos, para la inflación.
Pero los rendimientos reales importan más para el oro que todo esto. Los datos más recientes de la Reserva Federal sitúan el rendimiento de los bonos indexados a la inflación a 10 años cerca del 2,9%. Basta comparar esa cifra con un lingote de oro que no genera intereses para ver cómo aumenta el costo de oportunidad. Los bonos del Tesoro pueden ahora cubrir parte de la función defensiva que tradicionalmente ha cumplido el oro y, a cambio, ofrecen un rendimiento real considerable. No es de extrañar que las tensiones geopolíticas no hayan provocado el repunte sostenido que suele producir una escalada en Oriente Medio.
La investigación académica respalda lo que muestran las pantallas, y destacan cuatro ideas.
En primer lugar, el problema de los ingresos. Los bonos del Tesoro pagan intereses; el oro físico, no. Cuando suben los rendimientos ajustados a la inflación, los inversores disponen de una alternativa más rentable que genera ingresos, y eso puede limitar la demanda de lingotes incluso en momentos de nerviosismo. Erb y Harvey estudiaron a fondo las características del oro como inversión en un artículo de 2013, y el Consejo Mundial del Oro incluye los tipos de interés y el costo de oportunidad de mantener oro entre los principales factores que influyen en su rendimiento. Reuters relacionó la caída del miércoles con ese mismo par de factores: los elevados rendimientos de los bonos del Tesoro y un dólar más fuerte.
En segundo lugar, la liquidez. El mercado de bonos del Tesoro es un gran fondo de liquidez para los inversores que gestionan el riesgo de sus carteras, y los bonos públicos pueden servir como activos defensivos cuando los mercados atraviesan momentos de tensión, aunque su eficacia depende del tipo de shock. Nguyen, Engle, Fleming y Ghysels analizaron la liquidez y la volatilidad de ese mercado en 2020, abarcando la crisis financiera de 2007-09 y los periodos en torno a importantes anuncios económicos. Su artículo subraya hasta qué punto importa la liquidez en ese mercado. No afirma que los bonos del Tesoro siempre superen al oro durante una crisis geopolítica. Nadie debería interpretarlo así.
En tercer lugar, el petróleo puede darle la vuelta al oro. Un temor a una interrupción del suministro energético no impulsa automáticamente al metal. Cuando un conflicto afecta al crudo, el salto de los precios puede elevar las expectativas de inflación y los tipos de interés que anticipan los inversores, además de empujar al alza los rendimientos de los bonos del Tesoro; esas fuerzas pueden anular el atractivo del oro como refugio. El 16 de julio fue un caso de manual. El oro cayó hasta un 2% ese día, mientras la escalada de las tensiones en Oriente Medio impulsaba los rendimientos al alza y avivaba la preocupación de que el encarecimiento del petróleo trajera más subidas de tipos. Exactamente el mecanismo descrito.
En cuarto lugar, el refugio tiene una vida útil corta. Los mercados reaccionan más al tipo y la duración de una crisis que a su gravedad. El oro puede proteger una cartera en momentos de tensión extrema, pero su eficacia varía según los mercados y los horizontes temporales. Baur y Lucey concluyeron en 2010 que el oro funcionaba como activo refugio en condiciones extremas del mercado bursátil, aunque su análisis de cartera situó el efecto en apenas unos 15 días de negociación. Por su parte, los bonos del Tesoro pueden resultar atractivos cuando los inversores buscan ingresos y liquidez, siempre que la inflación y el alza de los rendimientos no perjudiquen sus precios.
La cobertura informativa de marzo sobre el conflicto con Irán mostró lo desigual que puede ser el comportamiento de estos activos defensivos. Reuters citó a un analista que dijo que, posiblemente, el oro habría cotizado al alza si no fuera por las ganancias del dólar. Semanas después, los analistas afirmaron que las necesidades de liquidez estaban prevaleciendo sobre la demanda de activos refugio, y que el oro había caído un 15% desde el inicio del conflicto. Según informó CNBC, los bonos públicos siguieron en gran medida la caída de la renta variable.
Nada de esto determina cuál será el próximo movimiento. Los rendimientos de los bonos del Tesoro siguen siendo el principal motor, y los operadores analizarán los próximos datos de EE. UU. en busca de pistas antes de que se reúna la Fed el 27 y 28 de octubre. Las elecciones de mitad de mandato del 3 de noviembre, fecha que Trump vinculó a su promesa sobre Irán, están justo después. Si vuelve la venta masiva de bonos, el mínimo del miércoles empezará a parecer frágil. Si todo sigue tranquilo, el oro tendrá algo de respiro, aunque los cálculos de los rendimientos reales no habrán cambiado.