#ETH La subida del tercer trimestre superó a BTC, pero la profundidad del libro de órdenes cuenta otra historia
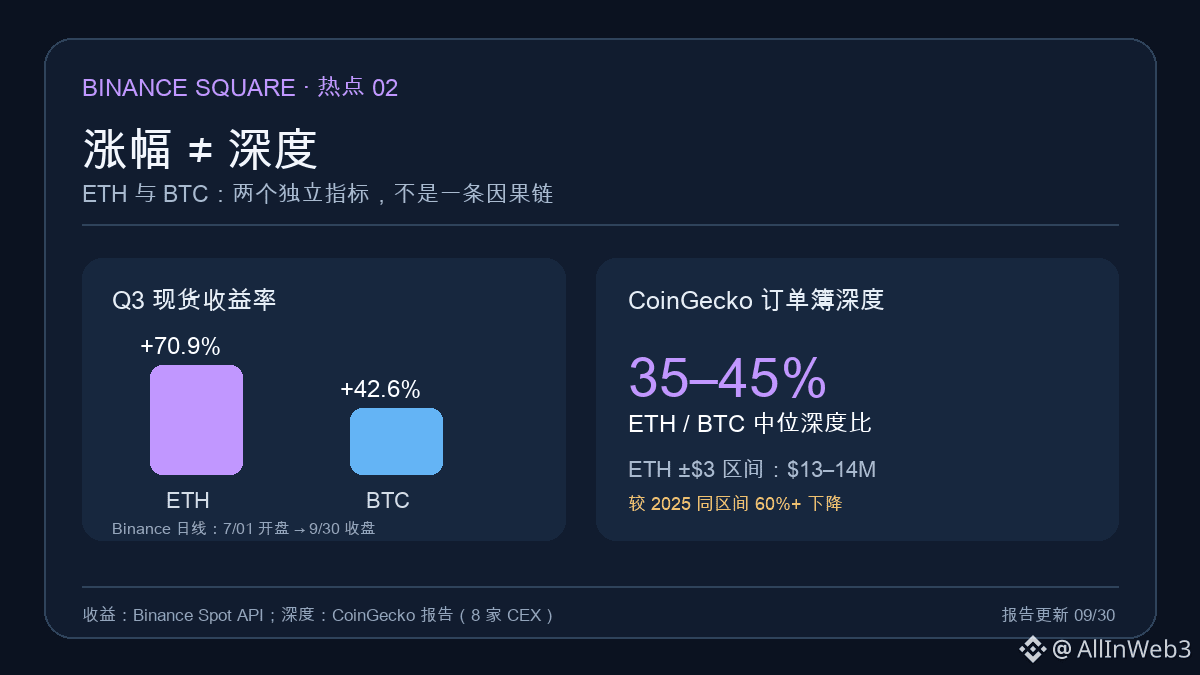
El segundo puesto de la lista de tendencias de Binance Square de esta ronda pone dos cosas en paralelo: «ETH subió alrededor de un 70% en el tercer trimestre; la liquidez disminuyó». Primero, aclaremos el periodo y las definiciones. Según los datos diarios del mercado spot de Binance, ETH/USDT pasó de abrir a 1572 dólares el 1 de julio a cerrar a 2686.01 dólares el 30 de septiembre, una subida aproximada del 70.87%; durante el mismo periodo, BTC/USDT pasó de 58624.71 dólares a 83623.60 dólares, una subida aproximada del 42.64%. Se trata de un cálculo homogéneo de la rentabilidad trimestral del precio; no significa que el precio subiera todos los días del periodo.
Aquí, «liquidez» se refiere a la profundidad ejecutable del libro de órdenes limitadas cerca del precio actual, no al volumen negociado, al TVL en cadena ni a la cantidad total de stablecoins. El informe de profundidad de los CEX de 2026, actualizado por CoinGecko el 30 de septiembre, señala que, en el estrecho intervalo de ±0.15% del precio actual de ETH (aproximadamente ±3 dólares), la profundidad mediana de ETH en 8 exchanges oscila entre 13 y 14 millones de dólares, alrededor del 35%–45% de la profundidad de BTC en el intervalo correspondiente. Según el informe, al comparar con el mismo intervalo de 2025, la proporción ETH/BTC era anteriormente de al menos aproximadamente el 60%. Así pues, «disminuyó» describe el tamaño relativo del libro de órdenes frente al mismo periodo del año pasado; no debe reformularse como «la liquidez de ETH cayó todos los días del Q3».
Estos datos no son contradictorios: el precio puede revalorizarse considerablemente mientras las órdenes cercanas al precio actual ofrecen un colchón relativamente menor que en BTC. Una instantánea de profundidad indica cuántas órdenes hay dentro de un diferencial determinado; no representa todos los fondos negociables del mercado ni permite predecir el coste de impacto de la siguiente orden grande. El informe también muestra que 7/8 exchanges analizados tenían una profundidad superior a 1 millón de dólares por lado en el intervalo de ±3 dólares de ETH; la mediana entre exchanges tampoco equivale al libro de órdenes de una plataforma concreta.
Por tanto, el 70% mencionado en la lista de tendencias puede recalcularse a partir de los precios diarios de apertura y cierre del trimestre; «la liquidez disminuyó» debe limitarse con precisión a la comparación de libros de órdenes entre exchanges del informe de CoinGecko, y no debe presentarse como prueba en contra de la subida del precio ni como una señal de riesgo inevitable. Conviene seguir la evolución temporal de la profundidad calculada con el mismo método, la cobertura de exchanges y los cambios en ambos lados del libro; las comparaciones entre trimestres solo son válidas si se mantienen constantes las definiciones y las muestras.