

币圈小贝贝
215 Publicaciones

币圈小贝贝
Denunciar
Bloquear usuario
X:XiaoKongLong_88 , 6 年加密市场经历 , 牛市里见过疯狂,熊市里见过人性
11 Siguiendo
1.7K+ Seguidores
1.1K+ Me gusta
Publicaciones
Todo
Live
·
--
Otra plataforma de intercambio acaba de recibir una inversión. Si se mira solo esta noticia, no parece gran cosa... Pero cuando se repasa la lista de inversores, la cosa cambia... Quienes ponen el dinero no son especuladores del mundo cripto, sino una empresa que emite stablecoins, otra dedicada a los pagos transfronterizos, el brazo de capital riesgo de un banco histórico y una firma cuantitativa...
[💰 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
La plataforma de negociación anunció el martes que había cerrado una nueva ronda de financiación. No reveló el importe, pero su valoración pre-money es de 25.000 millones de dólares... Los inversores son Circle, Ripple, la firma cuantitativa QRT y SC Ventures, el brazo de capital riesgo de Standard Chartered... La valoración es la misma que en la ronda de marzo; no ha subido... En aquella ronda invirtió ICE, la empresa matriz de la Bolsa de Nueva York...
Que la valoración no haya cambiado ya dice algo... La forma de entrar del capital ha cambiado... Durante los últimos años, cuando se hablaba de la entrada de las instituciones, la conversación giraba en torno a cuántos bitcoins habían comprado... Esta vez, el dinero entra en el capital: compra lo que está empezando a convertirse en la plataforma de intercambio...
Vale la pena repasar uno por uno los perfiles de la lista... Circle emite USDC; Ripple opera una red de pagos y también emite RLUSD; Standard Chartered es el custodio del fondo de bonos del Tesoro tokenizados BUIDL de BlackRock; y QRT es una contraparte institucional que proporciona liquidez a la plataforma... Juntos, estos cuatro actores conforman un conducto para el flujo de fondos en la cadena: desde la emisión hasta los pagos, la custodia y la creación de mercado...
La verdadera gran jugada está en otro frente... La empresa conjunta de esta plataforma e ICE presentó esta semana una solicitud para ofrecer, dentro del marco de la SEC, negociación de acciones estadounidenses tokenizadas las 24 horas del día. En la primera fase incluiría 63 empresas estadounidenses; las operaciones se liquidarían con su propia red de capa 2 y stablecoins, y las acciones conservarían los derechos a dividendos y voto...
En otras palabras, sus rivales ya no son otras plataformas de intercambio, sino las firmas de corretaje y las bolsas de valores... En la misma línea, la empresa matriz de otra bolsa también está invirtiendo fuertemente en infraestructura financiera...
Pero aún queda una incógnita... Macquarie señaló el martes que el funcionamiento de este sistema dependerá de que se consiga reunir suficientes empresas, inversores y creadores de mercado para que los precios sean fiables durante todo el día... Más importante aún: la SEC ha concedido una exención temporal, pero nadie sabe si las reglas se mantendrán. Por eso, las instituciones no quieren gastar dinero por adelantado para conectar sus sistemas... TD Securities expresó la misma preocupación el lunes...
Por eso, según Macquarie, es más probable que la demanda inicial provenga de inversores minoristas que de instituciones...
Lo que esta ronda de financiación compra realmente no es la valoración actual, sino una posición para el día en que las reglas entren en vigor... Lo que hay que vigilar no es cuánto dinero ha recaudado, sino si esa exención temporal se volverá permanente cuando venza... Si se convierte en algo permanente, los presupuestos de las instituciones que hoy siguen esperando empezarán a movilizarse de verdad...
Otra plataforma de intercambio acaba de recibir una inversión. Si se mira solo esta noticia, no parece gran cosa... Pero cuando se repasa la lista de inversores, la cosa cambia... Quienes ponen el dinero no son especuladores del mundo cripto, sino una empresa que emite stablecoins, otra dedicada a los pagos transfronterizos, el brazo de capital riesgo de un banco histórico y una firma cuantitativa...
💰 了解最新交易计划
La plataforma de negociación anunció el martes que había cerrado una nueva ronda de financiación. No reveló el importe, pero su valoración pre-money es de 25.000 millones de dólares... Los inversores son Circle, Ripple, la firma cuantitativa QRT y SC Ventures, el brazo de capital riesgo de Standard Chartered... La valoración es la misma que en la ronda de marzo; no ha subido... En aquella ronda invirtió ICE, la empresa matriz de la Bolsa de Nueva York...
Que la valoración no haya cambiado ya dice algo... La forma de entrar del capital ha cambiado... Durante los últimos años, cuando se hablaba de la entrada de las instituciones, la conversación giraba en torno a cuántos bitcoins habían comprado... Esta vez, el dinero entra en el capital: compra lo que está empezando a convertirse en la plataforma de intercambio...
Vale la pena repasar uno por uno los perfiles de la lista... Circle emite USDC; Ripple opera una red de pagos y también emite RLUSD; Standard Chartered es el custodio del fondo de bonos del Tesoro tokenizados BUIDL de BlackRock; y QRT es una contraparte institucional que proporciona liquidez a la plataforma... Juntos, estos cuatro actores conforman un conducto para el flujo de fondos en la cadena: desde la emisión hasta los pagos, la custodia y la creación de mercado...
La verdadera gran jugada está en otro frente... La empresa conjunta de esta plataforma e ICE presentó esta semana una solicitud para ofrecer, dentro del marco de la SEC, negociación de acciones estadounidenses tokenizadas las 24 horas del día. En la primera fase incluiría 63 empresas estadounidenses; las operaciones se liquidarían con su propia red de capa 2 y stablecoins, y las acciones conservarían los derechos a dividendos y voto...
En otras palabras, sus rivales ya no son otras plataformas de intercambio, sino las firmas de corretaje y las bolsas de valores... En la misma línea, la empresa matriz de otra bolsa también está invirtiendo fuertemente en infraestructura financiera...
Pero aún queda una incógnita... Macquarie señaló el martes que el funcionamiento de este sistema dependerá de que se consiga reunir suficientes empresas, inversores y creadores de mercado para que los precios sean fiables durante todo el día... Más importante aún: la SEC ha concedido una exención temporal, pero nadie sabe si las reglas se mantendrán. Por eso, las instituciones no quieren gastar dinero por adelantado para conectar sus sistemas... TD Securities expresó la misma preocupación el lunes...
Por eso, según Macquarie, es más probable que la demanda inicial provenga de inversores minoristas que de instituciones...
Lo que esta ronda de financiación compra realmente no es la valoración actual, sino una posición para el día en que las reglas entren en vigor... Lo que hay que vigilar no es cuánto dinero ha recaudado, sino si esa exención temporal se volverá permanente cuando venza... Si se convierte en algo permanente, los presupuestos de las instituciones que hoy siguen esperando empezarán a movilizarse de verdad...
131
·
--
#美联储10月维持利率概率升至82.3%
Primero, la conclusión: en este ciclo el dinero está volviendo de la IA a las criptomonedas, pero puede que Bitcoin no sea quien lo reciba...
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Raoul Pal, fundador de Real Vision, dio su opinión en un pódcast de Cointelegraph. Dijo que el capital está fluyendo de la IA hacia las criptomonedas, pero que las compuertas aún no se han abierto de verdad. El índice del dólar sigue cerca de sus máximos del año, el rendimiento de los bonos del Tesoro a diez años volvió a superar el 5 % en septiembre y la Reserva Federal volvió a subir los tipos 25 puntos básicos. Mientras el dólar no baje, la liquidez no fluirá con facilidad.
Lo que más me interesa es la segunda parte de lo que dijo. Pal cree que Bitcoin probablemente captará poco de la actividad económica que generen los agentes de IA; es más probable que el dinero se dirija a lugares donde puedan ejecutarse contratos inteligentes, como Ethereum y Solana. La lógica es muy sencilla: los agentes de IA necesitan pagar por contenido y lo hacen con stablecoins. En junio, Amazon Cloud lanzó una función que permite a los creadores de contenido cobrar a los rastreadores de IA; los pagos se liquidan mediante un protocolo llamado x402, que funciona sobre USDC en Base. Ese dinero circula mediante contratos, no mediante transferencias.
Bitcoin tampoco se ha quedado de brazos cruzados. Entre el 19 y el 25 de agosto, BTC subió alrededor de un 25 % y llegó a los 80 000, mientras que Nvidia encadenó siete sesiones bursátiles a la baja. Pal dijo que esa es la huella que deja la rotación de liquidez: el dinero se mueve dentro del mercado, pero todavía no hay suficiente para alimentar a la vez dos narrativas.
Esto nos lleva a uno de los aspectos más interesantes de su análisis. Su escenario ideal es que el dólar se debilite, la curva de rendimientos se empine y los bancos vuelvan a expandir sus balances y a conceder préstamos. En un escenario menos favorable, las acciones de IA se moverían lateralmente y los fondos irían filtrándose poco a poco hacia las criptomonedas. También advirtió expresamente que un verdadero desplome de la IA no sería una buena noticia: el estallido de la burbuja indicaría que se está retirando liquidez, y las criptomonedas tampoco despegarían.
También se puso sobre la mesa el orden entre Ethereum y Solana. El mes pasado, Kyle Samani, de Multicoin, dijo que SOL superaría a ETH en capitalización de mercado durante este ciclo. Pal le pidió que no se apresurara: Ethereum tiene una base de capital más sólida y no será fácil que Solana lo adelante. Los datos muestran que cada una lleva la delantera en distintos aspectos: Solana tuvo alrededor de 3,2 millones de direcciones activas en las últimas 24 horas, frente a apenas unas 380 000 en Ethereum.
Lo que realmente vale la pena vigilar es la tendencia principal. Mientras el índice del dólar siga cerca de su máximo anual, el semáforo verde del que habla Pal no se encenderá y solo se desviará un pequeño bocado del plato de la IA. Y si las operaciones vinculadas a la IA pasan a moverse lateralmente, o si el dólar realmente se debilita, lo más probable es que Bitcoin no sea el primero en recibir ese dinero...
#美联储10月维持利率概率升至82.3%
Primero, la conclusión: en este ciclo el dinero está volviendo de la IA a las criptomonedas, pero puede que Bitcoin no sea quien lo reciba...
📢 进群蹲一手消息
Raoul Pal, fundador de Real Vision, dio su opinión en un pódcast de Cointelegraph. Dijo que el capital está fluyendo de la IA hacia las criptomonedas, pero que las compuertas aún no se han abierto de verdad. El índice del dólar sigue cerca de sus máximos del año, el rendimiento de los bonos del Tesoro a diez años volvió a superar el 5 % en septiembre y la Reserva Federal volvió a subir los tipos 25 puntos básicos. Mientras el dólar no baje, la liquidez no fluirá con facilidad.
Lo que más me interesa es la segunda parte de lo que dijo. Pal cree que Bitcoin probablemente captará poco de la actividad económica que generen los agentes de IA; es más probable que el dinero se dirija a lugares donde puedan ejecutarse contratos inteligentes, como Ethereum y Solana. La lógica es muy sencilla: los agentes de IA necesitan pagar por contenido y lo hacen con stablecoins. En junio, Amazon Cloud lanzó una función que permite a los creadores de contenido cobrar a los rastreadores de IA; los pagos se liquidan mediante un protocolo llamado x402, que funciona sobre USDC en Base. Ese dinero circula mediante contratos, no mediante transferencias.
Bitcoin tampoco se ha quedado de brazos cruzados. Entre el 19 y el 25 de agosto, BTC subió alrededor de un 25 % y llegó a los 80 000, mientras que Nvidia encadenó siete sesiones bursátiles a la baja. Pal dijo que esa es la huella que deja la rotación de liquidez: el dinero se mueve dentro del mercado, pero todavía no hay suficiente para alimentar a la vez dos narrativas.
Esto nos lleva a uno de los aspectos más interesantes de su análisis. Su escenario ideal es que el dólar se debilite, la curva de rendimientos se empine y los bancos vuelvan a expandir sus balances y a conceder préstamos. En un escenario menos favorable, las acciones de IA se moverían lateralmente y los fondos irían filtrándose poco a poco hacia las criptomonedas. También advirtió expresamente que un verdadero desplome de la IA no sería una buena noticia: el estallido de la burbuja indicaría que se está retirando liquidez, y las criptomonedas tampoco despegarían.
También se puso sobre la mesa el orden entre Ethereum y Solana. El mes pasado, Kyle Samani, de Multicoin, dijo que SOL superaría a ETH en capitalización de mercado durante este ciclo. Pal le pidió que no se apresurara: Ethereum tiene una base de capital más sólida y no será fácil que Solana lo adelante. Los datos muestran que cada una lleva la delantera en distintos aspectos: Solana tuvo alrededor de 3,2 millones de direcciones activas en las últimas 24 horas, frente a apenas unas 380 000 en Ethereum.
Lo que realmente vale la pena vigilar es la tendencia principal. Mientras el índice del dólar siga cerca de su máximo anual, el semáforo verde del que habla Pal no se encenderá y solo se desviará un pequeño bocado del plato de la IA. Y si las operaciones vinculadas a la IA pasan a moverse lateralmente, o si el dólar realmente se debilita, lo más probable es que Bitcoin no sea el primero en recibir ese dinero...
622
·
--
La mayoría de la gente mira las cuotas de los mercados de predicción... Pero lo que realmente determina hasta dónde pueden llegar es la capa de contratos que tienen debajo, que casi nadie lee... Este comunicado no menciona ni una sola cuota; solo dice que van a cambiar los contratos. Precisamente por eso vale la pena detenerse a echarle un vistazo...
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Polymarket lanzó Protocol V2 el lunes... El colateral se unificará en un token llamado pUSD, respaldado uno a uno por USDC... Las posiciones se gestionarán mediante un solo contrato y distintos tipos de mercados compartirán un mismo exchange... Por ahora, se está probando en un pequeño número de mercados reales. La prueba concluirá el 30 de octubre, y el objetivo para el 2 de noviembre es que todos los mercados nuevos pasen a V2...
Lo que se reemplaza es el código antiguo de 2019... Con aquella estructura, cada vez que se añadía una modalidad nueva había que desplegar otro lote de contratos, y todo se volvía cada vez más pesado... La nueva versión adopta contratos actualizables y conecta las fuentes de liquidación con OracleAggregator, que puede integrarse tanto con UMA como con Chainlink... Las auditorías estuvieron a cargo de Cantina, Quantstamp y Zellic; también se hizo una verificación formal y se ofreció una recompensa de hasta 5 millones de dólares por encontrar vulnerabilidades... Esta configuración no está pensada para los pequeños inversores, sino para el capital institucional que se prepara para entrar...
Si se pone este cambio en el contexto de una cadena más amplia, la dirección queda clara... A los mercados de predicción nunca les ha faltado tráfico: lo que les falta es una capa de liquidación... Cuando las posiciones, el colateral y los datos de resultados puedan trasladarse entre cadenas, dejarán de ser una aplicación en una cadena concreta y se convertirán en una capa de infraestructura que otros podrán utilizar... Las stablecoins buscan licencias, los activos del mundo real se están tokenizando y ahora hasta las apuestas quieren convertirse en redes de liquidación... El dinero siempre se desplaza hacia la capa que puede cobrar comisiones...
Pero conviene estar atentos... No han dado ningún calendario para el lanzamiento entre cadenas ni han dicho qué redes admitirán... Las posiciones actuales tampoco se migrarán automáticamente, así que los usuarios tendrán que volver a autorizar el contrato... Lo que realmente vale la pena vigilar no es el día en que se lance V2, sino si, después de unificar el colateral, otra plataforma adopta este estándar... Si eso ocurre, los mercados de predicción dejarán de competir por las cuotas y pasarán a competir por el control de la liquidación...
La mayoría de la gente mira las cuotas de los mercados de predicción... Pero lo que realmente determina hasta dónde pueden llegar es la capa de contratos que tienen debajo, que casi nadie lee... Este comunicado no menciona ni una sola cuota; solo dice que van a cambiar los contratos. Precisamente por eso vale la pena detenerse a echarle un vistazo...
📢 消息第一时间
Polymarket lanzó Protocol V2 el lunes... El colateral se unificará en un token llamado pUSD, respaldado uno a uno por USDC... Las posiciones se gestionarán mediante un solo contrato y distintos tipos de mercados compartirán un mismo exchange... Por ahora, se está probando en un pequeño número de mercados reales. La prueba concluirá el 30 de octubre, y el objetivo para el 2 de noviembre es que todos los mercados nuevos pasen a V2...
Lo que se reemplaza es el código antiguo de 2019... Con aquella estructura, cada vez que se añadía una modalidad nueva había que desplegar otro lote de contratos, y todo se volvía cada vez más pesado... La nueva versión adopta contratos actualizables y conecta las fuentes de liquidación con OracleAggregator, que puede integrarse tanto con UMA como con Chainlink... Las auditorías estuvieron a cargo de Cantina, Quantstamp y Zellic; también se hizo una verificación formal y se ofreció una recompensa de hasta 5 millones de dólares por encontrar vulnerabilidades... Esta configuración no está pensada para los pequeños inversores, sino para el capital institucional que se prepara para entrar...
Si se pone este cambio en el contexto de una cadena más amplia, la dirección queda clara... A los mercados de predicción nunca les ha faltado tráfico: lo que les falta es una capa de liquidación... Cuando las posiciones, el colateral y los datos de resultados puedan trasladarse entre cadenas, dejarán de ser una aplicación en una cadena concreta y se convertirán en una capa de infraestructura que otros podrán utilizar... Las stablecoins buscan licencias, los activos del mundo real se están tokenizando y ahora hasta las apuestas quieren convertirse en redes de liquidación... El dinero siempre se desplaza hacia la capa que puede cobrar comisiones...
Pero conviene estar atentos... No han dado ningún calendario para el lanzamiento entre cadenas ni han dicho qué redes admitirán... Las posiciones actuales tampoco se migrarán automáticamente, así que los usuarios tendrán que volver a autorizar el contrato... Lo que realmente vale la pena vigilar no es el día en que se lance V2, sino si, después de unificar el colateral, otra plataforma adopta este estándar... Si eso ocurre, los mercados de predicción dejarán de competir por las cuotas y pasarán a competir por el control de la liquidación...
201
·
--
Hong Kong volvió a repasar el calendario de las licencias cripto, y muchos lo tomarán como más de lo mismo... Pero lo que realmente cambia esta vez no son las fechas, sino a quiénes se propone conceder las licencias: ya no solo a los exchanges, sino también a quienes gestionan el dinero...
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Primero, los hechos... El secretario de Servicios Financieros y del Tesoro de Hong Kong, Christopher Hui, dijo el lunes en una sesión informativa sobre políticas que el Gobierno presentará este año un proyecto de ley de enmienda para establecer un régimen de licencias que abarque cuatro tipos de actividades: negociación, custodia, asesoramiento y gestión de activos digitales... Ya había mencionado este plan en enero; entonces dijo que el proyecto se presentaría antes de finales de 2026. Ese mismo mes, la Autoridad Monetaria de Hong Kong ya estaba tramitando solicitudes de licencia de emisores de stablecoins, y en abril se concedieron las primeras licencias a Anchorpoint Financial y HSBC...
La mayoría ve esto como otro paso adelante de Hong Kong en materia de cumplimiento normativo cripto... Pero, al separar las cuatro categorías, el panorama cambia...
La negociación y la custodia son la puerta de entrada al mercado; el asesoramiento y la gestión son la puerta de entrada del capital... Las dos primeras categorías determinan si una plataforma puede abrir sus puertas; las dos últimas, si se puede confiar el dinero de terceros a una entidad con licencia para que lo gestione... En otras palabras, el foco de la regulación está pasando de si la negociación cumple las normas a quién se le confía realmente la gestión del dinero...
Eso es lo que Hong Kong realmente quiere atraer... Hasta ahora, gran parte del dinero asiático que entraba y salía del mundo cripto lo hacía a través de canales extraterritoriales: en teoría, nadie los regulaba y, en la práctica, si algo salía mal, tampoco había nadie que respondiera... Ahora se trata de trasladar esos canales a la luz pública y de incluir la custodia y la gestión de activos en el marco de las licencias, para que el dinero de las family offices y las instituciones tenga un destino que pueda figurar en los informes de cumplimiento normativo...
Por otro lado, sirve hacer una comparación... Lo que está haciendo estos días el regulador estadounidense es retirar la norma de declaración para los monederos privados por importes de 10.000 dólares, que llevaba años en suspenso... Un lado está restringiendo el acceso y el otro lo está liberalizando; ambos tienen en la mira el mismo dinero, pero cada uno ha elegido una válvula diferente...
Para el mercado, este tipo de noticias no hará que los precios suban de inmediato... Pero la dirección de la rotación del capital suele quedar reflejada primero en las normas... Una vez que la custodia y la gestión de activos cuenten con estructuras que cumplan la normativa, cambiará el perfil del dinero que entra: dejará de ser capital especulativo de corto plazo para convertirse en capital dispuesto a quedarse...
Lo que realmente vale la pena vigilar son dos cosas... Primero, si el proyecto de ley de enmienda se presenta de verdad este año. Segundo, quiénes recibirán las primeras licencias de estas cuatro categorías... Si entre los primeros aparecen instituciones financieras tradicionales y no plataformas nativas del mundo cripto, entonces Hong Kong no busca unos cuantos exchanges, sino convertirse en la puerta de entrada y salida del capital asiático hacia los activos digitales...
Un último giro... Cuanto más alto sea el umbral, más costoso será cumplir la normativa; las instituciones pequeñas y medianas no podrán asumirlo y se verán empujadas de vuelta al extranjero... Llegado ese momento, habrá que ver la lista, no los documentos de política, para saber si esta puerta está invitando a entrar al capital o si, en silencio, está reduciendo las opciones...
Hong Kong volvió a repasar el calendario de las licencias cripto, y muchos lo tomarán como más de lo mismo... Pero lo que realmente cambia esta vez no son las fechas, sino a quiénes se propone conceder las licencias: ya no solo a los exchanges, sino también a quienes gestionan el dinero...
📢 盘面异动群里说
Primero, los hechos... El secretario de Servicios Financieros y del Tesoro de Hong Kong, Christopher Hui, dijo el lunes en una sesión informativa sobre políticas que el Gobierno presentará este año un proyecto de ley de enmienda para establecer un régimen de licencias que abarque cuatro tipos de actividades: negociación, custodia, asesoramiento y gestión de activos digitales... Ya había mencionado este plan en enero; entonces dijo que el proyecto se presentaría antes de finales de 2026. Ese mismo mes, la Autoridad Monetaria de Hong Kong ya estaba tramitando solicitudes de licencia de emisores de stablecoins, y en abril se concedieron las primeras licencias a Anchorpoint Financial y HSBC...
La mayoría ve esto como otro paso adelante de Hong Kong en materia de cumplimiento normativo cripto... Pero, al separar las cuatro categorías, el panorama cambia...
La negociación y la custodia son la puerta de entrada al mercado; el asesoramiento y la gestión son la puerta de entrada del capital... Las dos primeras categorías determinan si una plataforma puede abrir sus puertas; las dos últimas, si se puede confiar el dinero de terceros a una entidad con licencia para que lo gestione... En otras palabras, el foco de la regulación está pasando de si la negociación cumple las normas a quién se le confía realmente la gestión del dinero...
Eso es lo que Hong Kong realmente quiere atraer... Hasta ahora, gran parte del dinero asiático que entraba y salía del mundo cripto lo hacía a través de canales extraterritoriales: en teoría, nadie los regulaba y, en la práctica, si algo salía mal, tampoco había nadie que respondiera... Ahora se trata de trasladar esos canales a la luz pública y de incluir la custodia y la gestión de activos en el marco de las licencias, para que el dinero de las family offices y las instituciones tenga un destino que pueda figurar en los informes de cumplimiento normativo...
Por otro lado, sirve hacer una comparación... Lo que está haciendo estos días el regulador estadounidense es retirar la norma de declaración para los monederos privados por importes de 10.000 dólares, que llevaba años en suspenso... Un lado está restringiendo el acceso y el otro lo está liberalizando; ambos tienen en la mira el mismo dinero, pero cada uno ha elegido una válvula diferente...
Para el mercado, este tipo de noticias no hará que los precios suban de inmediato... Pero la dirección de la rotación del capital suele quedar reflejada primero en las normas... Una vez que la custodia y la gestión de activos cuenten con estructuras que cumplan la normativa, cambiará el perfil del dinero que entra: dejará de ser capital especulativo de corto plazo para convertirse en capital dispuesto a quedarse...
Lo que realmente vale la pena vigilar son dos cosas... Primero, si el proyecto de ley de enmienda se presenta de verdad este año. Segundo, quiénes recibirán las primeras licencias de estas cuatro categorías... Si entre los primeros aparecen instituciones financieras tradicionales y no plataformas nativas del mundo cripto, entonces Hong Kong no busca unos cuantos exchanges, sino convertirse en la puerta de entrada y salida del capital asiático hacia los activos digitales...
Un último giro... Cuanto más alto sea el umbral, más costoso será cumplir la normativa; las instituciones pequeñas y medianas no podrán asumirlo y se verán empujadas de vuelta al extranjero... Llegado ese momento, habrá que ver la lista, no los documentos de política, para saber si esta puerta está invitando a entrar al capital o si, en silencio, está reduciendo las opciones...
4
1
8
7.7k
·
--
Todo el mercado espera a que Bitcoin elija una dirección: ¿romperá los 84000 o no? Pero el dinero que realmente se movió en las últimas 24 horas ni siquiera estaba en este mercado..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
La mayoría tiene los ojos puestos en BTC, estancado cerca de 85900, con un mínimo intradía de 85000.. El analista Kuptsikevich fue muy directo: si rompe los 84000, ganan los bajistas; si cae por debajo de 83000, prácticamente quedará confirmado y Bitcoin podría llegar pronto a 80000..
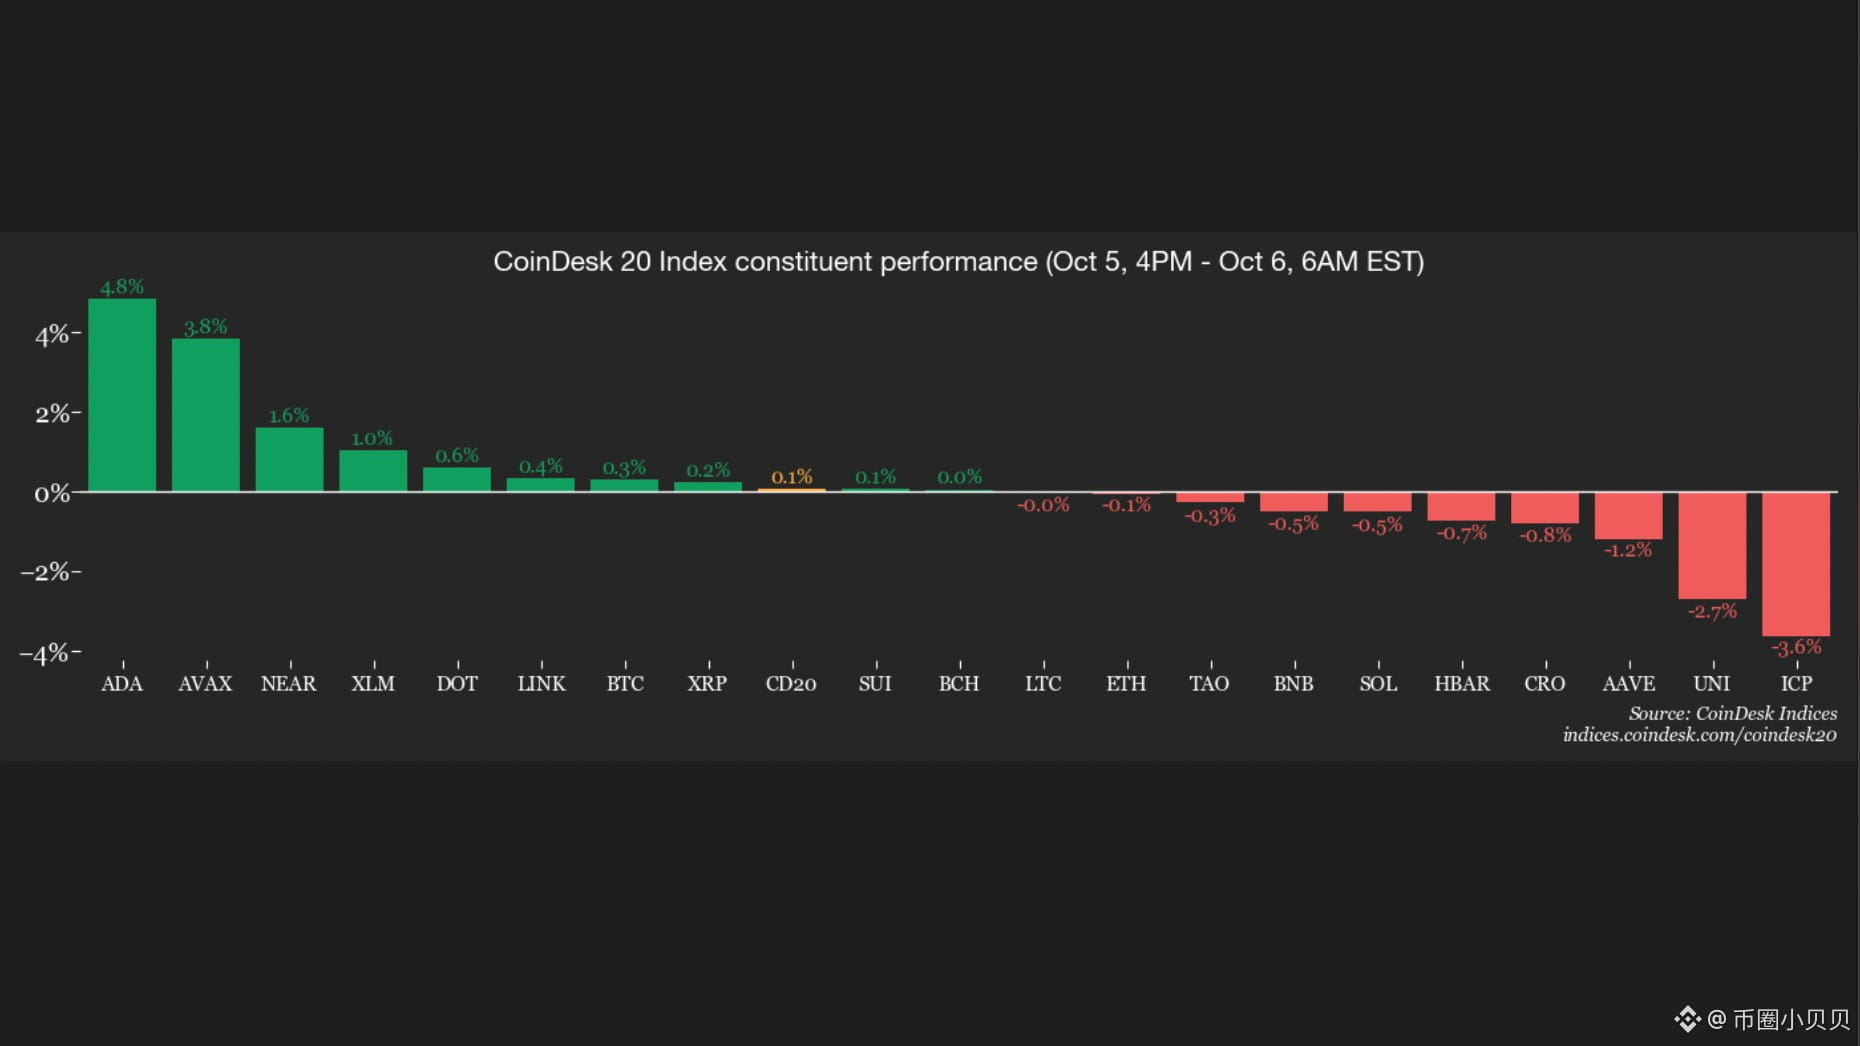
Pero, al mismo tiempo, las monedas de baja capitalización ya se están moviendo a escondidas.. BTW, de Bitway, subió un 25% en 24 horas y un 170% en los últimos treinta días. Es una L1 compatible con Bitcoin, con PoS y DeFi.. También subieron FIL, de Filecoin, un 12%, y ZRO, de LayerZero, un 10%; ambas han ganado más del 50% en las últimas cuatro semanas. NIGHT, de Midnight, también sumó un 8%..
Hay un detalle que muchos no han notado.. El interés abierto de BTC en los exchanges se mantuvo prácticamente plano en 21.900 millones de dólares, pero la tasa de financiación bajó de un rango del 4 al 10% a uno del 0 al 5% anualizado.. Esto significa que esta subida no se debe a una acumulación de apalancamiento, sino a que el capital existente está cambiando de lugar.. El dinero no ha salido del mercado; simplemente se ha desplazado de las monedas grandes a las más pequeñas para buscar mayor potencial..
Incluso entre las monedas más pequeñas hay diferencias.. Las monedas de privacidad se han mantenido estables estos dos días, en vez de caer: Monero subió a 557 dólares y Zcash volvió a superar los 1350 dólares.. NEAR ganó un 4,5% en un día y llegó a 5,25 dólares. En cambio, RAIN cayó más de un 5% por la liberación de oferta y la toma de ganancias, y fue la que más bajó hoy.. En esta misma rotación, algunas monedas salen ganando y otras simplemente se dejan arrastrar hacia abajo..
Lo que realmente vale la pena vigilar son dos niveles.. El primero es 84000: si se rompe antes que nada, las monedas pequeñas con mayor beta suelen ser las primeras en retroceder, y esta racha independiente podría deshacerse en cuestión de días.. El otro es 87150, señalado en el mapa de liquidaciones, donde se acumulan muchas posiciones.. Si primero se supera al alza, la rotación de capital podría volver a extenderse desde las monedas pequeñas hacia las grandes..
Así que la pregunta ahora no es si Bitcoin va a caer, sino cuánto tiempo piensa quedarse este dinero en las monedas más pequeñas.. Cuando las grandes se mueven lateralmente, el capital siempre tiende a buscar potencial en los extremos del mercado, pero ese potencial siempre funciona en ambas direcciones..
Todo el mercado espera a que Bitcoin elija una dirección: ¿romperá los 84000 o no? Pero el dinero que realmente se movió en las últimas 24 horas ni siquiera estaba en este mercado..
🔄 进群看资金动向
La mayoría tiene los ojos puestos en BTC, estancado cerca de 85900, con un mínimo intradía de 85000.. El analista Kuptsikevich fue muy directo: si rompe los 84000, ganan los bajistas; si cae por debajo de 83000, prácticamente quedará confirmado y Bitcoin podría llegar pronto a 80000..
Pero, al mismo tiempo, las monedas de baja capitalización ya se están moviendo a escondidas.. BTW, de Bitway, subió un 25% en 24 horas y un 170% en los últimos treinta días. Es una L1 compatible con Bitcoin, con PoS y DeFi.. También subieron FIL, de Filecoin, un 12%, y ZRO, de LayerZero, un 10%; ambas han ganado más del 50% en las últimas cuatro semanas. NIGHT, de Midnight, también sumó un 8%..
Hay un detalle que muchos no han notado.. El interés abierto de BTC en los exchanges se mantuvo prácticamente plano en 21.900 millones de dólares, pero la tasa de financiación bajó de un rango del 4 al 10% a uno del 0 al 5% anualizado.. Esto significa que esta subida no se debe a una acumulación de apalancamiento, sino a que el capital existente está cambiando de lugar.. El dinero no ha salido del mercado; simplemente se ha desplazado de las monedas grandes a las más pequeñas para buscar mayor potencial..
Incluso entre las monedas más pequeñas hay diferencias.. Las monedas de privacidad se han mantenido estables estos dos días, en vez de caer: Monero subió a 557 dólares y Zcash volvió a superar los 1350 dólares.. NEAR ganó un 4,5% en un día y llegó a 5,25 dólares. En cambio, RAIN cayó más de un 5% por la liberación de oferta y la toma de ganancias, y fue la que más bajó hoy.. En esta misma rotación, algunas monedas salen ganando y otras simplemente se dejan arrastrar hacia abajo..
Lo que realmente vale la pena vigilar son dos niveles.. El primero es 84000: si se rompe antes que nada, las monedas pequeñas con mayor beta suelen ser las primeras en retroceder, y esta racha independiente podría deshacerse en cuestión de días.. El otro es 87150, señalado en el mapa de liquidaciones, donde se acumulan muchas posiciones.. Si primero se supera al alza, la rotación de capital podría volver a extenderse desde las monedas pequeñas hacia las grandes..
Así que la pregunta ahora no es si Bitcoin va a caer, sino cuánto tiempo piensa quedarse este dinero en las monedas más pequeñas.. Cuando las grandes se mueven lateralmente, el capital siempre tiende a buscar potencial en los extremos del mercado, pero ese potencial siempre funciona en ambas direcciones..
739
·
--
Todo el mundo está hablando de por qué BTC no logra superar los 87000. A mí me interesa más hablar de otra cosa que ocurrió discretamente en la cadena al mismo tiempo..
[📊 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
Durante la última semana, salieron de Binance más de 23137 BTC, la mayor salida neta semanal desde junio de 2023.. Si ampliamos un poco el período, desde el 20 de septiembre hasta ahora, las reservas de bitcoin de Binance han caído en casi 40000 BTC..
La primera reacción de mucha gente es entrar en pánico y pensar que las ballenas están huyendo.. Pero la dirección es justo la contraria: históricamente, retirar bitcoins de los exchanges se ha interpretado más como una señal de tenencia a largo plazo que como una venta a corto plazo.. CryptoQuant opina lo mismo: retirar monedas significa guardarlas en billeteras frías y, por tanto, reducir la presión vendedora en el mercado..
Más importante aún es otro dato.. Durante ese mismo período, aumentaron notablemente las stablecoins que las direcciones con grandes cantidades depositaron en Binance. Las entradas acumuladas en 30 días pasaron de 21.700 millones a mediados de agosto a 30.500 millones a finales de septiembre, un aumento de alrededor del 40%..
Por un lado, los bitcoins salen de los exchanges; por el otro, las stablecoins hacen fila para entrar.. Al juntar ambas cosas, la situación se ve distinta: el dinero no se ha ido, simplemente ha cambiado de lugar y está esperando.. Las stablecoins son pólvora seca: depositarlas es prepararse para apretar el gatillo..
La última vez que vimos algo parecido fue en junio de 2023. Entonces, las salidas semanales rozaron los 45000 BTC y, después, BTC subió de 26300 a 30500. Por eso, algunos empiezan a comparar este movimiento con la fase de acumulación del final de un mercado bajista..
Pero hay un detalle que no debemos pasar por alto.. Las entradas de stablecoins de las ballenas alcanzaron un máximo de 61.000 millones en octubre y luego fueron cayendo. El repunte actual parte de un mínimo, así que el ritmo no es exactamente igual al de la vez anterior..
Es decir, esto se parece más a una segunda entrada que a una primera carrera por acumular.. Si las stablecoins siguen entrando pero el precio permanece estancado, entonces sí habrá que estar alerta: podría significar que grandes capitales están intercambiando posiciones discretamente..
Lo que de verdad vale la pena vigilar es el precio de apertura de 2026, en 87570.. Ya ha frenado a BTC varias veces; si logra superarlo, es muy probable que se mueva el dinero que está esperando para entrar..
Por el contrario, si primero se rompe el límite inferior de la zona de 82500, esta historia tendrá otro desenlace..
Todo el mundo está hablando de por qué BTC no logra superar los 87000. A mí me interesa más hablar de otra cosa que ocurrió discretamente en la cadena al mismo tiempo..
📊 进群看我盯的点
Durante la última semana, salieron de Binance más de 23137 BTC, la mayor salida neta semanal desde junio de 2023.. Si ampliamos un poco el período, desde el 20 de septiembre hasta ahora, las reservas de bitcoin de Binance han caído en casi 40000 BTC..
La primera reacción de mucha gente es entrar en pánico y pensar que las ballenas están huyendo.. Pero la dirección es justo la contraria: históricamente, retirar bitcoins de los exchanges se ha interpretado más como una señal de tenencia a largo plazo que como una venta a corto plazo.. CryptoQuant opina lo mismo: retirar monedas significa guardarlas en billeteras frías y, por tanto, reducir la presión vendedora en el mercado..
Más importante aún es otro dato.. Durante ese mismo período, aumentaron notablemente las stablecoins que las direcciones con grandes cantidades depositaron en Binance. Las entradas acumuladas en 30 días pasaron de 21.700 millones a mediados de agosto a 30.500 millones a finales de septiembre, un aumento de alrededor del 40%..
Por un lado, los bitcoins salen de los exchanges; por el otro, las stablecoins hacen fila para entrar.. Al juntar ambas cosas, la situación se ve distinta: el dinero no se ha ido, simplemente ha cambiado de lugar y está esperando.. Las stablecoins son pólvora seca: depositarlas es prepararse para apretar el gatillo..
La última vez que vimos algo parecido fue en junio de 2023. Entonces, las salidas semanales rozaron los 45000 BTC y, después, BTC subió de 26300 a 30500. Por eso, algunos empiezan a comparar este movimiento con la fase de acumulación del final de un mercado bajista..
Pero hay un detalle que no debemos pasar por alto.. Las entradas de stablecoins de las ballenas alcanzaron un máximo de 61.000 millones en octubre y luego fueron cayendo. El repunte actual parte de un mínimo, así que el ritmo no es exactamente igual al de la vez anterior..
Es decir, esto se parece más a una segunda entrada que a una primera carrera por acumular.. Si las stablecoins siguen entrando pero el precio permanece estancado, entonces sí habrá que estar alerta: podría significar que grandes capitales están intercambiando posiciones discretamente..
Lo que de verdad vale la pena vigilar es el precio de apertura de 2026, en 87570.. Ya ha frenado a BTC varias veces; si logra superarlo, es muy probable que se mueva el dinero que está esperando para entrar..
Por el contrario, si primero se rompe el límite inferior de la zona de 82500, esta historia tendrá otro desenlace..
4k
·
--
Llevar a la cadena una empresa que aún no ha salido a bolsa suena como darle a la gente corriente una entrada para acceder antes que los demás... Pero esta vez, lo que realmente se ofrece no son acciones de esa empresa, sino un pagaré que solo se hará efectivo en un momento determinado...
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
La plataforma de tokenización de activos Ondo Finance lanzó Ondo Private Markets. El primer producto está vinculado a una empresa de inteligencia artificial pre-IPO cuyo nombre no se ha revelado. El rendimiento del pagaré no depende de las fluctuaciones en tiempo real del precio de las acciones, sino del valor que finalmente alcance cada acción ordinaria de la empresa cuando se produzca un evento de liquidez calificado, es decir, una salida a bolsa o una adquisición...
En otras palabras, los compradores obtienen exposición económica, no la condición de accionistas... No tienen derecho a voto ni figuran en el registro de accionistas... Los inversores acreditados pueden guardarlo en una cartera de autocustodia o negociarlo las 24 horas en el mercado secundario... Ondo afirma que los primeros pagarés empezarán a negociarse esta semana y que después incorporará sectores como la robótica, la ciberseguridad y la biotecnología...
La mayoría verá esto como otro nuevo producto tokenizado... Lo que realmente merece atención es que ha cambiado el lugar que ocupa en el escaparate... Durante los últimos dos años, la cadena ha albergado básicamente activos de los mercados públicos: bonos del Tesoro estadounidense, fondos del mercado monetario, acciones y ETF. La oferta propia de Ondo de acciones y ETF estadounidenses tokenizados ya abarca más de 450 activos y supera los 1.000 millones de dólares en valor bloqueado; al menos, todos estos activos tienen cotizaciones públicas diarias...
Ahora, al adentrarse en el capital privado, es como si el rincón menos transparente y menos líquido del mercado se colocara en un escaparate donde se puede negociar las 24 horas... Al mismo tiempo, Robinhood invirtió este abril 75 millones de dólares para comprar acciones ordinarias de OpenAI y ofrecer exposición a los inversores minoristas; Citi también está construyendo un mercado blockchain para acciones de empresas privadas. La dirección es la misma...
También cambia la naturaleza del riesgo... Si compras un token al contado, te preocupa el precio... Si compras este pagaré, debes preocuparte por dos cosas: quién determina cuánto vale y con qué reglas, y cuándo podrás salir de verdad... El rendimiento no se materializa hasta que se produce un evento de liquidez calificado; podría ser el año que viene o dentro de tres o cuatro años. Sin embargo, en la cartera parece algo que se puede vender en cualquier momento...
Desde la perspectiva de la rotación de capital, esto consiste en dividir las elevadas valoraciones del mercado primario en pequeñas participaciones transferibles... La gente corriente normalmente no podía acceder al mercado primario de la IA; ahora tiene un comprobante que le permite posicionarse antes, y es natural que el capital marginal encuentre motivos para entrar...
Así que quizá lo que realmente merece atención no sea quién es la empresa de IA de esta primera tanda... Sino si los precios de estos pagarés en el mercado secundario transmitirán a la gente, antes y de forma más directa que el mercado primario, que las valoraciones de la IA empiezan a aflojarse... Cuando alguien descubra que poder vender y conseguir vender son dos cosas distintas, la prima de este rincón suele ser lo primero que llega y lo primero que se marcha...
Llevar a la cadena una empresa que aún no ha salido a bolsa suena como darle a la gente corriente una entrada para acceder antes que los demás... Pero esta vez, lo que realmente se ofrece no son acciones de esa empresa, sino un pagaré que solo se hará efectivo en un momento determinado...
📢 进群蹲一手消息
La plataforma de tokenización de activos Ondo Finance lanzó Ondo Private Markets. El primer producto está vinculado a una empresa de inteligencia artificial pre-IPO cuyo nombre no se ha revelado. El rendimiento del pagaré no depende de las fluctuaciones en tiempo real del precio de las acciones, sino del valor que finalmente alcance cada acción ordinaria de la empresa cuando se produzca un evento de liquidez calificado, es decir, una salida a bolsa o una adquisición...
En otras palabras, los compradores obtienen exposición económica, no la condición de accionistas... No tienen derecho a voto ni figuran en el registro de accionistas... Los inversores acreditados pueden guardarlo en una cartera de autocustodia o negociarlo las 24 horas en el mercado secundario... Ondo afirma que los primeros pagarés empezarán a negociarse esta semana y que después incorporará sectores como la robótica, la ciberseguridad y la biotecnología...
La mayoría verá esto como otro nuevo producto tokenizado... Lo que realmente merece atención es que ha cambiado el lugar que ocupa en el escaparate... Durante los últimos dos años, la cadena ha albergado básicamente activos de los mercados públicos: bonos del Tesoro estadounidense, fondos del mercado monetario, acciones y ETF. La oferta propia de Ondo de acciones y ETF estadounidenses tokenizados ya abarca más de 450 activos y supera los 1.000 millones de dólares en valor bloqueado; al menos, todos estos activos tienen cotizaciones públicas diarias...
Ahora, al adentrarse en el capital privado, es como si el rincón menos transparente y menos líquido del mercado se colocara en un escaparate donde se puede negociar las 24 horas... Al mismo tiempo, Robinhood invirtió este abril 75 millones de dólares para comprar acciones ordinarias de OpenAI y ofrecer exposición a los inversores minoristas; Citi también está construyendo un mercado blockchain para acciones de empresas privadas. La dirección es la misma...
También cambia la naturaleza del riesgo... Si compras un token al contado, te preocupa el precio... Si compras este pagaré, debes preocuparte por dos cosas: quién determina cuánto vale y con qué reglas, y cuándo podrás salir de verdad... El rendimiento no se materializa hasta que se produce un evento de liquidez calificado; podría ser el año que viene o dentro de tres o cuatro años. Sin embargo, en la cartera parece algo que se puede vender en cualquier momento...
Desde la perspectiva de la rotación de capital, esto consiste en dividir las elevadas valoraciones del mercado primario en pequeñas participaciones transferibles... La gente corriente normalmente no podía acceder al mercado primario de la IA; ahora tiene un comprobante que le permite posicionarse antes, y es natural que el capital marginal encuentre motivos para entrar...
Así que quizá lo que realmente merece atención no sea quién es la empresa de IA de esta primera tanda... Sino si los precios de estos pagarés en el mercado secundario transmitirán a la gente, antes y de forma más directa que el mercado primario, que las valoraciones de la IA empiezan a aflojarse... Cuando alguien descubra que poder vender y conseguir vender son dos cosas distintas, la prima de este rincón suele ser lo primero que llega y lo primero que se marcha...
107
·
--
#币安推出binanceintelligence
Se ha repetido mucho últimamente en todo tipo de conferencias que la IA será la nueva interfaz de las billeteras... Pero esta vez Vitalik plantea algo distinto: comparte una prueba real que ya se llevó a cabo, no una visión de futuro...
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
Hace aproximadamente un mes, bastó con que le pidiera a un agente de IA local que escribiera un script para modificar sus registros ENS. No abrió ninguna interfaz web en ningún momento y todo tomó cinco minutos...
La mayoría ve en esto otro relato gastado que combina IA y criptomonedas... Lo que realmente vale la pena observar son las cifras que mencionó de pasada: un robo relacionado con Safe provocó pérdidas de unos 1.400 millones de dólares, y el ataque no tuvo como objetivo un contrato en la cadena, sino la interfaz de interacción entre los usuarios y el sistema on-chain...
La importancia de esta idea está en que vuelve a señalar dónde está el riesgo... Durante los últimos años, todo el sector se ha dedicado a reforzar los contratos, las auditorías y las firmas múltiples, pero muchas veces el dinero se pierde entre el navegador y la ventana emergente de firma... Si la IA se hace cargo directamente de este paso, el phishing web dejará de funcionar, pero enseguida aparecerán nuevas brechas: inyección de instrucciones, errores al interpretar las operaciones y manipulación del modelo...
Desde el punto de vista del capital, esto le da un punto de apoyo a la conexión entre la IA y la cadena... Ya no se trata de contar historias en el aire: alguien tendrá que desarrollar de verdad la ejecución de intenciones, el comportamiento verificable de la IA y las capas intermedias, como la abstracción de cuentas... En la anterior subida del relato de la IA, la mayor parte del dinero se quedó en la potencia de cómputo y las aplicaciones; al lado on-chain siempre le ha faltado una pieza...
El relato de fondo es que quien pueda definir cómo los agentes de IA firman de forma segura en nombre de las personas tendrá en sus manos el derecho a cobrar peaje en la próxima generación de puertas de entrada... Todavía no hay un ganador evidente, así que este segmento es el más propenso tanto a generar primas como a inflar burbujas...
Pero quizá lo que realmente deberíamos observar no es si la IA seguirá volviéndose más inteligente... sino si, cuando desaparezca la interfaz, las personas seguirán entendiendo qué están firmando... Si no se resuelve este problema, cuanto mayor sea la eficiencia, mayor será el riesgo...
#币安推出binanceintelligence
Se ha repetido mucho últimamente en todo tipo de conferencias que la IA será la nueva interfaz de las billeteras... Pero esta vez Vitalik plantea algo distinto: comparte una prueba real que ya se llevó a cabo, no una visión de futuro...
🤖 进群聊市场
Hace aproximadamente un mes, bastó con que le pidiera a un agente de IA local que escribiera un script para modificar sus registros ENS. No abrió ninguna interfaz web en ningún momento y todo tomó cinco minutos...
La mayoría ve en esto otro relato gastado que combina IA y criptomonedas... Lo que realmente vale la pena observar son las cifras que mencionó de pasada: un robo relacionado con Safe provocó pérdidas de unos 1.400 millones de dólares, y el ataque no tuvo como objetivo un contrato en la cadena, sino la interfaz de interacción entre los usuarios y el sistema on-chain...
La importancia de esta idea está en que vuelve a señalar dónde está el riesgo... Durante los últimos años, todo el sector se ha dedicado a reforzar los contratos, las auditorías y las firmas múltiples, pero muchas veces el dinero se pierde entre el navegador y la ventana emergente de firma... Si la IA se hace cargo directamente de este paso, el phishing web dejará de funcionar, pero enseguida aparecerán nuevas brechas: inyección de instrucciones, errores al interpretar las operaciones y manipulación del modelo...
Desde el punto de vista del capital, esto le da un punto de apoyo a la conexión entre la IA y la cadena... Ya no se trata de contar historias en el aire: alguien tendrá que desarrollar de verdad la ejecución de intenciones, el comportamiento verificable de la IA y las capas intermedias, como la abstracción de cuentas... En la anterior subida del relato de la IA, la mayor parte del dinero se quedó en la potencia de cómputo y las aplicaciones; al lado on-chain siempre le ha faltado una pieza...
El relato de fondo es que quien pueda definir cómo los agentes de IA firman de forma segura en nombre de las personas tendrá en sus manos el derecho a cobrar peaje en la próxima generación de puertas de entrada... Todavía no hay un ganador evidente, así que este segmento es el más propenso tanto a generar primas como a inflar burbujas...
Pero quizá lo que realmente deberíamos observar no es si la IA seguirá volviéndose más inteligente... sino si, cuando desaparezca la interfaz, las personas seguirán entendiendo qué están firmando... Si no se resuelve este problema, cuanto mayor sea la eficiencia, mayor será el riesgo...
40
·
--
#以太坊q3涨70%流动性下降
Primero, la conclusión: lo más interesante de esta prueba cross-chain quizá no sea que haya funcionado, sino quién podría quedar poco a poco relegado después de que funcione..
[💬 想聊行情的进群](https://app.binance.com/uni-qr/F6dwNqgx)
El proyecto Ethereum Economic Zone acaba de completar una transacción atómica entre la red principal y una red de capa 2.. Una llamada cross-chain llevaba 0.001 ether, junto con una actualización de estado en la capa 2: o todo se ejecuta correctamente o todo se revierte, sin necesidad de ningún puente cross-chain..
La mayoría ve otro hito técnico muy alejado de la gente común.. Pero, desde otra perspectiva, apunta directamente al modelo de negocio central de todas las redes de capa 2 de estos últimos años.. La liquidez queda dividida en islas, los usuarios tienen que pasar por un puente cada vez que cambian de red y los protocolos, para dar servicio a distintas capas 2, deben desplegar varias veces el mismo código..
El cofundador de Gnosis ya había señalado este problema: la falta de composabilidad síncrona es la causa fundamental que obliga a los protocolos a fragmentar la liquidez y repartirla entre distintos mercados.. En otras palabras, cuanto más prosperan las capas 2, más se parece la red principal de Ethereum a una estación de transbordo a la que le han vaciado todo..
Si este enfoque realmente prospera, quizá haya que volver a hacer cuentas con el capital.. Es posible que se revise la prima de valoración de esos tokens de capa 2 que dependen de la liquidez aislada y de los subsidios para inflar el volumen; mientras tanto, el ether acumulado en la red principal volvería a ser una capa de liquidación ineludible para el capital.. Un cofundador de un protocolo DeFi lo llamó sin rodeos uno de los hitos más importantes de la industria cripto, precisamente porque beneficia directamente a Ethereum..
Lo que vale la pena seguir de cerca es el siguiente paso: si esta tecnología puede pasar de ser una demostración a convertirse en una infraestructura que los desarrolladores se atrevan realmente a usar.. Cuando las transacciones atómicas entre la red principal y las capas 2 se vuelvan habituales, quizá haya que trasladar a otro sitio la prima que hoy se atribuye al relato de las capas 2..
#以太坊q3涨70%流动性下降
Primero, la conclusión: lo más interesante de esta prueba cross-chain quizá no sea que haya funcionado, sino quién podría quedar poco a poco relegado después de que funcione..
💬 想聊行情的进群
El proyecto Ethereum Economic Zone acaba de completar una transacción atómica entre la red principal y una red de capa 2.. Una llamada cross-chain llevaba 0.001 ether, junto con una actualización de estado en la capa 2: o todo se ejecuta correctamente o todo se revierte, sin necesidad de ningún puente cross-chain..
La mayoría ve otro hito técnico muy alejado de la gente común.. Pero, desde otra perspectiva, apunta directamente al modelo de negocio central de todas las redes de capa 2 de estos últimos años.. La liquidez queda dividida en islas, los usuarios tienen que pasar por un puente cada vez que cambian de red y los protocolos, para dar servicio a distintas capas 2, deben desplegar varias veces el mismo código..
El cofundador de Gnosis ya había señalado este problema: la falta de composabilidad síncrona es la causa fundamental que obliga a los protocolos a fragmentar la liquidez y repartirla entre distintos mercados.. En otras palabras, cuanto más prosperan las capas 2, más se parece la red principal de Ethereum a una estación de transbordo a la que le han vaciado todo..
Si este enfoque realmente prospera, quizá haya que volver a hacer cuentas con el capital.. Es posible que se revise la prima de valoración de esos tokens de capa 2 que dependen de la liquidez aislada y de los subsidios para inflar el volumen; mientras tanto, el ether acumulado en la red principal volvería a ser una capa de liquidación ineludible para el capital.. Un cofundador de un protocolo DeFi lo llamó sin rodeos uno de los hitos más importantes de la industria cripto, precisamente porque beneficia directamente a Ethereum..
Lo que vale la pena seguir de cerca es el siguiente paso: si esta tecnología puede pasar de ser una demostración a convertirse en una infraestructura que los desarrolladores se atrevan realmente a usar.. Cuando las transacciones atómicas entre la red principal y las capas 2 se vuelvan habituales, quizá haya que trasladar a otro sitio la prima que hoy se atribuye al relato de las capas 2..
114
·
--
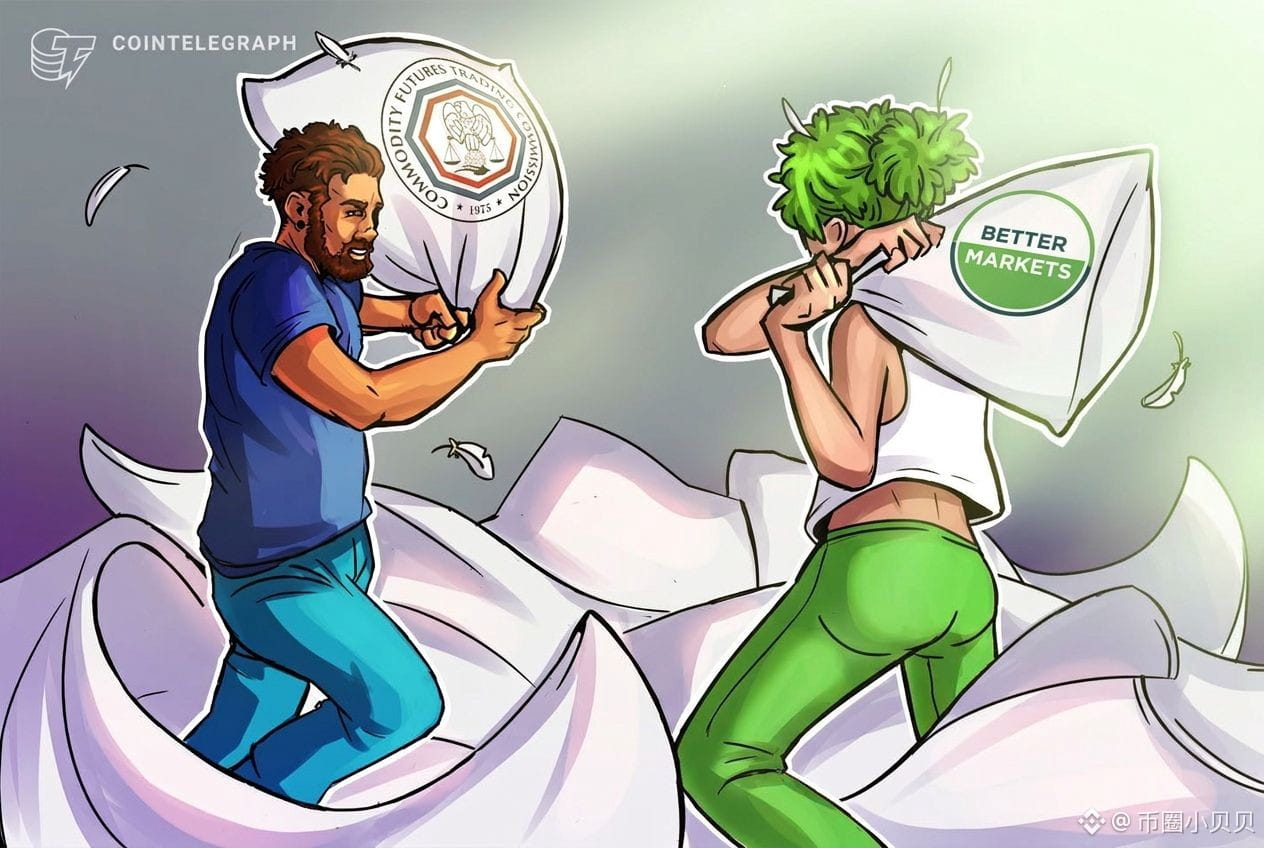
Dos organismos reguladores de Estados Unidos se disputan la jurisdicción sobre un mismo asunto. A primera vista, parece una pelea burocrática por el reparto de tareas... Pero lo que realmente podría determinar si la gente común podrá comprar productos cripto con alto apalancamiento en el futuro es quién gane esta disputa...
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El lunes, la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos abrió una consulta pública sobre cierto tipo de operaciones minoristas con criptomonedas: las operaciones con margen, el apalancamiento y las compras financiadas. En otras palabras, quiere usar las facultades que ya tiene para marcar territorio primero...
La mayoría ve otro marco regulatorio que sigue su curso... Lo más interesante es que quien salió a oponerse no fue una plataforma de intercambio, sino una organización de defensa de la reforma financiera llamada Better Markets... Su responsable de políticas de valores fue tajante: la CFTC es el organismo equivocado...
El argumento es sencillo... La CFTC no tiene mandato para proteger a los inversores; su misión es regular los mercados de materias primas y derivados, donde históricamente operan grandes instituciones y la proporción de inversores minoristas es ínfima... La ley que invoca como fundamento se creó originalmente para combatir el fraude con metales preciosos apalancados en el siglo pasado. Eso es muy distinto de ser el organismo regulador de las criptomonedas minoristas...
Aquí es donde aparece la verdadera divergencia... Si la CFTC redacta las normas, los productos se ajustarán más al modelo de materias primas y derivados: habrá menos divulgación y más margen de maniobra para los creadores de mercado y las partes vinculadas... Si interviene la SEC, el proceso será mucho más lento y la red de protección más sólida, pero también aumentarán los costes de cumplimiento...
Para el capital, esto no es poca cosa... La jurisdicción regulatoria determina en qué forma y con qué rapidez llegan los productos apalancados a manos de los inversores minoristas... El conjunto de normas que se ponga en marcha primero definirá la velocidad de expansión de las operaciones perpetuas y apalancadas en los mercados emergentes durante la próxima etapa... En un marco así, las plataformas de intercambio y los creadores de mercado suelen obtener una especie de pase legal para acelerar...
Así que no hay que tomar esta disputa como una noticia bajista... Cuando dos organismos se disputan la jurisdicción, suele significar que se está abriendo una vía para legalizar los productos... Lo importante no es si habrá regulación, sino quién regulará... El marco con menos protecciones avanza más rápido y tiene más probabilidades de dejar la última carga en manos de los inversores minoristas...
Lo que habrá que observar ahora es si la CFTC realmente sigue adelante después de recibir los comentarios del público, y si la SEC interviene para frenarla... En cuanto ambos organismos empiecen a tantear los límites del otro, el ritmo de lanzamiento de los productos apalancados también cambiará...
Dos organismos reguladores de Estados Unidos se disputan la jurisdicción sobre un mismo asunto. A primera vista, parece una pelea burocrática por el reparto de tareas... Pero lo que realmente podría determinar si la gente común podrá comprar productos cripto con alto apalancamiento en el futuro es quién gane esta disputa...
📢 最新消息群里说
El lunes, la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos abrió una consulta pública sobre cierto tipo de operaciones minoristas con criptomonedas: las operaciones con margen, el apalancamiento y las compras financiadas. En otras palabras, quiere usar las facultades que ya tiene para marcar territorio primero...
La mayoría ve otro marco regulatorio que sigue su curso... Lo más interesante es que quien salió a oponerse no fue una plataforma de intercambio, sino una organización de defensa de la reforma financiera llamada Better Markets... Su responsable de políticas de valores fue tajante: la CFTC es el organismo equivocado...
El argumento es sencillo... La CFTC no tiene mandato para proteger a los inversores; su misión es regular los mercados de materias primas y derivados, donde históricamente operan grandes instituciones y la proporción de inversores minoristas es ínfima... La ley que invoca como fundamento se creó originalmente para combatir el fraude con metales preciosos apalancados en el siglo pasado. Eso es muy distinto de ser el organismo regulador de las criptomonedas minoristas...
Aquí es donde aparece la verdadera divergencia... Si la CFTC redacta las normas, los productos se ajustarán más al modelo de materias primas y derivados: habrá menos divulgación y más margen de maniobra para los creadores de mercado y las partes vinculadas... Si interviene la SEC, el proceso será mucho más lento y la red de protección más sólida, pero también aumentarán los costes de cumplimiento...
Para el capital, esto no es poca cosa... La jurisdicción regulatoria determina en qué forma y con qué rapidez llegan los productos apalancados a manos de los inversores minoristas... El conjunto de normas que se ponga en marcha primero definirá la velocidad de expansión de las operaciones perpetuas y apalancadas en los mercados emergentes durante la próxima etapa... En un marco así, las plataformas de intercambio y los creadores de mercado suelen obtener una especie de pase legal para acelerar...
Así que no hay que tomar esta disputa como una noticia bajista... Cuando dos organismos se disputan la jurisdicción, suele significar que se está abriendo una vía para legalizar los productos... Lo importante no es si habrá regulación, sino quién regulará... El marco con menos protecciones avanza más rápido y tiene más probabilidades de dejar la última carga en manos de los inversores minoristas...
Lo que habrá que observar ahora es si la CFTC realmente sigue adelante después de recibir los comentarios del público, y si la SEC interviene para frenarla... En cuanto ambos organismos empiecen a tantear los límites del otro, el ritmo de lanzamiento de los productos apalancados también cambiará...
17
8.2k
·
--
Verificado
#以太坊q3涨70%流动性下降
Un mensaje sobre un parche para la red de pruebas. La mayoría lo pasaría por alto de inmediato... No menciona el precio de las monedas ni ninguna cantidad de dinero; solo cambia una cifra: 200 millones... Pero es precisamente esa cifra la que determina si el ensayo de escalabilidad más importante de Ethereum se convertirá en una prueba en vano...
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
La próxima gran actualización de Ethereum se llama Glamsterdam y primero se probará en la red de pruebas Sepolia... Parte de esta prueba consiste en elevar el límite de gas de cada bloque, de unos 60 millones a 200 millones... El gas es la unidad que usa Ethereum para medir cuánto trabajo puede realizar un bloque. Cuanto más alto sea el límite, más transacciones y operaciones complejas cabrán en cada bloque...
El problema está en el software... Un cliente validador llamado Prysm solo reconocía 60 millones con la configuración antigua... Unas horas antes de que comenzara la prueba, los desarrolladores lanzaron de urgencia una nueva versión que establecía 200 millones como valor predeterminado... De lo contrario, algunos validadores habrían seguido produciendo bloques con el límite antiguo y la prueba de capacidad se habría quedado diluida...
La mayoría interpretará esta noticia como otra señal de que Ethereum va a ser más rápido... Pero quizá lo que de verdad merece atención no sea esa cifra de capacidad, sino lo que deja al descubierto: cada vez más, la escalabilidad de Ethereum depende de aspectos como la coordinación del software, que requieren mucha intervención humana y son muy frágiles... Una cosa son los parámetros del protocolo; otra, que los validadores de todo el mundo estén al día...
Si lo miramos desde la perspectiva del capital, esto da aún más que pensar... Un mayor espacio por bloque beneficia directamente a las aplicaciones que más espacio ocupan: las transferencias de monedas estables, los activos tokenizados y las transacciones en cadena, cada vez más caras... La narrativa de esta nueva etapa alcista de Ethereum está pasando de las transacciones a la liquidación y la capacidad de dar cabida a más actividad; cada aumento de esa capacidad añade un ladrillo más a esa narrativa...
Pero aquí también está el giro... Los bloques más grandes elevan las exigencias para operar un validador y encarecen el hardware... Si al final los beneficios de la escalabilidad solo los aprovechan unos pocos nodos grandes capaces de asumir los costos y los grandes activos que se incorporan a la cadena, entonces, por mucho que suba el límite de gas, para los tenedores comunes quizá todo esto no sea más que una historia ajena...
Lo que de verdad hay que observar no es si esta prueba sale bien... sino cuánto se atreve Ethereum a elevar el límite de la red principal después de superarla, y quiénes serán los primeros en beneficiarse de ese aumento...
#以太坊q3涨70%流动性下降
Un mensaje sobre un parche para la red de pruebas. La mayoría lo pasaría por alto de inmediato... No menciona el precio de las monedas ni ninguna cantidad de dinero; solo cambia una cifra: 200 millones... Pero es precisamente esa cifra la que determina si el ensayo de escalabilidad más importante de Ethereum se convertirá en una prueba en vano...
💬 想听真话的进群
La próxima gran actualización de Ethereum se llama Glamsterdam y primero se probará en la red de pruebas Sepolia... Parte de esta prueba consiste en elevar el límite de gas de cada bloque, de unos 60 millones a 200 millones... El gas es la unidad que usa Ethereum para medir cuánto trabajo puede realizar un bloque. Cuanto más alto sea el límite, más transacciones y operaciones complejas cabrán en cada bloque...
El problema está en el software... Un cliente validador llamado Prysm solo reconocía 60 millones con la configuración antigua... Unas horas antes de que comenzara la prueba, los desarrolladores lanzaron de urgencia una nueva versión que establecía 200 millones como valor predeterminado... De lo contrario, algunos validadores habrían seguido produciendo bloques con el límite antiguo y la prueba de capacidad se habría quedado diluida...
La mayoría interpretará esta noticia como otra señal de que Ethereum va a ser más rápido... Pero quizá lo que de verdad merece atención no sea esa cifra de capacidad, sino lo que deja al descubierto: cada vez más, la escalabilidad de Ethereum depende de aspectos como la coordinación del software, que requieren mucha intervención humana y son muy frágiles... Una cosa son los parámetros del protocolo; otra, que los validadores de todo el mundo estén al día...
Si lo miramos desde la perspectiva del capital, esto da aún más que pensar... Un mayor espacio por bloque beneficia directamente a las aplicaciones que más espacio ocupan: las transferencias de monedas estables, los activos tokenizados y las transacciones en cadena, cada vez más caras... La narrativa de esta nueva etapa alcista de Ethereum está pasando de las transacciones a la liquidación y la capacidad de dar cabida a más actividad; cada aumento de esa capacidad añade un ladrillo más a esa narrativa...
Pero aquí también está el giro... Los bloques más grandes elevan las exigencias para operar un validador y encarecen el hardware... Si al final los beneficios de la escalabilidad solo los aprovechan unos pocos nodos grandes capaces de asumir los costos y los grandes activos que se incorporan a la cadena, entonces, por mucho que suba el límite de gas, para los tenedores comunes quizá todo esto no sea más que una historia ajena...
Lo que de verdad hay que observar no es si esta prueba sale bien... sino cuánto se atreve Ethereum a elevar el límite de la red principal después de superarla, y quiénes serán los primeros en beneficiarse de ese aumento...
1
235
·
--
Verificado
#ada涨10%突破0.27美元
Todos miran cómo HYPE supera los 93 dólares, pero el conjunto de cifras que realmente vale la pena en esta noticia tiene poco que ver con el precio de la moneda..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
El 3 de octubre, Hyperliquid recibió sus primeros intereses desde que se activó el marco AQAv2: 14,5 millones de dólares en USDC, que luego se transfirieron íntegramente al Fondo de Asistencia del protocolo.. Este dinero no son comisiones, sino los intereses generados por los USDC inactivos en la plataforma; según lo acordado, el 90% corresponde al protocolo..
En las últimas 24 horas, el protocolo usó ese dinero para recomprar y quemar 112.580 HYPE en el mercado abierto, por un valor de 10,15 millones de dólares. Además, la quema es permanente, y quedan 4,4 millones de dólares que se seguirán invirtiendo.. HYPE aprovechó esto para superar la resistencia de 91 dólares y llegó a tocar los 93,7. Ahora cotiza en torno a los 93,4, con una subida del 3,5% en 24 horas y un volumen de negociación un 52% mayor..
La mayoría lo interpreta como otra noticia positiva que impulsa el precio.. Pero, desde otra perspectiva, lo que realmente cambia aquí es la relación entre el token y los ingresos del protocolo.. Antes, cuando la plataforma ganaba dinero, que los titulares del token recibieran una parte dependía de la voluntad del equipo del proyecto.. Ahora se ha convertido en un proceso fijo: los fondos inactivos generan intereses, estos vuelven al protocolo y el protocolo los usa para recomprar y quemar tokens.. El token deja de ser un simple activo basado en una narrativa y se convierte en un activo con acceso a un flujo de caja..
Si lo situamos en el contexto más amplio de la rotación de capital, BTC sigue rondando los 86.000 dólares, y el dinero dispuesto a asumir volatilidad empieza a desplazarse hacia activos con fuentes de ingresos reales.. HYPE es uno de los ejemplos más representativos de este ciclo.. La cuestión no es hasta dónde va a subir, sino si su flujo de caja puede verificarse de forma recurrente..
También hay que considerar ambos lados de la ecuación.. El 5 de octubre, HYPE registró entradas netas de 4,3 millones de dólares en el mercado spot, lo que indica que algunos están aprovechando esta subida para recoger beneficios.. Desde el punto de vista técnico, si se mantiene por encima de 94, podría apuntar a 98 e incluso a 100; si pierde los 91, el siguiente soporte está en 86..
Lo que realmente vale la pena seguir es el ritmo de liquidación de intereses de los próximos periodos.. Si los intereses de cada ciclo vuelven de forma constante y se convierten en recompras y quemas, esto dejará de ser una noticia positiva puntual y se convertirá en una máquina en funcionamiento continuo.. Por el contrario, si los intereses caen en cualquiera de los periodos, el mercado volverá a valorarlo de inmediato en función de la narrativa..
#ada涨10%突破0.27美元
Todos miran cómo HYPE supera los 93 dólares, pero el conjunto de cifras que realmente vale la pena en esta noticia tiene poco que ver con el precio de la moneda..
🔄 进群聊仓位
El 3 de octubre, Hyperliquid recibió sus primeros intereses desde que se activó el marco AQAv2: 14,5 millones de dólares en USDC, que luego se transfirieron íntegramente al Fondo de Asistencia del protocolo.. Este dinero no son comisiones, sino los intereses generados por los USDC inactivos en la plataforma; según lo acordado, el 90% corresponde al protocolo..
En las últimas 24 horas, el protocolo usó ese dinero para recomprar y quemar 112.580 HYPE en el mercado abierto, por un valor de 10,15 millones de dólares. Además, la quema es permanente, y quedan 4,4 millones de dólares que se seguirán invirtiendo.. HYPE aprovechó esto para superar la resistencia de 91 dólares y llegó a tocar los 93,7. Ahora cotiza en torno a los 93,4, con una subida del 3,5% en 24 horas y un volumen de negociación un 52% mayor..
La mayoría lo interpreta como otra noticia positiva que impulsa el precio.. Pero, desde otra perspectiva, lo que realmente cambia aquí es la relación entre el token y los ingresos del protocolo.. Antes, cuando la plataforma ganaba dinero, que los titulares del token recibieran una parte dependía de la voluntad del equipo del proyecto.. Ahora se ha convertido en un proceso fijo: los fondos inactivos generan intereses, estos vuelven al protocolo y el protocolo los usa para recomprar y quemar tokens.. El token deja de ser un simple activo basado en una narrativa y se convierte en un activo con acceso a un flujo de caja..
Si lo situamos en el contexto más amplio de la rotación de capital, BTC sigue rondando los 86.000 dólares, y el dinero dispuesto a asumir volatilidad empieza a desplazarse hacia activos con fuentes de ingresos reales.. HYPE es uno de los ejemplos más representativos de este ciclo.. La cuestión no es hasta dónde va a subir, sino si su flujo de caja puede verificarse de forma recurrente..
También hay que considerar ambos lados de la ecuación.. El 5 de octubre, HYPE registró entradas netas de 4,3 millones de dólares en el mercado spot, lo que indica que algunos están aprovechando esta subida para recoger beneficios.. Desde el punto de vista técnico, si se mantiene por encima de 94, podría apuntar a 98 e incluso a 100; si pierde los 91, el siguiente soporte está en 86..
Lo que realmente vale la pena seguir es el ritmo de liquidación de intereses de los próximos periodos.. Si los intereses de cada ciclo vuelven de forma constante y se convierten en recompras y quemas, esto dejará de ser una noticia positiva puntual y se convertirá en una máquina en funcionamiento continuo.. Por el contrario, si los intereses caen en cualquiera de los periodos, el mercado volverá a valorarlo de inmediato en función de la narrativa..
1
317
·
--
#全网爆仓6.74亿美元
Una empresa compró otros 2000 bitcoins. Es muy probable que esta noticia termine en la categoría de «las instituciones siguen comprando».. Pero si ampliamos la perspectiva temporal, lo que realmente revela información no es cuántos compró esta vez, sino que hay que remontarse cuatro meses para encontrar la última vez que hizo una compra tan grande.
[📊 进群看下一步](https://app.binance.com/uni-qr/F6dwNqgx)
Primero, los hechos. Strive (ASST), que cotiza en el Nasdaq, compró 2000 BTC en esta ronda por unos 169 millones de dólares, su mayor compra desde junio.. Después de la operación, sus tenencias rozan los 30 000 bitcoins y, en la clasificación de empresas cotizadas que acumulan criptomonedas, ya está pisándole los talones a MARA.
La primera reacción, por supuesto, es pensar: «las empresas siguen acumulando bitcoins».. Pero lo que de verdad hay que analizar son esas palabras: «la mayor compra desde junio». Durante estos cuatro meses, de junio a principios de octubre, apenas hizo grandes compras. Las compras de las empresas que acumulan bitcoins nunca son constantes: se producen en ráfagas.
La clave es de dónde sale el dinero. Estas empresas no compran bitcoins con el flujo de caja de sus operaciones, sino con fondos del mercado bursátil.. Solo pueden disponer de munición para salir de compras si la cotización se mantiene firme y hay compradores para sus emisiones de acciones; cuando la cotización se debilita, los planes de compra se paralizan de inmediato. Así que el ritmo de compras que observas refleja, en esencia, el ritmo al que los mercados de capitales les abren las puertas, no cambios en su valoración a largo plazo.
Visto así, lo importante son esas cinco palabras: «roza a MARA». Es una competición por el puesto en la clasificación; no se trata de quién cree más en Bitcoin, sino de quién mantiene abierta durante más tiempo su ventana de financiación.. Quien encuentre compradores para sus acciones podrá avanzar una casilla más.
Lo que hay que vigilar a continuación es muy sencillo: si el precio de la moneda sigue subiendo, se reabrirán las ventanas para que estas empresas emitan acciones y volverá la demanda marginal; por el contrario, en cuanto esas ventanas se cierren, todos esos nombres de la clasificación volverán a quedar en silencio. Será entonces cuando el mercado se dé cuenta de que parte de las compras de este período se hicieron con dinero prestado.
#全网爆仓6.74亿美元
Una empresa compró otros 2000 bitcoins. Es muy probable que esta noticia termine en la categoría de «las instituciones siguen comprando».. Pero si ampliamos la perspectiva temporal, lo que realmente revela información no es cuántos compró esta vez, sino que hay que remontarse cuatro meses para encontrar la última vez que hizo una compra tan grande.
📊 进群看下一步
Primero, los hechos. Strive (ASST), que cotiza en el Nasdaq, compró 2000 BTC en esta ronda por unos 169 millones de dólares, su mayor compra desde junio.. Después de la operación, sus tenencias rozan los 30 000 bitcoins y, en la clasificación de empresas cotizadas que acumulan criptomonedas, ya está pisándole los talones a MARA.
La primera reacción, por supuesto, es pensar: «las empresas siguen acumulando bitcoins».. Pero lo que de verdad hay que analizar son esas palabras: «la mayor compra desde junio». Durante estos cuatro meses, de junio a principios de octubre, apenas hizo grandes compras. Las compras de las empresas que acumulan bitcoins nunca son constantes: se producen en ráfagas.
La clave es de dónde sale el dinero. Estas empresas no compran bitcoins con el flujo de caja de sus operaciones, sino con fondos del mercado bursátil.. Solo pueden disponer de munición para salir de compras si la cotización se mantiene firme y hay compradores para sus emisiones de acciones; cuando la cotización se debilita, los planes de compra se paralizan de inmediato. Así que el ritmo de compras que observas refleja, en esencia, el ritmo al que los mercados de capitales les abren las puertas, no cambios en su valoración a largo plazo.
Visto así, lo importante son esas cinco palabras: «roza a MARA». Es una competición por el puesto en la clasificación; no se trata de quién cree más en Bitcoin, sino de quién mantiene abierta durante más tiempo su ventana de financiación.. Quien encuentre compradores para sus acciones podrá avanzar una casilla más.
Lo que hay que vigilar a continuación es muy sencillo: si el precio de la moneda sigue subiendo, se reabrirán las ventanas para que estas empresas emitan acciones y volverá la demanda marginal; por el contrario, en cuanto esas ventanas se cierren, todos esos nombres de la clasificación volverán a quedar en silencio. Será entonces cuando el mercado se dé cuenta de que parte de las compras de este período se hicieron con dinero prestado.
2
1.1k
·
--
#比特币现货etf三季度净流入63.4亿美元
Al poner juntos los datos de los ETF de esta semana, el panorama es contradictorio: entraron netos 241 millones en Bitcoin y salieron netos 138 millones de Ethereum... Pero lo que de verdad merece la pena analizar no es quién está más fuerte o más débil, sino por qué el dinero cambia de rumbo justo ahora.
[🔄 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
Primero, aclaremos las cifras: durante la semana que terminó el 2 de octubre, los ETF estadounidenses de Bitcoin al contado registraron entradas netas de unos 241,1 millones de dólares, mientras que los ETF de Ethereum al contado tuvieron reembolsos netos de unos 138 millones... Uno recibió entradas y el otro salidas: direcciones totalmente opuestas. Al mismo tiempo, Bitcoin rebotó desde mínimos y volvió a situarse cerca de los 86.000 dólares.
La mayoría interpretaría esto como «Bitcoin vuelve a ser más fuerte que Ethereum»... Pero si solo te fijas en qué sube y qué baja, pasas por alto cómo se está moviendo realmente el dinero.
En esencia, estos dos ETF son dos vías de acceso para el mismo grupo de inversores institucionales... Durante las últimas semanas, empresas con tesorerías en Ethereum han seguido comprando ETH, y eso, junto con el dinero de los ETF, sostuvo el precio. Ahora que esta demanda marginal se debilita, aparecen los reembolsos. Es decir, el dinero no está saliendo del mercado cripto; está pasando del activo de mayor beta a otro más resistente a las caídas.
Y las entradas en Bitcoin tampoco son necesariamente dinero nuevo... Lo más probable es que, después de que la probabilidad de una subida de tipos en octubre cayera del 64 % a alrededor del 20 %, las instituciones trasladaran sus posiciones desde activos más volátiles hacia el que tiene mayor liquidez.
Así que lo que de verdad importa no es «quién recibe entradas y quién sufre salidas»... La herramienta de los ETF ya ha convertido la rotación de capital en una tabla que podemos consultar cada semana. Para que Ethereum y las altcoins vuelvan a atraer compras, primero tiene que mejorar el apetito por el riesgo; no basta con esperar a que Bitcoin suba un poco más.
De aquí en adelante, hay que vigilar dos señales: si los reembolsos de los ETF de Ethereum se prolongan por segunda semana consecutiva y si las entradas en los ETF de Bitcoin pueden pasar de 200 millones en una sola semana a una media semanal superior a 500 millones. Si se frenan las salidas del primero y se aceleran las entradas del segundo, entonces sí habrá una subida generalizada; si solo aumentan las entradas en el segundo, significa que el dinero se está agrupando en Bitcoin para resguardarse.
#比特币现货etf三季度净流入63.4亿美元
Al poner juntos los datos de los ETF de esta semana, el panorama es contradictorio: entraron netos 241 millones en Bitcoin y salieron netos 138 millones de Ethereum... Pero lo que de verdad merece la pena analizar no es quién está más fuerte o más débil, sino por qué el dinero cambia de rumbo justo ahora.
🔄 进群看风向
Primero, aclaremos las cifras: durante la semana que terminó el 2 de octubre, los ETF estadounidenses de Bitcoin al contado registraron entradas netas de unos 241,1 millones de dólares, mientras que los ETF de Ethereum al contado tuvieron reembolsos netos de unos 138 millones... Uno recibió entradas y el otro salidas: direcciones totalmente opuestas. Al mismo tiempo, Bitcoin rebotó desde mínimos y volvió a situarse cerca de los 86.000 dólares.
La mayoría interpretaría esto como «Bitcoin vuelve a ser más fuerte que Ethereum»... Pero si solo te fijas en qué sube y qué baja, pasas por alto cómo se está moviendo realmente el dinero.
En esencia, estos dos ETF son dos vías de acceso para el mismo grupo de inversores institucionales... Durante las últimas semanas, empresas con tesorerías en Ethereum han seguido comprando ETH, y eso, junto con el dinero de los ETF, sostuvo el precio. Ahora que esta demanda marginal se debilita, aparecen los reembolsos. Es decir, el dinero no está saliendo del mercado cripto; está pasando del activo de mayor beta a otro más resistente a las caídas.
Y las entradas en Bitcoin tampoco son necesariamente dinero nuevo... Lo más probable es que, después de que la probabilidad de una subida de tipos en octubre cayera del 64 % a alrededor del 20 %, las instituciones trasladaran sus posiciones desde activos más volátiles hacia el que tiene mayor liquidez.
Así que lo que de verdad importa no es «quién recibe entradas y quién sufre salidas»... La herramienta de los ETF ya ha convertido la rotación de capital en una tabla que podemos consultar cada semana. Para que Ethereum y las altcoins vuelvan a atraer compras, primero tiene que mejorar el apetito por el riesgo; no basta con esperar a que Bitcoin suba un poco más.
De aquí en adelante, hay que vigilar dos señales: si los reembolsos de los ETF de Ethereum se prolongan por segunda semana consecutiva y si las entradas en los ETF de Bitcoin pueden pasar de 200 millones en una sola semana a una media semanal superior a 500 millones. Si se frenan las salidas del primero y se aceleran las entradas del segundo, entonces sí habrá una subida generalizada; si solo aumentan las entradas en el segundo, significa que el dinero se está agrupando en Bitcoin para resguardarse.
6
2.9k
·
--
#比特币现货etf三季度净流入63.4亿美元
A primera vista, esta aprobación parece otra victoria de la normalización regulatoria de las criptomonedas; pero, si se mira de cerca, la historia es algo distinta..
[💥 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
El 2 de octubre, la SEC aprobó un cambio en las reglas de Cboe que permite listar seis productos apalancados por tres: sobre Bitcoin, Ethereum, oro, plata, petróleo crudo y gas natural.. Fíjate en la lista: las criptomonedas ocupan solo dos puestos; el resto son materias primas. La emisora, Volatility Shares, ya es veterana en el mercado estadounidense de ETF apalancados de criptomonedas; de hecho, en 2023 lanzó el primer producto apalancado de Bitcoin.
A primera vista, los inversores minoristas tienen más herramientas a su disposición.. Lo que realmente merece atención es la cronología. En diciembre del año pasado, la SEC acababa de bloquear todos los productos con apalancamiento superior a 2x y había enviado cartas de advertencia a nueve emisores; en marzo de este año, además, pidió específicamente evitar el apalancamiento de 5x. Ahora, sin embargo, autoriza productos de 3x. Su postura ha pasado de «bloquearlo todo» a «autorizar selectivamente», lo que indica que la puerta al apalancamiento no está cerrada: simplemente se ha incluido dentro de lo que puede regularse.
La estructura de estos productos también tiene sus particularidades. Estos fondos siguen las variaciones diarias de los futuros y se reajustan cada día.. Así que el «triple» solo se aplica a un día; en el transcurso de una semana o un mes, el deterioro puede irse comiendo las ganancias. La propia SEC y FINRA han publicado advertencias al respecto. En pocas palabras, son productos pensados para operaciones a corto plazo, no para quienes planean mantenerlos durante tres meses.
¿Y cómo se moverá el dinero?.. Antes, quienes buscaban una exposición muy apalancada solo podían recurrir a plataformas extraterritoriales o a contratos perpetuos; ahora también hay herramientas de apalancamiento dentro de los canales regulados, lo que da a parte del capital especulativo un motivo para quedarse. Y al incluir las criptomonedas junto con el petróleo crudo y el oro en la misma oferta de productos, se las coloca en el escaparate de los «activos de distintas clases». Esto es más trascendental que el apalancamiento en sí.
Aquí está el giro: cuando aumenta la volatilidad, cuanto más populares se vuelven estos productos, más se concentran las liquidaciones en las horas de apertura y cierre del mercado bursátil estadounidense.. Cuanto mayor es el apalancamiento acumulado, más a menudo el efecto contraproducente no proviene del precio de las criptomonedas, sino de que todos hacen lo mismo al mismo tiempo.
#比特币现货etf三季度净流入63.4亿美元
A primera vista, esta aprobación parece otra victoria de la normalización regulatoria de las criptomonedas; pero, si se mira de cerca, la historia es algo distinta..
💥 盘面异动群里说
El 2 de octubre, la SEC aprobó un cambio en las reglas de Cboe que permite listar seis productos apalancados por tres: sobre Bitcoin, Ethereum, oro, plata, petróleo crudo y gas natural.. Fíjate en la lista: las criptomonedas ocupan solo dos puestos; el resto son materias primas. La emisora, Volatility Shares, ya es veterana en el mercado estadounidense de ETF apalancados de criptomonedas; de hecho, en 2023 lanzó el primer producto apalancado de Bitcoin.
A primera vista, los inversores minoristas tienen más herramientas a su disposición.. Lo que realmente merece atención es la cronología. En diciembre del año pasado, la SEC acababa de bloquear todos los productos con apalancamiento superior a 2x y había enviado cartas de advertencia a nueve emisores; en marzo de este año, además, pidió específicamente evitar el apalancamiento de 5x. Ahora, sin embargo, autoriza productos de 3x. Su postura ha pasado de «bloquearlo todo» a «autorizar selectivamente», lo que indica que la puerta al apalancamiento no está cerrada: simplemente se ha incluido dentro de lo que puede regularse.
La estructura de estos productos también tiene sus particularidades. Estos fondos siguen las variaciones diarias de los futuros y se reajustan cada día.. Así que el «triple» solo se aplica a un día; en el transcurso de una semana o un mes, el deterioro puede irse comiendo las ganancias. La propia SEC y FINRA han publicado advertencias al respecto. En pocas palabras, son productos pensados para operaciones a corto plazo, no para quienes planean mantenerlos durante tres meses.
¿Y cómo se moverá el dinero?.. Antes, quienes buscaban una exposición muy apalancada solo podían recurrir a plataformas extraterritoriales o a contratos perpetuos; ahora también hay herramientas de apalancamiento dentro de los canales regulados, lo que da a parte del capital especulativo un motivo para quedarse. Y al incluir las criptomonedas junto con el petróleo crudo y el oro en la misma oferta de productos, se las coloca en el escaparate de los «activos de distintas clases». Esto es más trascendental que el apalancamiento en sí.
Aquí está el giro: cuando aumenta la volatilidad, cuanto más populares se vuelven estos productos, más se concentran las liquidaciones en las horas de apertura y cierre del mercado bursátil estadounidense.. Cuanto mayor es el apalancamiento acumulado, más a menudo el efecto contraproducente no proviene del precio de las criptomonedas, sino de que todos hacen lo mismo al mismo tiempo.
3k
·
--
#solana代币化股票9月交易量破44亿美元
Conclusión primero: llevar Nvidia y Tesla a la cadena de bloques quizá no se trate tanto de que «a partir de ahora se pueda operar con acciones estadounidenses las 24 horas»... sino de quién establece las reglas.
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
Una de las principales plataformas de intercambio y la empresa matriz de la Bolsa de Nueva York acaban de presentar documentos regulatorios para su empresa conjunta... En ellos se enumeran más de 60 acciones estadounidenses que se preparan para negociar en la cadena de bloques en forma de tokens. La lista incluye Nvidia, Tesla, Apple, Microsoft y Amazon, además de JPMorgan Chase, Goldman Sachs, Walmart y Netflix; también hay varias acciones relacionadas con las criptomonedas.
La mayoría ve «otro canal para comprar acciones estadounidenses»... Pero lo que realmente vale la pena observar es que se ha cambiado la maquinaria que funciona por debajo.
Detrás de cada token de acción hay una acción real, custodiada en una proporción de uno a uno por un agente de bolsa registrado; los dividendos y los derechos de voto se mantienen... Pero las operaciones ya no se liquidan en dólares, sino en monedas estables; tampoco se emparejan órdenes de compra y venta, sino que el dinero y las acciones se depositan en un fondo de liquidez en la cadena y las operaciones se realizan contra ese fondo. La infraestructura tecnológica se basa en la cadena propia de esta plataforma de intercambio y en la capa subyacente de un protocolo de intercambio descentralizado.
En otras palabras, el horario de negociación, el método de emparejamiento de órdenes y la moneda de liquidación —tres cosas que, en principio, debería determinar Wall Street— se han confiado esta vez, en conjunto, a una maquinaria cripto... Y esta no cierra nunca: incluso los fines de semana por la noche se podrá comprar y vender Nvidia.
La importancia para el sistema financiero va mucho más allá de «tener una plataforma más»... Por primera vez, las monedas estables ocupan el lugar de «moneda intermediaria para comprar acciones». Antes se usaban para pagos y como refugio; ahora empiezan a abrirse paso en la liquidación de valores. Si esta vía llega a funcionar, habrá que replantear tanto la lógica de la demanda de monedas estables como las fuentes de liquidez en cadena.
Pero los documentos también esconden señales en sentido contrario... Durante un plazo de 30 días, las empresas pueden oponerse a que sus propias acciones se incorporen a la cadena, y algunas ya se han negado explícitamente. TD Securities también enfrió el entusiasmo: dijo que, para los inversores institucionales, «la relevancia a corto plazo es limitada». Al fin y al cabo, los inversores estadounidenses ya pueden comprar estas acciones fácilmente, y la exención regulatoria concedida es de cinco años, no una norma permanente.
Lo que realmente vale la pena vigilar es el horizonte temporal... Quien consiga mantener durante esos cinco años los precios en cadena de los fines de semana y las altas horas de la noche cerca de los precios de Nasdaq cuando el mercado está cerrado, se quedará con la estructura de mercado de las «acciones estadounidenses en cadena». Si la liquidez no acompaña, lo más probable es que todo esto vuelva a ser una práctica de nicho.
Así que no te fijes solo en las grandes empresas de la lista... Fíjate en la primera empresa de la lista que diga «no» y en esa norma permanente que todavía no se ha concretado.
#solana代币化股票9月交易量破44亿美元
Conclusión primero: llevar Nvidia y Tesla a la cadena de bloques quizá no se trate tanto de que «a partir de ahora se pueda operar con acciones estadounidenses las 24 horas»... sino de quién establece las reglas.
🤖 进群看机构动作
Una de las principales plataformas de intercambio y la empresa matriz de la Bolsa de Nueva York acaban de presentar documentos regulatorios para su empresa conjunta... En ellos se enumeran más de 60 acciones estadounidenses que se preparan para negociar en la cadena de bloques en forma de tokens. La lista incluye Nvidia, Tesla, Apple, Microsoft y Amazon, además de JPMorgan Chase, Goldman Sachs, Walmart y Netflix; también hay varias acciones relacionadas con las criptomonedas.
La mayoría ve «otro canal para comprar acciones estadounidenses»... Pero lo que realmente vale la pena observar es que se ha cambiado la maquinaria que funciona por debajo.
Detrás de cada token de acción hay una acción real, custodiada en una proporción de uno a uno por un agente de bolsa registrado; los dividendos y los derechos de voto se mantienen... Pero las operaciones ya no se liquidan en dólares, sino en monedas estables; tampoco se emparejan órdenes de compra y venta, sino que el dinero y las acciones se depositan en un fondo de liquidez en la cadena y las operaciones se realizan contra ese fondo. La infraestructura tecnológica se basa en la cadena propia de esta plataforma de intercambio y en la capa subyacente de un protocolo de intercambio descentralizado.
En otras palabras, el horario de negociación, el método de emparejamiento de órdenes y la moneda de liquidación —tres cosas que, en principio, debería determinar Wall Street— se han confiado esta vez, en conjunto, a una maquinaria cripto... Y esta no cierra nunca: incluso los fines de semana por la noche se podrá comprar y vender Nvidia.
La importancia para el sistema financiero va mucho más allá de «tener una plataforma más»... Por primera vez, las monedas estables ocupan el lugar de «moneda intermediaria para comprar acciones». Antes se usaban para pagos y como refugio; ahora empiezan a abrirse paso en la liquidación de valores. Si esta vía llega a funcionar, habrá que replantear tanto la lógica de la demanda de monedas estables como las fuentes de liquidez en cadena.
Pero los documentos también esconden señales en sentido contrario... Durante un plazo de 30 días, las empresas pueden oponerse a que sus propias acciones se incorporen a la cadena, y algunas ya se han negado explícitamente. TD Securities también enfrió el entusiasmo: dijo que, para los inversores institucionales, «la relevancia a corto plazo es limitada». Al fin y al cabo, los inversores estadounidenses ya pueden comprar estas acciones fácilmente, y la exención regulatoria concedida es de cinco años, no una norma permanente.
Lo que realmente vale la pena vigilar es el horizonte temporal... Quien consiga mantener durante esos cinco años los precios en cadena de los fines de semana y las altas horas de la noche cerca de los precios de Nasdaq cuando el mercado está cerrado, se quedará con la estructura de mercado de las «acciones estadounidenses en cadena». Si la liquidez no acompaña, lo más probable es que todo esto vuelva a ser una práctica de nicho.
Así que no te fijes solo en las grandes empresas de la lista... Fíjate en la primera empresa de la lista que diga «no» y en esa norma permanente que todavía no se ha concretado.
1.7k
·
--
#美联储10月维持利率概率升至82.3%
Los datos de empleo del viernes pasado fueron casi los peores del año... Pero Bitcoin solo necesitó un fin de semana para interpretarlos como una señal favorable.
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
En septiembre, Estados Unidos apenas creó 29.000 puestos de trabajo, alrededor de un tercio de lo que esperaba el mercado, y la tasa de desempleo subió al 4,2 %... Pero lo más llamativo fueron las revisiones: la cifra de julio pasó de un aumento de 21.000 empleos a una caída de 10.000, la de agosto se revisó a la baja de 162.000 a 133.000, y el crecimiento salarial también bajó al 3,0 %. En las cuentas de la economía, estos datos se ven realmente mal.
Pero el mercado hace otro tipo de cálculos... Antes de que se publicaran los datos, los operadores de bonos asignaban un 64 % de probabilidad a una subida de tipos en octubre; después de su publicación, esa cifra cayó a entre el 16 % y el 22 %. Ese cambio elevó un poco el techo para los activos de riesgo.
Hay que tener en cuenta que la Reserva Federal acababa de subir los tipos 25 puntos básicos el 16 de septiembre, hasta situarlos entre el 3,75 % y el 4 %... Y a principios de septiembre, un informe de empleo demasiado sólido hizo caer Bitcoin un 2 % en un solo día, hasta tocar los 79.300 dólares. Ahora cotiza cerca de los 86.100, alrededor de un 8 % por encima de aquel mínimo. El mismo informe de empleo dio lugar a interpretaciones completamente opuestas en dos ocasiones.
Así que lo que determina el precio de Bitcoin en este ciclo no es si «la economía va bien», sino si «el dinero es caro»... Cuando la economía se enfría y se desvanecen las expectativas de nuevas subidas de tipos, se relaja el denominador, y los primeros en reaccionar son activos como estos, que no generan intereses. El índice de sentimiento del mercado ha vuelto a 68 y sigue en la zona de «codicia», aunque sin llegar a los niveles extremos del mes pasado.
El análisis técnico también acompaña... En el gráfico diario acaba de formarse un «cruce dorado» más sólido. Esto confirma una tendencia, no es una herramienta de predicción: indica que la dirección de los últimos tiempos ya está definida, pero no garantiza que el próximo tramo vaya a acelerarse.
Los movimientos de capital son más reveladores... Los ETF de Bitcoin al contado de Estados Unidos registraron entradas netas de unos 190 millones de dólares en un solo día. Las altcoins subieron en general, pero casi ninguna superó el 1 %; solo un token del segmento de los perpetuos en cadena subió cerca de un 3,7 % en el día. Los activos principales se mantienen estables, mientras que el capital marginal empieza a tantear opciones de mayor volatilidad.
Lo que realmente merece atención es la reunión de política monetaria del 28 de octubre... Si la Reserva Federal efectivamente hace una pausa, esta lógica de que «los malos datos favorecen a los activos» podría seguir vigente. Pero si la inflación o los rendimientos de los bonos a largo plazo vuelven a repuntar, este cálculo se dará la vuelta de inmediato, y los que más sufrirán suelen ser precisamente los activos que ahora están subiendo con más fuerza.
#美联储10月维持利率概率升至82.3%
Los datos de empleo del viernes pasado fueron casi los peores del año... Pero Bitcoin solo necesitó un fin de semana para interpretarlos como una señal favorable.
🔄 进群看叙事
En septiembre, Estados Unidos apenas creó 29.000 puestos de trabajo, alrededor de un tercio de lo que esperaba el mercado, y la tasa de desempleo subió al 4,2 %... Pero lo más llamativo fueron las revisiones: la cifra de julio pasó de un aumento de 21.000 empleos a una caída de 10.000, la de agosto se revisó a la baja de 162.000 a 133.000, y el crecimiento salarial también bajó al 3,0 %. En las cuentas de la economía, estos datos se ven realmente mal.
Pero el mercado hace otro tipo de cálculos... Antes de que se publicaran los datos, los operadores de bonos asignaban un 64 % de probabilidad a una subida de tipos en octubre; después de su publicación, esa cifra cayó a entre el 16 % y el 22 %. Ese cambio elevó un poco el techo para los activos de riesgo.
Hay que tener en cuenta que la Reserva Federal acababa de subir los tipos 25 puntos básicos el 16 de septiembre, hasta situarlos entre el 3,75 % y el 4 %... Y a principios de septiembre, un informe de empleo demasiado sólido hizo caer Bitcoin un 2 % en un solo día, hasta tocar los 79.300 dólares. Ahora cotiza cerca de los 86.100, alrededor de un 8 % por encima de aquel mínimo. El mismo informe de empleo dio lugar a interpretaciones completamente opuestas en dos ocasiones.
Así que lo que determina el precio de Bitcoin en este ciclo no es si «la economía va bien», sino si «el dinero es caro»... Cuando la economía se enfría y se desvanecen las expectativas de nuevas subidas de tipos, se relaja el denominador, y los primeros en reaccionar son activos como estos, que no generan intereses. El índice de sentimiento del mercado ha vuelto a 68 y sigue en la zona de «codicia», aunque sin llegar a los niveles extremos del mes pasado.
El análisis técnico también acompaña... En el gráfico diario acaba de formarse un «cruce dorado» más sólido. Esto confirma una tendencia, no es una herramienta de predicción: indica que la dirección de los últimos tiempos ya está definida, pero no garantiza que el próximo tramo vaya a acelerarse.
Los movimientos de capital son más reveladores... Los ETF de Bitcoin al contado de Estados Unidos registraron entradas netas de unos 190 millones de dólares en un solo día. Las altcoins subieron en general, pero casi ninguna superó el 1 %; solo un token del segmento de los perpetuos en cadena subió cerca de un 3,7 % en el día. Los activos principales se mantienen estables, mientras que el capital marginal empieza a tantear opciones de mayor volatilidad.
Lo que realmente merece atención es la reunión de política monetaria del 28 de octubre... Si la Reserva Federal efectivamente hace una pausa, esta lógica de que «los malos datos favorecen a los activos» podría seguir vigente. Pero si la inflación o los rendimientos de los bonos a largo plazo vuelven a repuntar, este cálculo se dará la vuelta de inmediato, y los que más sufrirán suelen ser precisamente los activos que ahora están subiendo con más fuerza.
4
5.9k
·
--
Lo que acaba de aprobar la SEC, a primera vista parece una forma de darles otra oportunidad a quienes se quedaron fuera... Pero, al analizar la estructura del producto, se parece más a vender la «volatilidad» en un paquete, dejando que quienes lo compran asuman el coste de que se vaya desinflando poco a poco...
[💰 爆点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
El 2 de octubre, la SEC aprobó un cambio de reglas de Cboe BZX que permite a Volatility Shares emitir seis ETF apalancados por 3. Sus activos subyacentes no son solo Bitcoin y Ethereum, sino también oro, plata, petróleo crudo y gas natural... Es la primera vez que se permite que los fondos cripto de Estados Unidos alcancen un apalancamiento de 3x; hasta ahora, el límite siempre había sido 2x...
Hay un detalle que es fácil pasar por alto: estos productos no poseen activos al contado, sino futuros regulados de Bitcoin y Ethereum... Y todavía no se pueden negociar: los emisores deben esperar a que la SEC declare efectiva la declaración de registro, y la aprobación ni siquiera fija una fecha límite...
Lo que realmente vale la pena observar es cómo funcionan estos productos... Para mantener el apalancamiento firmemente en 3x, deben rebalancearse a diario: si los precios suben, aumentan sus posiciones en futuros; si bajan, las reducen... Estas operaciones mecánicas suelen concentrarse cerca del cierre, y cuanto mayor es el tamaño del fondo, más se nota su impacto en los precios intradía...
Y lo más problemático es la erosión por volatilidad... Supongamos que Bitcoin sube un 10 % el primer día y baja un 10 % el segundo: el precio al contado termina cayendo un 1 % neto... En ese mismo periodo, un producto 3x sube primero un 30 % y luego cae un 30 %, con una pérdida neta del 9 %... Cuanto más tiempo oscile el mercado sin una tendencia definida, más rápido se desangra este tipo de producto... Adam Back, de Blockstream, lo dice aún más claramente: las estrategias de reapalancamiento automático pierden dinero de forma sostenida en mercados laterales y volátiles...
Así que está bastante claro para quiénes son estos productos... Eric Balchunas, analista de ETF de Bloomberg, lo resumió en una frase: los ETF apalancados son para operar, no para mantener en cartera... Los propios emisores también lo dejan claro en sus folletos: solo son adecuados para quienes pueden soportar una pérdida total...
Esa es la verdadera señal de todo esto... Las criptomonedas se están incorporando al mismo estante que los activos tradicionales, con el mismo tipo de envoltorio, la misma exposición y también la misma estructura de costes por erosión... Para los operadores de corto plazo, es una nueva herramienta; para quienes buscan mantener sus posiciones, los ETF al contado quizá sigan siendo la opción más económica...
Lo próximo que habrá que vigilar es si, una vez que estos productos empiecen a negociarse, el flujo mecánico alrededor del cierre se convierte en una nueva fuente de ruido intradía... Si algún día los fondos 3x alcanzan un tamaño suficiente para mover la base de los futuros, la propia volatilidad se convertirá en el objeto de negociación... Y entonces, quizá lo que haya que pagar no sea el billete, sino la matrícula...
Lo que acaba de aprobar la SEC, a primera vista parece una forma de darles otra oportunidad a quienes se quedaron fuera... Pero, al analizar la estructura del producto, se parece más a vender la «volatilidad» en un paquete, dejando que quienes lo compran asuman el coste de que se vaya desinflando poco a poco...
💰 爆点新闻
El 2 de octubre, la SEC aprobó un cambio de reglas de Cboe BZX que permite a Volatility Shares emitir seis ETF apalancados por 3. Sus activos subyacentes no son solo Bitcoin y Ethereum, sino también oro, plata, petróleo crudo y gas natural... Es la primera vez que se permite que los fondos cripto de Estados Unidos alcancen un apalancamiento de 3x; hasta ahora, el límite siempre había sido 2x...
Hay un detalle que es fácil pasar por alto: estos productos no poseen activos al contado, sino futuros regulados de Bitcoin y Ethereum... Y todavía no se pueden negociar: los emisores deben esperar a que la SEC declare efectiva la declaración de registro, y la aprobación ni siquiera fija una fecha límite...
Lo que realmente vale la pena observar es cómo funcionan estos productos... Para mantener el apalancamiento firmemente en 3x, deben rebalancearse a diario: si los precios suben, aumentan sus posiciones en futuros; si bajan, las reducen... Estas operaciones mecánicas suelen concentrarse cerca del cierre, y cuanto mayor es el tamaño del fondo, más se nota su impacto en los precios intradía...
Y lo más problemático es la erosión por volatilidad... Supongamos que Bitcoin sube un 10 % el primer día y baja un 10 % el segundo: el precio al contado termina cayendo un 1 % neto... En ese mismo periodo, un producto 3x sube primero un 30 % y luego cae un 30 %, con una pérdida neta del 9 %... Cuanto más tiempo oscile el mercado sin una tendencia definida, más rápido se desangra este tipo de producto... Adam Back, de Blockstream, lo dice aún más claramente: las estrategias de reapalancamiento automático pierden dinero de forma sostenida en mercados laterales y volátiles...
Así que está bastante claro para quiénes son estos productos... Eric Balchunas, analista de ETF de Bloomberg, lo resumió en una frase: los ETF apalancados son para operar, no para mantener en cartera... Los propios emisores también lo dejan claro en sus folletos: solo son adecuados para quienes pueden soportar una pérdida total...
Esa es la verdadera señal de todo esto... Las criptomonedas se están incorporando al mismo estante que los activos tradicionales, con el mismo tipo de envoltorio, la misma exposición y también la misma estructura de costes por erosión... Para los operadores de corto plazo, es una nueva herramienta; para quienes buscan mantener sus posiciones, los ETF al contado quizá sigan siendo la opción más económica...
Lo próximo que habrá que vigilar es si, una vez que estos productos empiecen a negociarse, el flujo mecánico alrededor del cierre se convierte en una nueva fuente de ruido intradía... Si algún día los fondos 3x alcanzan un tamaño suficiente para mover la base de los futuros, la propia volatilidad se convertirá en el objeto de negociación... Y entonces, quizá lo que haya que pagar no sea el billete, sino la matrícula...
2
463
·
--
#比特币冲击8.7万美元遇阻回落
Todo el mundo está pendiente de si Bitcoin puede volver a superar los 87.000 dólares, pero lo interesante está en otra parte..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
Muchos ven que las criptomonedas llevan unos días estancadas. Pero lo que realmente vale la pena observar es que el dinero en sí se está encareciendo..
El lunes, el índice del dólar DXY subió hasta alrededor de 102,5, su nivel más alto en casi 18 meses. Desde los 99 de principios de septiembre, ha ido escalando y ya se mantiene claramente por encima de la media móvil de 200 días (cerca de 99). La última vez que estuvo en este nivel fue en la primavera del año pasado..
Un dólar fuerte siempre supone viento en contra para los activos de riesgo. La deuda en dólares es más cara para los países fuera de Estados Unidos, el poder adquisitivo de los compradores extranjeros se reduce y, además, los rendimientos de los bonos del Tesoro estadounidense han vuelto a máximos de hace más de veinte años. Tanto el efectivo como los bonos del Tesoro compiten por atraer dinero, y los activos que no generan intereses suelen ser los primeros en verse presionados..
Pero Bitcoin no se desplomó con ellos: logró mantenerse en torno a los 86.000 dólares. El denominador sube, pero el numerador no cae; ahí está lo que realmente hay que observar en esta noticia..
En esta subida del dólar, el protagonista en realidad no es Estados Unidos, sino Europa. El euro representa el 57,6 % de la cesta del DXY y ahora ha caído a un mínimo de 17 meses, en 1,12. El déficit de Francia y la presión de las elecciones del próximo año, junto con el anuncio de España de adelantar las elecciones al 29 de noviembre, han incorporado directamente la prima de riesgo político europea al tipo de cambio. En cierta medida, el dólar se ha fortalecido de forma pasiva..
Por otro lado, en septiembre la Reserva Federal subió los tipos 25 puntos básicos, hasta el 3,75 %-4 %. El mercado espera que vuelvan a subir hasta el 4,5 %-4,75 % para junio de 2027..
Si el dólar sigue fortaleciéndose y Bitcoin se mantiene en los 86.000, eso indicaría que el soporte no viene de posiciones apalancadas, sino de dinero que entra como parte de una estrategia de asignación. Ese tipo de capital es menos sensible a los tipos de interés a corto plazo y, una vez que entra, no se va fácilmente. A la inversa, si el dólar toca techo, los activos de alta beta que más han sufrido suelen ser los que tienen mayor potencial de rebote..
Lo que de verdad hay que vigilar son dos señales: si el DXY puede mantenerse por encima de 102,5 y si Bitcoin se queda rezagado mientras el dólar se fortalece. Si se queda rezagado, significará que quienes están comprando siguen siendo capitales de corto plazo; si no, querrá decir que el dinero de esta ronda viene de otros inversores..
#比特币冲击8.7万美元遇阻回落
Todo el mundo está pendiente de si Bitcoin puede volver a superar los 87.000 dólares, pero lo interesante está en otra parte..
🏛️ 进群蹲一手消息
Muchos ven que las criptomonedas llevan unos días estancadas. Pero lo que realmente vale la pena observar es que el dinero en sí se está encareciendo..
El lunes, el índice del dólar DXY subió hasta alrededor de 102,5, su nivel más alto en casi 18 meses. Desde los 99 de principios de septiembre, ha ido escalando y ya se mantiene claramente por encima de la media móvil de 200 días (cerca de 99). La última vez que estuvo en este nivel fue en la primavera del año pasado..
Un dólar fuerte siempre supone viento en contra para los activos de riesgo. La deuda en dólares es más cara para los países fuera de Estados Unidos, el poder adquisitivo de los compradores extranjeros se reduce y, además, los rendimientos de los bonos del Tesoro estadounidense han vuelto a máximos de hace más de veinte años. Tanto el efectivo como los bonos del Tesoro compiten por atraer dinero, y los activos que no generan intereses suelen ser los primeros en verse presionados..
Pero Bitcoin no se desplomó con ellos: logró mantenerse en torno a los 86.000 dólares. El denominador sube, pero el numerador no cae; ahí está lo que realmente hay que observar en esta noticia..
En esta subida del dólar, el protagonista en realidad no es Estados Unidos, sino Europa. El euro representa el 57,6 % de la cesta del DXY y ahora ha caído a un mínimo de 17 meses, en 1,12. El déficit de Francia y la presión de las elecciones del próximo año, junto con el anuncio de España de adelantar las elecciones al 29 de noviembre, han incorporado directamente la prima de riesgo político europea al tipo de cambio. En cierta medida, el dólar se ha fortalecido de forma pasiva..
Por otro lado, en septiembre la Reserva Federal subió los tipos 25 puntos básicos, hasta el 3,75 %-4 %. El mercado espera que vuelvan a subir hasta el 4,5 %-4,75 % para junio de 2027..
Si el dólar sigue fortaleciéndose y Bitcoin se mantiene en los 86.000, eso indicaría que el soporte no viene de posiciones apalancadas, sino de dinero que entra como parte de una estrategia de asignación. Ese tipo de capital es menos sensible a los tipos de interés a corto plazo y, una vez que entra, no se va fácilmente. A la inversa, si el dólar toca techo, los activos de alta beta que más han sufrido suelen ser los que tienen mayor potencial de rebote..
Lo que de verdad hay que vigilar son dos señales: si el DXY puede mantenerse por encima de 102,5 y si Bitcoin se queda rezagado mientras el dólar se fortalece. Si se queda rezagado, significará que quienes están comprando siguen siendo capitales de corto plazo; si no, querrá decir que el dinero de esta ronda viene de otros inversores..
2
3k
·
--
Primero la conclusión: que un exchange vaya a presentar documentos ante la SEC no se trata tanto de “querer entrar a EE. UU.”, sino de “tener que volver y modificar el producto”..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
Según una nota de Bloomberg, este exchange ya presentó ante la SEC de EE. UU. una solicitud para llevar su negocio de acciones tokenizadas al mercado estadounidense.. Pero lo verdaderamente importante es si lo que vende ahora y las nuevas reglas encajan..
Lanzó la línea de acciones tokenizadas en julio: al principio eran más de 40 acciones de empresas de EE. UU. y ETFs; para septiembre se ampliaron a más de 70.. Operación 24 horas, cotización en USDT, la liquidación corre en la cadena, las acciones subyacentes las mantiene un tercero en respaldo 1 a 1 y la plataforma solo se dedica a la distribución.. Suena a que ya es “poner acciones en la cadena”, pero los detalles se atascan en dos puntos: estos productos, bajo Regulation S, solo están abiertos a quienes están fuera de EE. UU.; ni estadounidenses ni usuarios de la UE pueden acceder; además, se clasifican como “instrumentos sintéticos”: tienes exposición al precio, pero no dividendos ni derecho a voto..
La mayoría leerá esta noticia como “otro exchange intentando asentarse en EE. UU.”.. Pero si la metes en la puerta del 17 de septiembre, la lógica se acomoda.. Ese día, la SEC abrió una exención de innovación por cinco años que permite a plataformas de negociación de valores tokenizados cualificados llevar las acciones cotizadas del tipo de la NYSE a la negociación en cadena, usando AMM y pools de liquidez; la vigencia llega hasta septiembre de 2031.. Las condiciones están escritas de forma muy estricta: el token debe conservar los verdaderos derechos de los accionistas, sin que falte ni el reparto de dividendos ni el derecho a voto..
Así que el problema no es “si puede o no entrar a EE. UU.”, sino “antes de entrar hay que cambiar el producto sintético por verdaderos derechos de propiedad”.. No basta con abrir una ventanilla: si no se modifica la estructura, aunque se presente el expediente, no pasará ese criterio.. Por eso también sigue otro camino: en junio constituyó, junto con su matriz ICE, una empresa conjunta para hacer acciones estadounidenses tokenizadas específicamente..
La rotación de capital ya se está inclinando hacia esa línea.. La primera mitad de RWA es mover bonos y fondos a la cadena; la segunda mitad es construir la parte de equity (acciones): quien logre meter realmente los derechos de los accionistas dentro del token, es quien podrá obtener la licencia estadounidense.. El reto no está en la tecnología, sino en el custodio, en el mapeo de derechos y en cómo se unifican el broker y el libro de órdenes en cadena..
El giro está aquí: ahora estos productos siguen siendo “sintéticos”; cuando se conecte el token de verdaderos derechos de acciones, la negociación en cadena y la del bróker tradicional probablemente terminen en el mismo libro de órdenes.. Pero la exención tiene fecha límite: si antes de 2031 nadie consigue un modelo de cumplimiento replicable, esta tanda se quedará en la solicitud y el comunicado..
Primero la conclusión: que un exchange vaya a presentar documentos ante la SEC no se trata tanto de “querer entrar a EE. UU.”, sino de “tener que volver y modificar el producto”..
📢 盘面异动群里说
Según una nota de Bloomberg, este exchange ya presentó ante la SEC de EE. UU. una solicitud para llevar su negocio de acciones tokenizadas al mercado estadounidense.. Pero lo verdaderamente importante es si lo que vende ahora y las nuevas reglas encajan..
Lanzó la línea de acciones tokenizadas en julio: al principio eran más de 40 acciones de empresas de EE. UU. y ETFs; para septiembre se ampliaron a más de 70.. Operación 24 horas, cotización en USDT, la liquidación corre en la cadena, las acciones subyacentes las mantiene un tercero en respaldo 1 a 1 y la plataforma solo se dedica a la distribución.. Suena a que ya es “poner acciones en la cadena”, pero los detalles se atascan en dos puntos: estos productos, bajo Regulation S, solo están abiertos a quienes están fuera de EE. UU.; ni estadounidenses ni usuarios de la UE pueden acceder; además, se clasifican como “instrumentos sintéticos”: tienes exposición al precio, pero no dividendos ni derecho a voto..
La mayoría leerá esta noticia como “otro exchange intentando asentarse en EE. UU.”.. Pero si la metes en la puerta del 17 de septiembre, la lógica se acomoda.. Ese día, la SEC abrió una exención de innovación por cinco años que permite a plataformas de negociación de valores tokenizados cualificados llevar las acciones cotizadas del tipo de la NYSE a la negociación en cadena, usando AMM y pools de liquidez; la vigencia llega hasta septiembre de 2031.. Las condiciones están escritas de forma muy estricta: el token debe conservar los verdaderos derechos de los accionistas, sin que falte ni el reparto de dividendos ni el derecho a voto..
Así que el problema no es “si puede o no entrar a EE. UU.”, sino “antes de entrar hay que cambiar el producto sintético por verdaderos derechos de propiedad”.. No basta con abrir una ventanilla: si no se modifica la estructura, aunque se presente el expediente, no pasará ese criterio.. Por eso también sigue otro camino: en junio constituyó, junto con su matriz ICE, una empresa conjunta para hacer acciones estadounidenses tokenizadas específicamente..
La rotación de capital ya se está inclinando hacia esa línea.. La primera mitad de RWA es mover bonos y fondos a la cadena; la segunda mitad es construir la parte de equity (acciones): quien logre meter realmente los derechos de los accionistas dentro del token, es quien podrá obtener la licencia estadounidense.. El reto no está en la tecnología, sino en el custodio, en el mapeo de derechos y en cómo se unifican el broker y el libro de órdenes en cadena..
El giro está aquí: ahora estos productos siguen siendo “sintéticos”; cuando se conecte el token de verdaderos derechos de acciones, la negociación en cadena y la del bróker tradicional probablemente terminen en el mismo libro de órdenes.. Pero la exención tiene fecha límite: si antes de 2031 nadie consigue un modelo de cumplimiento replicable, esta tanda se quedará en la solicitud y el comunicado..
3
4.4k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceLaunchesBinanceIntelligence
277,683 vistas
2,422 están debatiendo
#BinanceLaunchesBinanceIntelligence
🚨 ¡EL MERCADO SE MUEVE RÁPIDO! AI en Binance, Compras Masivas de BTC y Movimientos en XRP 🔥
¿Te diste cuenta de cómo amaneció el mercado hoy? 📊 Las narrativas están cambiando y las grandes instituciones están ejecutando movimientos clave. Aquí te resumo las 3 noticias en tendencia que DEBES seguir de cerca hoy: 👇
1️⃣ #BinanceLaunchesBinanceIntelligence 🤖🤖
Binance acaba de dar un golpe sobre la mesa al lanzar Binance Intelligence, una suite impulsada por Inteligencia Artificial diseñada para revolucionar el trading.
¿Qué incluye? Inteligencia para análisis, Binance AI Pro para convertir tus estrategias en código/flujos ejecutables y Agent OS para desarrolladores.
💡 ¿La IA reemplazará la investigación manual en crypto? Definitivamente es el paso más grande hacia la automatización accesible para todos.
lerya
·4 me gusta
·17.1k vistas
BitcoinTargets2026OpenAt$87570
437 vistas
34 están debatiendo
BitcoinRejectedAt$87KThirdTime
571 vistas
39 están debatiendo