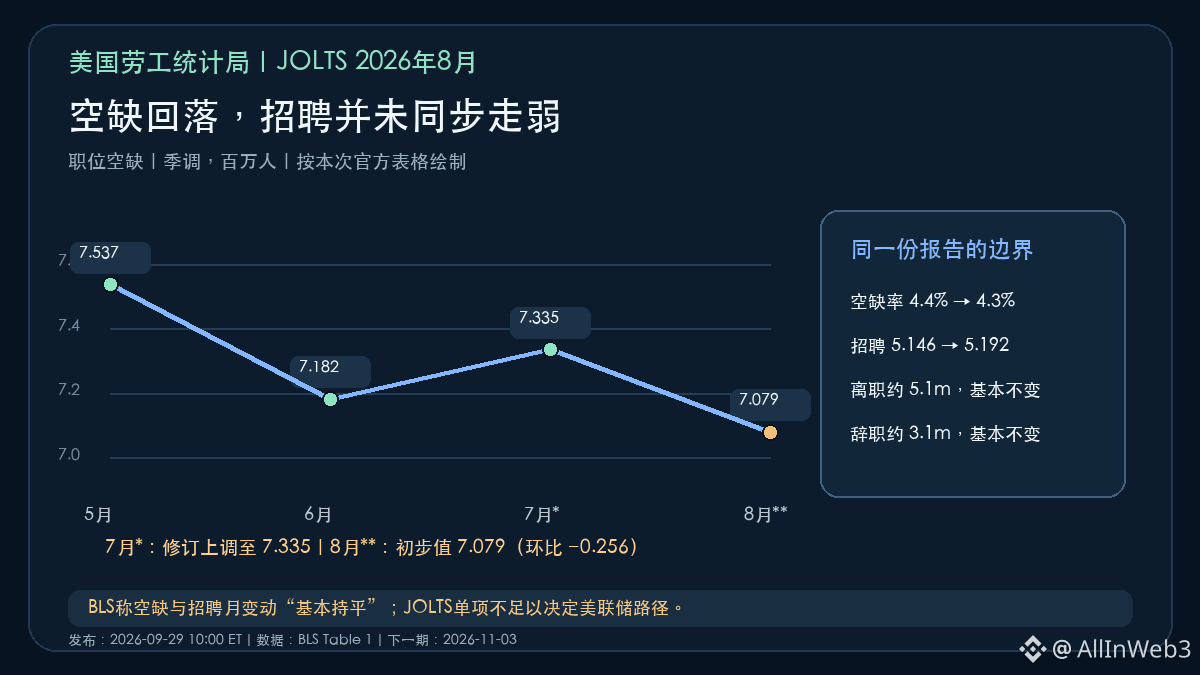
# Estados Unidos: JOLTS de agosto—las vacantes laborales bajan a unos 7,1 millones, pero el BLS describe la variación mensual como “básicamente estable”. Estas dos afirmaciones no entran en conflicto: las vacantes ajustadas estacionalmente pasan de 7,335 millones (revisadas a partir de julio) a 7,079 millones, una reducción de 256.000; la tasa de vacantes baja de 4,4% a 4,3%. El “mínimo de cinco meses” del ranking puede describir una tendencia a la baja, pero no puede traducirse directamente como que la contratación se haya desplomado de repente.
Lo que más fácil se pasa por alto en la línea temporal es la revisión. Las vacantes de julio se corrigieron al alza en 64.000 hasta 7,335 millones; por tanto, al mirar el cambio del mes más reciente, el punto de referencia no es la estimación antigua previa. La contratación de agosto fue de 5,192 millones, ligeramente superior a los 5,146 millones de julio tras la revisión; las salidas totales rondan los 5,070 millones y el BLS dice que “básicamente no cambian”, mientras que las renuncias voluntarias (~3,10 millones) también se mantienen prácticamente sin cambios. Si las vacantes bajan, pero la contratación sigue firme, sugiere señales de enfriamiento en la demanda laboral; aun así, este informe no ofrece evidencia completa de un congelamiento general de la contratación. En términos de definición, las vacantes son el stock de puestos que siguen abiertos el último día laborable de cada mes; la contratación, en cambio, contabiliza el número de personas incorporadas a nómina a lo largo de todo el mes. Una es un stock puntual y la otra un flujo mensual; no se puede usar la diferencia entre ambas de forma directa para inferir desempleo o cambios netos del empleo.
A nivel de sectores, el BLS señala que en agosto las vacantes laborales en cada industria variaron en general poco; por ello, una formulación más prudente sería decir que el total retrocede, pero que los subcomponentes aún no muestran una desaceleración brusca y simultánea. Solo si después la contratación continúa cayendo y las salidas/despidos cambian de forma notable, aumentaría el peso de la evidencia de que “la demanda se debilita aún más”. Sobre las tasas de interés y los criptoactivos, solo puede decirse que esto es una entrada macro: la caída de vacantes podría aliviar la presión sobre salarios y demanda, pero un dato del JOLTS no puede determinar por sí solo la ruta de la Reserva Federal, ni explicar el precio de las monedas individualmente. Lo siguiente es esperar a que los datos de salarios, empleo y precios de inflación se crucen para validarlo, y observar cómo reaccionan las tasas y el dólar. Esta publicación del BLS se emitió el 29 de septiembre a las 10:00 ET (22:00 en Beijing); los datos son estimaciones preliminares. La siguiente ronda de JOLTS está programada para publicarse el 3 de noviembre. Fuente: comunicado de prensa y tablas originales del JOLTS de agosto de la Oficina de Estadísticas Laborales de EE. UU.