Ganancias de Micron en Q4: ¿Puede durar el superciclo de la memoria? $MU
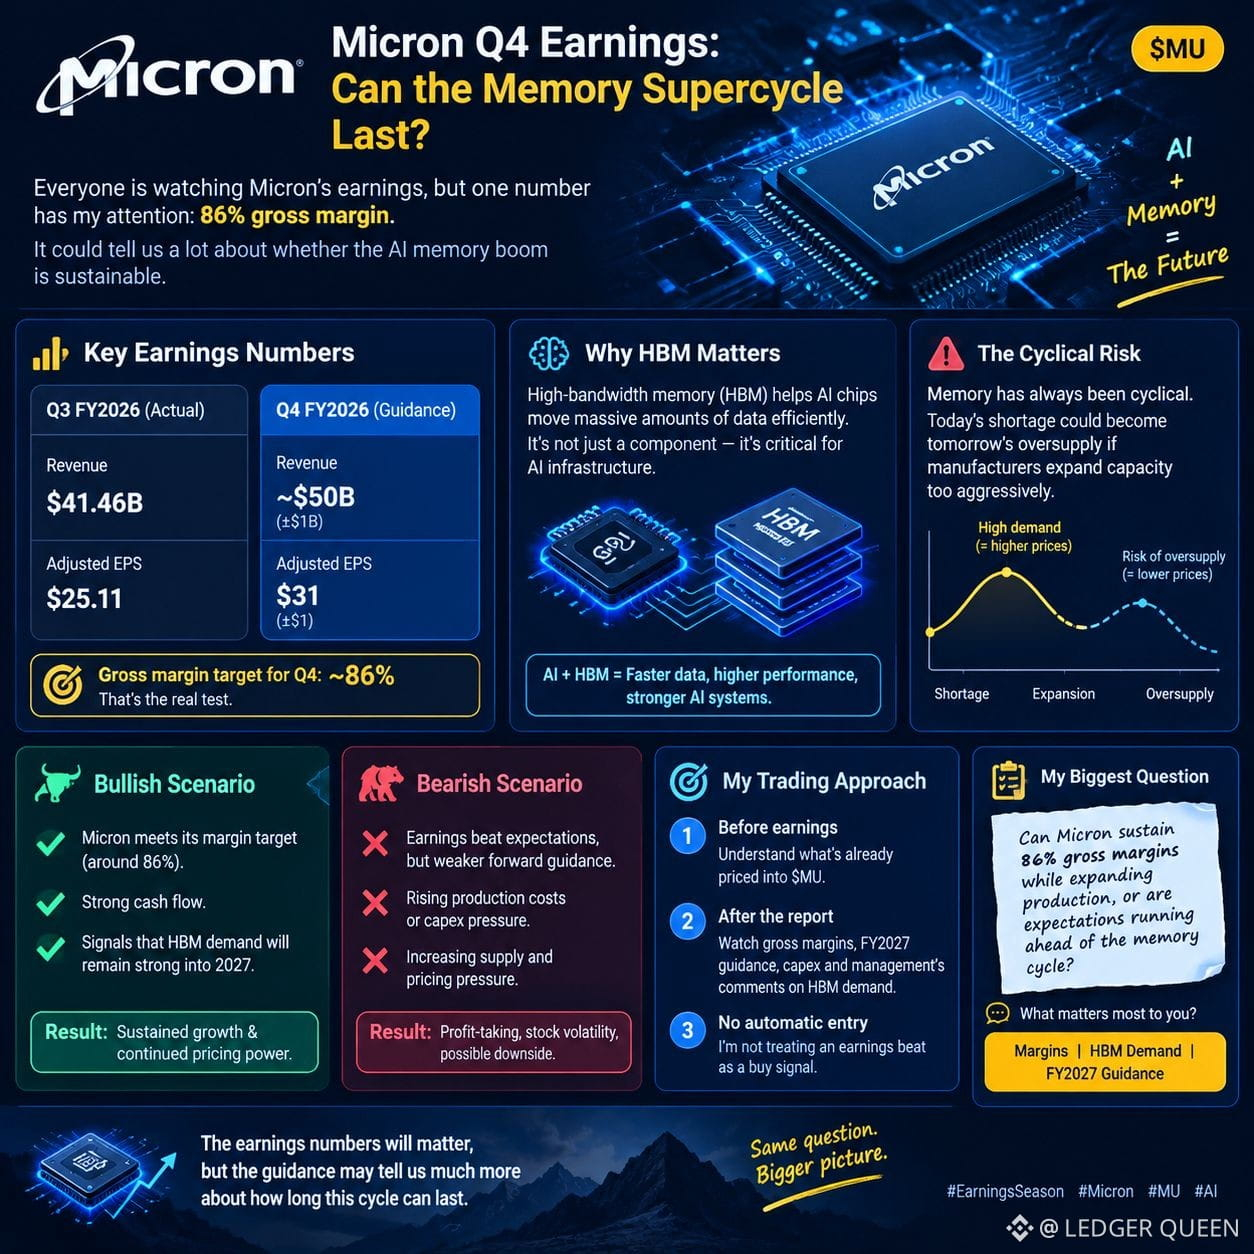
Todo el mundo está pendiente de las ganancias de Micron, pero hay un número que capta mi atención: 86% de margen bruto.
Los ingresos de Micron en el 3T alcanzaron $41.46 mil millones, con EPS ajustado de $25.11. Para el 4T del AF2026, la dirección orientó aproximadamente $50 mil millones en ingresos y $31 de EPS ajustado.
Esa es una expectativa enorme. Pero, ¿podrá Micron entregar?
🧠 Por qué importa HBM
Los chips de IA necesitan memoria de alto ancho de banda (HBM) para procesar cantidades masivas de datos de manera eficiente. A medida que se expande la infraestructura de IA, la memoria se está convirtiendo en una parte crítica de toda la industria.
Sin embargo, la memoria siempre ha sido cíclica. La escasez de suministro de hoy podría convertirse en un exceso de oferta mañana si los fabricantes amplían la capacidad de forma demasiado agresiva.
📊 Mis escenarios alcistas vs. bajistas
Alcista: Micron cumple su objetivo de margen, entrega un flujo de caja sólido y señala que la demanda de HBM seguirá fuerte hasta 2027.
Bajista: Las ganancias superan las expectativas, pero la guía futura es más débil, aumentan los costos de producción o se incrementa la presión de oferta, decepcionando al mercado.
Un gran reporte de resultados no significa automáticamente que una acción subirá. Las expectativas importan tanto como los resultados.
🎯 Mi enfoque
Antes de las ganancias, estoy observando lo que ya está descontado en $MU . Después del reporte, me enfocaré en los márgenes brutos, la guía para el AF2027, el gasto de capital y los comentarios de la administración sobre la demanda de HBM.
No estoy tratando una sorpresa positiva en resultados como una señal automática de entrada.
Mi mayor pregunta: ¿Puede Micron sostener márgenes brutos del 86% mientras amplía la producción, o las expectativas van adelantadas al ciclo de la memoria?
¿Qué te importa más: los márgenes, la demanda de HBM o la guía para el AF2027?
#EarningsSeason
$OG
$CRV