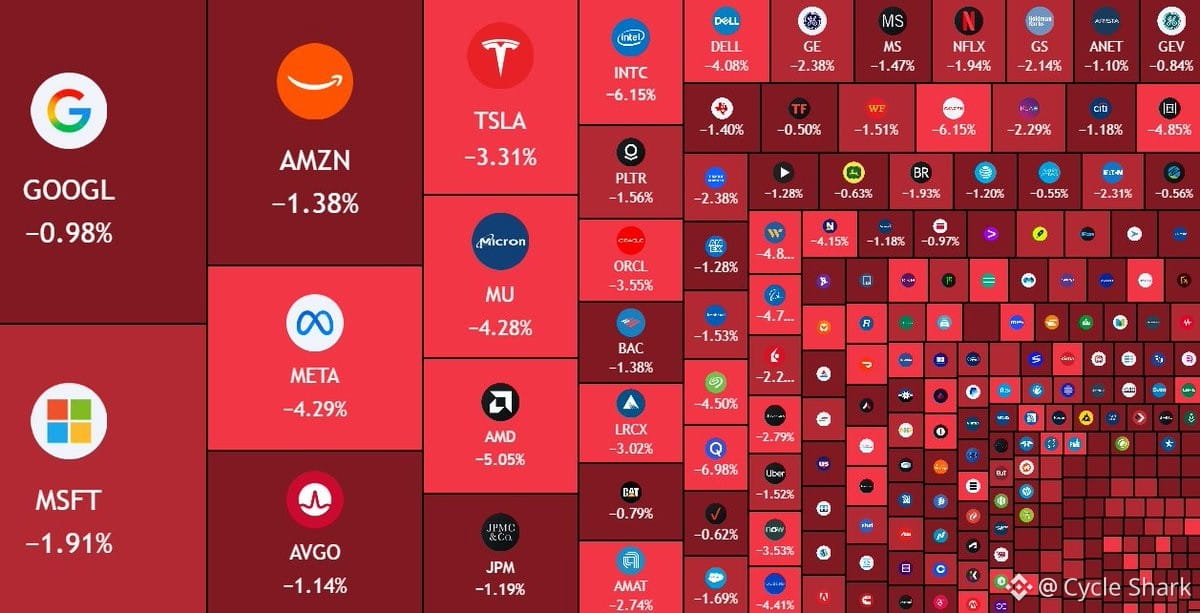
$700 mil millones borrados de las acciones de EE. UU. cuando el rendimiento del Tesoro a 30 años acaba de tocar niveles no vistos desde 2001.
Esto es el mercado de bonos gritando. Cuando los rendimientos de largo plazo se disparan así, ya no se trata solo de expectativas de inflación o de la política de la Fed: también tiene que ver con la prima por plazo, las preocupaciones sobre la sostenibilidad fiscal y la enorme cantidad de deuda que el Tesoro necesita refinanciar.
Tres cosas que conviene tener en cuenta:
1. Las valoraciones de las acciones se destruyen cuando la tasa libre de riesgo sube a estos niveles. Si puedes asegurar un 4,5%+ en un bono a 30 años, ¿por qué asumir riesgo en renta variable? La tasa de descuento de los flujos de efectivo futuros se acaba de reajustar, y las acciones de crecimiento lo sienten primero.
2. Esto no está ocurriendo en aislamiento. Estamos viendo movimientos similares en la deuda soberana europea, y las divisas de mercados emergentes están bajo presión. El capital fluye hacia el dólar y la seguridad, lo que significa que la liquidez se está estrechando globalmente.
3. El bucle de retroalimentación es feo. Los rendimientos más altos implican mayores costos de servicio de la deuda para el gobierno de EE. UU., lo que significa más emisión, y eso empuja los rendimientos aún más arriba. En algún momento, o interviene la Fed, o algo se rompe.
La caída de $700 mil millones es solo la superficie. Lo que importa más es si esto marca el inicio de un ciclo de desapalancamiento más amplio. Si los rendimientos se mantienen elevados, las posiciones apalancadas en crédito, private equity y bienes raíces empiezan a revalorizarse. Y las criptomonedas no serán inmunes: los activos de riesgo se mueven juntos cuando las condiciones macro se endurecen con tanta rapidez.