Productos químicos 21–25 sep: los costos de materias primas suben más rápido que los precios de los productos terminados
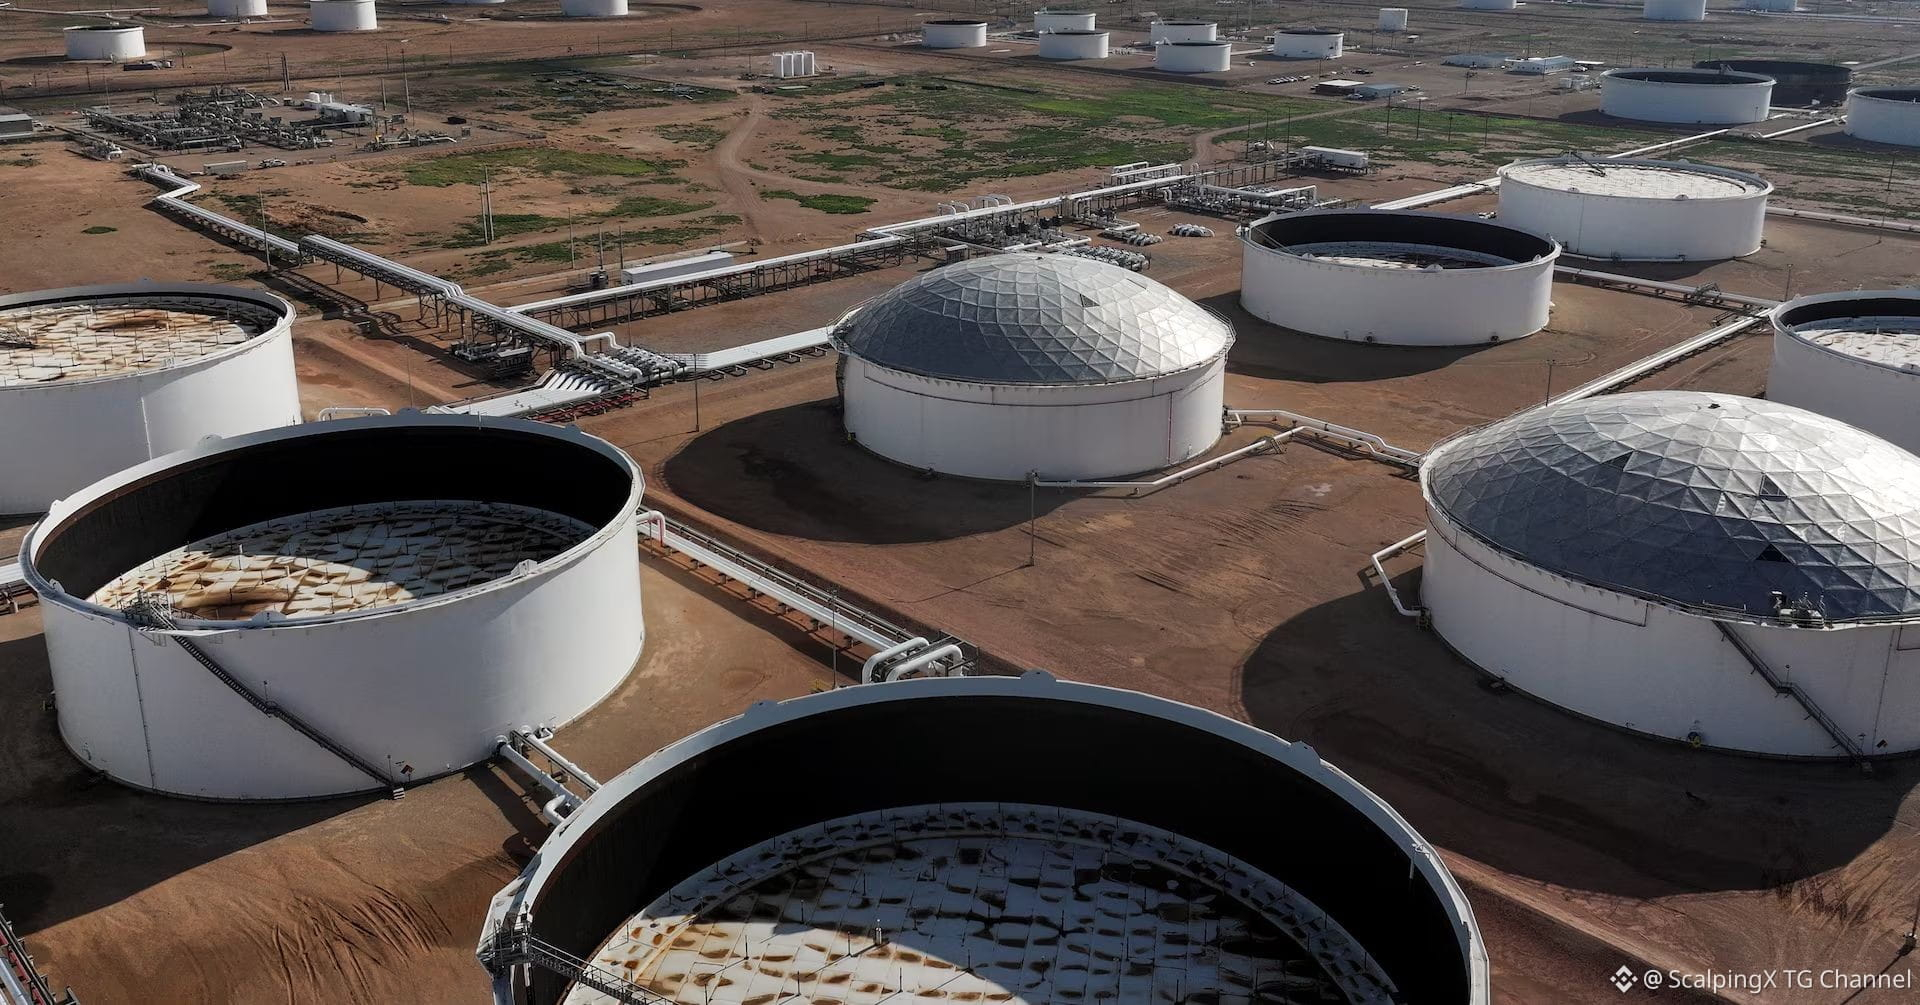
🛢 El petróleo se mantiene por encima de 100 USD/barril y los fletes elevados de Hormuz siguieron impulsando los costos de nafta, metanol, benceno y etileno. En China, a mediados de mes el metanol subió 9,4%, el benceno 6,5% y el ácido acético 17,4%, superando con claridad a muchos productos de polímeros.
📉 En cambio, los futuros de PP y LLDPE en Dalian cayeron el 21 de sep, ya que la demanda aguas abajo siguió siendo demasiado débil para absorber los mayores costos de entrada. Los márgenes de PE basado en petróleo se estimaron cerca de −335 yuan/t, mientras que el PE basado en carbón aún generó alrededor de +1.501 yuan/t, lo que pone de relieve la brecha cada vez mayor entre rutas de materias primas.
🏭 El suministro de etileno en Asia se mantuvo relativamente ajustado por el mantenimiento y la reducción de cargamentos desde Oriente Medio, pero el propileno y el PP se debilitaron a medida que la demanda se rezagó. La economía de MTO/MTP también se deterioró, ya que el metanol subió más rápido que los precios de salida de olefinas, lo que llevó a algunos productores a recortar tasas operativas o cerrar unidades.
🌾 La urea china mostró un patrón similar. Los costos de producción basados en carbón subieron cerca de 10%, mientras que los precios de la urea aumentaron solo alrededor de 1%, llevando los márgenes teóricos a unos 24 yuan/t. Esto indica que los mayores costos de insumos todavía no se están trasladando completamente.
🇪🇺 En Europa, el paro temporal de tres plantas Hull de Ineos, junto con tasas de operación químicas de la UE cerca del 75%, sigue reflejando presión estructural por el gas, la electricidad y las materias primas caras. Los bajos niveles de agua en el Rin y la investigación antidumping de la UE sobre el PVC añaden más riesgos logísticos y comerciales.
🔎 De cara al futuro, el Golden Week de China, los precios del petróleo y los fletes de Hormuz serán variables clave. Si los costos de energía se mantienen elevados, los márgenes de PP/PE y de la urea podrían seguir comprimidos incluso cuando las materias primas básicas de productos químicos permanezcan firmes.
#ProductosQuímicos $CL
🛢 El petróleo se mantiene por encima de 100 USD/barril y los fletes elevados de Hormuz siguieron impulsando los costos de nafta, metanol, benceno y etileno. En China, a mediados de mes el metanol subió 9,4%, el benceno 6,5% y el ácido acético 17,4%, superando con claridad a muchos productos de polímeros.
📉 En cambio, los futuros de PP y LLDPE en Dalian cayeron el 21 de sep, ya que la demanda aguas abajo siguió siendo demasiado débil para absorber los mayores costos de entrada. Los márgenes de PE basado en petróleo se estimaron cerca de −335 yuan/t, mientras que el PE basado en carbón aún generó alrededor de +1.501 yuan/t, lo que pone de relieve la brecha cada vez mayor entre rutas de materias primas.
🏭 El suministro de etileno en Asia se mantuvo relativamente ajustado por el mantenimiento y la reducción de cargamentos desde Oriente Medio, pero el propileno y el PP se debilitaron a medida que la demanda se rezagó. La economía de MTO/MTP también se deterioró, ya que el metanol subió más rápido que los precios de salida de olefinas, lo que llevó a algunos productores a recortar tasas operativas o cerrar unidades.
🌾 La urea china mostró un patrón similar. Los costos de producción basados en carbón subieron cerca de 10%, mientras que los precios de la urea aumentaron solo alrededor de 1%, llevando los márgenes teóricos a unos 24 yuan/t. Esto indica que los mayores costos de insumos todavía no se están trasladando completamente.
🇪🇺 En Europa, el paro temporal de tres plantas Hull de Ineos, junto con tasas de operación químicas de la UE cerca del 75%, sigue reflejando presión estructural por el gas, la electricidad y las materias primas caras. Los bajos niveles de agua en el Rin y la investigación antidumping de la UE sobre el PVC añaden más riesgos logísticos y comerciales.
🔎 De cara al futuro, el Golden Week de China, los precios del petróleo y los fletes de Hormuz serán variables clave. Si los costos de energía se mantienen elevados, los márgenes de PP/PE y de la urea podrían seguir comprimidos incluso cuando las materias primas básicas de productos químicos permanezcan firmes.
#ProductosQuímicos $CL