


Una ruptura impulsada hacia arriba por el apalancamiento choca con un muro de costos invisible
Punto de los datos: finales de septiembre de 2026. Este artículo es una versión íntegra en texto para el cuerpo principal; todos los números concretos, desgloses y tablas se han organizado en cinco infografías de apoyo para que el lector pueda leer en combinación de texto e imágenes.
Comienzo: un número y sus dos versiones
Un día de mediados de septiembre, el Bitcoin spot ETF registró la mayor entrada neta diaria del año. Variios medios lo describieron como un apunte de “las instituciones han vuelto”, y el Bitcoin también fue empujado al nivel más alto de lo que va de este año desde principios de año.
Pero el mismo día, otra firma de datos informó una cifra de entradas netas que era casi un 40% menor que la que usaba el criterio más aceptado. El mismo día de negociación, dos fuentes autorizadas mostraron una diferencia tan grande que equivalía, aproximadamente, al tamaño de un fondo mediano.
Esto no necesariamente significa que alguien esté falsificando; podría ser simplemente que las métricas usan criterios estadísticos diferentes. Pero lo que realmente quiero decir es esto: el espacio entre esos dos números es justamente la verdad de esta coyuntura—todos están de acuerdo en que “alguien está comprando”, pero nadie puede explicar qué tipo de dinero es el que está comprando.
Revisé de nuevo todos los datos on-chain, de flujos de capital, de posiciones y de ciclos históricos de las últimas dos semanas. La conclusión es muy clara:
Esta ruptura es real, pero su calidad no es buena. Lo que subió fue el apalancamiento y la urgencia, no la demanda de las instituciones. Y ahora, el precio está precisamente detenido en medio de ese muro donde el capital está más concentrado por debajo del agua.
A continuación está el proceso y las bases que verifiqué; todo explicado claramente con palabras.
1. ¿Qué pasó?
Primero, aclaremos una cosa: el tamaño de las liquidaciones en todo el mercado el día del rompimiento y el volumen de entrada de ese día en el ETF son, en orden de magnitud, bastante comparables.
Esto significa que, dentro del capital que empuja el precio, la liquidación pasiva (las compras forzadas que emergen cuando los bajistas son obligados a cerrar) y la asignación activa (compras spot de instituciones) están casi en igualdad. Cualquier narrativa que atribuya esta subida enteramente a “la demanda de instituciones” se está quedando fuera de la otra mitad.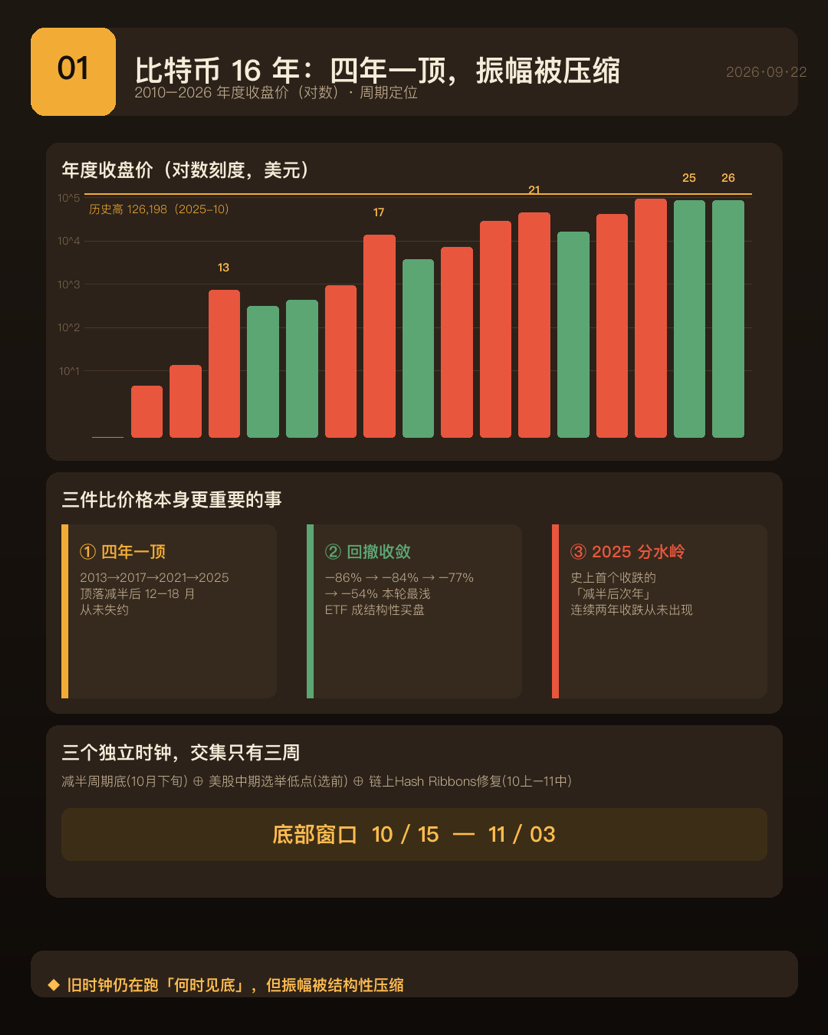
Por eso, esto no es un artículo bajista, sino una advertencia: todo reporte que solo cuente una cara de la historia merece que se reduzca a la mitad su credibilidad.
2. Esa entrada neta, ¿quién la está comprando al final?
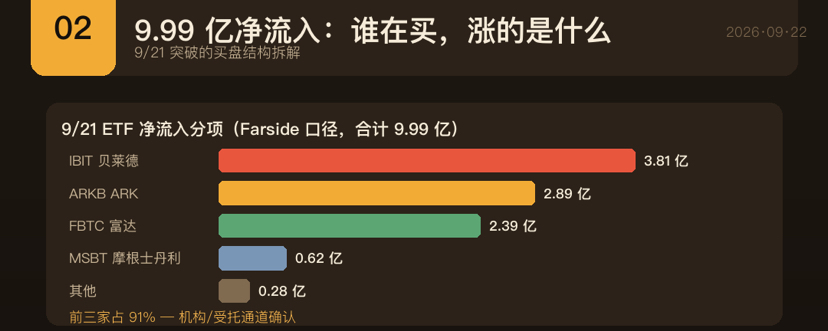
Según los datos desglosados, en el día en cuestión las entradas estuvieron altamente concentradas en unos pocos emisores: los tres canales principales superaron el 90%. Fuera de bolsa, también hay tesorerías corporativas que incrementan su posición.
Es decir, el comprador principal efectivamente está configurando su postura mediante algunas grandes rutas de gestión patrimonial y de brokers, y el capital fiduciario correspondiente; no son los minoristas los que persiguen con pánico. Esta afirmación se sostiene.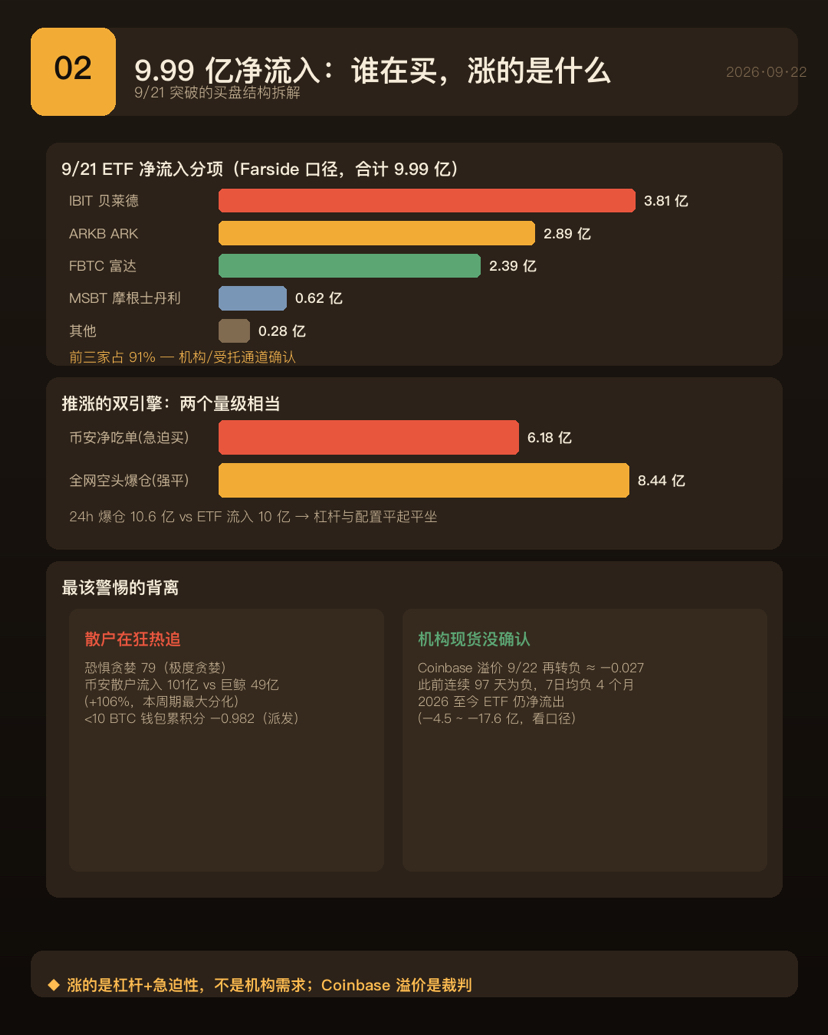
Pero hay tres factores que restan puntos; no puede faltar ninguno.
Primero, el volumen de operaciones no respalda este aumento. Un analista señaló que el volumen total de negociación del ETF del día fue relativamente moderado frente al porcentaje de subida del precio. Si de verdad hubiera barrido continuo de grandes cantidades de dinero, el volumen no estaría tan tranquilo.
Segundo, hasta el día de hoy, el ETF en conjunto sigue teniendo salidas netas. En septiembre, las entradas fueron menos de la mitad que en el mes anterior. Esa entrada neta del día, al final del tercer día consecutivo de entradas, es “hemorragia contenida”, no “reversión de tendencia”.
En tercer lugar, y el más crítico: el termómetro más directo para la demanda spot en EE. UU. volvió a ponerse negativo el día en que el precio se mantuvo en la zona alta. Antes de eso, ya llevaba casi cien días seguidos en negativo, y la media móvil de siete días ya estaba en negativo desde hacía más de cuatro meses. En otras palabras, la demanda spot institucional de EE. UU. no confirmó esta ruptura.
3. Los minoristas están eufóricos, y además con apalancamiento
Apareció un segundo grupo de señales con una contradicción interna, pero ambas son ciertas: la emoción de los minoristas es extremadamente codiciosa, mientras que al mismo tiempo el monedero de los minoristas en conjunto todavía está en neto vendiendo/redistribuyendo.
La explicación es que los minoristas no están “acumulando”, sino “persiguiendo”: compran mientras sube y toman ganancias mientras sube. Este comportamiento se caracteriza por el apalancamiento, y el apalancamiento es el combustible cuando llega el retroceso.
Aquí aparece la desviación más preocupante de esta ronda: los minoristas persiguen con euforia, mientras que los indicadores que representan la demanda spot de instituciones en EE. UU. vuelven a volverse negativos. La experiencia histórica demuestra repetidamente que cuando ambas se mueven en direcciones opuestas, el “primer bando” normalmente no es el que gana.
4. On-chain: el stock se queda, el flujo se distribuye
Este es el conjunto de fenómenos que más necesita ser distinguido en todo el texto, y también el que más suele malinterpretarse y citarse de forma incorrecta.
Una frase que a menudo se cita como positiva es: “el suministro de los tenedores a largo plazo alcanzó un nuevo máximo”. Hay que recuperar la mitad de esa frase. La razón es que una parte considerable proviene de monedas que las exchanges tenían en reserva y, al no moverse durante mucho tiempo, se reclasifican de forma mecánica en los registros como tenedores a largo plazo. No es que alguien esté acumulando activamente; es que la estadística se está “envejeciendo”. Algunos investigadores incluso creen que esto precisamente indica que la demanda a corto plazo es insuficiente.
Recuerda esta regla: el stock se mide por el “envejecimiento” y el flujo se mide por la “distribución”. Ese “suministro en nuevo máximo” es solo contabilidad en papel; hacia dónde realmente salen las tenencias netas de los tenedores a largo plazo es donde está el dinero real. La proporción de tenedores a largo plazo que toma pérdidas para cerrar posiciones lleva subiendo desde el mínimo de principios de año hasta los máximos de los últimos años; la dirección ya se invirtió.
5. El muro invisible
Sobre el “capital bajo el agua”, primero debo corregirme: al principio lo llamé “la mayor fuente potencial de presión vendedora en el camino del rebote”, y esa frase era demasiado dura; la retiro.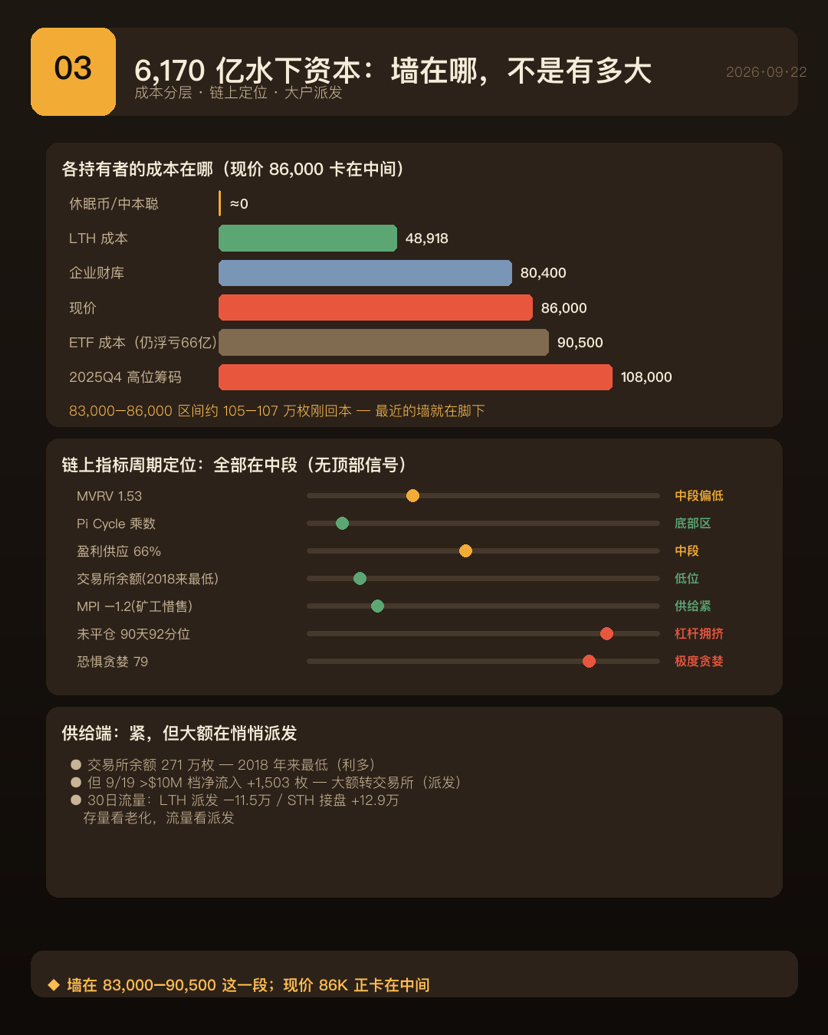
Dicho con precisión: no se trata de un “monto neto flotante en pérdida” como si fuera una cifra agregada; se trata de el tamaño total de los “chips” que todavía están en pérdida, valorados según el costo de compra de cada uno. Esto no contradice “la mayor parte de las monedas está en ganancias”: gran parte de esa porción en ganancia son monedas dormidas desde hace muchos años, con costos extremadamente bajos y que nunca se venderán. Lo que realmente está en pérdida son los grandes “chips” comprados cerca del pico de la última corrida alcista. Y dentro de ese capital “bajo el agua”, solo una parte realmente venderá: las monedas dormidas, las direcciones de creadores tempranos y las monedas perdidas no constituyen presión de venta.
Siguiendo esta lógica, el costo promedio de esos “chips” bajo el agua coincide exactamente con el de los compradores alrededor del pico de la última corrida alcista. Lo que te dice no es “cuánta presión de venta hay”, sino “dónde está el muro”.
Y la ubicación en la que está el precio ahora mismo coincide exactamente con el punto medio de ese rango donde los costos están más concentrados: abajo, una tanda que acaba de volver a estar en equilibrio es la pared más cercana; arriba, aún hay otra tanda de posiciones representadas en gran medida por grandes canales de ETF, que en conjunto siguen en pérdida. Si el precio vuelve cerca de su línea de costo, aparecerán reembolsos y toma de ganancias.
Así que la conclusión corregida es: el enorme capital “bajo el agua” describe el “tamaño del bloqueo” (capital inmovilizado), pero lo que realmente se podría golpear al vender es solo la parte activa dentro de ese conjunto. Y aun así, en la zona de costos más concentrada, el precio actual queda justo atrapado en medio.
6. Los mineros: la línea más anormal de esta ronda
Si esta ronda tiene algo que no ha ocurrido nunca en la historia, ese es el lado de los mineros.
La potencia de cálculo de toda la red ha registrado durante años una caída en profundidad que no se veía desde hace mucho, y la potencia de las empresas mineras cotizadas ha disminuido más rápido que en toda la red. A corto plazo, esto en realidad es un catalizador positivo del lado de la oferta: los mineros se guardan sus monedas y las que fluyen hacia las bolsas casi se han agotado. Esa es también la razón por la que el precio no cae tanto.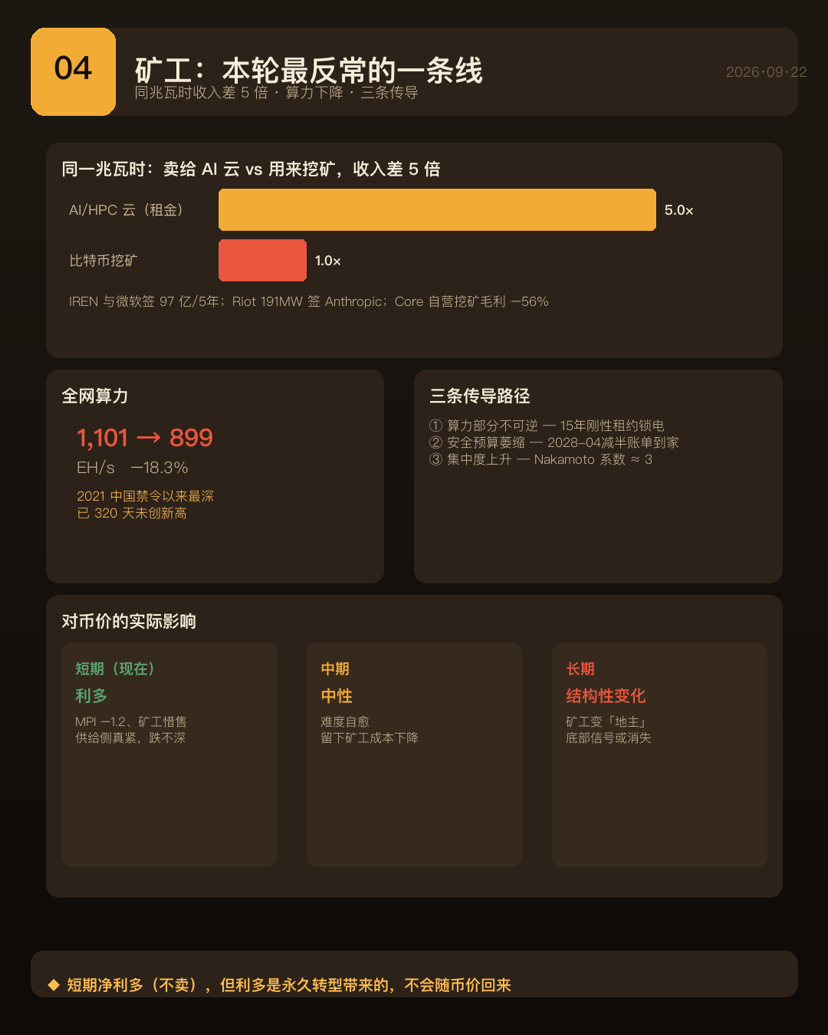
Pero la razón es estructural: con la misma unidad de electricidad, al alquilarla a centros de cómputo para IA o usarla para minar, la diferencia de ingresos puede llegar a ser de varias veces. Los contratos de reconversión de capacidad ya firmados son enormes; aunque la capacidad que realmente genera ingresos todavía es, por el momento, solo una minoría en papel. Varias grandes mineras ya han recortado drásticamente sus reservas, e incluso planean salir casi por completo del negocio de la minería.
Esto trae tres vías de transmisión. Primero, el poder de cómputo cambia de “reversible por ciclo” a “parcialmente irreversible”: antes era posible apagar, subir el precio y luego volver a encender; pero esta vez la capacidad está bloqueada por acuerdos de arrendamiento rígidos a largo plazo, por lo que la capacidad probablemente no regrese. Segundo, el presupuesto de seguridad se está encogiendo; el verdadero “momento de pagar la factura” llega con el próximo halving. Tercero, la concentración está aumentando: después de que las mineras cotizadas se retiren, la participación se desplazará hacia operadores menos transparentes.
El impacto real sobre el precio de las monedas hay que mirarlo en tres niveles: a corto plazo es un factor positivo, a mediano plazo es neutral, y a largo plazo es el cambio más subestimado: los mineros están pasando de ser “alcistas del precio” a “propietarios de la electricidad”. En futuros mercados bajistas, la conocida señal de “los mineros se rinden y golpean el precio” podría ya no aparecer, pero “los mineros guardan y sostienen” también desaparecerá al mismo tiempo.
También hay una buena noticia contraintuitiva: el alquiler de la inteligencia artificial ha mantenido con vida a estas mineras. Uno de los puntos de detonación de la última caída sistémica fue el colapso del balance entre los mineros y las plataformas de préstamos. Ahora que las mineras tienen ingresos fijos por alquiler, la probabilidad de una explosión sistémica en realidad disminuye.
7. Coordenadas históricas: un pico cada cuatro años, pero esta vez hay dos diferencias
Si se alarga el horizonte y se mira el precio a lo largo de un año, hay una cosa con una regularidad muy alta: en la cima aparece un ciclo cada cuatro años, y nunca ha fallado; además, esas cuatro cimas caen entre 12 y 18 meses después del halving.
Pero el retroceso se está consolidando de manera sistémica; esta ronda fue la más superficial de un mercado bajista en la historia. Esto está directamente relacionado con que el ETF se convirtió en una compra estructural.
Lo realmente digno de atención es esto: la ronda anterior fue la primera vez en la historia de Bitcoin en que cerró a la baja “el año posterior al halving”, mientras que este año, hasta ahora, todavía ha cerrado con pequeñas pérdidas. Dos años seguidos cerrando a la baja no ha ocurrido nunca en la historia de Bitcoin.
Hay muchas pruebas “duras” que sostienen que esta ronda es “diferente”: el retroceso fue el más superficial, no hubo grandes fallas sistémicas, la volatilidad cayó con fuerza y el poder de fijación se desplazó de los mineros a los flujos de fondos vía ETF. Pero el ciclo no ha muerto: el pico todavía coincide con precisión con los 17 meses y medio posteriores al halving; el antiguo reloj sigue funcionando también en “cuándo ver el fondo”.
Dicho con precisión: “diferente” significa que se comprime la amplitud, no que se cancele el reloj. En el tiempo, el “reloj” antiguo sigue funcionando, pero la amplitud ha sido comprimida por la estructura. Al bajar, no deberíamos usar la imaginación del mayor retroceso histórico para esperar; al subir, tampoco deberíamos esperar años de multiplicación de diez o más como los de aquellos tiempos. Ambos lados se han vuelto más “apagados”.
8. Posiciones institucionales: por cada pocas monedas de Bitcoin, una está en manos de instituciones
En términos de volumen, los bitcoins que las instituciones en conjunto ya poseen representan una proporción considerable del total de la oferta. Dentro de esto, el ETF spot y las tesorerías corporativas son los protagonistas absolutos, y además ambas categorías están muy concentradas en unos pocos “gigantes”: un ETF y una empresa de tesorería cotizada, cada una representando solo unos pocos puntos porcentuales de la oferta total.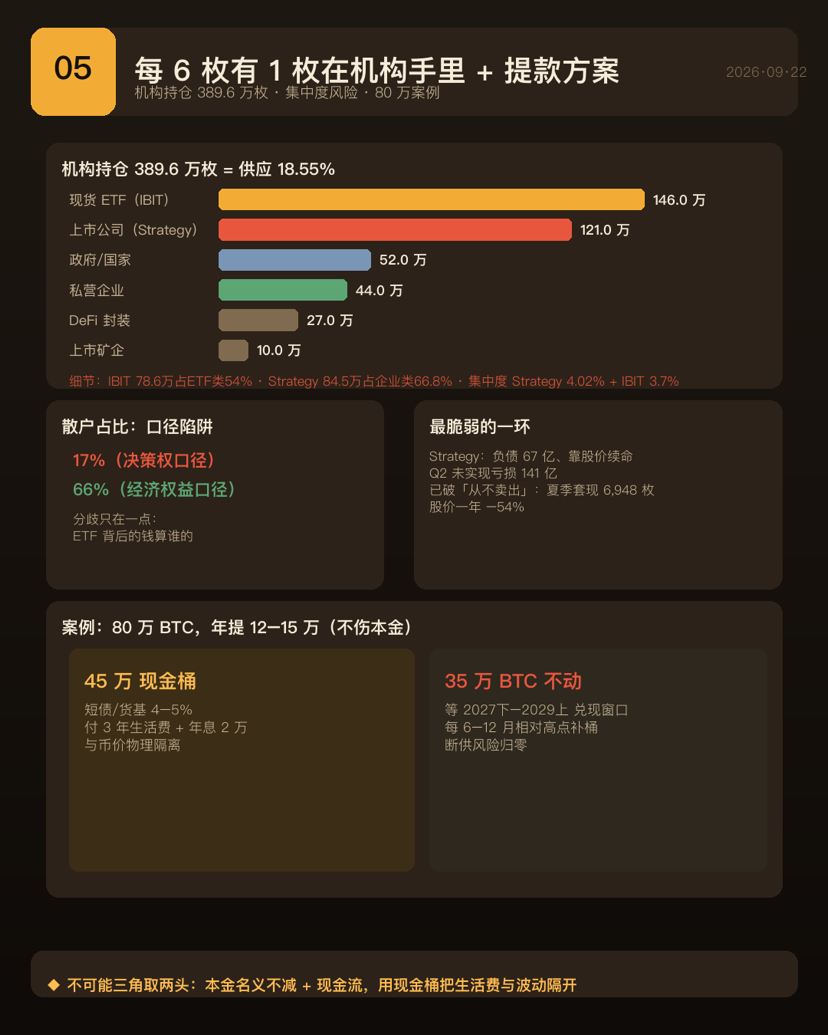
Sobre cuántos minoristas participan realmente, esa es la trampa de alcance más amplio en toda la tabla. Se pueden consultar dos cifras, y ambas son coherentes entre sí: un criterio cuenta el ETF y las tesorerías corporativas como instituciones, así que el porcentaje de minoristas es bajo; el otro criterio sostiene que los beneficiarios finales de las participaciones del ETF siguen siendo minoristas, así que el porcentaje es alto. El punto de desacuerdo es solo uno: a quién se le contabiliza el dinero detrás del ETF.
Mi punto de vista es: desde la perspectiva de los derechos económicos, el ETF es de los minoristas; desde la perspectiva de poder de decisión, es de las instituciones, porque las compras y ventas las hace el gestor del fondo, y cuando los minoristas canjean, tampoco eligen los momentos por su cuenta. Para entender quién está empujando esta subida, el criterio de “poder de decisión” tiene más capacidad explicativa.
Hay tres hechos estructurales que merecen vigilarse con más atención: el encogimiento sistémico de los “chips” flotantes; que la demanda de compra de empresas sigue superando la cantidad de nueva emisión (esto actúa como sostén estructural del precio, no como simple emoción); y que el riesgo de concentración es extremadamente alto, especialmente esa empresa de tesorería cotizada que concentra la mayor tenencia: en sí misma es una empresa cargada de deuda, que necesita financiación mediante el precio de la acción para sobrevivir; por eso es el eslabón más frágil en este momento.
9. Cronología de los malos eventos: no son tres incidentes, sino una cadena de contagio
En la industria, esas famosas quiebras y “incidentes catastróficos” hay que mirarlos por separado: los hitos y los eventos malos. En cuanto a hitos: el halving, la primera vez que se rompe el umbral de 1.000, la aprobación del ETF spot por primera vez, la primera vez que se rompe 100.000, la creación de una reserva estratégica: todos son puntos de inflexión. En cuanto a eventos malos: desde que las primeras bolsas quebraron y fueron robadas, hasta los mayores casos de esquemas piramidales de los últimos años, el colapso de las stablecoins algorítmicas, las liquidaciones de los fondos de cobertura, los faltantes de las plataformas de préstamos, la quiebra de las principales exchanges, y hasta el reciente mayor robo de una sola vez de carteras frías de la historia.
Pero la clave es esta: esa ronda de la explosión en cadena más cruel no fueron tres accidentes independientes, sino una cadena de aproximadamente medio año: un proyecto colapsa y arrastra a un fondo de cobertura; luego arrastra a una plataforma de préstamos; y finalmente detona la quiebra de una exchange líder. Para entender el riesgo sistémico en cripto, hay que mirarlo por eslabones, no por puntos aislados.
10. Principios de octubre y noviembre: la resonancia de tres relojes
Primero corrijamos un supuesto: esa elección fue una elección de medio mandato, no una elección presidencial. Se renovaron parte de las bancas del Congreso, no aplica el mismo patrón que se observó hace algunos años después de la victoria presidencial, cuando el precio se disparó.
Hay tres modelos que no están relacionados entre sí, y cuya intersección cae justo en esas tres semanas de mediados de octubre a principios de noviembre: la ventana de suelo inferida por el ciclo del halving; el mínimo adelantado que sugiere el patrón posterior a elecciones de mediano plazo en los mercados de EE. UU.; y el rango de reparación de precios liderado por señales de reparación on-chain. Y ahora mismo, estamos justo dentro de esa ventana histórica de suelo.
Pero la lógica de “si se elimina la incertidumbre, entonces sube” tiene condiciones de falla precisas. En realidad, las acciones en EE. UU. sí tienen ese efecto, y además es fuerte: el mecanismo es la “eliminación de la incertidumbre”, no quién gana entre partidos. Pero cuando ese efecto falló, casi siempre fue en años de ajuste monetario de la Reserva Federal; y este año estamos precisamente en un ciclo de subidas de tipos. La regularidad en la que estás apostando justamente fue el entorno macro en el que históricamente fracasó.
También hay algunos factores técnicos que restan puntos: el resultado de las elecciones ya ha sido descontado en gran medida por el mercado con anticipación; el fuerte repunte probablemente fue esa preparación previa, y cuando se materializa, la cantidad de información es casi cero; se elimina la pregunta de “quién controla el Congreso”, pero la dirección de la política puede incluso empeorar; las elecciones de mediano plazo no resuelven por sí solas ningún problema macro: los principales conflictos de esta ronda son las subidas de tipos, el precio del petróleo y la inflación.
En el plano legislativo, el principal proyecto de ley de regulación cripto de esta ronda ya quedó prácticamente abandonado; la reacción del mercado ante el fracaso legislativo, en cambio, fue subir—el riesgo regulatorio ya estaba descontado y el mercado ya no le importa Washington. Y la otra ley sobre stablecoins ya se convirtió en ley, con un calendario de vigencia bloqueado; las elecciones no lo cambian.
11. Necesito retractarme de una afirmación: el “efecto de octubre” es una trampa
Yo había listado la “estacionalidad de octubre” como positivo, y esa forma de decirlo no fue lo suficientemente rigurosa; me retracto. Viéndolo por trimestres en años bajistas, en la historia los cuartos trimestres de varios años bajistas siempre terminaron cerrando a la baja, y los mínimos finales se hicieron entre el cuarto trimestre y principios del año siguiente, y todos estuvieron por debajo del mínimo a mitad de año. En otras palabras, por historia, ese mínimo de mitad de año podría no ser el fondo final. Quien se atreve a decir “ver fondo en octubre” no lo hace por decir, sino con base en modelos.
12. Probabilidades de escenarios y lista de observación
En los próximos catalizadores de alrededor de un mes, el mayor punto que presiona es la ventana de subidas de tipos; las elecciones y las variables geopolíticas son más ruido.
He dividido los escenarios hacia fin de año en cuatro niveles: el de mayor probabilidad es un retroceso seguido de una digestión lateral; el segundo más alto es una ruptura y una caída hacia abajo; el siguiente es un fortalecimiento directo; y el menor es un riesgo sistémico. En cuanto a la forma de “fondo”, no será un último golpe con el retroceso más profundo de la historia; es más probable que en algún rango se “lije” el fondo. La razón: no hubo un evento de explosión, el stock no colapsó con una distribución en masa, y el retroceso fue solo la mitad de las dos rondas anteriores.
Solo miro tres cosas: si el “termómetro” de la demanda spot de EE. UU. sigue volviéndose positivo, que es el veredicto de “compran de verdad o compran falsamente”; si esa tanda de “chips” que acaba de volver a estar en el punto de equilibrio se está consumiendo o si se vuelve a empujar el precio hacia abajo; y si el poder de cómputo puede volver al umbral que confirma el final de la rendición de los mineros.
Las condiciones en las que mi juicio podría desmentirse son claras: si se mantiene firme en niveles enteros clave y el ETF continúa con entradas netas durante varios días seguidos, acepto que es una reversión de tendencia y no solo un rebote; si se rompe de forma efectiva por debajo una media móvil clave a largo plazo, esta ruptura quedaría invalidada y volveríamos al guion histórico.
Conclusión: ¿qué está subiendo y dónde queda el “tope”?
Resumamos la lógica de arriba en una frase: ese día de ruptura fue empujado por un doble motor de “compras urgentes” y “liquidación forzada pasiva”, y ninguno de los dos tiene continuidad por sí mismo. Y aun así, la subida llevó el precio justo al medio de la pared donde el capital bajo el agua está más concentrado. Desde el lado de los mineros, ahora es un neto positivo en ganancias; pero ese positivo viene de la “transformación permanente”, no volverá con las subidas y bajadas del precio.
Esto no es un artículo bajista. Múltiples indicadores on-chain caen todos en el tramo desde la etapa temprana hasta la mitad del ciclo, aún lejos de la zona de máximos históricos; no hay una señal de techo.
Esto es un recordatorio: estamos en un momento en el que, a corto plazo, hay una subida rápida, el sentimiento es extremadamente codicioso y la posición coincide justo cerca de la línea de costo del ETF. Es el lugar de peor relación costo-beneficio para perseguir una subida, y también es el punto donde es más fácil tomar decisiones equivocadas.
Y el mayor riesgo, en mi opinión, no es “caer”.
Es una caída menos profunda de lo que crees, pero tú, esperando un retroceso histórico máximo, permaneciste fuera del mercado. El guion antiguo te hace esperar un precio que no va a llegar: en esta ronda, el retroceso solo tiene la mitad de las dos rondas anteriores, no hubo un “bombeo” tipo evento de explosión, y el ETF es una demanda estructural que no existía en aquellos años.
El error más común en esta ronda es usar el mapa viejo para buscar un continente nuevo.
Aviso legal: este artículo es una recopilación basada en datos públicos y una interpretación subjetiva. Las opiniones son juicios subjetivos y no son una salida de un modelo, por lo que no constituye asesoramiento de inversión. Los activos cripto son extremadamente volátiles; el desempeño histórico no predice rendimientos futuros. Evalúa de forma independiente según tu capacidad de tolerancia al riesgo y, si es necesario, consulta a instituciones profesionales con licencia.