

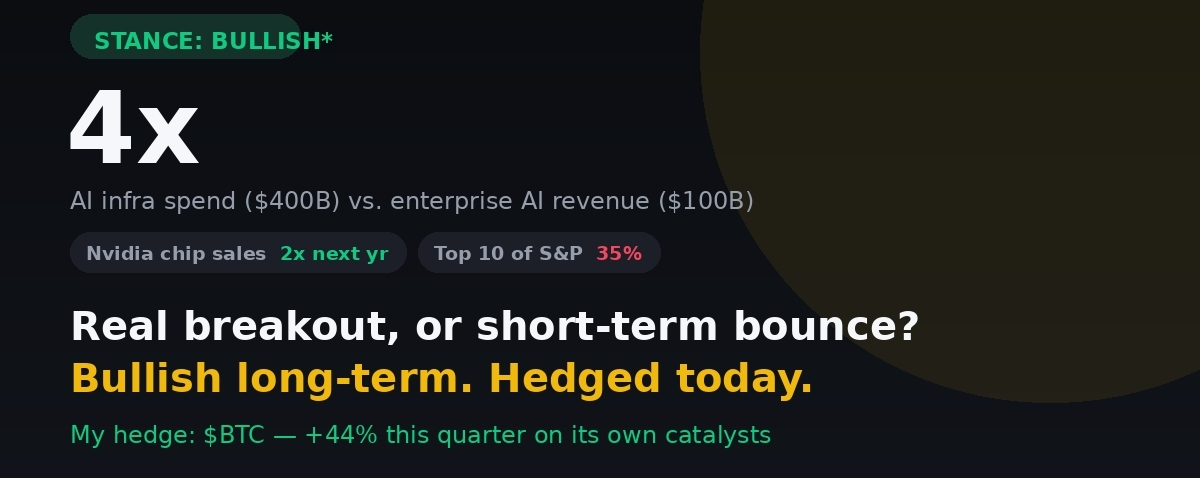

Mi postura: Optimista a largo plazo sobre la infraestructura de IA — pero no de forma ciega, y no sin más.
1. ¿La demanda es real, o solo es bombo?
$NVDAB vidia dice que las ventas de chips se duplicarán el próximo año. Las principales empresas de IA siguen publicando ingresos récord. Pero aquí está el número que me hace dudar: el gasto en infraestructura de IA de Big Tech en 2026 ha alcanzado aproximadamente $400B, mientras que los ingresos de IA empresarial se sitúan alrededor de $100B. Eso es una brecha de 4x entre lo que se gasta y lo que se está recuperando.
La demanda es real: las cifras de ingresos no están inventadas. Pero "la demanda real" y el "gasto que ya se ha justificado con retornos" son dos cosas distintas. Los líderes actuales de IA están mucho más sanos que en la era de las punto com (Nvidia cotiza cerca de 24-26x ganancias con márgenes netos del 53%, muy lejos del pico de 472x de Cisco en 2000), por eso me inclino por el optimismo. Pero una brecha de 4x entre gasto y ingresos tan amplia es un candidato real a ruptura — aunque todavía no es una prueba de ello.
2. ¿Bajar el ritmo a la IA o construir una "AI Force"? ¿De qué lado estoy yo?
Los líderes de la industria están pidiendo una desaceleración. Mientras tanto, Trump está impulsando construir una "AI Force" (Fuerza de IA), con afirmaciones de que la IA podría eventualmente representar el 25% del PIB de EE. UU. Me muestro escéptico con ambos extremos.
Una desaceleración total ignora que la carrera por la infraestructura ya es global y no se va a pausar por cautela. Pero tratar a la IA como un trimestre garantizado del PIB es el tipo de cifra que se adhiere a cada gran ciclo tecnológico justo antes de que la realidad lo corrija. El respaldo a nivel estatal (subsidios, iniciativas nacionales de IA) puede, sin duda, extender un ciclo — pasó con los semiconductores y la energía verde — pero no convierte la demanda en real por sí mismo. Compra tiempo, no certeza.
3. ¿Estoy comprando? Aquí está mi posición real.
No me estoy alejando de la infraestructura de IA — creo que la ampliación a varios años es real. Pero tampoco estoy agregando a estos niveles de concentración actuales, donde las 10 principales empresas del S&P ahora representan el 35% del índice. Mi movimiento: mantenerme invertido en exposición a infraestructura de IA mientras construyo una posición en $BTC como cobertura no correlacionada — acaba de registrar una ganancia del 44% trimestral por sus propios catalizadores (short squeeze, noticias de tokenización de la SEC), completamente independiente de los titulares de capex de IA. (Adjunta aquí tu widget real de holdings/operaciones antes de publicar — ese paso es importante para la elegibilidad.)
Conclusión: Alcista en la trayectoria a largo plazo de la IA. Cauto al pagar la prima de concentración de hoy sin una cobertura que no viva o muera con la misma narrativa.
No es asesoramiento financiero — solo mi lectura honesta. Haz siempre tu propia investigación. 📊
¿Ruptura real o rebote a corto plazo? — ¿dónde te sitúas? 👇