
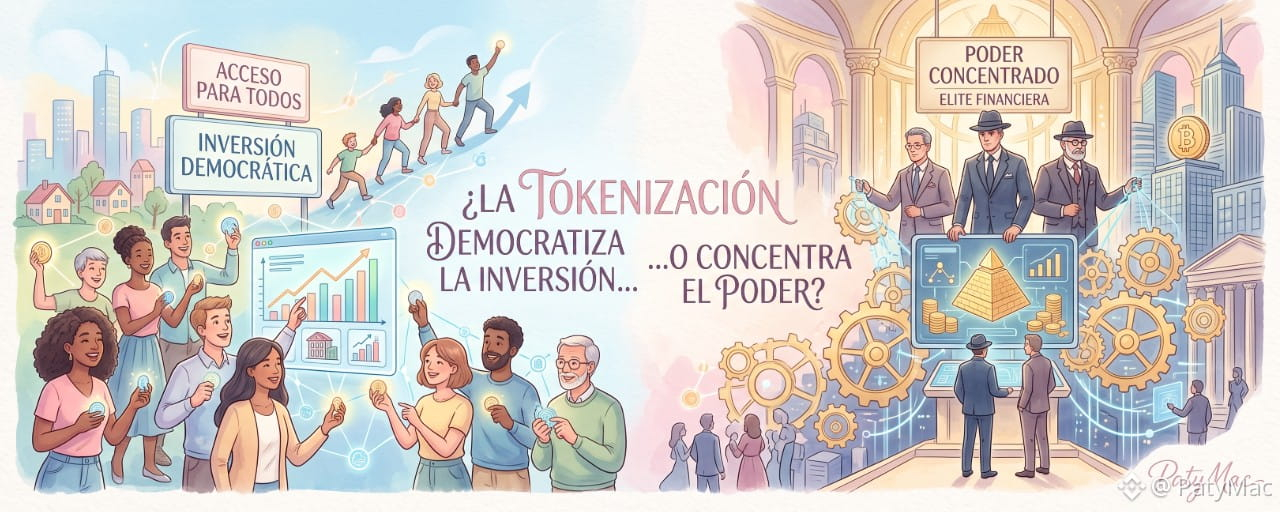
Después de explicar qué es la tokenización, aparece una pregunta mucho más incómoda: ¿quién controla todo lo que existe detrás de ese token?
Hace un tiempo publiqué un contenido explicando cómo la tokenización puede transformar determinados activos reales o derechos económicos en representaciones digitales.
Y la respuesta de la comunidad fue interesante: preguntas, comentarios, guardados y conversaciones que continuaron incluso mucho después de la publicación.
Pero cuanto más hablamos de tokenización, más aparece una pregunta que considero todavía más importante:
Si ahora más personas pueden acceder a una inversión… ¿significa que también tienen más poder?
Porque una cosa es democratizar el acceso.
Y otra muy diferente es democratizar la propiedad, la información y la capacidad de decisión.
Ahí comienza una discusión mucho más profunda.
🧩 PRIMERO: ¿QUÉ CAMBIA CUANDO TOKENIZAMOS UN ACTIVO?
Imaginemos un inmueble valuado en USD 1.000.000.
En el modelo tradicional, acceder económicamente a ese activo puede requerir una cantidad importante de capital.
Ahora imaginemos que la estructura jurídica permite representar determinados derechos vinculados con ese proyecto mediante 100.000 tokens.
La inversión podría dividirse en unidades mucho más pequeñas.
Una persona que antes necesitaba reunir una cantidad considerable de dinero podría, dependiendo de la estructura y de las reglas aplicables, acceder a una fracción económica del proyecto.
Esta es una de las grandes promesas de la tokenización:
fraccionar activos y reducir determinadas barreras de entrada.
El Banco Mundial identifica precisamente la fraccionalización como uno de los potenciales beneficios de la tokenización, porque puede reducir el desembolso inicial necesario para participar en determinadas inversiones.
Pero acá tenemos que hacer una pausa.
Porque aparece una distinción fundamental:
PODER COMPRAR UNA FRACCIÓN NO SIGNIFICA NECESARIAMENTE CONTROLAR EL ACTIVO.
⚖️ TOKENIZAR NO SIGNIFICA AUTOMÁTICAMENTE TRANSFERIR LA PROPIEDAD
Este es probablemente uno de los puntos más importantes de todo el debate.
Cuando alguien escucha:
“Este inmueble fue tokenizado.”
puede imaginar inmediatamente:
“Entonces, si compro un token, soy dueño de una parte del inmueble.”
No necesariamente.
Depende de qué representa jurídicamente ese token.
Podría representar, según la estructura:
una participación;
un derecho económico;
un instrumento de deuda;
un derecho contractual;
una participación en una sociedad que posee el activo;
o determinados derechos vinculados directamente con el activo.
Por eso, antes de preguntar:
“¿Cuánto vale el token?”
deberíamos preguntar:
“¿QUÉ DERECHO REPRESENTA?”
La diferencia puede ser enorme.
🏢 UN EJEMPLO MUY SENCILLO
Supongamos que una sociedad es propietaria de un edificio.
Tenemos:
EDIFICIO
↓
SOCIEDAD PROPIETARIA
↓
EMISIÓN DE TOKENS
↓
INVERSORES
Una persona compra 100 tokens.
¿Es automáticamente copropietaria registral del edificio?
No necesariamente.
Podría estar adquiriendo determinados derechos frente a la sociedad o frente al vehículo utilizado para estructurar la inversión.
Por eso existen dos preguntas diferentes:
¿Quién tiene el activo?
y
¿Quién tiene el token?
Pueden ser personas o entidades diferentes.
Y ahí aparece uno de los grandes desafíos jurídicos de la tokenización:
Conectar correctamente el derecho digital con el derecho que existe fuera de la blockchain.
🌎 Y ACÁ APARECE LA GRAN PROMESA: DEMOCRATIZAR
La tokenización puede permitir algo que antes era difícil:
dividir económicamente una inversión grande en unidades más pequeñas.
Eso puede abrir la puerta a:
pequeños inversores;
nuevos participantes;
proyectos empresariales;
determinadas PYMES;
activos que tradicionalmente tenían poca liquidez;
nuevos modelos de financiación.
El Banco Mundial también identifica posibles beneficios de la tokenización para el financiamiento de pequeñas y medianas empresas, incluyendo el uso de determinados activos como garantía y la reducción de ciertas asimetrías de información.
Y esto puede ser especialmente interesante para mercados emergentes.
Pero hay una cuestión:
bajar la barrera económica de entrada no elimina todas las demás barreras.
🧠 PORQUE UNA INVERSIÓN PUEDE SER ACCESIBLE… Y SEGUIR SIENDO DIFÍCIL DE ENTENDER
Imaginemos que mañana puedo invertir USD 50 en un activo tokenizado.
Eso es mucho más accesible que necesitar USD 50.000.
Pero:
¿Sé exactamente qué compré?
¿Conozco al emisor?
¿Puedo verificar el activo?
¿Sé qué derechos tengo?
¿Puedo vender cuando quiera?
¿Existe un mercado secundario?
¿Quién custodia?
¿Quién administra?
¿Quién responde si algo sale mal?
El precio de entrada puede bajar.
Pero la complejidad jurídica y financiera puede permanecer.
Y eso importa muchísimo.
🔥 AHORA VIENE LA PREGUNTA INCÓMODA
Supongamos que tenemos:
100.000 inversores
y cada uno posee una pequeña cantidad de tokens.
A primera vista, parece un sistema extremadamente distribuido.
Pero detrás de esos 100.000 inversores podría existir:
una plataforma
un emisor
un custodio
un operador
un desarrollador
una infraestructura tecnológica
que concentren buena parte del poder operativo.
Entonces podemos tener:
propiedad fraccionada
pero
poder concentrado.
Y esto no significa automáticamente que exista una irregularidad.
Es simplemente una cuestión de estructura de mercado y gobernanza que merece ser analizada.
⛓️ BLOCKCHAIN NO ES SINÓNIMO DE DESCENTRALIZACIÓN
Esta es una de las confusiones más frecuentes.
Que una operación utilice blockchain o DLT no significa que todo el sistema sea descentralizado.
Podemos tener una blockchain pública y, al mismo tiempo:
un único emisor;
una única plataforma;
un único custodio;
un mercado secundario limitado;
un smart contract administrado por un grupo reducido;
o una infraestructura controlada por una empresa.
La tecnología del registro y la estructura económica del negocio son cosas diferentes.
Y el FMI ha señalado precisamente que la tokenización puede reducir algunos costos e intermediarios, pero que la infraestructura de mercado puede terminar más concentrada por efecto de las externalidades de red.
🔗 EL PODER DEL EFECTO RED
Imaginemos una plataforma que empieza tokenizando activos.
Al principio tiene:
1.000 usuarios.
Después:
10.000.
Después:
100.000.
A medida que aumenta el número de participantes, la plataforma puede volverse más atractiva porque allí ya existen:
más inversores;
más activos;
más operaciones;
más liquidez;
más información.
Y eso puede generar un círculo:
más usuarios
↓
más liquidez
↓
más activos
↓
más usuarios
↓
más liquidez
El problema aparece cuando una infraestructura se vuelve tan dominante que resulta difícil para otros competidores ingresar.
El FMI analiza justamente este fenómeno: los efectos de red pueden aumentar el valor de una infraestructura ampliamente utilizada y, si existe un proveedor dominante, también pueden incrementar su poder de mercado.
🏦 ¿DESAPARECERÁN LOS INTERMEDIARIOS?
Esta es otra promesa que aparece frecuentemente:
“Con blockchain ya no necesitaremos intermediarios.”
La realidad puede ser bastante más compleja.
La tokenización puede reducir determinados costos o funciones de intermediación.
Pero eso no significa necesariamente que todos los intermediarios desaparezcan.
De hecho, el FMI señala que es más probable que la tokenización reduzca el costo de determinados procesos realizados por intermediarios que que los elimine completamente. Cuánto de ese ahorro llegue finalmente al inversor dependerá, entre otras cosas, del nivel de competencia.
Y aparecen nuevos actores:
plataformas;
custodios;
proveedores tecnológicos;
emisores;
operadores;
proveedores de infraestructura;
servicios de cumplimiento;
desarrolladores de smart contracts.
Entonces quizás la pregunta correcta no sea:
“¿Blockchain elimina a los intermediarios?”
sino:
“¿QUÉ INTERMEDIARIOS DESAPARECEN Y CUÁLES ADQUIEREN NUEVO PODER?”
🇵🇾 ¿Y QUÉ ESTÁ PASANDO EN PARAGUAY?
Acá el tema deja de ser solamente teórico.
Paraguay ya tiene un nuevo marco para el Mercado de Valores y Productos mediante la Ley N.º 7572/2025.
La norma tiene como objetivos proteger a los inversionistas y promover un mercado equitativo, íntegro, eficiente y transparente.
Y hay un punto particularmente interesante para nuestro tema.
El artículo 73 considera valores a aquellos que representen, entre otros, derechos de crédito, propiedad, participación o prestaciones dinerarias susceptibles de negociación o transferencia.
Y además incluye expresamente aquellos:
“emitidos, registrados, transferidos o almacenados mediante tecnologías de registros distribuidos u otras similares.”
Esto es importante porque demuestra que el legislador paraguayo ya contempla jurídicamente instrumentos vinculados con tecnologías DLT dentro del concepto de valores, cuando reúnen las características previstas por la ley.
Pero atención:
eso no significa que todo token existente sea automáticamente un valor ni que toda tokenización esté automáticamente bajo el mismo régimen.
La calificación jurídica depende de la naturaleza concreta del instrumento y de la operación.
🏛️ PARAGUAY ESTÁ EN UNA ETAPA DE DESARROLLO REGULATORIO
En noviembre de 2025, el Banco Central del Paraguay explicó que, después de la nueva Ley del Mercado de Valores y Productos, durante 2026 se avanzarían reglamentaciones relacionadas con innovación, incluyendo crowdfunding, tokenización y DLT. También señaló que uno de los desafíos será delimitar correctamente el perímetro regulatorio cuando exista captación de recursos del público, expectativa de rendimiento y asimetría de información.
Esto es particularmente relevante.
Porque una cosa es:
crear un token tecnológico.
Y otra es:
utilizar ese instrumento para captar recursos del público con expectativa de rendimiento.
La segunda situación puede activar cuestiones regulatorias mucho más importantes.
🏠 IMAGINEMOS AHORA UNA PROPIEDAD TOKENIZADA EN PARAGUAY
Supongamos que una empresa tiene un inmueble.
Lo estructura jurídicamente.
Crea una emisión de tokens.
Los ofrece a inversores.
Una persona compra.
Y recibe sus tokens en una wallet.
La pregunta no debería terminar ahí.
Deberíamos seguir preguntando:
¿Quién es propietario del inmueble?
¿Qué documento vincula el token con el inmueble?
¿Qué derechos recibe el inversor?
¿Quién administra los ingresos?
¿Cómo se distribuyen?
¿Puede vender sus tokens?
¿Dónde?
¿Quién controla el mercado secundario?
¿Qué sucede si la empresa entra en insolvencia?
¿Qué sucede si el inmueble tiene una hipoteca?
¿Qué sucede si existe un embargo?
¿Qué jurisdicción resulta aplicable?
¿Qué autoridad supervisa la operación?
Ahí es donde la tokenización deja de ser simplemente una cuestión tecnológica.
Se convierte en:
Derecho + Finanzas + Tecnología.
⚠️ EL TOKEN PUEDE ESTAR EN BLOCKCHAIN. EL ACTIVO SIGUE EN EL MUNDO REAL.
Este punto merece especial atención.
Imaginemos:
Wallet X
↓
posee
Token #4587
Mientras tanto:
Sociedad Y
↓
figura como titular del inmueble.
Tenemos dos realidades:
REALIDAD DIGITAL
Wallet X → Token
REALIDAD JURÍDICA
Sociedad Y → Inmueble
La pregunta fundamental es:
¿QUÉ RELACIÓN JURÍDICA EXISTE ENTRE AMBAS?
Porque la blockchain puede demostrar determinados movimientos o registros dentro de su propia infraestructura.
Pero no sustituye automáticamente todos los registros jurídicos externos.
🔐 ¿Y SI EL SMART CONTRACT FALLA?
Otro aspecto que no podemos ignorar.
La tokenización introduce software en procesos que pueden tener consecuencias económicas.
Y el software puede contener:
errores;
vulnerabilidades;
fallas de programación;
problemas de integración;
dependencias externas.
El FMI advierte que los programas utilizados en estructuras tokenizadas pueden introducir riesgos derivados de código defectuoso y de cadenas de contratos contingentes.
Entonces aparece una pregunta jurídica muy interesante:
Si un error tecnológico provoca una pérdida económica, ¿quién responde?
¿El emisor?
¿El desarrollador?
¿La plataforma?
¿El custodio?
¿El proveedor tecnológico?
La respuesta no puede darse simplemente mirando la blockchain.
Hay que analizar:
contratos + legislación aplicable + estructura societaria + regulación + circunstancias concretas.
💧 Y TOKENIZAR TAMPOCO GARANTIZA LIQUIDEZ
Otro error frecuente es pensar:
“Si está tokenizado, puedo venderlo fácilmente.”
No necesariamente.
La tokenización puede facilitar determinados mecanismos de transferencia.
Pero para vender necesitás:
un comprador.
Podés tener:
100.000 tokens
y prácticamente ningún mercado.
La liquidez depende de la existencia de participantes, infraestructura, reglas, confianza y condiciones de mercado.
Además, el BIS ha señalado que la elección de la arquitectura tecnológica plantea un equilibrio: una red compartida puede reducir fragmentación, mientras que múltiples redes interoperables pueden aumentar la competencia en infraestructura pero también fragmentar liquidez y activos. Por eso considera importantes los estándares comunes y la interoperabilidad.
👥 ¿ENTONCES QUIÉN TIENE REALMENTE EL PODER?
Podemos analizar un sistema tokenizado en seis niveles:
1. EL PROPIETARIO DEL ACTIVO
¿Quién posee jurídicamente el inmueble, empresa o activo?
2. EL EMISOR
¿Quién crea y ofrece los tokens?
3. LA INFRAESTRUCTURA
¿Quién controla la tecnología sobre la cual se emiten o negocian?
4. EL CUSTODIO
¿Quién conserva los activos, claves o elementos necesarios para ejecutar la estructura?
5. EL MERCADO
¿Dónde se pueden comprar y vender los tokens?
6. EL INVERSOR
¿Qué derechos posee realmente?
Esta última pregunta suele recibir menos atención de la que merece.
💰 ¿CUÁNTO CUESTA ENTRAR… Y CUÁNTO CUESTA SALIR?
La democratización suele medirse por el primer número:
“Ahora podés entrar con USD 50.”
Pero deberíamos mirar también el segundo:
“¿Podés salir?”
Porque una inversión puede tener una entrada extremadamente accesible y una salida muy complicada.
Por eso, antes de invertir, hay que analizar:
precio;
comisiones;
liquidez;
restricciones de transferencia;
mercado secundario;
derechos;
riesgos;
jurisdicción;
custodia.
Una inversión accesible no necesariamente es una inversión líquida.
🌱 ¿PUEDE LA TOKENIZACIÓN BENEFICIAR A LAS PYMES?
Sí, potencialmente.
Una empresa pequeña puede tener activos valiosos pero enfrentar dificultades para obtener financiación.
La tokenización podría permitir estructurar determinados derechos sobre activos o proyectos de una manera fraccionada y potencialmente accesible a más inversores.
El Banco Mundial considera que la tokenización puede abrir posibilidades de financiación para PYMES y facilitar determinadas formas de utilización de activos como garantía.
Pero nuevamente:
la tecnología no reemplaza la estructura jurídica.
Si el activo está:
hipotecado;
embargado;
sujeto a restricciones;
mal valuado;
o jurídicamente desconectado del token,
el problema continúa existiendo.
⚖️ TOKENIZAR NO ELIMINA EL DERECHO
Y esta es quizá la parte que más me interesa como abogada.
Porque muchas veces se habla de tokenización como si blockchain permitiera construir un mundo completamente separado de las normas tradicionales.
No funciona así.
Cuando un token representa o está vinculado con un activo del mundo real, siguen importando cuestiones como:
Derecho civil;
Derecho societario;
Derecho contractual;
Derecho registral;
Derecho tributario;
Derecho sucesorio;
Derecho procesal;
prevención del lavado de activos;
protección del inversor;
regulación del mercado de valores.
La tecnología puede cambiar cómo se registra o transfiere una representación digital.
Pero todavía tenemos que determinar:
¿QUÉ DERECHO EXISTE?
¿A QUIÉN PERTENECE?
¿CÓMO SE EJERCE?
¿Y CONTRA QUIÉN SE PUEDE HACER VALER?
🌎 EL DESAFÍO PARA AMÉRICA LATINA
Para países como Paraguay y otras economías latinoamericanas, la tokenización puede representar una oportunidad interesante.
Pero la discusión no debería limitarse a:
“¿Podemos tokenizar?”
La pregunta debería ser:
“¿Podemos tokenizar de manera jurídicamente segura?”
Eso exige pensar en:
educación financiera;
educación digital;
protección del inversor;
transparencia;
interoperabilidad;
custodia;
prevención de fraude;
identificación del activo;
trazabilidad;
liquidez;
mecanismos de reclamación;
regulación.
Porque si la tecnología avanza más rápido que la comprensión del inversor, podemos tener un mercado técnicamente sofisticado pero difícil de entender para quien pone su dinero.
🔥 LA GRAN PARADOJA
Y acá llegamos al corazón de este artículo.
La tokenización puede hacer que una persona que nunca hubiera podido participar económicamente en determinado proyecto pueda acceder a una fracción.
Eso sí puede ampliar el acceso.
Pero al mismo tiempo, la infraestructura necesaria para crear, administrar, custodiar y negociar esos tokens puede quedar concentrada en pocos actores.
Entonces podemos tener:
más personas con acceso
pero
no necesariamente más personas con poder.
Y esta diferencia es fundamental.
🧠 ACCESO ≠ PODER
Podemos resumir todo el debate en cuatro frases:
Fraccionar un activo ≠ fraccionar el poder.
Reducir el precio de entrada ≠ eliminar el riesgo.
Blockchain ≠ descentralización automática.
Token ≠ necesariamente propiedad directa del activo subyacente.
Estas cuatro diferencias deberían acompañar a cualquier persona que se interese por la tokenización.
🏛️ ¿ESTAMOS CAMBIANDO DE INTERMEDIARIOS?
Durante décadas, buena parte del sistema financiero se organizó alrededor de:
bancos
bolsas
fondos
custodios
intermediarios
La tokenización puede modificar algunas de esas funciones.
Pero también puede generar nuevos centros de poder:
plataformas
emisores
proveedores tecnológicos
custodios digitales
operadores
infraestructuras DLT
mercados tokenizados
Por eso, una de las preguntas más interesantes para los próximos años será:
¿La tokenización elimina la intermediación… o transforma quién intermedia?
🇵🇾 ¿QUÉ DEBERÍA PREGUNTAR UN INVERSOR PARAGUAYO?
Antes de comprar cualquier token que supuestamente represente un inmueble, una empresa, un proyecto o un activo, yo tendría esta lista:
1️⃣ ¿Qué estoy comprando exactamente?
2️⃣ ¿Qué derecho representa el token?
3️⃣ ¿Quién es propietario del activo subyacente?
4️⃣ ¿Qué documento conecta jurídicamente el token con ese activo?
5️⃣ ¿Quién emitió los tokens?
6️⃣ ¿Quién administra la plataforma?
7️⃣ ¿Quién custodia?
8️⃣ ¿Existe un mercado secundario real?
9️⃣ ¿Puedo vender cuando quiera?
🔟 ¿Qué ocurre si el emisor quiebra?
1️⃣1️⃣ ¿Qué ocurre si el activo tiene una deuda, hipoteca o embargo?
1️⃣2️⃣ ¿Qué legislación se aplica?
1️⃣3️⃣ ¿Dónde puedo reclamar?
1️⃣4️⃣ ¿Qué autoridad supervisa la operación?
1️⃣5️⃣ ¿Cuáles son todas las comisiones?
Y una última pregunta que debería estar en letras grandes:
¿QUIÉN CONTROLA LA INFRAESTRUCTURA?
🔥 ENTONCES… ¿LA TOKENIZACIÓN DEMOCRATIZA O CONCENTRA?
La respuesta más honesta es:
PUEDE HACER AMBAS COSAS.
Puede democratizar:
✔ el acceso;
✔ la fraccionalización;
✔ determinadas oportunidades de inversión;
✔ algunos procesos de transferencia;
✔ potencialmente ciertos mecanismos de financiación.
Pero también puede concentrar:
⚠️ infraestructura;
⚠️ datos;
⚠️ custodia;
⚠️ liquidez;
⚠️ emisión;
⚠️ tecnología;
⚠️ capacidad de decisión.
El propio FMI plantea esta dualidad: la tokenización puede reducir fricciones, costos y determinadas necesidades de intermediación, pero también puede crear nuevas formas de concentración de infraestructura y poder de mercado.
Y el BIS señala que las decisiones que se tomen ahora sobre la arquitectura de estos mercados pueden influir en si los beneficios de la tokenización terminan distribuyéndose ampliamente o quedan condicionados por estructuras fragmentadas o dominantes.
💭 QUIZÁS LA PREGUNTA ESTÁ MAL PLANTEADA
Tal vez no deberíamos preguntarnos solamente:
“¿La tokenización democratiza la inversión?”
Deberíamos preguntar:
¿Quién puede entrar?
¿Quién puede salir?
¿Quién decide?
¿Quién controla?
¿Quién tiene la información?
¿Quién custodia?
¿Quién responde?
Porque una verdadera democratización financiera no consiste únicamente en permitir que más personas compren.
También implica que esas personas sepan qué están comprando y cuáles son sus derechos.
🌐 EL FUTURO DE LA TOKENIZACIÓN NO SERÁ SOLAMENTE TECNOLÓGICO
La discusión que viene no será simplemente:
“¿Blockchain funciona?”
La tecnología ya permite experimentar con estos modelos.
La discusión será mucho más compleja:
¿Qué reglas necesitamos para que una infraestructura digital pueda ampliar el acceso sin crear nuevos monopolios, nuevas asimetrías de información o nuevos riesgos para quienes invierten?
Y en países como Paraguay, donde el marco del mercado de valores está incorporando expresamente instrumentos basados en DLT y donde el BCP ha anunciado avances regulatorios sobre tokenización, esta discusión ya dejó de ser puramente futurista.
🔥 Y ACÁ ESTÁ MI CONCLUSIÓN
La verdadera revolución de la tokenización no consiste simplemente en convertir un inmueble, una empresa o un activo en miles de tokens.
Eso es solamente la parte tecnológica.
La verdadera transformación será determinar qué derechos tienen esos miles de personas que ahora pueden participar.
Porque podemos tener:
100.000 inversores
100.000 wallets
100.000 tokens
y, sin embargo…
muy pocos actores tomando las decisiones fundamentales.
Por eso:
LA TOKENIZACIÓN PUEDE FRACCIONAR LA INVERSIÓN SIN NECESARIAMENTE FRACCIONAR EL PODER.
Y ahí está una de las preguntas jurídicas, económicas y tecnológicas más importantes de esta nueva etapa.
💬 TE DEJO UNA PREGUNTA
Si mañana pudieras invertir USD 100 en una fracción tokenizada de un edificio de USD 10 millones…
¿sentirías que realmente sos dueño de una parte del edificio?
¿O considerarías que primero necesitás saber exactamente qué derecho representa ese token?
Porque al final…
EL TOKEN PUEDE SER DIGITAL.
PERO EL DERECHO QUE REPRESENTA SIGUE NECESITANDO UNA BASE EN EL MUNDO REAL.
Y ahí es donde Blockchain, Finanzas y Derecho empiezan a hablar el mismo idioma.



#Tokenizacion #Blockchain #ActivosDigitales #CryptoLaw #FinanzasDigitales