Cada vez que reviso mi línea de tiempo últimamente, siento como si la mitad de Crypto Twitter se hubiera desplazado en silencio para convertirse en analistas de semiconductores. Pasamos horas discutiendo sobre las cadenas de suministro de GPU, siguiendo los informes de resultados tecnológicos como si fueran desbloqueos de tokens y observando los patrones del gráfico de Nvidia con la misma nerviosa energía que normalmente reservamos para las liquidaciones de Bitcoin. Es un cruce extraño, pero tiene mucho sentido. Cualquiera que haya estado en este sector durante más de un par de ciclos reconoce esa sensación familiar cuando un solo líder claro empieza a absorber todo el oxígeno del ambiente.
Nvidia se convirtió en el emblema de todo este movimiento porque el hardware era el primer cuello de botella evidente. Si querías construir modelos, necesitabas cómputo bruto, y ellos tenían las llaves de la fábrica digital. Pero si te detienes un momento y observas cómo la infraestructura tecnológica realmente se expande con el tiempo, el cuello de botella real rara vez se queda en el mismo lugar por mucho tiempo. La carrera por el hardware siempre se irradia hacia sectores más silenciosos y “ásperos” que la mayoría de los inversores minoristas ignora hasta que los precios ya se han movido.
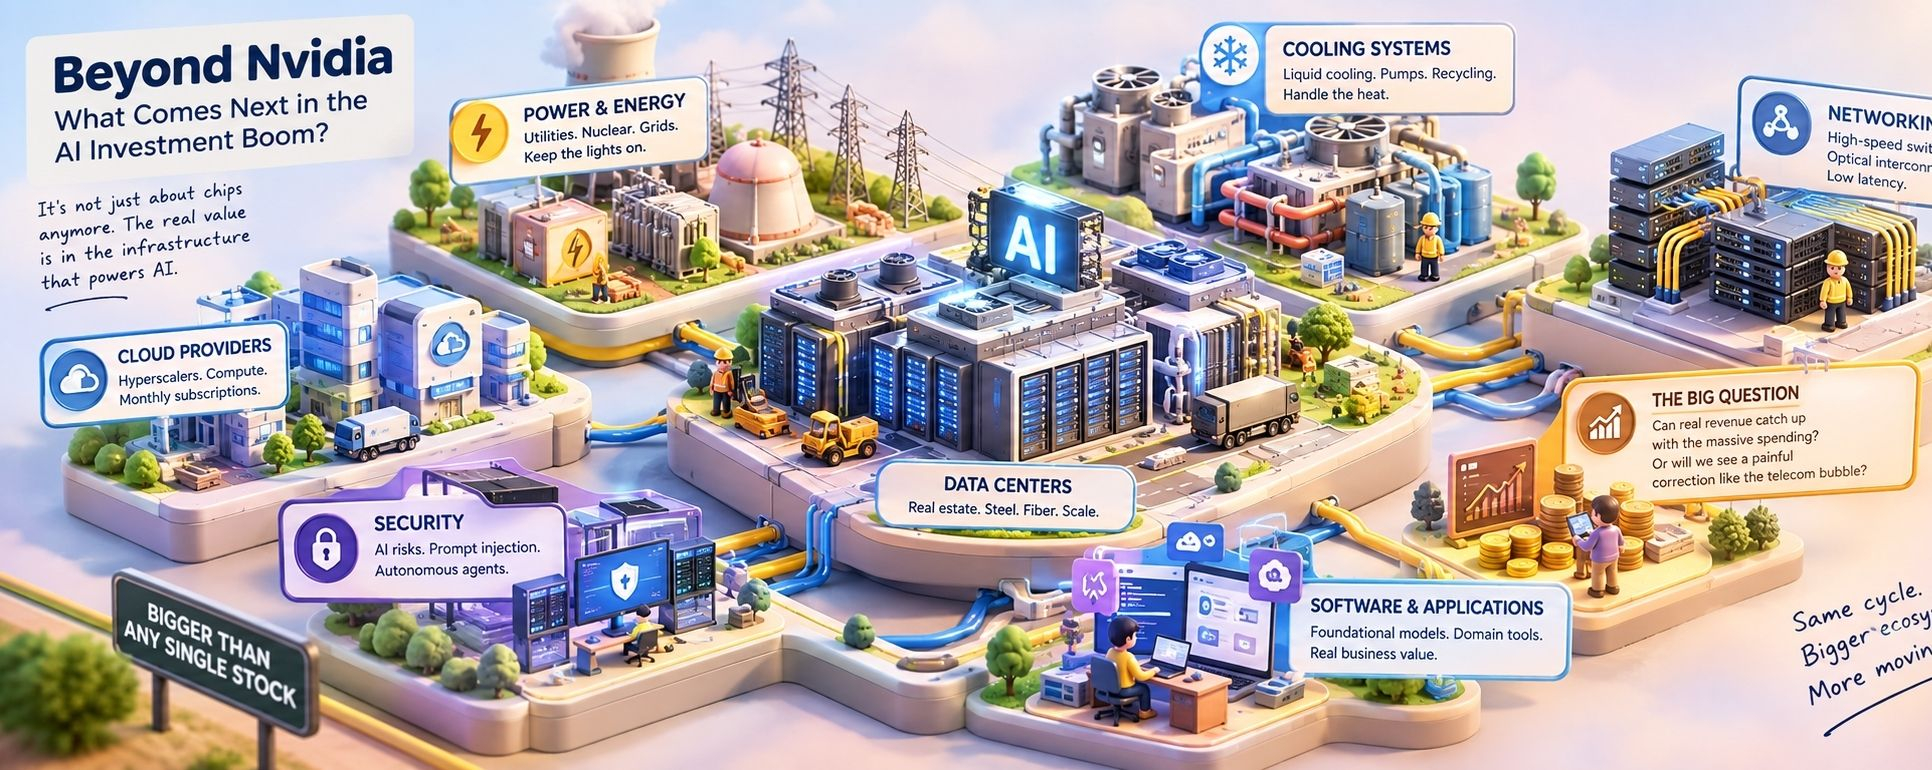
Pensemos en los centros de datos, por ejemplo. Hace unos meses, revisaba los planes de expansión física de algunos de los principales proveedores de nube, y la magnitud de bienes raíces que se están comprando es surrealista. Hablamos de la nube digital como si flotara en el aire, pero está hecha de concreto real, enormes estructuras de acero y cantidades absurdas de terreno ubicadas cerca de intersecciones importantes de líneas de fibra. Encontrar espacio físico que realmente pueda albergar esos racks de servidores de alta densidad se está convirtiendo, por sí solo, en una disputa silenciosa por tierras.
Entonces te topas de frente con el problema de la energía, que es donde las cosas se vuelven realmente fascinantes. Operar un clúster de chips modernos de IA no es como ejecutar un servidor web tradicional; los requisitos de densidad energética están fuera de escala. A veces me pregunto si el mercado está subestimando gravemente cuánta carga esto supone para las redes eléctricas heredadas, que apenas fueron diseñadas para necesidades modernas básicas, y mucho menos para centros de cómputo a escala de gigavatios.
Esto ha desplazado silenciosamente gran parte de la atención hacia las compañías de servicios públicos, las propuestas de energía nuclear y los fabricantes de equipos eléctricos especializados. Las empresas que producen transformadores, sistemas de gestión de redes y soluciones de respaldo solían ser la definición de acciones de dividendos aburridas y de bajo crecimiento. De repente, se encuentran en el centro de un enorme cuello de botella tecnológico, pura y simplemente porque una granja de servidores no puede procesar un solo prompt sin una demanda de energía estable.
Y una vez que llevas esa energía al edificio, tienes que lidiar con el calor. La refrigeración por aire, que funcionó bien para el hosting web estándar durante décadas, simplemente se desmorona cuando empaquetas GPUs de alta salida juntas con mucha densidad. Los sistemas de refrigeración líquida han pasado de ser una característica de nicho para entusiastas en configuraciones de videojuegos personalizadas a convertirse en una capa arquitectónica obligatoria para los centros de datos modernos. La infraestructura necesaria para bombear, enfriar y reciclar líquido a través de miles de racks de servidores es compleja, costosa y está creciendo con rapidez.
La creación de redes es otra pieza del rompecabezas que a menudo se pierde entre el ruido. Tener miles de chips potentes no ayuda demasiado si no pueden comunicarse entre sí con la rapidez suficiente para procesar grandes conjuntos de datos en paralelo. Los conmutadores especializados de alta velocidad, los interconectores ópticos y los protocolos de red de baja latencia se están volviendo igual de vitales que los propios chips. Si los datos se quedan atascados en el tráfico entre nodos, todo ese poder de cómputo caro queda ahí, ocioso.
Más arriba en la pila, los proveedores de nube están intentando empaquetar todo este hardware en servicios manejables para negocios cotidianos. Los hipercalculadores están gastando cantidades asombrosas de capital para ampliar esta capacidad, apostando a que cada empresa en la Tierra acabará pagando una suscripción mensual para acceder a modelos de IA. Es una carrera armamentista masiva y, aunque el crecimiento de los ingresos es real, el gasto de capital inicial casi es difícil de asimilar.
Luego está el aspecto de la seguridad, que parece que apenas se está abordando todavía. A medida que los sistemas de IA toman el control de flujos de trabajo operativos reales, manejan datos corporativos sensibles y ejecutan transacciones automatizadas, la superficie de ataque se amplía drásticamente. Las herramientas de ciberseguridad diseñadas para permisos de bases de datos tradicionales no necesariamente están equipadas para asegurar entradas complejas de redes neuronales, vectores de inyección de prompts o agentes autónomos de IA.
En la capa de software en sí, estamos empezando a ver una división entre empresas que solo envuelven modelos base genéricos en una interfaz de usuario limpia y las que construyen aplicaciones profundas y específicas del dominio. Sospecho que muchos de esos envoltorios de software iniciales se eliminarán a medida que mejoren los modelos subyacentes, pero las herramientas que quedan profundamente integradas dentro de flujos de trabajo de industrias específicas podrían conservar un valor a largo plazo que supere el ciclo inicial de entusiasmo.
Lo que me mantiene un poco despierto por la noche, sin embargo, es la velocidad a la que se gasta en comparación con los ingresos reales que se están generando hoy. En este momento, gigantes tecnológicos y startups están gastando cientos de miles de millones de dólares en infraestructura física. Ese auge de gasto de capital está impulsando las cotizaciones en toda la cadena de suministro, pero en algún momento las aplicaciones para el usuario final tienen que generar un valor práctico suficiente para pagar todos esos centros de datos, contratos de energía y sistemas de refrigeración.
Si la curva de adopción en el segmento empresarial resulta ser más lenta de lo que el mercado espera actualmente, podría haber un periodo incómodo de digestiones donde las empresas se den cuenta de que sobreconstruyeron capacidad. Ya hemos visto esta película antes en la burbuja de telecomunicaciones de finales de los noventa, cuando se tendieron millas de fibra oscura años antes de que la demanda de tráfico de internet llegara para justificarlas. La tesis a largo plazo era correcta, pero el momento fue doloroso para cualquiera que comprara en el pico del desarrollo de infraestructura.
Las valoraciones en estos sectores secundarios de infraestructura ya se han expandido significativamente durante el último año. Cuando cada compañía de servicios públicos, fabricante de sistemas de refrigeración y proveedor de redes empieza a cotizar con múltiplos que normalmente se reservan para plataformas de software de hipercrecimiento, el margen de error se vuelve extremadamente delgado. Un único pronóstico de resultados fallido o un retraso en la construcción de centros de datos puede provocar correcciones bruscas, incluso si la tendencia subyacente se mantiene intacta.
Quizá lo esté sobrepensando, pero da la sensación de que estamos saliendo de la ola inicial especulativa hacia una fase mucho más difícil y operativa del ciclo. La narrativa sencilla de solo comprar al fabricante de chips principal funcionó maravillosamente mientras el cómputo era el único cuello de botella que todos tenían en mente. Ahora, el mercado tiene que averiguar cómo encajan todas esas piezas en movimiento, quién realmente genera flujos de caja sostenibles y cuánto tiempo puede seguir avanzando la ola de gasto de capital.
Va a ser una dinámica fascinante de observar que se despliega durante los próximos años. Ya sea que el camino adelante pertenezca a los operadores de red, a especialistas en refrigeración o a protocolos de seguridad, la historia más amplia de la infraestructura es claramente mucho más grande que cualquier símbolo único que aparezca en una pantalla.