Todo el mundo está comprando la fiebre de la IA.
Pero, ¿y si la próxima gran oportunidad no es la propia empresa de IA?
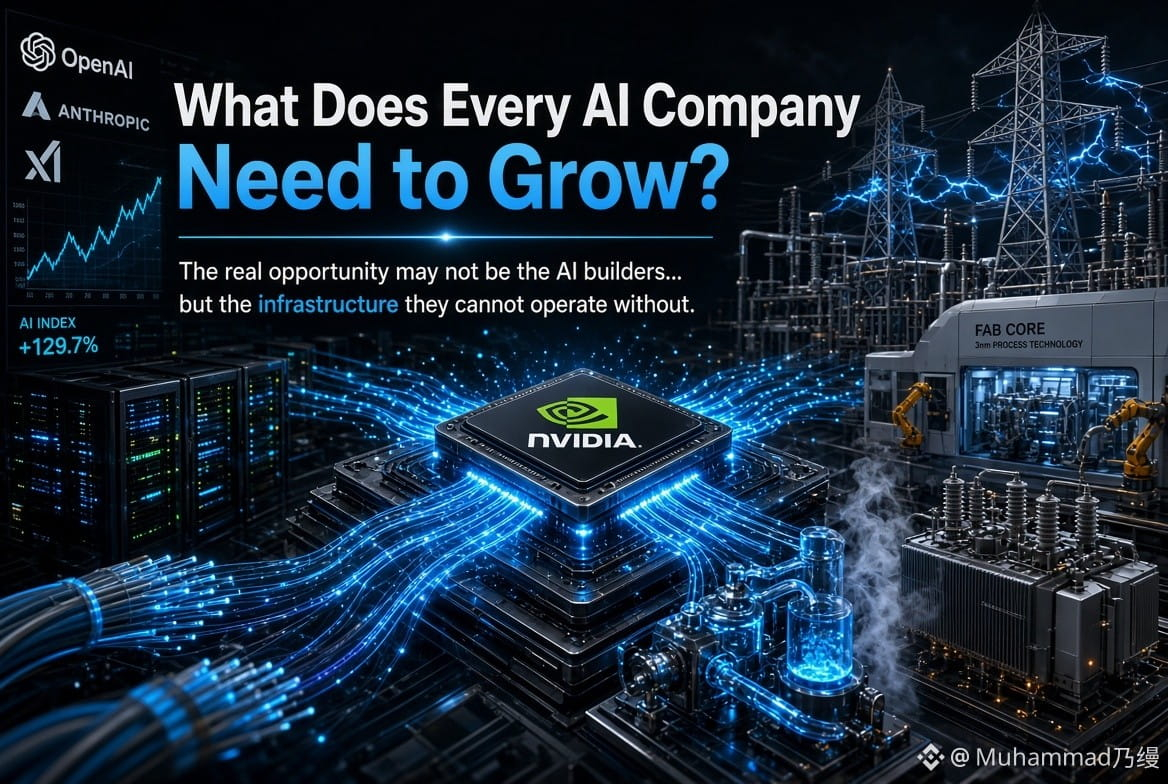
Nvidia dice que sus ventas de chips podrían duplicarse aproximadamente el próximo año. Los líderes de la IA siguen reportando ingresos récord, mientras que los centros de datos exigen cantidades enormes de chips, electricidad, capacidad de redes y sistemas de refrigeración.
Eso crea una extraña paradoja de inversión:
Cuanto más crece la IA, más infraestructura necesita solo para seguir creciendo.
Y eso cambia la pregunta.
En lugar de preguntar solo, “¿Qué acción de IA sube más después?”, los inversores podrían necesitar preguntarse:
“¿Qué tiene que comprar cada empresa de IA antes de poder crecer?”
Los semiconductores son una respuesta. Pero también lo son los centros de datos, la generación de energía, las redes eléctricas, los sistemas de refrigeración, el equipamiento de redes y las herramientas para la fabricación de semiconductores.
Aquí es donde la historia de la IA se vuelve más interesante.
Porque la demanda de IA puede ser real mientras que, aun así, las acciones individuales de IA se vuelven caras. Un fuerte crecimiento de ingresos no significa automáticamente que todas las empresas que se benefician de la tendencia tengan las mismas perspectivas económicas a largo plazo.
También hay un cambio de política más amplio en marcha. El gobierno de Estados Unidos está tratando cada vez más la infraestructura de IA como una prioridad estratégica, mientras los líderes de la industria debaten qué tan rápido debería avanzar el desarrollo.
Así que yo estoy vigilando la cadena de suministro de la IA, no solo el titular de la IA.
Quizá la siguiente fase de este ciclo no consiste en encontrar la próxima Nvidia.
Quizá se trate de encontrar lo que Nvidia—y cada otra empresa de IA—no puede operar sin eso.
¿Preferirías ser dueño de los constructores de IA, o de la infraestructura de la que todos dependen?
#AIStocksWhatNext
$MUBARAK $KERNEL $NIL
Pero, ¿y si la próxima gran oportunidad no es la propia empresa de IA?
Nvidia dice que sus ventas de chips podrían duplicarse aproximadamente el próximo año. Los líderes de la IA siguen reportando ingresos récord, mientras que los centros de datos exigen cantidades enormes de chips, electricidad, capacidad de redes y sistemas de refrigeración.
Eso crea una extraña paradoja de inversión:
Cuanto más crece la IA, más infraestructura necesita solo para seguir creciendo.
Y eso cambia la pregunta.
En lugar de preguntar solo, “¿Qué acción de IA sube más después?”, los inversores podrían necesitar preguntarse:
“¿Qué tiene que comprar cada empresa de IA antes de poder crecer?”
Los semiconductores son una respuesta. Pero también lo son los centros de datos, la generación de energía, las redes eléctricas, los sistemas de refrigeración, el equipamiento de redes y las herramientas para la fabricación de semiconductores.
Aquí es donde la historia de la IA se vuelve más interesante.
Porque la demanda de IA puede ser real mientras que, aun así, las acciones individuales de IA se vuelven caras. Un fuerte crecimiento de ingresos no significa automáticamente que todas las empresas que se benefician de la tendencia tengan las mismas perspectivas económicas a largo plazo.
También hay un cambio de política más amplio en marcha. El gobierno de Estados Unidos está tratando cada vez más la infraestructura de IA como una prioridad estratégica, mientras los líderes de la industria debaten qué tan rápido debería avanzar el desarrollo.
Así que yo estoy vigilando la cadena de suministro de la IA, no solo el titular de la IA.
Quizá la siguiente fase de este ciclo no consiste en encontrar la próxima Nvidia.
Quizá se trate de encontrar lo que Nvidia—y cada otra empresa de IA—no puede operar sin eso.
¿Preferirías ser dueño de los constructores de IA, o de la infraestructura de la que todos dependen?
#AIStocksWhatNext
$MUBARAK $KERNEL $NIL