
La IA está entrando en una etapa en la que la historia ya no se centra únicamente en los modelos de lenguaje ni en los chatbots.
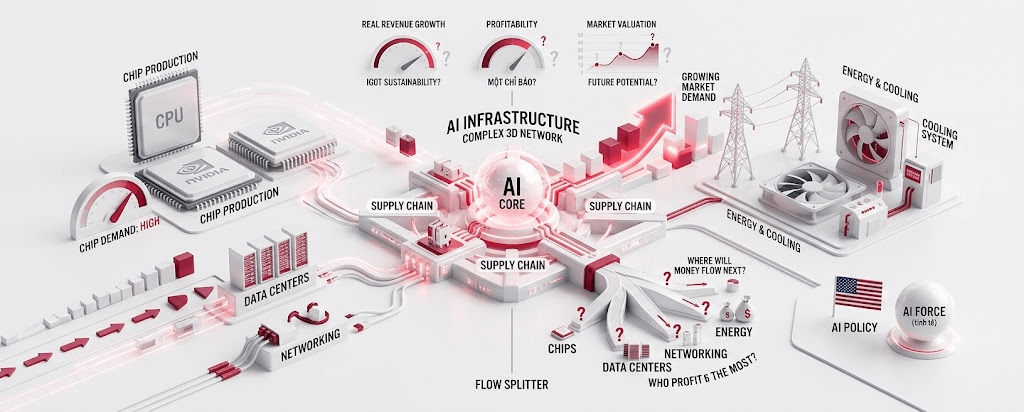
Detrás del desarrollo de la IA hay toda una cadena de infraestructura masiva que incluye GPU, CPU, redes, centros de datos, memoria, energía y sistemas de enfriamiento.
Lo notable es que la demanda de todo este ecosistema sigue aumentando a medida que las grandes empresas de tecnología continúan ampliando su capacidad de cómputo.
Nvidia es uno de los nombres que refleja con mayor claridad esta tendencia.
El CEO Jensen Huang dijo que espera que las ventas de chips de Nvidia puedan duplicarse el próximo año, lo que muestra que las expectativas sobre la demanda de cómputo de IA siguen siendo muy altas.
Pero ese es también el punto que me hace empezar a cuestionar la siguiente etapa.
Cuando los ingresos y la demanda de IA aumentan con fuerza, el precio de las acciones también ya ha reflejado una gran parte de las expectativas futuras.
Por lo tanto, la pregunta importante ya no es simplemente “¿seguirá avanzando la IA?”
Es decir:
¿La tasa de crecimiento real será lo bastante rápida como para mantenerse al ritmo de la valoración actual?
Si la empresa continúa aumentando ingresos, ganancias y flujo de caja con fuerza, existe una base para que continúe la tendencia alcista de las acciones de IA.
Por el contrario, si la tasa de crecimiento empieza a desacelerarse mientras las expectativas del mercado siguen siendo demasiado altas, este grupo de acciones podría volverse más sensible a pequeños cambios en los resultados del negocio.
También he notado cómo el flujo de caja de la IA se está extendiendo más allá del grupo de fabricantes de chips.
Los data centers necesitan más electricidad.
Aumenta la demanda de networking.
Aumenta la demanda de almacenamiento y de memoria.
Las empresas que construyen infraestructura de IA también necesitan un capital de inversión muy elevado.
Eso crea una cadena de beneficios más amplia; al mismo tiempo, hace que evaluar cada empresa sea aún más importante.
No todas las empresas vinculadas con la palabra “IA” tienen el mismo ritmo de crecimiento ni la misma capacidad para generar ganancias.
Otro punto que el mercado está observando es la política de Estados Unidos hacia la IA.
Donald Trump recientemente habló sobre el plan de construir una “Fuerza de IA” y señaló que la IA podría contribuir hasta con el 25% del PIB de EE. UU. en el futuro.
Esta es una dirección y una postura política que se plantea, no un dato de PIB confirmado.
Sin embargo, indica que la IA se está convirtiendo cada vez más en un área que se prioriza en el ámbito de las políticas públicas.
Esto podría aportar más impulso a la inversión en infraestructura de IA, pero sigo pensando que los inversores deben separar la historia de políticas públicas de los resultados reales de cada empresa.
Opinión personal:
Sigo inclinándome hacia las perspectivas de largo plazo de la IA, pero no creo que la estrategia sea simplemente comprar porque se ve que las acciones de IA suben.
En la etapa actual, observaré con más atención tres factores.
En primer lugar, si los ingresos reales de la IA siguen aumentando con fuerza.
En segundo lugar, si la empresa logra convertir ese aumento de ingresos en ganancias y flujo de caja.
En tercer lugar, cuánto de la expansión futura ya está reflejado en la valoración actual.
Si se mantienen los tres factores, la tendencia alcista puede continuar con una base sólida.
Pero si los precios suben más rápido que la mejora de los resultados del negocio, también aumentará el riesgo de corrección.
Por lo tanto, para mí, la historia de la IA actual no es “si la IA seguirá subiendo o no”.
La pregunta más interesante es:
Entre un sinfín de empresas que se benefician de la IA, ¿quién realmente está generando ingresos y ganancias a partir de esta ola?
Y si la IA sigue creciendo durante los próximos años, ¿el siguiente flujo de caja estará en el grupo de chips, data centers, networking, energía u otro eslabón de la cadena de suministro?