
El comercio de la inteligencia artificial está entrando en una nueva fase.
Durante gran parte de la subida, los beneficiarios más evidentes fueron las empresas que diseñan y suministran los chips necesarios para entrenar y ejecutar modelos de IA cada vez más potentes. Nvidia sigue en el centro de esa historia, y el CEO Jensen Huang ha dado a los inversores otra razón para prestar atención.
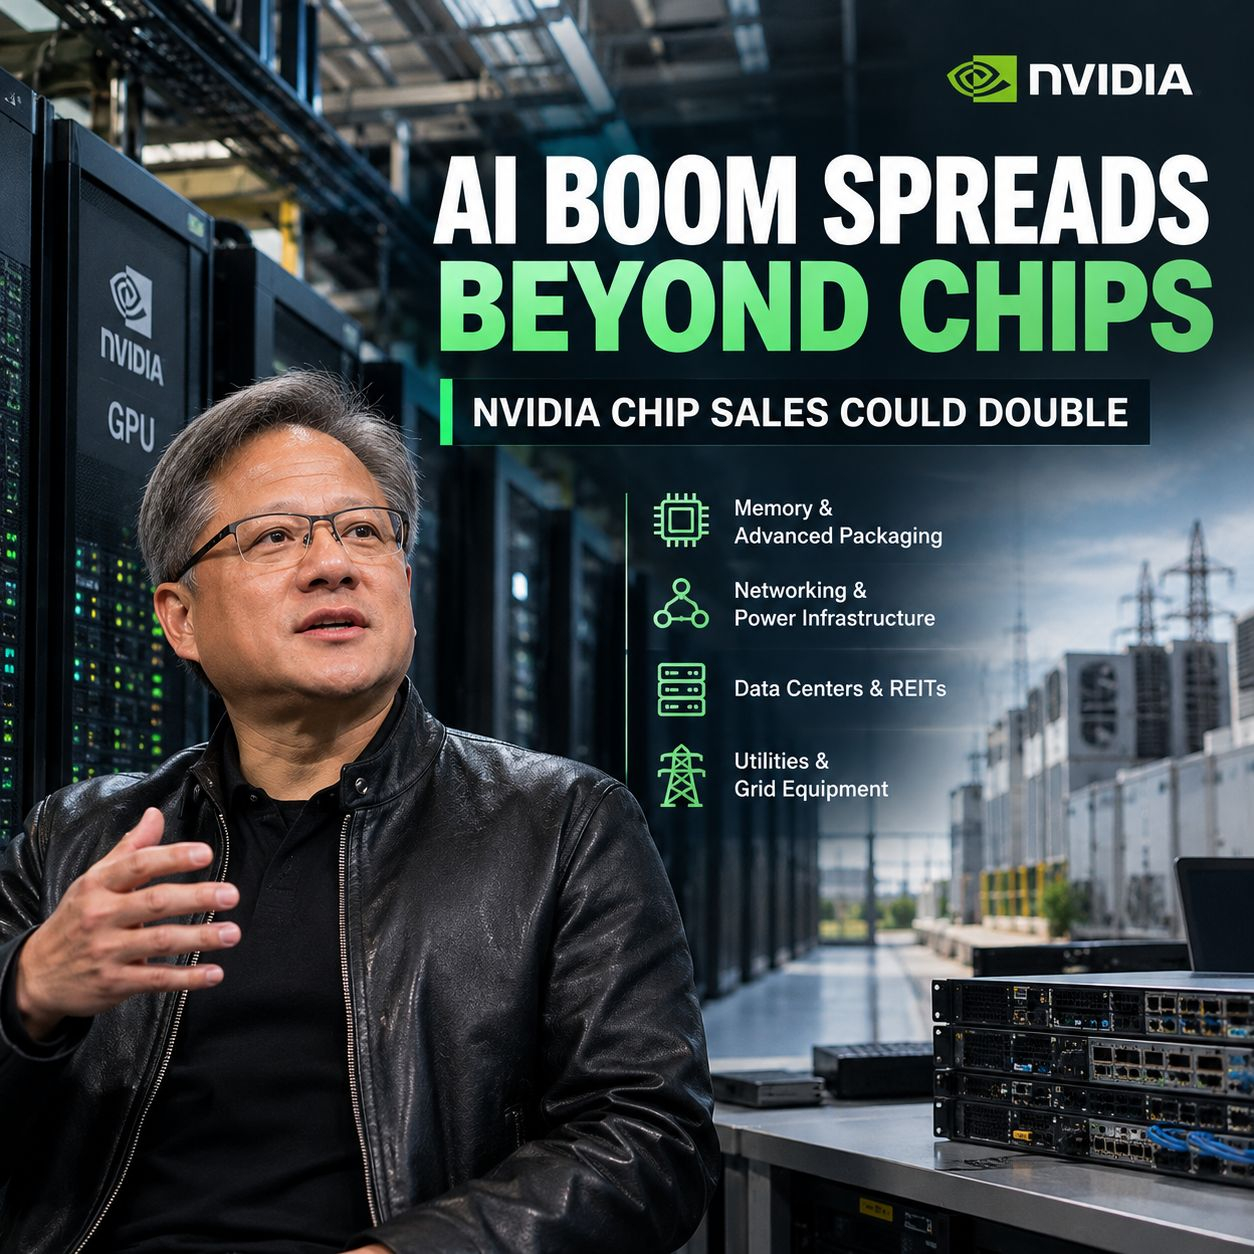
Hablando en Escocia, Huang dijo que espera que Nvidia venda el doble de chips el próximo año respecto a los que vende este año, citando inversiones en IA en industrias y países.
Esto se basa en las perspectivas de agosto de Nvidia para aproximadamente un 70% de crecimiento de ingresos en el año fiscal 2028. La empresa describió explícitamente esa perspectiva como limitada por la oferta, lo que significa que el pronóstico refleja limitaciones sobre cuánta capacidad puede entregar Nvidia actualmente, en lugar de una falta de demanda. Nvidia también dijo que las previsiones de los clientes apuntan a que el crecimiento podría duplicarse el próximo año si se dispone de oferta adicional.
La pregunta para los inversores se está volviendo más amplia:
Si el gasto en IA sigue expandiéndose, ¿a dónde va el dinero después de los nombres de chips más grandes?
Las perspectivas de Nvidia mantienen viva la historia del gasto en IA
Las cifras más recientes de Nvidia proporcionan un trasfondo importante.
La empresa informó una fuerte demanda en centros de datos y dijo que el backlog de la industria cloud superó los 2 billones de dólares. También espera que el gasto de capital de los cinco mayores hiperescaladores alcance cerca de 800.000 millones de dólares en 2026 y 1,3 billones en 2027.
Estas cifras muestran por qué la operación de infraestructura de IA va mucho más allá de las GPU.
Cada nuevo centro de datos de IA requiere mucho más que procesadores.
Necesita memoria.
Necesita redes.
Necesita energía.
Necesita refrigeración.
Necesita edificios físicos.
Y cada vez más, necesita nueva infraestructura de red para respaldar los enormes requerimientos de electricidad de las cargas de trabajo de IA.
Eso crea un ecosistema de inversión mucho más amplio en torno a la tecnología.
1. La cadena de suministro de semiconductores
Nvidia puede recibir la mayor atención, pero sus productos dependen de una enorme red de proveedores.
Los fabricantes de memoria, las empresas de empaquetado avanzado, los fabricantes de equipos de redes y otros proveedores de semiconductores están todos en algún punto de la cadena de hardware de IA.
A medida que aumentan las implementaciones de GPU, esos componentes de apoyo se vuelven cada vez más importantes.
Por lo tanto, la pregunta de inversión no es simplemente:
"¿Quién fabrica el mejor chip de IA?"
También es:
"¿Quién suministra los cuellos de botella alrededor de esos chips?"
Esa distinción podría volverse más importante si la demanda de IA sigue creciendo más rápido que la capacidad de fabricación.
El pronóstico propio de Nvidia, limitado por la oferta, es evidencia de que la oferta sigue siendo una parte importante de la ecuación.
2. La energía podría convertirse en el próximo cuello de botella
Los modelos de IA requieren cantidades enormes de poder de cómputo.
Eso se traduce en una demanda enorme de electricidad.
A medida que los hiperescaladores y los operadores especializados de centros de datos amplían la capacidad, el cuello de botella se desplaza cada vez más fuera de la industria de semiconductores.
Las utilities, los fabricantes de equipos de transmisión, los transformadores, los sistemas de enfriamiento y otra infraestructura eléctrica podrían beneficiarse de la expansión física de los centros de datos.
Esta es una de las razones por las que el tema de inversión en IA ha empezado a extenderse a los sectores de energía e infraestructura.
La oportunidad es distinta a poseer un fabricante de chips de IA.
En lugar de apostar directamente por qué empresa de semiconductores captará el mayor gasto en IA, los inversores pueden fijarse en la infraestructura necesaria independientemente de qué modelo o chip termine ganando.
3. Bienes raíces de centros de datos
Otra forma de participar en la expansión de la IA es a través de bienes raíces de centros de datos.
Los REIT de centros de datos y los operadores de infraestructura ofrecen exposición a las instalaciones físicas donde se alojan las cargas de trabajo de computación en la nube y de IA.
Esto crea un perfil de riesgo diferente al de las acciones de semiconductores.
Las empresas de chips están expuestas a ciclos de producto, competencia, márgenes y transiciones tecnológicas.
Los operadores de centros de datos están más directamente expuestos a la demanda de capacidad de cómputo, disponibilidad de energía, construcción y arrendamientos a largo plazo.
Eso no hace que una categoría sea automáticamente más segura que otra.
Simplemente significa que los impulsores económicos son diferentes.
4. El negocio de la IA se está convirtiendo en una cuestión de diversificación
Hay otro asunto que los inversores no pueden ignorar: la concentración.
Las mayores empresas tecnológicas ahora representan porciones significativas de los principales índices bursátiles de EE. UU.
Eso significa que un inversor que posee un índice amplio podría ya tener una exposición sustancial al negocio de la IA sin comprar una sola acción enfocada en IA.
Si las valoraciones relacionadas con la IA siguen subiendo, esa concentración puede amplificar las ganancias.
Pero lo contrario también es cierto.
Un cambio brusco en las expectativas de gasto en IA podría afectar a varias empresas importantes al mismo tiempo.
Por eso algunos inversores están mirando más allá de los nombres tecnológicos de mega-cap hacia sectores que podrían beneficiarse de la expansión física sin depender directamente del mismo puñado de empresas.
Washington también trata la IA como infraestructura estratégica
La historia de inversión se está desarrollando junto con un debate político que cambia rápidamente.
El 19 de septiembre, el presidente Donald Trump anunció planes para crear una "Fuerza de IA" modelada a partir de la Space Force y dijo que nombraría un zar de IA. No proporcionó información detallada sobre la estructura, el presupuesto o las responsabilidades exactas del organismo propuesto.
Trump también ha argumentado que la IA podría representar eventualmente hasta el 25% del PIB de EE. UU. y describió la tecnología como potencialmente más determinante que internet. Eso es una proyección política más que un pronóstico económico establecido.
Al mismo tiempo, figuras destacadas de la tecnología han estado debatiendo si el desarrollo de IA necesita medidas de seguridad más fuertes o un ritmo más lento.
Eso crea una tensión inusual:
La inversión en IA se acelera mientras el debate sobre los riesgos de esa aceleración se intensifica.
Para los mercados, la política podría entonces convertirse en otra variable junto con la demanda, las valoraciones y la oferta.
El caso alcista
El argumento alcista es directo.
La adopción de IA sigue extendiéndose por las industrias.
Los hiperescaladores siguen aumentando el gasto de capital.
Nvidia y sus proveedores amplían la producción.
Los centros de datos siguen construyéndose.
La infraestructura eléctrica se pone al día con la demanda.
Y la IA se vuelve cada vez más integrada en las operaciones empresariales.
Si eso ocurre, los pronósticos optimistas de IA de hoy podrían terminar siendo conservadores.
Las perspectivas actuales de Nvidia ya reflejan esa posibilidad, con la dirección señalando que las previsiones de demanda de los clientes apuntan a un crecimiento sustancialmente mayor si se alivian las restricciones de oferta.
El caso alcista
El riesgo es la valoración y la sostenibilidad del gasto.
La infraestructura de IA requiere cantidades enormes de capital.
Si las empresas gastan de forma agresiva hoy pero no logran generar rendimientos suficientes con los productos de IA mañana, los inversores podrían empezar a cuestionar la economía de la expansión.
Los mayores costos de financiación, la adopción más lenta por parte de las empresas, el exceso de capacidad de cómputo o un cambio importante en la demanda de IA podrían afectar el sentimiento.
Y dado que la exposición a la IA está concentrada entre algunas de las empresas más grandes del mundo, un cambio en las expectativas podría propagarse rápidamente a través de los principales índices.
El problema no es si la IA es importante.
Se trata de si los retornos económicos de la IA justificarán la cantidad de capital que actualmente se compromete con ella.
¿Dónde deja eso a los inversores?
La historia de la IA ya no es solo una historia de semiconductores.
Se está convirtiendo en un ciclo completo de infraestructura.
Chips → memoria → redes → centros de datos → energía → enfriamiento → bienes raíces → software.
Eso crea múltiples maneras de ganar exposición a la inversión continuada en IA, pero cada una tiene distintos fundamentos y riesgos.
La pregunta más grande ahora quizá no sea si el gasto en IA continúa.
Las últimas perspectivas de Nvidia sugieren que la demanda sigue siendo excepcionalmente fuerte.
La pregunta más grande es hasta qué punto el ciclo de inversión puede expandirse antes de que la valoración, las necesidades de financiación o la infraestructura física se conviertan en el factor limitante.
Para los inversores que van más allá de los nombres más grandes de IA, ahí comienza la siguiente parte del debate.
¿La próxima oportunidad de IA sigue estando en los chips, o en todo lo necesario para mantener esos chips funcionando?