
Muchos al operar solo miran las ganancias y pérdidas, y rara vez calculan la comisión por separado. Si lo miras operación por operación, la comisión puede ser solo unas cuantas U y realmente no se siente mucho. Pero el problema es que no se cobra una sola vez y ya, sino que cada vez que se realiza una operación se genera un costo.
Cuando la frecuencia de operaciones es alta, lo que realmente vale la pena mirar no es “cuánto se descuenta por esta operación”, sino cuánto se descuenta acumulado en un mes y en un año.
Recuerda primero la fórmula más sencilla: volumen de transacción × tasa de comisión = comisión.
La clave no es cuánto dinero tienes en tu cuenta, sino cuánta actividad de negociación (volumen de transacciones) generas en la práctica. Por ejemplo: la cuenta solo tiene 1000 U, pero abres y cierras posiciones con frecuencia; en un mes, el volumen acumulado operado llega a 1 millón de U. Entonces, la comisión final también se calcula según ese volumen de 1 millón de U. Por eso, los usuarios de alta frecuencia especialmente necesitan prestar atención a los costos de transacción.
Pongamos un ejemplo más intuitivo
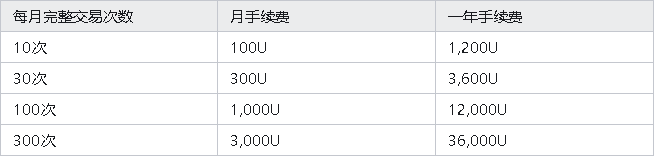
Para facilitar el cálculo, supongamos que cada vez que abres posición es con un tamaño de 10.000 U; y la comisión la tomamos como ejemplo de 0,05%.
Una apertura: 10.000 × 0,05% = 5 U. Luego, al cerrar posición, si el tamaño de la posición sigue siendo de aproximadamente 10.000 U: otra vez es aproximadamente 5 U.
Es decir, en una ronda completa de “abrir + cerrar posiciones”, la comisión es aproximadamente: 10 U.
Cuando la frecuencia sube, la diferencia aparece:
Aquí solo es un ejemplo de cálculo para explicar el principio; en la práctica, la tasa de comisiones se ve afectada por factores como la plataforma, Maker/Taker, el nivel VIP, etc.
Pero esto ilustra un problema muy real: si el número de operaciones aumenta 10 veces, y las demás condiciones se mantienen, las comisiones básicamente también aumentarán 10 veces.
Lo más complicado es que las estrategias con ganancias pequeñas son las más fáciles de que se las “coma” la comisión.
Por ejemplo, hiciste una operación por 10.000 U. La predicción del mercado fue correcta y al final ganaste: 30 U.
A simple vista es ganancia. Pero si en esta ronda abrir y cerrar posiciones te costó en total 10 U de comisiones, entonces lo que realmente queda es: 30 - 10 = 20 U. Es como si un tercio de la ganancia se convirtiera directamente en costos de trading.
¿Y si en esta operación solo ganas 10 U?
Después de pagar las comisiones, quizá casi no quede nada. Por eso, muchos problemas de las estrategias de alta frecuencia no necesariamente son “haberse equivocado al predecir”, sino que: la ganancia por operación es demasiado delgada y no alcanza a cubrir los costos de trading a largo plazo.
El apalancamiento también amplifica aún más este problema
Este es también un lugar donde muchos principiantes se equivocan al calcular.
Por ejemplo, si tu capital solo es de 1.000 U. Después de multiplicar por 10 el apalancamiento, la posición real podría llegar a 10.000 U. Las comisiones normalmente no se calculan sobre tu capital de 1.000 U, sino sobre el valor de la posición que realmente se negocia.
Por lo tanto: que el capital no cambie no significa que las comisiones tampoco hayan cambiado. Cuanto mayor sea la posición y más frecuente sea el trading, mayor será el volumen acumulado negociado. Por eso, algunos usuarios parecen no tener mucho dinero, pero en un mes pueden generar decenas o incluso cientos de miles de U en volumen de operaciones.
Maker y Taker también pueden marcar la diferencia
Después de aumentar la frecuencia, incluso si la comisión difiere solo un poco, a largo plazo la acumulación se vuelve claramente evidente.
Por ejemplo, solo para mostrar el cálculo: tarifa Maker: 0,02%; tarifa Taker: 0,05%.
Si en un mes se operan 1.000.000 U…
Todo Maker: 1.000.000 × 0,02% = 200 U
Todo Taker: 1.000.000 × 0,05% = 500 U
Con el mismo volumen de operaciones, en un mes la diferencia puede ser de: 300 U; y en un año: 3.600 U. Por eso, quienes operan con alta frecuencia no solo deberían mirar cuánto operan, sino también verificar si su forma de trading es principalmente Maker o Taker.
¿Por qué muchas personas sienten “que en realidad no perdieron mucho, pero el saldo sigue bajando”?
A veces, el problema está aquí. Hoy abres 5 veces, mañana abres 10 veces; y para cada operación, la comisión parece no ser nada. Pero si sumas los datos de un mes o incluso de un año, lo que ves tal vez ya no serán decenas de U, sino cientos, miles e incluso más.
Además de las comisiones de trading, los usuarios de contratos también pueden incurrir en otros costos como gastos de fondos, deslizamiento (slippage), etc.
Por lo tanto, el resultado real de una operación debería verse así: ganancia por trading - comisiones - gastos de fondos - costos como el deslizamiento = resultado real. No solo mirar que una sola orden muestre “ganancia”.
Al final
La frecuencia de trading en sí misma no es necesariamente buena o mala. Lo que realmente hay que considerar es: si tu ganancia por trading puede cubrir los costos que aumentan por operar con alta frecuencia.
Si una estrategia gana mucho por cada operación y la proporción de comisiones es baja, el impacto puede ser limitado.
Pero si desde el principio tu patrón es de alta frecuencia, ganancias pequeñas y entradas/salidas frecuentes, entonces incluso una comisión de solo unas pocas centésimas, acumulada a lo largo del tiempo, puede convertirse en un costo muy importante dentro de la estrategia.
Así que, para quienes operan con frecuencia, en lugar de estudiar solo “hacia dónde irá la próxima orden”, mejor de vez en cuando abre tu historial de trading y mira: ¿cuál es el volumen total negociado este mes? ¿y cuánto fueron las comisiones totales?
A veces, calcular estos dos números tiene más sentido que estudiar hacer una operación más.