

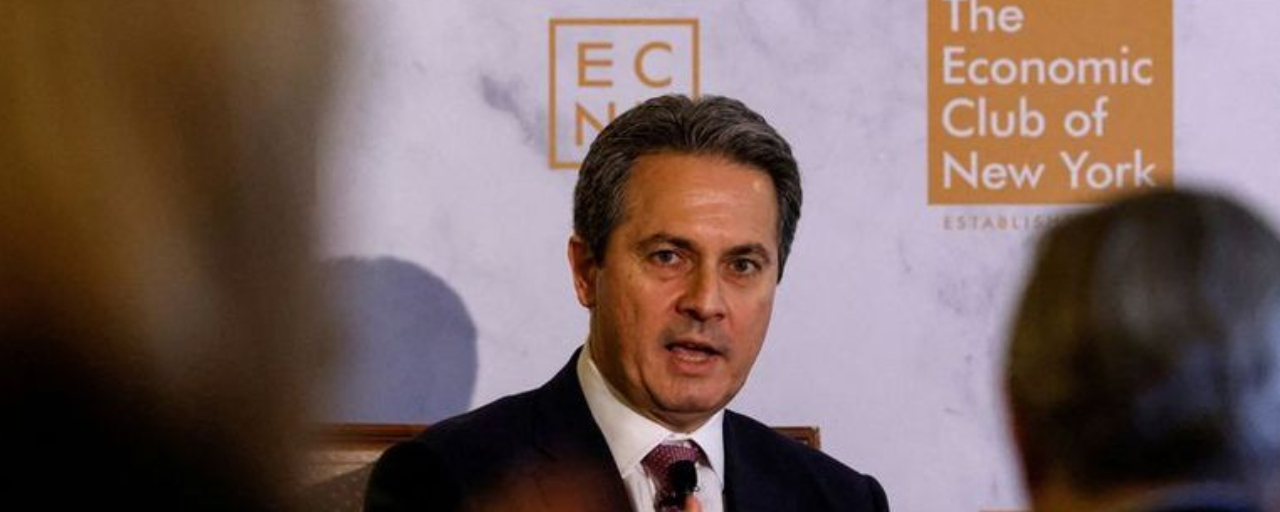

Alberto G. Musalem, presidente del Banco de la Reserva Federal de St. Louis, que no es miembro con derecho a voto del Comité Federal de Mercado Abierto (FOMC) en 2026 (St. Louis se salta la rotación de este año entre los Bancos de la Reserva regionales), compartió sus perspectivas sobre el panorama económico actual.
En cuanto a los precios, dejó poco margen para la interpretación: “La inflación no es un riesgo. Ya está aquí”, dijo. Musalem sostuvo que es probable que las tasas necesiten subir aún más, ya que la presión que impulsa la inflación proviene al mismo tiempo de la demanda y de la oferta. Calificó la tasa de política actual de 3,75%-4,00% como aún del lado acomodaticio, todavía no lo suficientemente restrictiva como para hacer que los precios se contengan.
Su ruta preferida es moverse "antes y de forma incremental, en lugar de más tarde y de mayor magnitud", esperando y arriesgando que se produzca un ajuste más grande, que, según él, es más disruptivo en el futuro. Sin esa cautela, advirtió, es más probable que la inflación se mantenga por encima del objetivo del 2% dentro de 18 meses, en lugar de volver a él. Incluso eliminando los factores relacionados con la oferta, dijo, la inflación subyacente sigue siendo "demasiado alta", situándose en hasta el 3%, aproximadamente un punto completo por encima del objetivo.
El mercado laboral, en cambio, no forma parte del problema. Musalem lo describió como estable y en torno al pleno empleo, y dijo que no hay necesidad de enfriar la contratación para alcanzar el objetivo de inflación, incluso mientras el fuerte gasto de los consumidores y la inversión sigan añadiendo combustible a las presiones sobre los precios.
Por el lado de la oferta, señaló un shock de materias primas que se extiende mucho más allá del petróleo, apuntando a metales básicos como el cobre junto con los aranceles y las tensiones geopolíticas. Eso ya se está reflejando en el terreno: los contactos empresariales le han dicho que están planificando aumentos de precios más cerca de 3%, y las empresas informan de costos significativamente más altos en combustibles, materias primas, transporte, seguros y mano de obra calificada. En conjunto, dijo Musalem, hay evidencia suficiente de que la inflación sigue siendo el principal problema para la economía en este momento.
Frases clave:
Política monetaria
Es probable que las tasas de interés necesiten subir aún más para controlar una inflación impulsada tanto por la demanda como por la oferta.
La tasa de política actual, del 3.75%–4.00%, está en el lado acomodaticio y todavía no es lo suficientemente restrictiva.
Mejor que los aumentos de tasas sean "antes y de forma incremental, en lugar de más tarde y de mayor magnitud".
Sin una mayor restricción de la política, es más probable que la inflación permanezca sustancialmente por encima del 2% durante los próximos 18 meses que que vuelva al objetivo.
Es crucial que la política monetaria proporcione una restricción significativa sobre la inflación.
Una mayor contracción de la política no requiere necesariamente un aumento del desempleo más alto o una recesión.
Inflación
La inflación no es un riesgo. Ya está aquí.
Incluso eliminando los factores relacionados con la oferta, la inflación sigue siendo "demasiado alta": hasta el 3%.
La inflación subyacente se está moviendo en la dirección equivocada.
Recientemente se ha logrado poco avance para devolver la inflación al 2%.
Hay pruebas suficientes de que la inflación es el principal problema al que se enfrenta la economía en este momento.
Mercado laboral
El mercado laboral es estable en torno al pleno empleo y no es una fuente de presión inflacionaria.
No hace falta enfriar el mercado laboral para alcanzar el objetivo de inflación.
Crecimiento y economía
El fuerte gasto de los consumidores y la inversión están intensificando las presiones inflacionarias.
Energía y riesgos externos
El shock de materias primas es más que solo petróleo; incluye metales básicos como el cobre.
Los shocks de oferta derivados de los aranceles, las tensiones geopolíticas y los precios más altos de las materias primas también están impulsando la inflación.
Los acontecimientos geopolíticos han aumentado los riesgos al alza para la inflación.
En el terreno / comentarios sobre la economía real
Los contactos empresariales dicen que planean aumentos de precios más cerca de 3%.
Las empresas están reportando costos de insumos significativamente más altos en combustibles, materias primas, transporte, seguros y mano de obra calificada.