


El techo más duro para la expansión de la IA es la electricidad. Un informe de Morgan Stanley muestra que, con la adopción acelerada de arquitecturas de IA basadas en bastidores, la demanda acumulada de electricidad de los centros de datos en EE. UU. entre 2026 y 2028 alcanzará 97 GW, con un déficit eléctrico de hasta 57 GW, que es aproximadamente 50% mayor que estimaciones anteriores. Incluso incorporando soluciones de encendido rápido, el valor central del déficit neto sigue siendo de 33 GW, el 34% de la demanda eléctrica de los centros de datos en ese mismo periodo, equivalente al consumo de electricidad de uso básico de seis ciudades de Nueva York. La principal razón del aumento del déficit es que el despliegue de chips de IA pasó de servidores con 8 GPUs a una arquitectura en bastidores con 72 GPUs; se ha reconfigurado la lógica de consumo de potencia del sistema. Los analistas estiman que conectar con un año de anticipación puede crear un valor de ~4,5 dólares por vatio, 5,9 veces el costo anual de la electricidad.
Autor del artículo, fuente: Plataforma de Trading Followwind
La electricidad es, de manera constante, el techo más duro para la expansión de la IA.
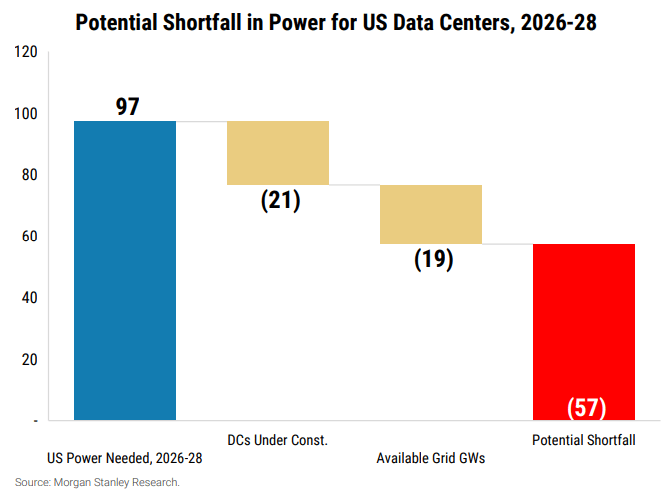
21 de septiembre, según la información de Plataforma de Trading Followwind: el último informe de Morgan Stanley indica que, a medida que se acelera la adopción de arquitecturas de IA basadas en bastidores, el déficit eléctrico al que se enfrentan los centros de datos de EE. UU. es mucho más severo que lo que anticipaba el mercado. La firma estima que entre 2026 y 2028 la demanda acumulada de electricidad de los centros de datos en EE. UU. alcanzará 97 GW. Tras descontar 21 GW aportados por centros de datos en construcción y 19 GW de capacidad de red disponible, el déficit eléctrico antes de introducir cualquier solución ya asciende a 57 GW: aproximadamente 50% más que los 38 GW estimados anteriormente.
Aunque se incluyan soluciones de “encendido rápido” como turbinas de gas, pilas de combustible de Bloom Energy y proyectos complementarios a centrales nucleares, el valor central del déficit neto sigue en 33 GW, el 34% de la demanda eléctrica de los centros de datos de EE. UU. en el mismo periodo. Esta entidad lo describe de forma gráfica: “La electricidad que nos falta equivale al consumo de electricidad de uso básico de seis ciudades de Nueva York (aprox. 5 a 6 GW)”.
La actualización de la arquitectura por bastidores es el impulsor directo del aumento del déficit
El déficit eléctrico se ha revisado sustancialmente al alza. La causa central es un cambio fundamental en la forma de desplegar chips de IA.
La industria se está moviendo desde una arquitectura de servidores basada en 8 GPUs hacia una arquitectura de bastidores basada en 72 GPUs (NVL72). Este cambio no es solo la variación en la cantidad de chips: implica una reestructuración de la lógica de consumo de energía de todo el sistema. Cada bastidor además debe integrar componentes como interconexión de alta velocidad, memoria, enfriamiento por líquido y gestión de energía; el consumo es muy superior a la simple suma del consumo de los chips.
Los analistas de Morgan Stanley ajustan drásticamente los supuestos de consumo de energía:
Vera Rubin: el consumo IT de un solo bastidor se ajusta de 149 kW a 234 kW
Rubin Ultra: de 415 kW a 600 kW
Feynman: ajustado a 1100 kW
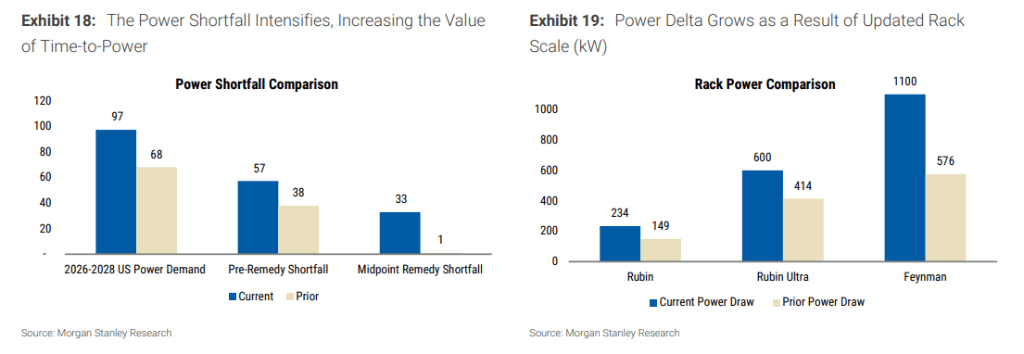
Este cambio hace que las previsiones de demanda eléctrica de EE. UU. para 2027 y 2028 se ajusten al alza en 38% y 69%, respectivamente, frente al modelo anterior. Morgan Stanley define 2027 como el “punto de inflexión” de la arquitectura en bastidores: en ese momento, la industria pasará de optimizar una sola pieza de chip a optimizar el sistema completo de cómputo.
¿Cuánto déficit puede cubrir el “encendido rápido”?
Para reducir el déficit, los analistas de Morgan Stanley incluyeron varias soluciones de “encendido rápido”, como equipos de generación detrás del contador, pilas de combustible de Bloom Energy y construcción de centros de datos cerca de centrales nucleares en operación.
En el escenario base, la estimación ponderada por probabilidad de la contribución de alimentación de estas soluciones por parte de los analistas es de 24 GW. Con ello, el déficit de 2026 a 2028 se reduce de 57 GW a 33 GW.
En concreto, a grandes rasgos:
Las nuevas turbinas de gas de ciclo posterior y motores alternativos pueden aportar 19 GW;
Pila de combustible de Bloom Energy: puede aportar 6 GW;
Desplegar centros de datos cerca de plantas nucleares en operación: puede aportar 3 GW;
Proyectos de conversión parcial de minas de criptomonedas se contabilizaron como centros de datos en construcción o como nuevas soluciones de generación detrás del contador, sin que se utilicen como deducción adicional para volver a calcular.
Los escenarios de bajo, medio y alto que presenta el informe muestran que los déficits netos de 2026 a 2028 serán de 42 GW, 33 GW y 0 GW, respectivamente. Entre ellos, 33 GW se clasifica como el resultado que los analistas consideran “más probable”, y corresponde al 34% de la demanda eléctrica para implementación de centros de datos en EE. UU. durante el mismo periodo.
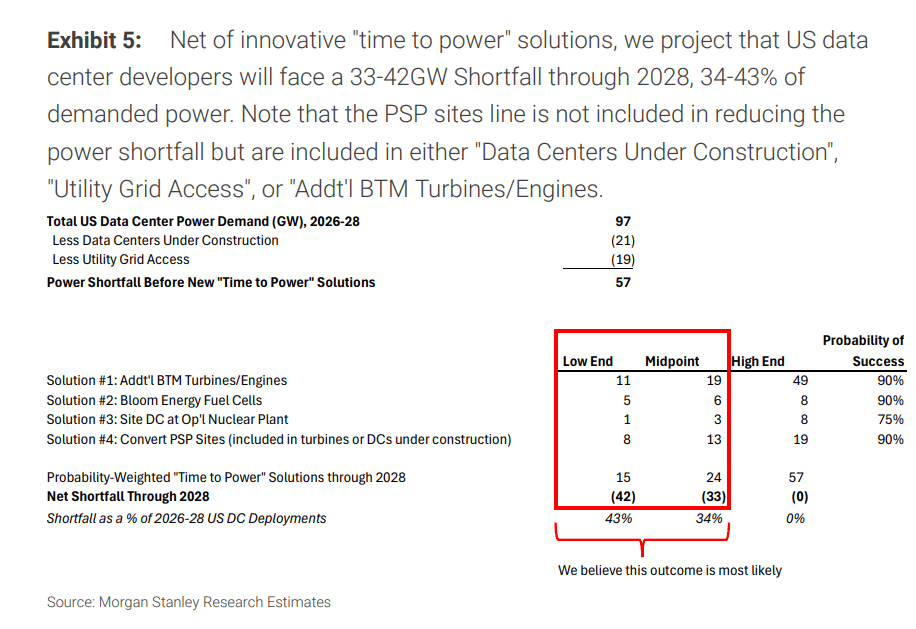
Los analistas también señalan que el aumento del déficit neto se debe, además, a ajustes en el criterio del modelo: el informe ya no vuelve a incluir en los “ajustes de encendido rápido” la deducción para Powered Shell Provider (proyectos que ya cumplen condiciones para conexión y que pueden construir carcasas de centros de datos). Esto se debe a que dichos proyectos ya están contemplados dentro de los cálculos de centros de datos en construcción, conexión a la red o generación detrás del contador.
El valor económico del “encendido rápido”: con un año de anticipación, ¿cuánto vale?
Según el modelo de Morgan Stanley, obtener electricidad con un año de anticipación genera un valor equivalente a ~4,5 dólares por vatio, es decir, 5,9 veces el costo anual de la electricidad.
La razón es directa: si los equipos por miles de millones de dólares no pueden conectarse, se convierten en activos ociosos; retrasar el encendido implica retrasar los ingresos por cómputo y, a la vez, perder la ventana competitiva de los chips de la era actual.
El informe indica: “La urgencia con la que los actores de IA compiten por electricidad está muy por encima de la percepción del mercado. Cualquier proveedor de ‘encendido rápido’ que pueda suministrar electricidad a los desarrolladores de centros de datos entre 2027 y 2028 podrá firmar contratos extremadamente atractivos.”
Los antiguos mineros de Bitcoin que se han transformado en proveedores de “carcasa eléctrica” (PSP) son los beneficiarios directos de esta lógica. Estas empresas construyen “carcasas eléctricas” de centros de datos con un costo de 10 a 12 dólares por vatio, firman contratos a precio fijo de 15 a 25 años y alcanzan rendimientos del flujo de caja libre sin apalancamiento de 15% a 19%. Morgan Stanley estima que, con una valoración de 15x EV/EBITDA, la creación de valor neto por cada gigavatio puede llegar a 155 millones de dólares; aproximadamente 15 veces el modo de contratos PPA de energías renovables.
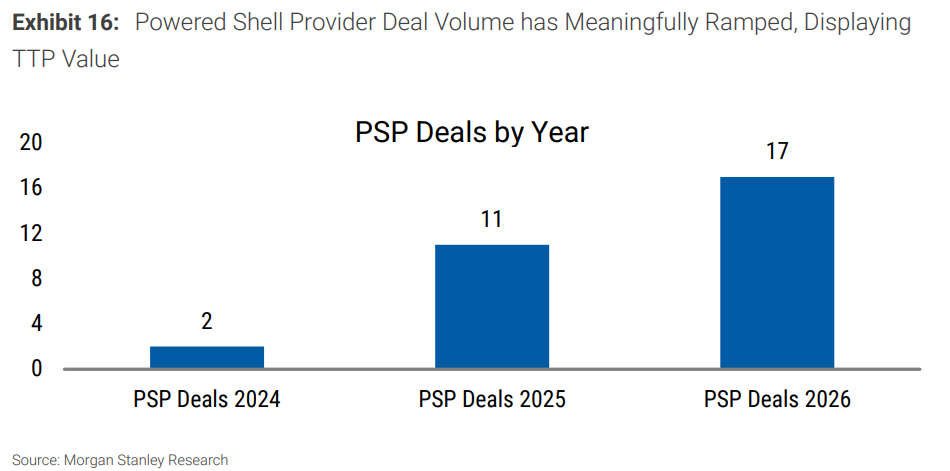
Hasta 2026, las transacciones de PSP en el sector eléctrico ya han superado el total de todo 2025.
Además de la conexión a la red, se presta atención a la alimentación en sitio y a los emplazamientos ya electrificados
En el contexto de un déficit original de 57 GW y un déficit neto en el escenario neutral de 33 GW, los analistas clasifican las soluciones que pueden acortar el ciclo de encendido como una vía clave de mitigación.
El informe menciona que la generación en sitio puede eludir el proceso de interconexión a la red, que suele ser “largo y con incertidumbre”. Las pilas de combustible pueden proporcionar electricidad en sitio antes de que se complete la conexión a la red. Los emplazamientos ya electrificados con condiciones de conexión a la red listas pueden reconvertirse en centros de datos de alto rendimiento.
Los analistas prevén que en los próximos meses habrá más operaciones de “generación detrás del contador”, especialmente concentradas en el oeste de Texas. Además, los proveedores de espacios con recursos de conexión a la red también podrían convertir capacidad construyendo y alquilando centros de datos de alto rendimiento.
Los analistas también esperan que, debido al déficit eléctrico de Estados Unidos, los hiperescalares en la nube y otros actores vinculados a la IA podrían intensificar la expansión de centros de datos en el extranjero. Mercados como el Norte de Europa, la península ibérica, Australia, la ASEAN y la India podrían absorber más demanda incremental.
El informe considera que, a medida que la implementación acelerada de bastidores de alta densidad se acelere después de 2027, el problema prioritario de los centros de datos pasará de “si hay espacio suficiente en sala” a “si se puede proporcionar suficiente potencia y capacidad de enfriamiento para cada bastidor”.