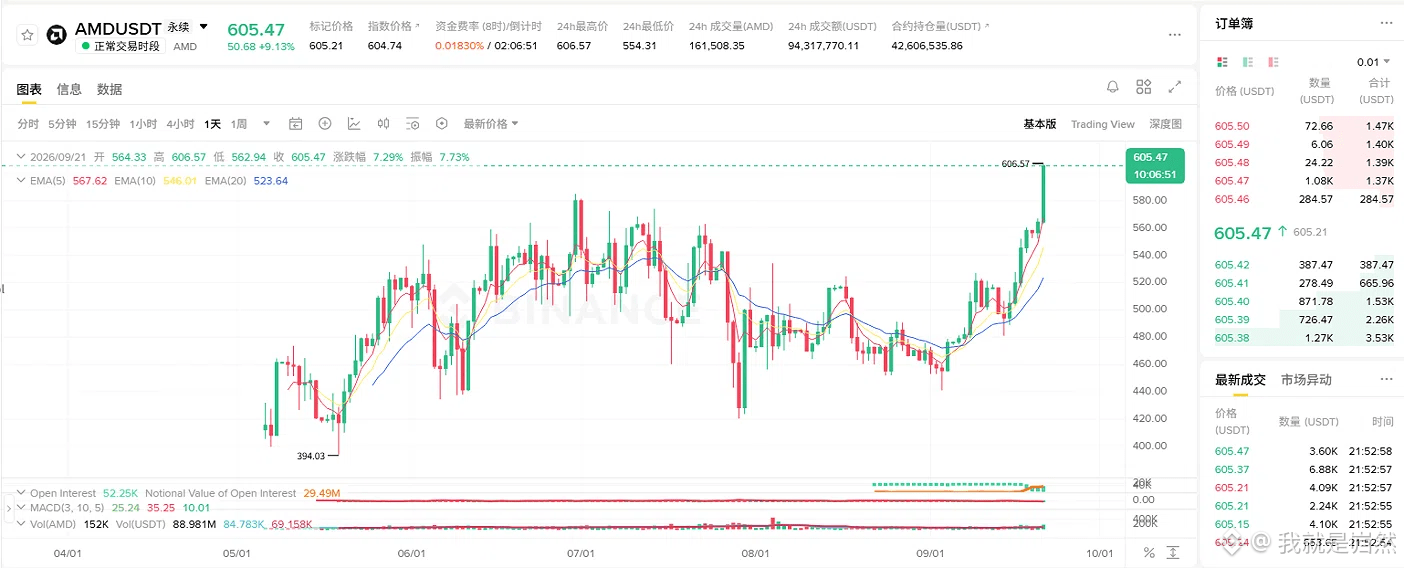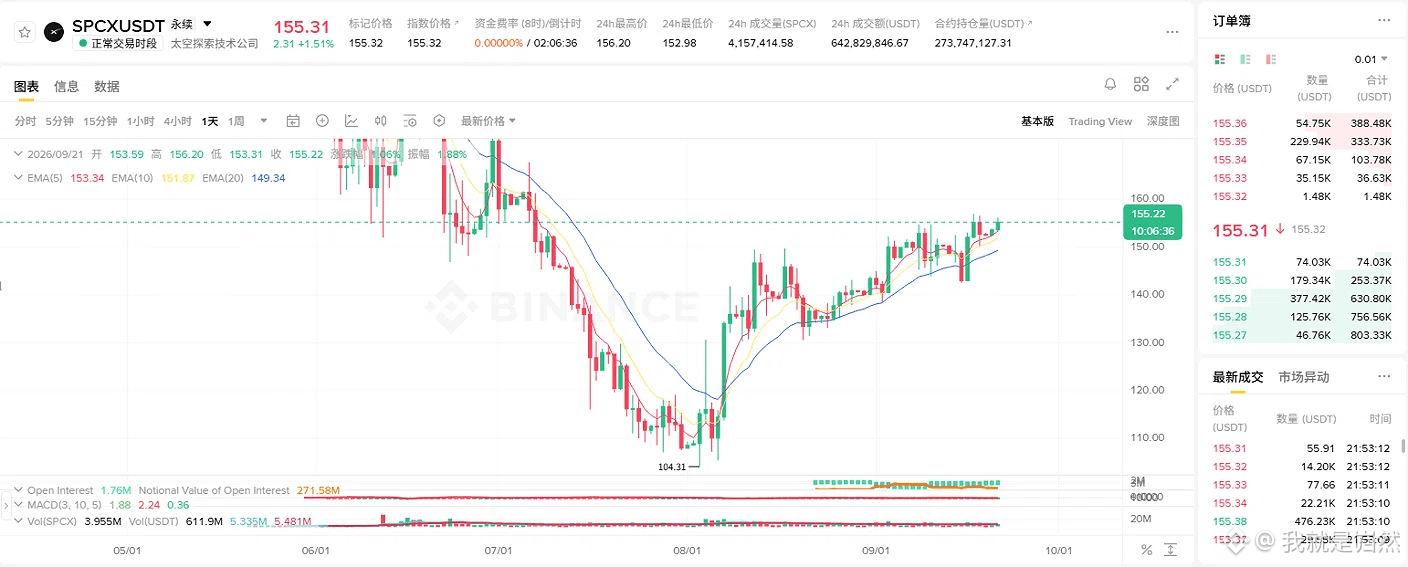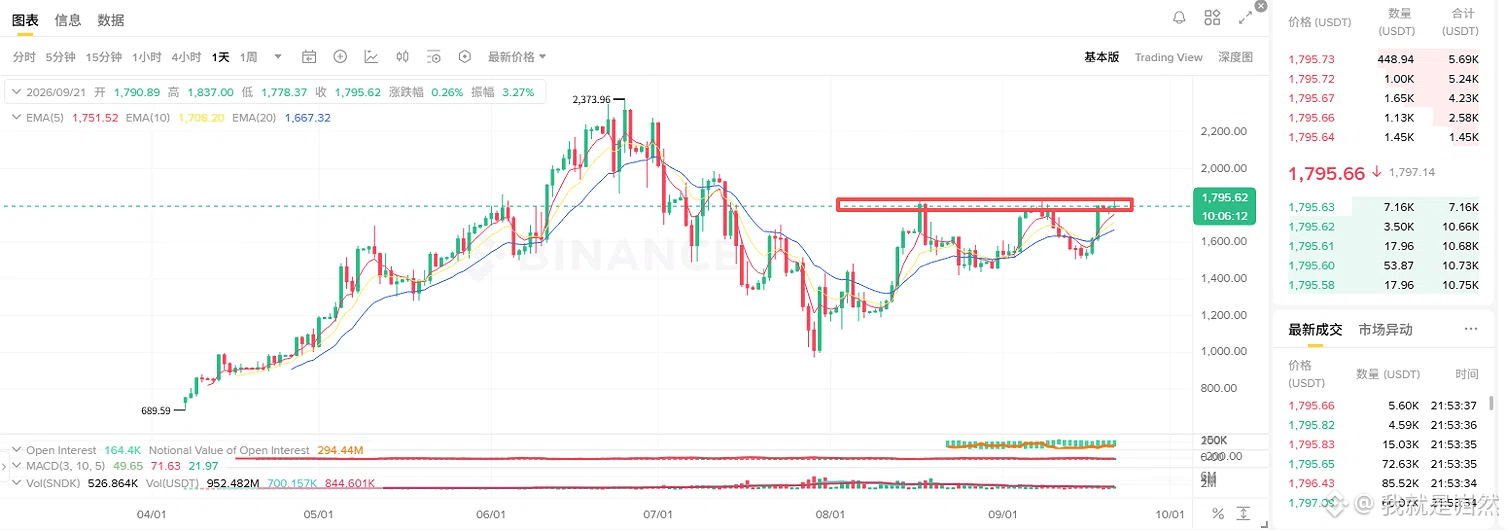
Hoy hablemos de tres valores de la bolsa de EE. UU. que he estado vigilando últimamente: Micron, SanDisk y SPCX。
Micron (MU): el “vendedor de agua” del almacenamiento para IA
Micron acaba de presentar su último informe de resultados, y solo puedo describirlo como “descomunal”.
En el tercer trimestre fiscal, los ingresos fueron de 41.4 mil millones de dólares, con un margen bruto del 84.6%, el mayor de la historia de la compañía. Aún más contundente: la guía para el próximo trimestre. Se espera que los ingresos ronden los 50 mil millones de dólares y que el margen bruto se dispare hasta el 86%. ¿Qué significa eso? El margen bruto del último trimestre de Nvidia fue del 75%, y el de Meta, de alrededor del 82%; Micron los supera claramente.
¿La razón de tanta fuerza? La memoria de alto ancho de banda (HBM) que requieren los servidores de IA escasea. El CEO de Intel advirtió el mes pasado que la escasez de memoria podría volverse incluso más grave el próximo año. En el corto plazo, nadie puede arrebatarle el poder de fijación de precios a Micron.
SanDisk (SNDK): el “campeón invisible” del almacenamiento en centros de datos
Si Micron se beneficia del auge de la HBM, SanDisk está aprovechando la explosión de los discos SSD para centros de datos.
Un cambio clave: SanDisk se incorporó al índice S&P 100. La expectativa de compras por parte de fondos pasivos, sumada al soporte de los fundamentos, hizo que el viernes pasado subiera más de 11% en una sola sesión.
SPCX (SpaceX): de “empresa de cohetes” a “capacidad de cómputo de IA en el espacio”
SPCX es el más controvertido de estos tres para mí.
La controversia viene por la valoración: su ratio precio/ventas es de hasta 66 veces. Pero detrás de esa controversia, el mercado la está re-calibrando: SpaceX no es solo una empresa de cohetes, sino una compañía de infraestructura espacial + capacidad de cómputo de IA。
Resumen
Tres valores, tres lógicas:
Micron: el “combustible” del cómputo de IA, margen bruto en máximo histórico y el impulso a corto plazo es el más fuerte
SanDisk: el “campeón invisible” del almacenamiento en centros de datos; con su inclusión en el índice, tiene respaldo por compras pasivas
SPCX: del negocio de cohetes a infraestructura de IA en el espacio; el vuelo de prueba de Starship es un catalizador a corto plazo
Pero mi ritmo personal no cambia: no voy a perseguir compras a estos precios. Después de que Bitcoin alcance los 85,000, hay necesidad de un retroceso en el corto plazo; el mercado de EE. UU. también enfrenta presión por toma de ganancias. Cuando el retroceso confirme, será más cómodo entrar que perseguir la subida。
$MUB $SPCXB
$SNDKB
#美股 #AI基建
Micron (MU): el “vendedor de agua” del almacenamiento para IA
Micron acaba de presentar su último informe de resultados, y solo puedo describirlo como “descomunal”.
En el tercer trimestre fiscal, los ingresos fueron de 41.4 mil millones de dólares, con un margen bruto del 84.6%, el mayor de la historia de la compañía. Aún más contundente: la guía para el próximo trimestre. Se espera que los ingresos ronden los 50 mil millones de dólares y que el margen bruto se dispare hasta el 86%. ¿Qué significa eso? El margen bruto del último trimestre de Nvidia fue del 75%, y el de Meta, de alrededor del 82%; Micron los supera claramente.
¿La razón de tanta fuerza? La memoria de alto ancho de banda (HBM) que requieren los servidores de IA escasea. El CEO de Intel advirtió el mes pasado que la escasez de memoria podría volverse incluso más grave el próximo año. En el corto plazo, nadie puede arrebatarle el poder de fijación de precios a Micron.
SanDisk (SNDK): el “campeón invisible” del almacenamiento en centros de datos
Si Micron se beneficia del auge de la HBM, SanDisk está aprovechando la explosión de los discos SSD para centros de datos.
Un cambio clave: SanDisk se incorporó al índice S&P 100. La expectativa de compras por parte de fondos pasivos, sumada al soporte de los fundamentos, hizo que el viernes pasado subiera más de 11% en una sola sesión.
SPCX (SpaceX): de “empresa de cohetes” a “capacidad de cómputo de IA en el espacio”
SPCX es el más controvertido de estos tres para mí.
La controversia viene por la valoración: su ratio precio/ventas es de hasta 66 veces. Pero detrás de esa controversia, el mercado la está re-calibrando: SpaceX no es solo una empresa de cohetes, sino una compañía de infraestructura espacial + capacidad de cómputo de IA。
Resumen
Tres valores, tres lógicas:
Micron: el “combustible” del cómputo de IA, margen bruto en máximo histórico y el impulso a corto plazo es el más fuerte
SanDisk: el “campeón invisible” del almacenamiento en centros de datos; con su inclusión en el índice, tiene respaldo por compras pasivas
SPCX: del negocio de cohetes a infraestructura de IA en el espacio; el vuelo de prueba de Starship es un catalizador a corto plazo
Pero mi ritmo personal no cambia: no voy a perseguir compras a estos precios. Después de que Bitcoin alcance los 85,000, hay necesidad de un retroceso en el corto plazo; el mercado de EE. UU. también enfrenta presión por toma de ganancias. Cuando el retroceso confirme, será más cómodo entrar que perseguir la subida。
$MUB $SPCXB
$SNDKB
#美股 #AI基建