
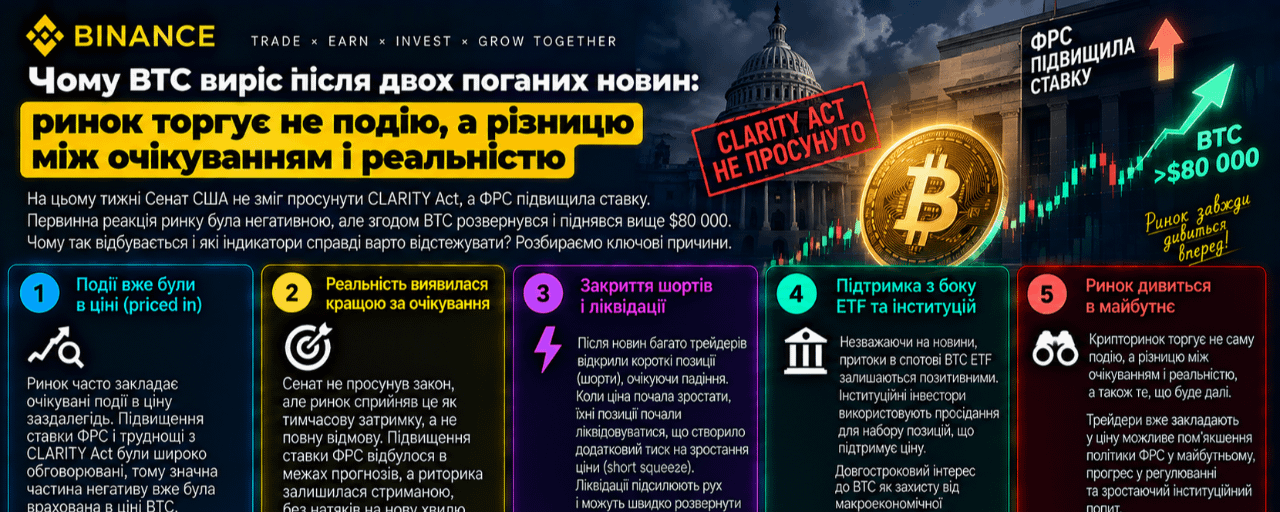
A primera vista, el comportamiento de Bitcoin esta semana parecía ilógico.
El Senado de EE. UU. no pudo impulsar la Ley CLARITY.
La Reserva Federal incrementó la tasa en 25 puntos básicos.
Ambas noticias son formalmente negativas para el mercado cripto.
Y la primera reacción, en efecto, fue negativa: el BTC bajaba aproximadamente hasta $75 000–76 000.
Y luego ocurrió lo contrario.
Bitcoin se revirtió, volvió a $78 000, rompió $80 000 y el 18 de septiembre subió aproximadamente hasta $81 000.
¿Por qué?
Porque los mercados casi nunca negocian la noticia en el vacío.
Ellos operan:
la diferencia entre lo que esperaban y lo que realmente ocurrió.
Esto es precisamente una de las cosas más importantes que el trader debe entender.
«La mala noticia» no siempre significa caída
Imaginemos una situación muy simple.
El mercado espera una catástrofe.
Los traders venden con antelación.
Los fondos de cobertura abren shorts.
Los longs reducen el apalancamiento.
El mercado de opciones compra protección.
El precio cae incluso antes del propio evento.
Y luego la noticia real sale mala.
Pero:
no tan mala como esperaba el mercado.
¿Qué ocurre entonces?
Puede que simplemente no queden nuevos vendedores.
al revés, los que ya estaban short empiezan a cerrar posiciones.
¡Y el precio sube!
Por eso:
Una mala noticia puede ser alcista si el mercado esperaba algo aún peor.
Y al revés:
Una gran noticia puede provocar una caída si todos ya la compraron con antelación.
Esto es lo que significa priced in
Frase:
priced in
lo que significa que el mercado ya descontó total o parcialmente el evento futuro en el precio actual.
Antes de la reunión del FOMC, el mercado casi no dudaba de que la Fed subiría la tasa.
Antes de la decisión, la probabilidad de que se diera este paso se estimaba en aproximadamente 93%.
O sea, los traders no se despertaron el 16 de septiembre y de repente se enteraron de:
«Ah no, ¡la Fed subió la tasa!»
Ellos sabían que era muy probable.
Por eso el Bitcoin ya estaba bajo presión antes de la decisión.
La reacción al FOMC no dependía del +25 bps en sí.
El mercado planteó otra pregunta:
¿el resultado será incluso más duro de lo que nosotros ya habíamos descontado?
La Fed realmente dio una señal hawkish y dejó la posibilidad de otra subida, pero no ocurrió un nuevo shock que obligara a los inversores a reescribir bruscamente todo el escenario.
Y eso fue suficiente para que los vendedores perdieran el control.
Lo mismo pasó con la CLARITY Act
El fallo en la votación procedimental de la CLARITY Act fue objetivamente una mala noticia para la industria cripto estadounidense.
El proyecto de ley no obtuvo los 60 votos necesarios en el Senado.
Pero hubo un matiz importante:
el mercado ya esperaba problemas.
Incluso antes de la votación, la probabilidad de un paso rápido de la ley se estimaba como baja.
El Bitcoin ya cayó por anticipación a este riesgo.
O sea, cuando el escenario negativo se materializó, parte de las ventas ya había ocurrido.
Además, tras el fallo de la CLARITY Act, la SEC y la CFTC de EE. UU. dejaron claro que el trabajo sobre reglas para el mercado cripto continuará incluso sin una ley del Congreso. La SEC dio el paso hacia valores tokenizados casi de inmediato.
Entonces, la realidad resultó ser:
mala,
pero no lo más malo.
El error principal del trader: operar el titular
Un principiante suele pensar así:
subieron la tasa → el BTC debería caer.
O:
la ley falló → la cripto debe caer.
Pero el mercado funciona más complicado.
Antes de cualquier evento grande, hay que preguntar:
¿Qué esperaba el mercado?
¿Qué tanto se posicionaron los traders para este escenario?
¿Qué ya está descontado en el precio?
¿Quién queda vendiendo después de la noticia?
Y a veces la respuesta a la cuarta pregunta:
casi nadie.
El positioning es más importante que el titular
Veamos la situación antes del FOMC.
Bitcoin estuvo varios días bajo presión.
El precio bajó a la zona de $75 000–76 000.
Los traders vieron:
високу інфляцію;
casi una subida garantizada de la tasa;
Los rendimientos del Tesoro cerca de 5%;
problemas de la CLARITY Act.
¿Reacción lógica?
Abrir un short.
Y muchos traders hicieron justo eso.
Como resultado, el mercado creó gradualmente:
un trade bajista (bearish) sobrecargado.
El problema de las operaciones sobrecargadas es que necesitan constantemente un nuevo negativo.
Si lo negativo simplemente cumple con las expectativas, la posición deja de recibir nuevo combustible.
¿Qué pasó después de $76 000?
Después de la caída inicial, los vendedores no pudieron empujar el Bitcoin mucho más abajo.
Esa fue la primera señal importante.
Si el mercado recibe dos malas noticias y el precio deja de caer, el trader debe hacerse la pregunta:
¿por qué las malas noticias ya no funcionan?
A menudo esto significa:
vendedores exhaustos;
el leverage se limpió;
los longs débiles ya fueron liquidados;
el posicionamiento short se vuelve demasiado grande.
Y entonces para el giro no hace falta una gran noticia.
Basta con:
por falta de un nuevo negativo.
Aquí es donde empieza el short squeeze
Cuando el BTC comenzó a recuperar $78 000 y $80 000, los traders que habían abierto shorts por debajo empezaron a perder dinero.
Luego se activa la mecánica de los futuros perpetuos.
El short se vuelve una pérdida.
El margen disminuye.
El exchange cierra forzosamente parte de las posiciones.
Para cerrar el short, el exchange debe:
comprar futuros de Bitcoin.
Esta compra sube el precio.
El precio más alto elimina los siguientes shorts.
Ellos crean nuevas market buys.
Y se forma:
short squeeze.
Durante la ruptura del BTC por encima de $80 000, en solo una hora se liquidaron aproximadamente $183 millones en posiciones short, mientras que las liquidaciones totales en esa hora fueron cerca de $192 millones.
O sea, aproximadamente el 95% de las liquidaciones en ese momento cayó en posiciones bajistas (bearish).
Ya no es solo: «los inversores decidieron comprar».
Eso es:
compra forzada.
Por qué las liquidaciones pueden acelerar el movimiento por factores
Imaginemos:
BTC = $78 000.
Cerca de $79 000 hay una gran zona de liquidaciones short.
El mercado pasa $79 000.
Una parte de las posiciones short se cierra automáticamente.
Su cierre crea órdenes de compra.
El BTC se mueve hacia $80 000.
Ahí está la siguiente zona.
Más liquidaciones.
Luego $81 000.
Y así sucesivamente.
Por eso el mercado a veces recorre $3 000–4 000 en pocas horas sin ninguna gran noticia positiva única.
La noticia se convierte en:
la misma estructura de posicionamiento.
Open Interest: miren quién está del lado de las posiciones
Open Interest muestra la cantidad de posiciones de derivados abiertas.
Un OI alto por sí mismo no es alcista ni bajista.
Una combinación importante.
Por ejemplo:
El precio cae + el OI crece
Quizá el mercado está acumulando shorts activamente.
El precio sube + el OI cae
Muy a menudo esto es una señal de:
short covering.
O sea, el precio sube no porque se abra una enorme cantidad de nuevos longs, sino porque los vendedores se ven obligados a salir.
Durante la recuperación del BTC cerca de $80 000, el open interest se mantuvo muy alto — alrededor de $56 mil millones, y las liquidaciones en 24 horas superaban los $200 millones. Eso significó que el leverage seguía jugando un papel importante en el movimiento.
Por eso el movimiento se tenía que evaluar no solo como una nueva demanda spot, sino también como:
deleveraging + short squeeze.
Funding Rate: ¿quién llenó el bote?
Funding: otro indicador de posicionamiento muy útil.
Si el funding es fuertemente positivo:
los longs están sobrecargados;
ellos pagan los shorts.
Esto puede crear riesgo de long squeeze.
Si el funding se vuelve negativo:
los shorts pagan a los longs.
Eso significa que el posicionamiento bajista puede volverse sobrecargado.
Especialmente interesante es esta situación:
El BTC deja de caer, pero el funding sigue siendo negativo.
Esto es potencialmente una construcción muy fuerte.
¿por qué?
Porque:
los shorts se acumulan,
y el precio no confirma su tesis.
Y cualquier movimiento al alza puede obligarlos a cerrarse al mismo tiempo.
pero el short squeeze no es suficiente para una nueva tendencia alcista
Esto es muy importante.
Si Bitcoin subió solo porque se liquidaron shorts, después de que termine el squeeze de nuevas compras puede que ya no queden.
Por eso el trader necesita comprobar:
¿apareció una demanda spot real?
Y aquí son muy útiles los ETF flows.
Los ETF flows dieron la segunda señal importante
Del 15 al 16 de septiembre, los ETF de Bitcoin mostraban salidas.
Eso es lógico:
CLARITY;
FOMC;
riesgos macro.
Pero el 17 de septiembre la situación cambió.
Los ETF spot de Bitcoin de EE. UU. recibieron aproximadamente:
$159,5 millones de entrada neta.
Esto se convirtió en el primer día positivo después de dos sesiones con salidas.
Y en la siguiente sesión, la entrada se aceleró: según los datos del mercado, el 18 de septiembre los ETF spot de BTC recibieron cerca de:
$324,6 millones.
Esto ya es más importante.
Porque los ETF inflows no son un cierre forzado de shorts.
Esto es:
flujo real de capital orientado al spot.
Justo la combinación:
short squeeze + retorno de la demanda de ETFs
hace que moverse por encima de $80 000 sea mucho más interesante.
Por qué la primera reacción a una noticia suele estar mal
Después del FOMC, los algoritmos y los traders de corto plazo reaccionan casi al instante.
Titular:
La Fed sube las tasas.
Primera reacción:
risk-off.
Pero en unas horas, los grandes inversores empiezan a analizar:
¿se esperaba eso?
¿Qué dijo la Fed?
¿qué dot plot?
¿qué pasa con los bonds?
¿qué hace el dollar?
¿cómo se comporta el petróleo?
¿hay ETF flows?
Por eso el primer movimiento de 15 minutos y el movimiento de los dos días siguientes pueden ser absolutamente opuestos.
Sell the rumor / buy the fact
Todos conocen la frase clásica:
buy the rumor, sell the news.
Pero funciona igual y al revés:
sell the rumor, buy the fact.
Esto es justamente lo que vimos en parte esta semana.
Antes del FOMC:
el mercado temía una subida de la tasa.
Antes de CLARITY:
el mercado temía un fallo de la votación.
Bitcoin bajó.
Cuando se materializaron ambos escenarios negativos:
la incertidumbre desapareció.
Y una parte de los participantes dijo:
¿todo?
Si la respuesta es:
sí,
el mercado puede empezar a crecer incluso después de una mala noticia.
El precio no es una valoración de si la noticia es buena o mala
El precio es un balance entre:
expectativas
y
la realidad.
Ejemplo.
El mercado espera que la empresa pierda $10 mil millones.
Ella informa sobre una pérdida de $6 mil millones.
La noticia es objetivamente mala.
La empresa perdió $6 mil millones.
Pero las acciones pueden subir.
¿Por qué?
Porque:
$6 mil millones es mejor que los $10 mil millones esperados.
En cripto funciona la misma lógica.
Cómo leer correctamente eventos grandes
En lugar de:
«La Fed subirá la tasa — abro un short»,
es más útil plantear cinco preguntas.
1. ¿Qué espera el consensus?
Por ejemplo:
+25 bps o +50?
2. ¿Qué probabilidad ya está descontada?
Si el 95% del mercado espera +25, entonces +25 casi no es una noticia.
3. ¿Qué ya hizo el precio?
Si el BTC cayó 10% antes del evento, quizá el negativo ya se haya descontado en gran medida.
4. ¿Cómo está posicionado el mercado de derivados?
Open Interest.
Funding.
Liquidation levels.
Options skew.
5. ¿Qué hace el capital real después del evento?
ETF flows.
Volumen spot.
Entradas de stablecoins.
Compra institucional.
Justo el último punto suele determinar si el bounce se convertirá en una nueva tendencia.
Ejemplo simple
Imaginemos el FOMC.
Expectativa:
+25 bps.
El BTC ya cayó:
$82 000 → $76 000.
Funding:
negativo.
OI:
alto.
Shorts:
se acumulan.
Fed:
sube +25.
El BTC primero cae:
$76 000 → $75 500.
Pero no hay nuevos vendedores.
El BTC vuelve por encima de $77 000.
Los shorts empiezan a cerrarse.
El BTC supera $78 000.
Las liquidaciones aceleran el movimiento.
Los ETF del día siguiente muestran entradas.
El BTC supera $80 000.
Desde el punto de vista de los titulares, se ve raro.
Desde la perspectiva de la estructura del mercado:
totalmente lógico.
La señal más valiosa: las malas noticias dejan de funcionar
Hay un principio de mercado muy útil.
Cuando:
las buenas noticias ya no levantan el precio,
puede ser una señal de debilidad.
Y cuando:
las malas noticias ya no pueden hacer bajar el precio,
esto puede ser una señal de fuerza.
Esta semana, Bitcoin recibió de inmediato:
falló la CLARITY Act;
subida de la tasa de la Fed.
Y aun así, a los pocos días se negociaba por encima de $80 000.
Esto no garantiza un nuevo bull run.
Pero esa es información que el trader no debería ignorar.
¿Significa esto que ahora el BTC necesariamente irá a $90 000?
No.
Ahora el mercado tiene que pasar la siguiente prueba.
Zona:
$82 000–82 300
sigue siendo un soporte importante.
Justo aquí hay una zona que muchas veces ya frenó intentos previos de recuperación.
Si el BTC la rompe y se mantiene:
los siguientes objetivos son:
$84 000–85 000
y luego:
$88 000–90 000.
Pero si $82 000 rechaza el precio otra vez, el rally podría resultar mayormente:
short-covering move
dentro de una consolidación amplia.
Cómo distinguir un breakout real de un short squeeze
Yo miraría cuatro cosas.
1. ETF flows
Continuar con entradas estables es positivo.
2. Volumen spot
El movimiento debe sostenerse con compradores reales.
3. Open Interest
Si el precio sube y el OI después de la limpieza se va recuperando gradualmente sin sobrecalentarse, la estructura es más saludable.
4. Funding
Si el funding se vuelve extremadamente positivo de inmediato, el nuevo rally puede volverse sobrecargado.
La mejor construcción:
el precio sube + la demanda spot crece + el funding se mantiene moderado.
Por qué este principio es más importante que cualquier indicador
El RSI se puede estudiar.
Se puede estudiar el MACD.
Se puede estudiar el Funding.
Pero si el trader no entiende:
expectations vs reality,
que siempre sorprenderá al mercado.
«¿Por qué la empresa dio un buen informe y cayó?»
«¿Por qué subió la tasa la Fed y el BTC subió?»
«¿Por qué aprobaron el ETF y vendieron el activo?»
«¿Por qué la inflación es más alta y el Nasdaq sube?»
La respuesta muy a menudo es una:
porque el mercado no negocia hechos. Negocia la diferencia entre lo ocurrido y lo que ya estaba descontado en el precio.
Conclusión
Esta semana, Bitcoin recibió dos malas noticias.
La CLARITY Act no pudo pasar una votación procedimental clave en el Senado.
La Fed subió la tasa a 3,75–4,00%.
Bitcoin primero cayó aproximadamente hasta $75 000.
Y luego volvió por encima:
$80 000.
No es una paradoja.
Es una mecánica de mercado normal.
La parte negativa fue en gran medida:
priced in.
El posicionamiento se volvió demasiado bearish.
Después de que las noticias resultaron no ser peores que el escenario ya descontado, no faltaron vendedores nuevos.
El mercado se revirtió.
Las liquidaciones short aceleraron el movimiento.
Durante la ruptura de $80 000, se liquidaron cerca de $183 millones en posiciones short en solo una hora.
Y el retorno de flujos positivos de ETF mostró que el movimiento no estaba sostenido solo por cierres de short: el 17 de septiembre los fondos recibieron cerca de $159,5 millones, y la siguiente sesión trajo aproximadamente $324,6 millones de entrada neta.
Por eso al trader experimentado no le basta con leer:
«La Fed subió la tasa».
Hay que mirar:
lo que se esperaba → lo que ya estaba descontado → cómo están las posiciones → quién se liquida → a dónde va el capital spot real.
A veces, la señal bullish más fuerte se ve muy extraña:
sale una mala noticia — y el mercado deja de caer.
Justo en este momento conviene mirar el gráfico con especial atención.
No es recomendación financiera. El material tiene carácter educativo y explica la mecánica del mercado de expectativas, positioning, derivados y flujos spot.
#Bitcoin #CryptoMarket #MarketPsychology #RiskManagement #BinanceSquare