

Resumen: La SEC aprueba una exención de innovación por cinco años; se realizan por primera vez transacciones legalmente compatibles de tokenización de acciones estadounidenses en cadena, pero las reglas están llenas de restricciones.
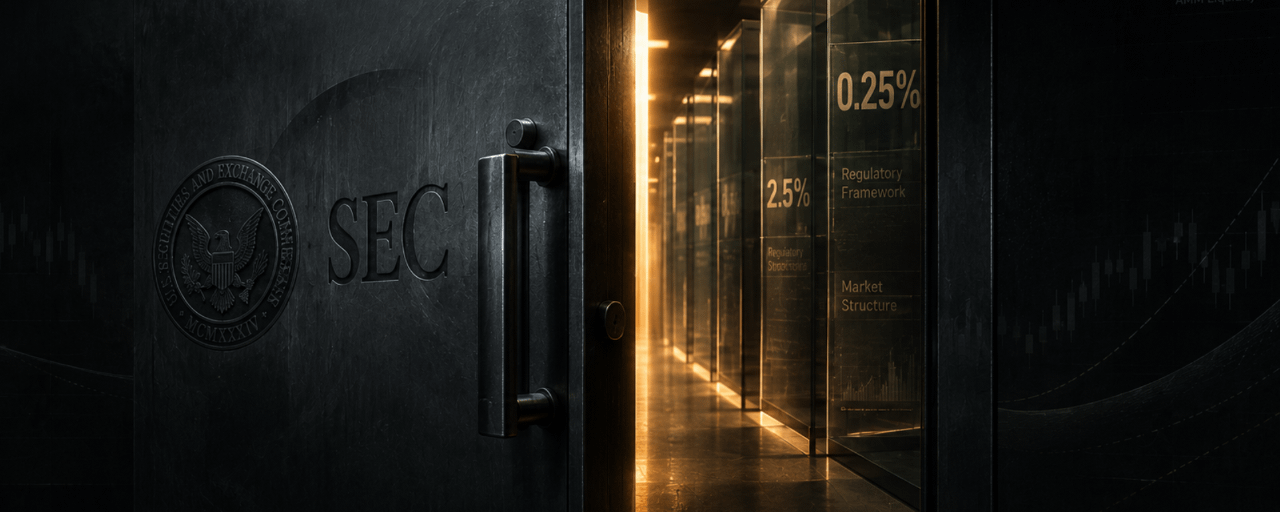
El 17 de septiembre, la SEC publicó oficialmente un marco regulatorio temporal denominado "exención de innovación" en forma de una orden con el número 34106402. Según dicha orden, los centros de negociación de valores tokenizados (TSVs) que cumplan los requisitos pueden, durante cinco años, realizar transacciones en cadena de acciones NMS tokenizadas mediante un sistema de licencias que habilite a los creadores de mercado automáticos y a los fondos de liquidez, sin clasificarse como una "bolsa" bajo la (Ley de Bolsa de Valores de 1934).
Dentro de las 24 horas posteriores al anuncio, Uniswap subió más de 15% y se acercó a 8 dólares; Hyperliquid avanzó cerca de 11% y superó los 86 dólares, marcando un nuevo máximo desde noviembre de 2025.
Este es el momento en que por primera vez los reguladores de EE. UU. trazan una vía legal para la circulación en cadena de acciones tokenizadas. Pero el ancho, la longitud y el ángulo de las curvas de esa vía se calcularon con sumo cuidado.
Regla: cada paso está acotado en su magnitud
El núcleo de la orden de exención es crear una nueva categoría de participantes del mercado: los centros de negociación de valores tokenizados (TSV). TSV puede eludir los procedimientos de registro de las bolsas tradicionales y negociar acciones tokenizadas directamente mediante AMM y pools de liquidez. Los proveedores de liquidez también reciben la exención de forma simultánea: dejan de considerarse “dealers”, pero siguen aplicándose íntegramente las cláusulas anti-fraude y anti-manipulación.
Las condiciones de acceso son bastante específicas. TSV debe ser una entidad estadounidense y cumplir el marco de sanciones de OFAC. Las operaciones se realizan bajo un sistema de licencias: solo se permite la entrada a participantes que cumplan los estándares. Las acciones tokenizadas sintéticas quedan excluidas explícitamente: el token debe ser tokenizado por el emisor de la acción subyacente o por su representante, o por un tercero no vinculado con el emisor; los titulares disfrutan los mismos derechos de dividendos y de voto que las acciones tradicionales.
La limitación del volumen negociado es el diseño más restrictivo. Para acciones Tier1 de alta liquidez, cada TSV puede negociar como máximo 75 acciones, y el volumen diario promedio de cada acción no puede exceder el volumen diario promedio mensual de la acción subyacente en un 0,25%. El tope de acciones Tier2 es de 250, con un límite de volumen de 2,5%.
El responsable de transacciones y mercados de la SEC, Jamie Selway, explica el alcance de esta limitación con un ejemplo: el volumen diario promedio de Tesla es de aproximadamente 40 millones de acciones; las acciones tokenizadas de Tesla que puede gestionar un TSV individual son de alrededor de 100.000. Calculado a 366 dólares por acción, equivale a un valor de unos 36,6 millones de dólares. “Quiero empezar en pequeño, poner a la gente en movimiento y luego medir el efecto”, dijo Selway.
Las empresas cotizadas también cuentan con un derecho clave: antes de que un tercero inicie la tokenización, TSV debe notificar al emisor con 30 días de antelación. Si el emisor se opone dentro de esos 30 días, no se puede iniciar la operación tokenizada.
La SEC eligió la vía de “experimento controlado”, en lugar de una legalización integral. Cada capa de limitación dentro de las reglas reduce la posibilidad de que el concepto de “acciones on-chain” se convierta en un impacto sistémico.
Por qué ahora: una respuesta administrativa ante un punto muerto en el Congreso
El momento en que se emitió la orden de exención no fue casual.
El 15 de septiembre, el Senado realizó una votación procedimental sobre la (Ley de Transparencia del Mercado de Activos Digitales) (CLARITY Act). El resultado fue de 49 votos a favor y 50 en contra, sin alcanzar el umbral necesario de 60, por lo que el proceso legislativo se detuvo oficialmente.
Dos días después, el presidente de la SEC, Atkins, calificó en su declaración esta acción de forma directa como una reacción al fracaso del Congreso: “Esta semana el Congreso no logró avanzar la Ley CLARITY; por eso hoy la SEC, dentro de la autoridad legal, adopta una acción importante impulsada por la innovación mediante una exención, para llevar los mercados de capitales de EE. UU. a la era digital”.
Es la primera vez que la SEC, dentro del marco de “Project Crypto”, utiliza la exención concedida por el artículo 36(a)(1) de (la Ley de Valores), para un diseño institucional orientado a escenarios de negociación de valores on-chain. Atkins también subraya que la exención es temporal y condicional: “El Comité no pretende fijar la tecnología actual como estándar del futuro, sino permitir que el mercado evolucione, supervisar su desarrollo y, con base en ello, formular un marco regulatorio más flexible”.
Por qué el mercado fija el precio
El aumento de UNI y HYPE superó con creces al de los demás tokens DeFi; la lógica detrás es específica.
Uniswap es el mayor exchange descentralizado del mundo; su base tecnológica esencial es el mecanismo automático de market maker (AMM). Al permitir que TSV realice operaciones de acciones tokenizadas mediante AMM y pools de liquidez, la SEC configura directamente la arquitectura técnica de Uniswap como la infraestructura regulatoria de cumplimiento de este nuevo mercado.
El relato de Hyperliquid es aún más directo. La plataforma ya ofrece servicios de acciones tokenizadas a través de su mercado HIP-3; también se confirmó que la empresa matriz de Kraken, Payward, incorporará el mercado HIP-3 en su propio sistema de usuarios. La orden de exención de la SEC dio a Hyperliquid una ruta de cumplimiento clara para su negocio, que antes operaba en una zona gris; la subida explosiva de HYPE es el precio de una prima por certidumbre.
El CEO de Robinhood, Vlad Tenev, tras la publicación de la orden de exención, declaró públicamente que EE. UU. está entrando en la era de la tokenización de acciones y que los inversores empezarán a disfrutar ventajas como operaciones las 24 horas, liquidación inmediata y tenencias de fracciones de acciones. Pero la postura del CEO de AMC, Adam Aron, representa el otro extremo. Elogió la nueva normativa y enfatizó tres principios: la protección de los inversores es imprescindible, se prohíben los activos sintéticos y los emisores tienen derecho a oponerse a que sus valores se negocien mediante tokenización. Al mismo tiempo, pidió a Robinhood que siga los mismos estándares en mercados internacionales.
La postura de Aron no es solo una observación puramente política. A principios de este mes, había criticado que Robinhood proporcionara tokens de acciones vinculadas a AMC sin que la empresa participara. El derecho de objeción de 30 días que la orden de exención establece para los emisores responde, en cierta medida, a esta controversia.
¿Qué sigue ahora?
El ritmo de concesión de la licencia de TSV y la lista de las primeras instituciones autorizadas. El marco de exención fija los criterios de acceso, pero quién se convertirá en el primer lote de TSV que cumpla, determina la velocidad de arranque de este mercado. Pueden solicitarlo tanto instituciones tradicionales como nuevos participantes, pero los requisitos de entidad estadounidense, cumplimiento de OFAC y operación bajo un modelo de licenciamiento eliminarán a una parte considerable de las plataformas on-chain existentes.
Frecuencia real con la que los emisores utilizan el derecho de objeción de 30 días. Si muchas empresas cotizadas deciden ejercer el derecho de veto, el alcance de las acciones tokenizadas se comprimirá de forma significativa. En cambio, si la mayoría de las empresas opta por el silencio o no se opone, el tipo de acciones tokenizadas se ampliará gradualmente. Esta variable determina directamente la oferta de activos en el lado de TSV.
Si el límite de volumen de operaciones se ajusta durante el periodo piloto. Los dos umbrales del 0,25% y del 2,5% determinan el techo de tamaño del mercado de acciones tokenizadas en cinco años. En su declaración, la SEC invitó al público a presentar comentarios sobre todos los aspectos de la exención. Si los datos del piloto muestran que el mecanismo de descubrimiento de precios funciona y que los riesgos son controlables, existe la posibilidad de que se ajuste el límite al alza.
Un tablero más grande
Las acciones tokenizadas ya se han estado ejecutando en el mercado offshore durante un tiempo. Coinbase lanzó anteriormente un producto de acciones tokenizadas 1:1; Robinhood, Gemini y Kraken también ofrecen servicios similares en el extranjero. Pero estos productos siempre han estado en una zona gris regulatoria y carecen de un reconocimiento explícito a nivel federal.
El significado de esta exención de la SEC no radica en cuánto se abre, sino en que reconoce una cosa: la infraestructura de transacciones on-chain ya no es un elemento atípico que deba mantenerse aislado, sino un objeto que puede integrarse en un marco regulatorio, acotarse con reglas y validarse mediante pruebas piloto.
De “cercar” a “marcar una pista”, cambió la dirección de este paso. Si dentro de cinco años esa pista se ampliará, dependerá de que en estos cinco años lo que circule por ahí sea seguro, controlable y realmente mejor que las vías tradicionales. La respuesta no está en la orden de exención, sino en los datos de negociación que vienen.
#SEC #AccionesTokenizadas #TSV #ExenciónInnovadora #DeFi