

¿Después de la subida de tipos de la Reserva Federal, el mercado de riesgo quedó liberado? Evidentemente, ¡no!
Después de la subida de tipos de la Reserva Federal con postura más agresiva, muchos amigos vieron que no había una caída brusca de los activos de riesgo como se imaginaba, así que concluyeron naturalmente que el riesgo ya se había eliminado. ¿Pero el riesgo realmente ha desaparecido?
El jueves, el yen subió los tipos #美联储加息是否已成定局
La expectativa de que el yen subiera los tipos era la misma que la de la subida de tipos del dólar, prácticamente ya estaba fijada por lo que el mercado esperaba. Por eso, la subida de tipos del yen no es lo más importante; más bien, lo clave es si, después de subir los tipos, el Banco de Japón también libera la expectativa de seguir subiendo los tipos.
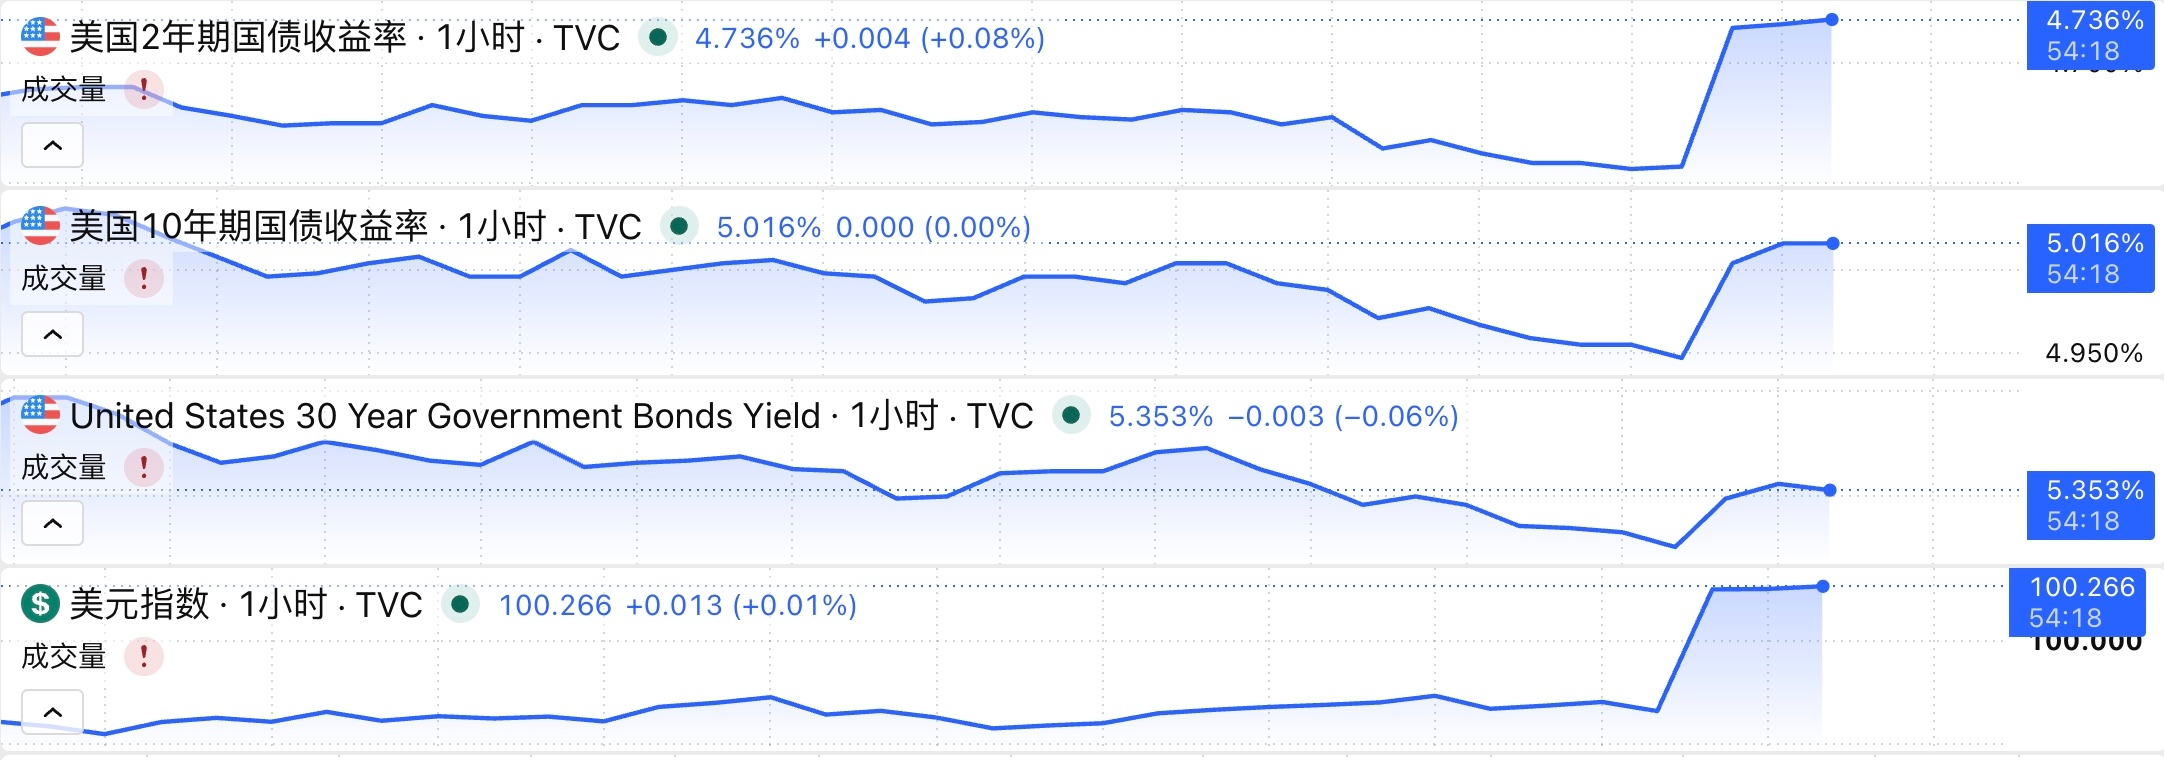
El problema de liquidez y el cierre de posiciones de arbitraje en el estrechamiento del diferencial entre EE. UU. y Japón que antes preocupaba por la oportunidad de “hacer carry” puede aliviarse temporalmente. Después de que la Reserva Federal subiera los tipos con postura más agresiva, los rendimientos de los bonos del Tesoro de 2 años se dispararon, lo que reabre el espacio del diferencial entre EE. UU. y Japón, y por el momento se alivia el riesgo de cerrar posiciones de arbitraje.
Pero lo que viene de frente es otro problema: si el yen confirma una subida de tipos de tono más agresivo, eso significa que el mundo entra en un ciclo de sincronización de subidas de tipos. El aumento de la rentabilidad de los activos globales libres de riesgo (bonos) atraerá parte de la liquidez financiera y hará que los activos de riesgo comiencen a desapalancarse de forma integral, lo cual es una señal desfavorable para los mercados de riesgo.
¡Antes de que se produzca el efecto de sincronización de subidas de tipos a nivel global, los tipos altos siguen oprimiendo los activos de riesgo!
Aquí hay una paradoja causal: una vez confirmada la sincronización global de subidas de tipos, el mercado de bonos se convierte en el objetivo para atraer capital. La compra de capital presiona los rendimientos de corto y largo plazo a la baja, pero antes de eso, el mercado de riesgo aún tiene que enfrentarse a la presión de tipos altos del mercado de bonos.
La sincronización de subidas de tipos puede frenar el crecimiento de la rentabilidad del tramo largo y aliviar el ambiente de alta presión, pero el requisito es que, justo antes de la sincronización, a menudo viene acompañada por el desapalancamiento de los activos de riesgo.
Después de que esta noche se confirme la subida de tipos de la Fed, la rentabilidad del tramo largo de los Treasuries caerá a corto plazo. Sin embargo, solo tras las declaraciones de Wos aparece el rebote: la rentabilidad del bono a 10 años de EE. UU. sigue manteniéndose cerca del 5%, y la del bono a 30 años sigue cerca del 5.35%. Un entorno de tipos tan alto es, sin duda, desfavorable para los mercados de riesgo. Aunque no sea una noticia directamente negativa, necesariamente presionará la liquidez del mercado.
Aunque Wos considera que el entorno financiero actual no se ha endurecido, la percepción del mercado no es esa. Además, poder inmunizarse frente a la presión de los tipos solo lo consiguen los favoritos de esa era: las industrias y empresas relacionadas con la inteligencia artificial.
Para los activos de riesgo, después de la subida de tipos del yen de este domingo, no hay demasiadas implicaciones negativas directas, pero la presión del entorno macro será muy evidente. En las condiciones actuales, lo único que puedo pensar que podría romper el punto muerto es: el escenario de Irán y EE. UU. — ¡Brent vuelve rápidamente por debajo de 85 dólares!
PS: No es que se pueda ponerse en corto el mercado; solo quiero recordarles a todos, que para el rebote de corto plazo no se emocionen demasiado. ¡En esta etapa, lo que manda es la paciencia!