Pensé que una cantidad pequeña de #BinanceEarn era una desventaja.
Resulta que es precisamente para ella donde se aplica la tasa más alta.
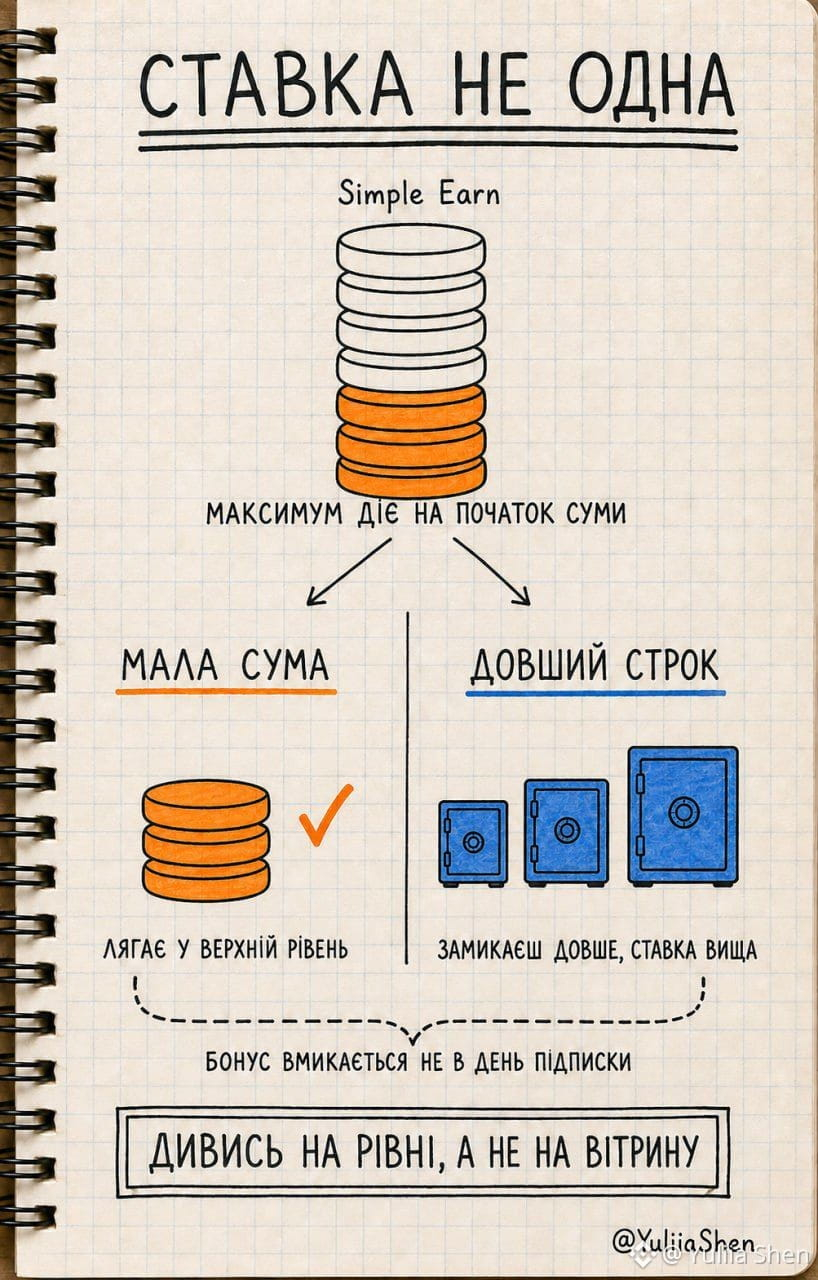
En la lista, junto a la moneda aparece “Máx.”, y en la pantalla de las suscripciones se ve por qué. La tasa aquí es escalonada. Para USDT, los primeros 500 funcionan con la tasa máxima, y todo lo que exceda ese umbral, con una tasa más baja. Para $BTC también: el máximo se aplica a los primeros 0,01. Es decir, la estructura juega a favor de un depósito pequeño: las cantidades grandes se diluyen en los niveles inferiores, y mi depósito cae en el nivel superior. El mínimo de suscripción es 0,01 USDT.
Lo segundo que pasé por alto. La tasa depende del plazo durante el cual bloqueas los fondos. En la pantalla $BNB las opciones aparecen en una fila: sin vencimiento, 7 días, 90 días y más; y para los plazos fijos la tasa es más alta. El sin vencimiento se canjea en cualquier momento; el fijo mantiene los fondos hasta el final del plazo y, si se canjea antes, los devuelve al spot dentro de 72 horas. Flexibilidad o tasa.
Lo tercero. La tasa de bonificación no empieza en el momento de la suscripción. En las reglas hay tres fechas: suscripción, inicio del devengo al día siguiente y la primera distribución un día más tarde. Pero después, el devengo ocurre todos los días.
Y lo que más subestimé: en Simple Earn, el BNB participa automáticamente en Launchpool, y los productos fijos también en Megadrop, si tu país está en la lista correspondiente.
Resulta que es precisamente para ella donde se aplica la tasa más alta.
En la lista, junto a la moneda aparece “Máx.”, y en la pantalla de las suscripciones se ve por qué. La tasa aquí es escalonada. Para USDT, los primeros 500 funcionan con la tasa máxima, y todo lo que exceda ese umbral, con una tasa más baja. Para $BTC también: el máximo se aplica a los primeros 0,01. Es decir, la estructura juega a favor de un depósito pequeño: las cantidades grandes se diluyen en los niveles inferiores, y mi depósito cae en el nivel superior. El mínimo de suscripción es 0,01 USDT.
Lo segundo que pasé por alto. La tasa depende del plazo durante el cual bloqueas los fondos. En la pantalla $BNB las opciones aparecen en una fila: sin vencimiento, 7 días, 90 días y más; y para los plazos fijos la tasa es más alta. El sin vencimiento se canjea en cualquier momento; el fijo mantiene los fondos hasta el final del plazo y, si se canjea antes, los devuelve al spot dentro de 72 horas. Flexibilidad o tasa.
Lo tercero. La tasa de bonificación no empieza en el momento de la suscripción. En las reglas hay tres fechas: suscripción, inicio del devengo al día siguiente y la primera distribución un día más tarde. Pero después, el devengo ocurre todos los días.
Y lo que más subestimé: en Simple Earn, el BNB participa automáticamente en Launchpool, y los productos fijos también en Megadrop, si tu país está en la lista correspondiente.