
$LEN.US ¿Bajar a 81 dólares es realmente una oportunidad infravalorada?
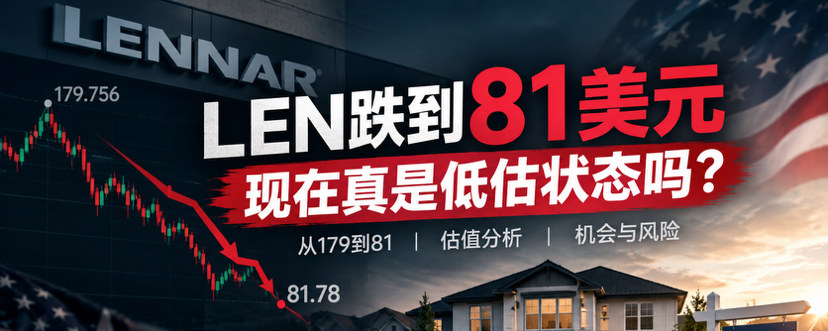
Hoy, la cotización de Lennar (LEN) ha caído hasta alrededor de 81 dólares.
En comparación con el máximo histórico anterior de 179,756 dólares, ya se ha acercado a una caída de la mitad.
Muchos, al ver caer las acciones inmobiliarias, podrían pensar lo siguiente de inmediato: ¿el sector inmobiliario en Estados Unidos ya no va bien?
Pero si lo miramos desde la perspectiva de la valoración, los activos y el ciclo, yo creo que:
Con LEN en torno a 81 dólares, ya ha entrado en una zona infravalorada que los inversores a largo plazo deberían vigilar de cerca.
1. ¿Por qué LEN pudo subir de 22 dólares a 179 dólares?
El gran aumento anterior de LEN no fue simplemente una especulación del mercado.
Desde 2020, el mercado inmobiliario de EE. UU. ha vivido un ciclo fuerte.
Impulso a la demanda de vivienda con tasas de interés extremadamente bajas
Déficit crónico de oferta de vivienda en Estados Unidos
Aumento de los precios de la vivienda
Inventario de viviendas de segunda mano ajustado
Aumenta la demanda de viviendas nuevas
Mientras tanto, las ganancias de Lennar también han mostrado un crecimiento evidente.
En el año fiscal 2024, la empresa:
Ingresos de aproximadamente 35.400 millones de dólares
Beneficio neto de aproximadamente 3.900 millones de dólares
El EPS alcanzó más de 14 dólares
Entregas anuales de más de 80.000 viviendas
La empresa ha realizado recompras masivas de acciones al mismo tiempo.
En ese momento, la lógica de negociación del mercado era muy clara:
Oferta insuficiente de vivienda en EE. UU. + crecimiento de las ganancias de Lennar + recortes de tasas futuras del Fed → el mercado inmobiliario podría entrar en una nueva ronda de recuperación.
Entonces LEN llegó a subir al máximo hasta 179 dólares.
II. ¿Por qué volvió a caer hasta 81 dólares?
El problema no es que los estadounidenses de repente no compren vivienda.
El verdadero problema es:
Las tasas hipotecarias son demasiado altas.
Aunque la Reserva Federal pasó por un ciclo de recortes de tasas, los rendimientos de los bonos del Tesoro a largo plazo de EE. UU. y las tasas de los préstamos hipotecarios no han disminuido de forma sostenida como esperaba el mercado.
La asequibilidad de la vivienda de los residentes estadounidenses sigue siendo muy mala.
Así, los promotores inmobiliarios solo pueden hacerlo mediante:
Bajadas de precio
Ofrecer beneficios para la compra de vivienda
Subsidios a las tasas de interés de los préstamos hipotecarios
para impulsar la demanda de vivienda.
Esto comprime directamente el margen de beneficio de Lennar.
Por ejemplo, el margen bruto de la empresa recientemente ya bajó de alrededor de 20% en el pasado a cerca de 15%.
Así que el mercado empezó a revalorar:
Las futuras ganancias de LEN quizá no puedan mantenerse al nivel alto de la época de bonanza inmobiliaria.
Así, la acción pasó de 179 dólares a 81 dólares en una caída continua.
¿Tienen sentido los 81 dólares o es caro?
Creo que ya se ha entrado claramente en una zona de infravaloración.
Primero, desde el valor contable.
El valor contable por acción de LEN está aproximadamente cerca de 89 dólares.
Ahora la acción está cerca de 81 dólares.
Significa:
El mercado está vendiendo LEN a un precio por debajo del valor contable de los activos netos de la empresa.
Para una de las mayores constructoras de viviendas de EE. UU., esta valoración ya merece un análisis serio.
Lo más importante es que la propia empresa también está recomprando acciones
En el segundo trimestre de 2026, Lennar realizó recompras masivas de acciones.
El precio promedio de recompra fue de aproximadamente:
89,35 dólares/acción
y ahora el precio del mercado es solo:
Alrededor de 81 dólares
En otras palabras:
Lennar recompró acciones cerca de 89 dólares, mientras que el precio que el mercado te ofrece ahora es más barato.
Por supuesto, el precio al que la empresa recompró no significa que la acción no pueda seguir bajando.
Pero al menos significa:
Desde la perspectiva de la asignación de capital de la empresa, cerca de 89 dólares ya se considera por la gerencia como un valor con potencial para recomprar.
IV. ¿Por qué creo que 81 dólares vale la pena mirarlo?
Ahora, LEN tiene varias características muy claras:
✔ Retracción significativa de la acción respecto a sus máximos históricos
✔ El PB ya está cerca o incluso por debajo de 1
✔ El balance de la empresa sigue siendo saludable
✔ El problema de la insuficiente oferta de vivienda a largo plazo en EE. UU. no se ha resuelto
✔ Lennar sigue siendo uno de los mayores constructores de viviendas de EE. UU.
✔ La empresa sigue realizando recompras de acciones
✔ El mercado ya conoce plenamente el riesgo de las altas tasas de los préstamos hipotecarios
Dicho de otra manera:
Ahora el mercado no es que no sepa que LEN enfrenta dificultades.
En cambio, el mercado lo está valorando según un escenario inmobiliario extremadamente pesimista.
V. Pero, ¿por qué no se puede entrar con todo de golpe?
Porque el mayor riesgo para LEN existe de forma real.
No es un malentendido del mercado.
Sino:
La capacidad de generar ganancias de la empresa sí está disminuyendo.
Si las tasas hipotecarias en EE. UU. continúan manteniéndose altas:
Las ventas de viviendas podrían seguir bajo presión
La empresa necesita seguir bajando precios
El margen bruto podría seguir cayendo
El EPS podría seguir disminuyendo
Por eso, aunque 81 dólares parezca barato, no significa necesariamente que sea el mínimo.
Subvalorado ≠ que suba mañana.
El mercado podría seguir empujando las acciones de bienes raíces a posiciones aún más bajas.
Mi conclusión
Creo que, con LEN alrededor de 81 dólares:
Ya es una zona de infravaloración en la que los inversores de largo plazo en valor merecen construir gradualmente la posición.
Pero no es el tipo de oportunidad que permite “entrar con todo y cerrar los ojos”.
Porque la industria inmobiliaria todavía está en un ciclo de altas tasas, y el riesgo de una caída en las ganancias sigue existiendo.
Así que la estrategia que yo valoro más es:
Compra por tramos, no apostando todo de una sola vez.
Si en el futuro continúa cayendo, en realidad se podría aumentar aún más el margen de seguridad.
Lo que realmente determina el valor futuro de LEN no es que hoy caiga 2%.
Más bien:
¿Cuándo bajarán realmente las tasas de los préstamos hipotecarios en EE. UU.?
¿Cuándo se liberará de nuevo la demanda de vivienda en EE. UU.?
¿Cuándo se recuperará el margen bruto de Lennar?
Si el mercado de vivienda se recupera en el futuro, el precio de LEN cerca de 81 dólares podría convertirse en un costo de largo plazo muy bueno.
De perseguir a 179 dólares y perseguir el valor hasta 81 dólares.
Esta es la mayor diferencia entre precio y valor.
#LEN #bolsaamericana #inversiónenvalor #bienesraíces #inversiónalargoPlazo #Lennar