El FASB propone stablecoins como equivalentes de efectivo: por qué esto importa para las criptomonedas 👀
Hay un desarrollo interesante ocurriendo en el mundo contable de EE. UU. que los inversores en cripto deberían tener en cuenta.
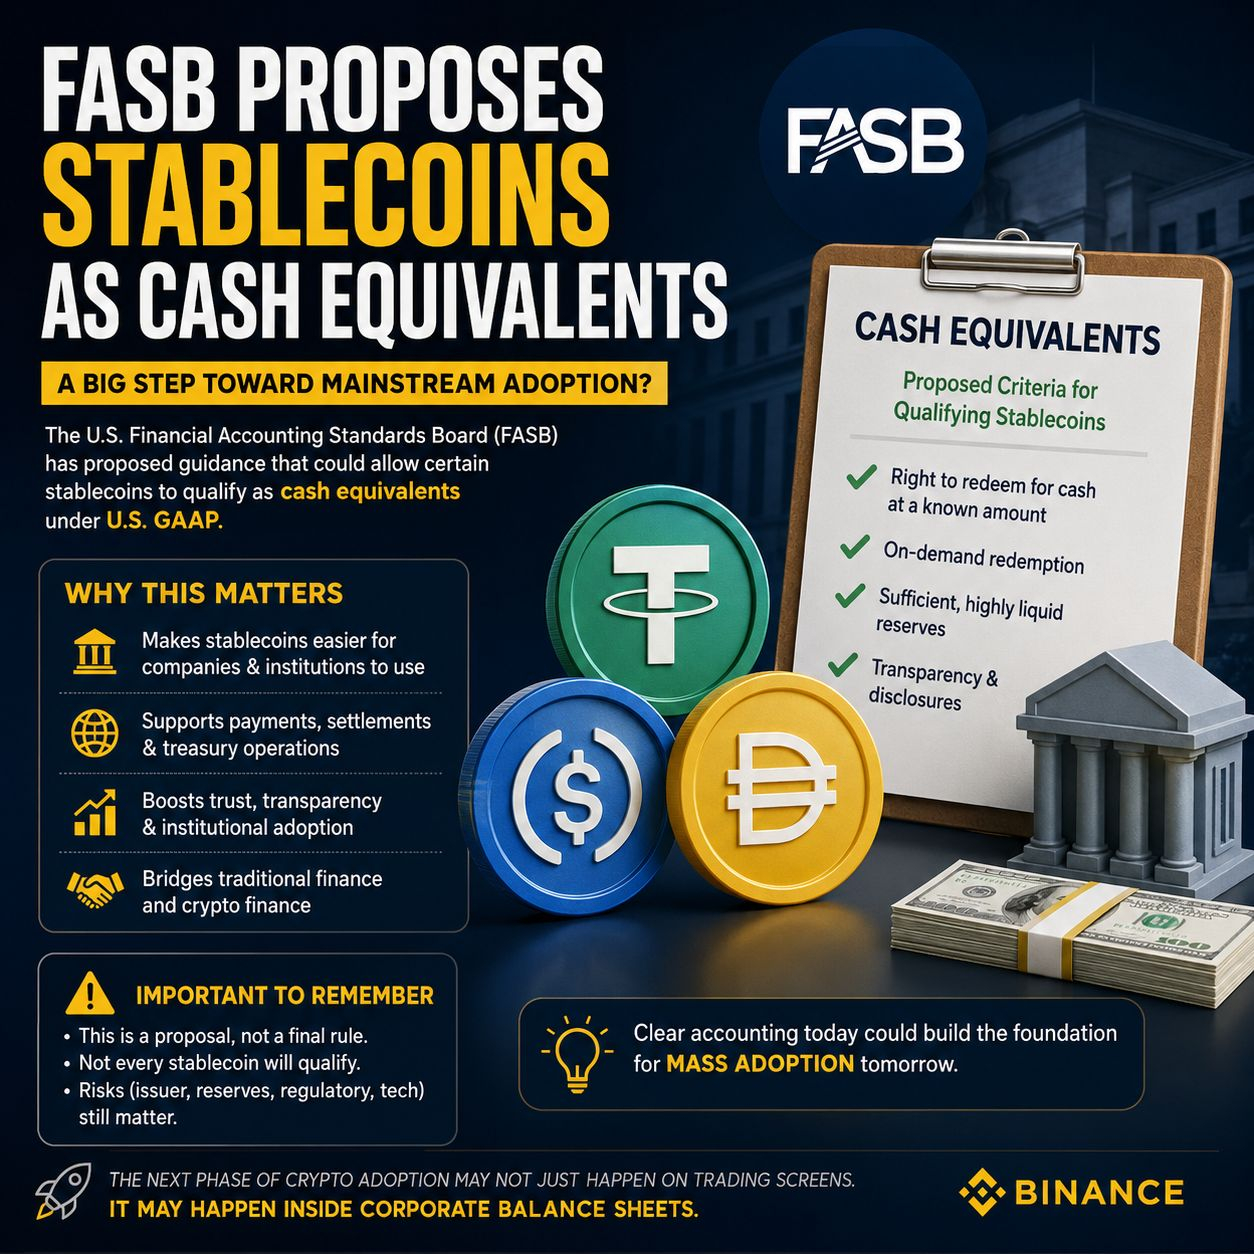
El Financial Accounting Standards Board (FASB) ha propuesto una guía que podría permitir que ciertas stablecoins califiquen como equivalentes de efectivo bajo el US GAAP.
Ahora bien, esto NO significa que cada stablecoin sea oficialmente “efectivo”.
Pero podría ser un paso importante para que las stablecoins sean más fáciles de usar y contabilizar para las empresas y las instituciones.
Entonces, ¿qué está proponiendo realmente FASB?
La idea es que algunas stablecoins podrían potencialmente cumplir la definición existente de equivalente de efectivo si tienen las características adecuadas.
Por ejemplo, una stablecoin que califique generalmente necesitaría:
🔹 Un derecho claro de redimir el token por una cantidad conocida de efectivo
🔹 Redención bajo demanda
🔹 Reservas líquidas suficientes que respalden los tokens
🔹 Reservas que sean altamente líquidas y estén correctamente mantenidas
🔹 Información clara y divulgaciones para usuarios e inversores
En palabras simples:
Si una stablecoin se comporta más como un dólar digital altamente líquido que como un activo cripto especulativo, podría tener un argumento más sólido para el tratamiento como equivalente de efectivo.
¿Por qué los inversores en criptomonedas deberían preocuparse?
Esto es más grande que la contabilidad.
Piensa en cómo las empresas ven el dinero.
Las empresas quieren activos que sean:
✅ Líquido
✅ Fácil de redimir
✅ Baja volatilidad de precio
✅ Fácil de entender
✅ Fácil de reportar en sus estados financieros
Si ciertas stablecoins reciben un tratamiento contable más claro, podría eliminar un obstáculo más para empresas e instituciones que estén considerando usarlas.
Y eso podría respaldar la adopción más amplia de stablecoins para:
💵 Tesorería corporativa
🌍 Pagos transfronterizos
⚡ Liquidación más rápida
🏦 Liquidez institucional
🔄 Pagos digitales
📊 Operaciones financieras on-chain
Pero hay una condición importante ⚠️
No leas este titular como:
“FASB dice que las stablecoins son efectivo.”
Eso no es lo que está pasando.
Esto es una propuesta, y solo las stablecoins que cumplan condiciones específicas podrían calificar.
Además, la clasificación contable no significa automáticamente que una stablecoin esté libre de riesgos.
Aun así, tienes que pensar en:
• Riesgo del emisor
• Calidad de las reservas
• Riesgo de redención
• Riesgo regulatorio
• Riesgo de contrato inteligente y tecnología
• Riesgo de contraparte
Mi postura 👇
Creo que este es uno de esos desarrollos que al principio pueden parecer aburridos, pero que con el tiempo podrían volverse importantes.
La adopción de cripto no se trata solo de que suban los precios de Bitcoin.
A veces, la historia más grande es lo que ocurre detrás de escena: reglas contables, regulación, pagos, custodia e infraestructura institucional.
Si las stablecoins se vuelven más fáciles para que las empresas las mantengan y las reporten, eso podría hacerlas más útiles como puente entre las finanzas tradicionales y las finanzas basadas en blockchain.
Y eso es algo que vale la pena vigilar.
La siguiente fase de la adopción de cripto tal vez no ocurra solo en pantallas de trading. Podría ocurrir dentro de los balances corporativos.
¿Qué opinas?
¿Un tratamiento contable más claro podría acelerar la adopción institucional de stablecoins? 👇
Sigue https://zenvestai.com