Fui al banco la semana pasada para actualizar un número de teléfono en el archivo, solo para descubrir que no atienden la banca personal los sábados por la tarde. Había luces encendidas, puertas cerradas con llave, y un vidrio me separaba de un mostrador que no estaba abierto. El mundo afuera seguía avanzando. La banca, no.
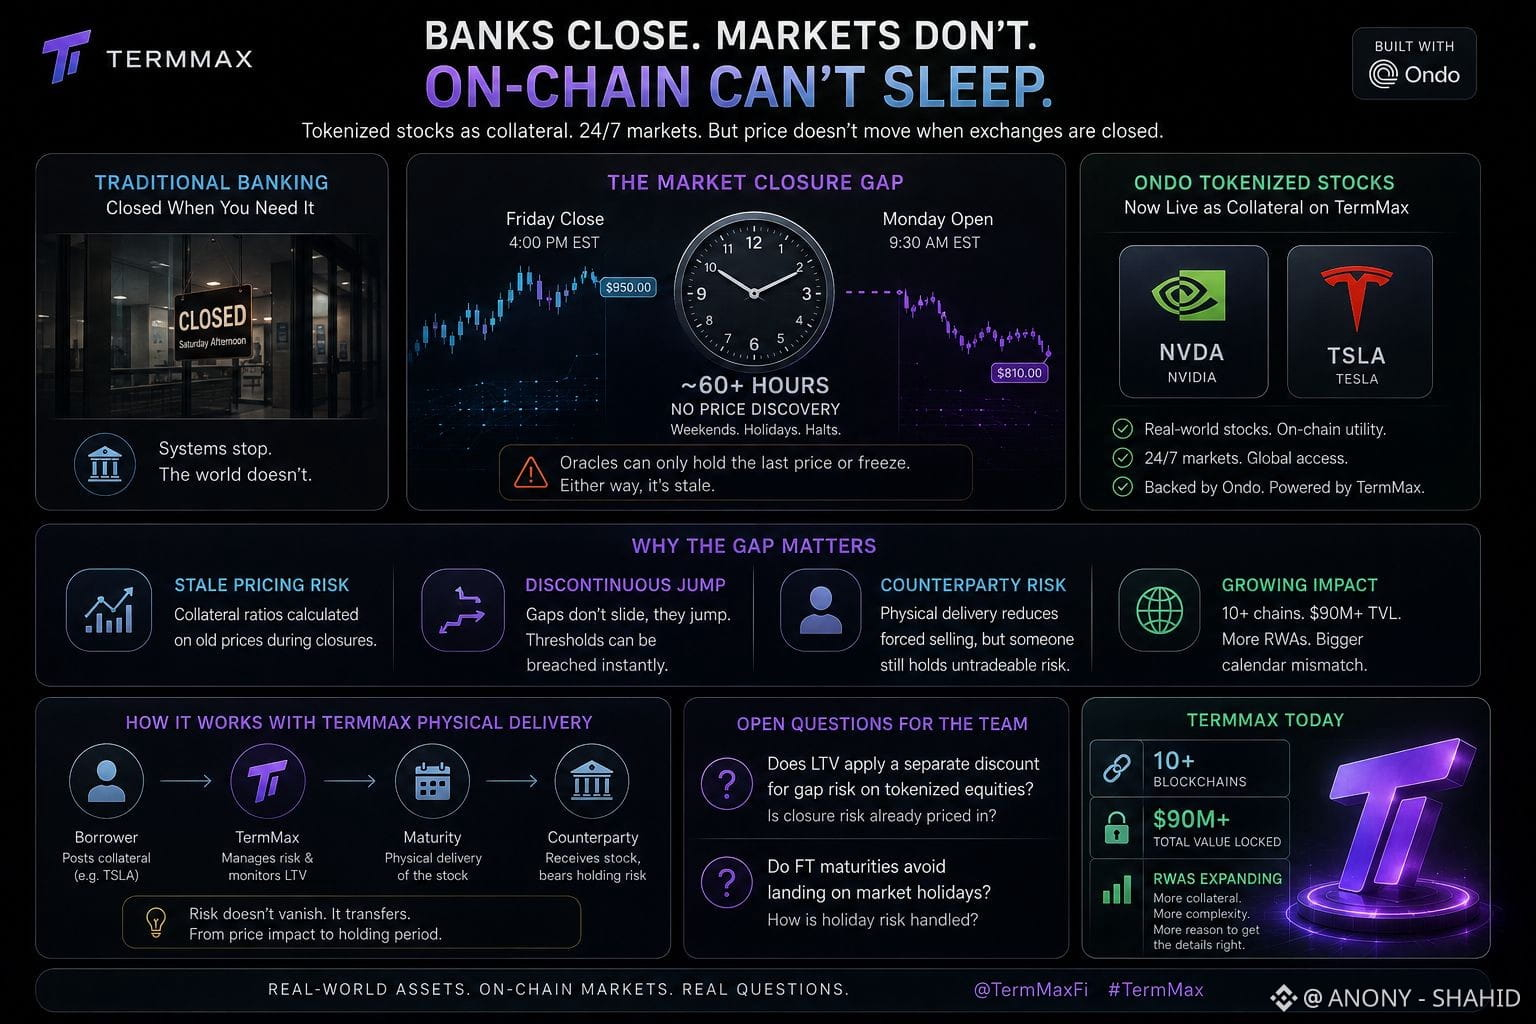
Ese mismo problema de puertas cerradas es lo que me ha estado rondando la cabeza desde @TermMax .added Ondo's tokenized stocks as collateral. Nombres como NVDA y TSLA ahora pueden respaldar posiciones en cadena, y los mercados on-chain funcionan de forma continua. La acción subyacente, no. El cierre de viernes hasta la apertura del lunes deja más de sesenta horas con prácticamente sin operaciones reales, antes incluso de contar festivos o suspensiones de acciones individuales.
Ese desfase importa más de lo que suena. La liquidación en cadena necesita un precio en vivo para funcionar. Durante el cierre del mercado, no hay uno: un oráculo solo puede mantener el último precio impreso o dejar de actualizarse. En cualquier caso, los ratios de colateral terminan calculándose a partir de un número que ya está desactualizado.
Y esto no es solo una rareza del mundo cripto. Es el mismo problema de saltos discontinuos que aparece en la teoría clásica de precios de opciones: la cobertura que depende de movimientos de precio continuos se rompe en el momento en que hay brechas en vez de deslizamientos. Si una acción abre el lunes con una caída fuerte por malos resultados, no es un deslizamiento gradual a través de un umbral de liquidación: es un salto directo por encima.
El modelo de entrega física de TermMax suaviza la parte de la venta forzada. Pero la contraparte que termina sosteniendo ese colateral tampoco puede negociarlo durante la ventana de cierre. El riesgo no desaparece: se desplaza de un problema de impacto de precio a un problema de período de retención.
Con TermMax ahora funcionando en diez cadenas y su TVL superando los noventa millones, esta desalineación de calendario solo se vuelve más difícil de evitar a medida que se agregan más tipos de colateral RWA.
Pregunta genuina para cualquiera que esté más cerca del producto: ¿LTV recibe un descuento separado por riesgo de brecha en acciones tokenizadas, y las fechas de vencimiento de FT evitan caer en días festivos del mercado?
#termmax #Binance
Ese mismo problema de puertas cerradas es lo que me ha estado rondando la cabeza desde @TermMax .added Ondo's tokenized stocks as collateral. Nombres como NVDA y TSLA ahora pueden respaldar posiciones en cadena, y los mercados on-chain funcionan de forma continua. La acción subyacente, no. El cierre de viernes hasta la apertura del lunes deja más de sesenta horas con prácticamente sin operaciones reales, antes incluso de contar festivos o suspensiones de acciones individuales.
Ese desfase importa más de lo que suena. La liquidación en cadena necesita un precio en vivo para funcionar. Durante el cierre del mercado, no hay uno: un oráculo solo puede mantener el último precio impreso o dejar de actualizarse. En cualquier caso, los ratios de colateral terminan calculándose a partir de un número que ya está desactualizado.
Y esto no es solo una rareza del mundo cripto. Es el mismo problema de saltos discontinuos que aparece en la teoría clásica de precios de opciones: la cobertura que depende de movimientos de precio continuos se rompe en el momento en que hay brechas en vez de deslizamientos. Si una acción abre el lunes con una caída fuerte por malos resultados, no es un deslizamiento gradual a través de un umbral de liquidación: es un salto directo por encima.
El modelo de entrega física de TermMax suaviza la parte de la venta forzada. Pero la contraparte que termina sosteniendo ese colateral tampoco puede negociarlo durante la ventana de cierre. El riesgo no desaparece: se desplaza de un problema de impacto de precio a un problema de período de retención.
Con TermMax ahora funcionando en diez cadenas y su TVL superando los noventa millones, esta desalineación de calendario solo se vuelve más difícil de evitar a medida que se agregan más tipos de colateral RWA.
Pregunta genuina para cualquiera que esté más cerca del producto: ¿LTV recibe un descuento separado por riesgo de brecha en acciones tokenizadas, y las fechas de vencimiento de FT evitan caer en días festivos del mercado?
#termmax #Binance