En mi revisión de las métricas de liquidez de MMF con actividad de compraventa de tokens, noté algo fácil de pasar por alto: el saldo del token puede mantenerse plano mientras la cartera, por debajo, se vuelve silenciosamente más riesgosa.
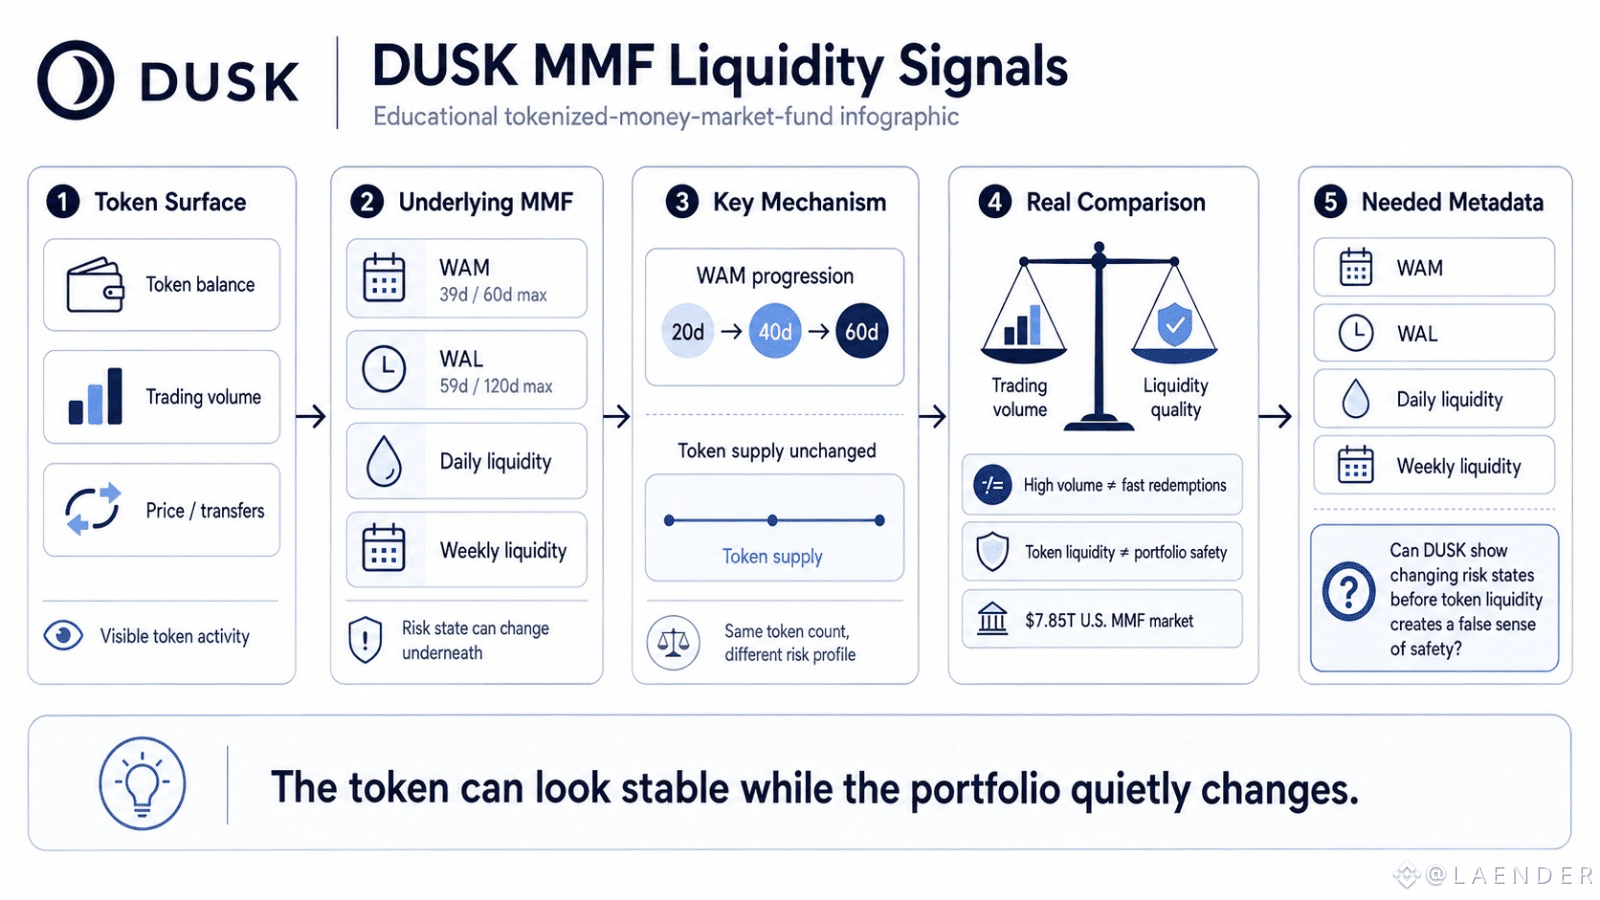
Un MMF sólido podría situarse alrededor de un WAM de 39 días frente a un límite de 60 días, con un WAL cercano a 59 días frente a un tope de 120 días. Si el WAM pasa de 20 a 40 a 60 días, la oferta de tokens DUSK no necesita cambiar en absoluto. El estado de riesgo sí.
Por eso creo que la calidad de la liquidez frente al volumen de negociación es la mejor comparación aquí.
Para DUSK, un token de MMF con mucho tráfico aún podría representar una cartera que se acerca más a sus restricciones de duración o liquidez. Un alto volumen secundario dice que los usuarios pueden operar el token. Dice mucho menos sobre qué tan rápido el fondo subyacente puede atender reembolsos.
Esto importa en un mercado que mantiene aproximadamente 7,85 billones de USD en activos de MMF en EE. UU. La tokenización tipo efectivo tiene un perfil de presión distinto al de la tokenización ordinaria de bonos.
Lo que yo querría de DUSK es metadatos de riesgo on-chain compactos: WAM, WAL, liquidez diaria y liquidez semanal, sin exponer cada posición de la cartera.
La pregunta incómoda es si DUSK puede hacer visibles esos estados de riesgo cambiantes antes de que la liquidez del token le dé a los usuarios una falsa sensación de seguridad.
@Dusk #dusk $DUSK
Un MMF sólido podría situarse alrededor de un WAM de 39 días frente a un límite de 60 días, con un WAL cercano a 59 días frente a un tope de 120 días. Si el WAM pasa de 20 a 40 a 60 días, la oferta de tokens DUSK no necesita cambiar en absoluto. El estado de riesgo sí.
Por eso creo que la calidad de la liquidez frente al volumen de negociación es la mejor comparación aquí.
Para DUSK, un token de MMF con mucho tráfico aún podría representar una cartera que se acerca más a sus restricciones de duración o liquidez. Un alto volumen secundario dice que los usuarios pueden operar el token. Dice mucho menos sobre qué tan rápido el fondo subyacente puede atender reembolsos.
Esto importa en un mercado que mantiene aproximadamente 7,85 billones de USD en activos de MMF en EE. UU. La tokenización tipo efectivo tiene un perfil de presión distinto al de la tokenización ordinaria de bonos.
Lo que yo querría de DUSK es metadatos de riesgo on-chain compactos: WAM, WAL, liquidez diaria y liquidez semanal, sin exponer cada posición de la cartera.
La pregunta incómoda es si DUSK puede hacer visibles esos estados de riesgo cambiantes antes de que la liquidez del token le dé a los usuarios una falsa sensación de seguridad.
@Dusk #dusk $DUSK