

Creo que el mercado actualmente podría estar subestimando seriamente a $MORPHO.
Si solo observas el precio del token, MORPHO quizá sea simplemente otro token de gobernanza DeFi.
Pero si lo miras como una «empresa de infraestructura de préstamos on-chain», las cifras en realidad ya están en otra liga por completo.
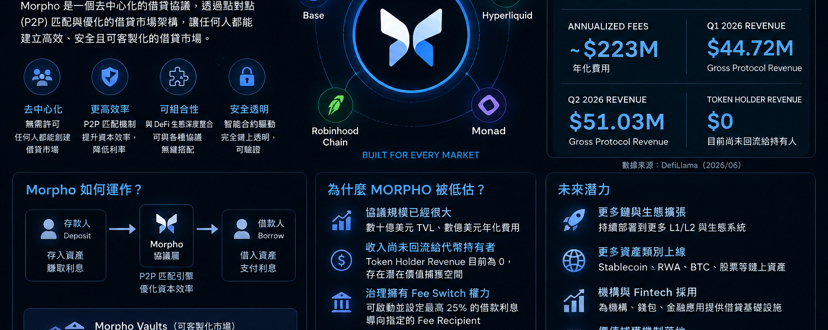
Actualmente, el Morpho TVL es de alrededor de 7.500 a 7.600 millones de dólares.
De ese total, Ethereum representa aproximadamente 3.600 millones de dólares, Base aproximadamente 3.100 millones de dólares; además, ya se ha extendido a ecosistemas como Hyperliquid, Robinhood Chain, Monad, etc.
Lo más destacable es su escala de negocio.
Morpho generó alrededor de 26.000.000 de dólares en Fees durante los últimos 30 días. Actualmente, las Fees anualizadas son aproximadamente 220.000.000 de dólares.
Los ingresos brutos del protocolo en el primer trimestre de 2026 fueron de unos 44,72 millones de dólares.
En el segundo trimestre de 2026, la cifra aumentó aún más, hasta unos 51,03 millones de dólares.
Esto ya no es un proyecto DeFi que todavía esté esperando encontrar su ajuste producto-mercado (PMF).
Ya hay miles de millones de dólares en activos utilizándola, una demanda real de préstamos y comisiones anualizadas de cientos de millones de dólares.
Pero lo que realmente hizo que empezara a prestar atención a $MORPHO fue, precisamente, su mayor «desventaja» actual.
Los ingresos para los holders del token MORPHO siguen siendo 0.
Es decir:
El protocolo de Morpho ya ha alcanzado una escala considerable, pero por ahora esta actividad económica no retorna directamente y a gran escala a los holders de MORPHO.
Por eso, mucha gente piensa que:
«Entonces, ¿MORPHO no es simplemente un token de gobernanza?»
A día de hoy, esta objeción es totalmente razonable.
Pero el problema es que—
La propia gobernanza de Morpho tiene el poder de activar el mecanismo de comisiones (Fee Switch).
La documentación oficial indica explícitamente que la gobernanza puede activar y ajustar el mecanismo de comisiones (fee switch), fijarlo hasta en un 25 % de los intereses pagados por los prestatarios y designar al destinatario de las comisiones (Fee Recipient).
Este es el aspecto de MORPHO que, en mi opinión, más merece atención.
Lo que el mercado ve ahora es:
7.500 millones de dólares en TVL + unos 220 millones de dólares en comisiones anualizadas + ingresos para los holders del token = 0
Pero supongamos que el ecosistema de Morpho sigue expandiéndose y que, al mismo tiempo, la gobernanza empieza a dirigir parte del valor económico del protocolo hacia la tesorería, recompras, staking u otros mecanismos de captura de valor para el token—
En ese caso, la forma en que el mercado valora MORPHO podría cambiar por completo.
Podría pasar de ser:
«Un token de gobernanza sin flujo de caja»
Y poco a poco pasa a ser:
«Un activo que controla el valor económico de una gran red de préstamos on-chain».
Las valoraciones que pueden respaldar estas dos narrativas son completamente distintas.
Además, una de las mayores ventajas de Morpho es que no necesita necesariamente hacerse con todo el mercado de préstamos DeFi.
Se parece más a una infraestructura de préstamos permissionless.
Permitir que distintos vaults, gestores de activos, wallets, empresas fintech e incluso otros protocolos creen directamente sus propios mercados de préstamos.
Si en el futuro los activos on-chain siguen expandiéndose más allá de los criptoactivos nativos e incluyen:
Stablecoins
Activos del mundo real (RWA)
Acciones tokenizadas
BTC
Activos institucionales on-chain
En ese caso, lo que realmente tiene valor quizá no sea solo «la mayor app de préstamos».
También podría ser la capa subyacente—
Una infraestructura que cualquiera puede usar para crear mercados de préstamos.
Así es como veo ahora
mediante $MORPHO .
Por supuesto, su mayor riesgo también es muy evidente:
El éxito del protocolo ≠ el éxito garantizado del token.
Si el TVL de Morpho sigue creciendo, las comisiones siguen aumentando, pero MORPHO nunca logra establecer una captura de valor efectiva, ni siquiera los mejores datos del protocolo tienen por qué traducirse en un aumento del precio del token.
Así que mi apuesta real no es que «MORPHO esté barato ahora».
Sino:
Morpho ya ha alcanzado una escala de negocio considerable, pero quizá el valor económico del token aún no se haya desbloqueado por completo.
Si algún día estas dos cosas llegan a conectarse de verdad—
Creo que entonces el mercado empezará a entender de nuevo cuánto debería valer Morpho.
Por eso, en el DeFi actual,
Es uno de los activos infravalorados que, en mi opinión, más merece la pena seguir de cerca.