El beneficio neto ha crecido. Entonces, ¿por qué el EPS podría casi no cambiar?
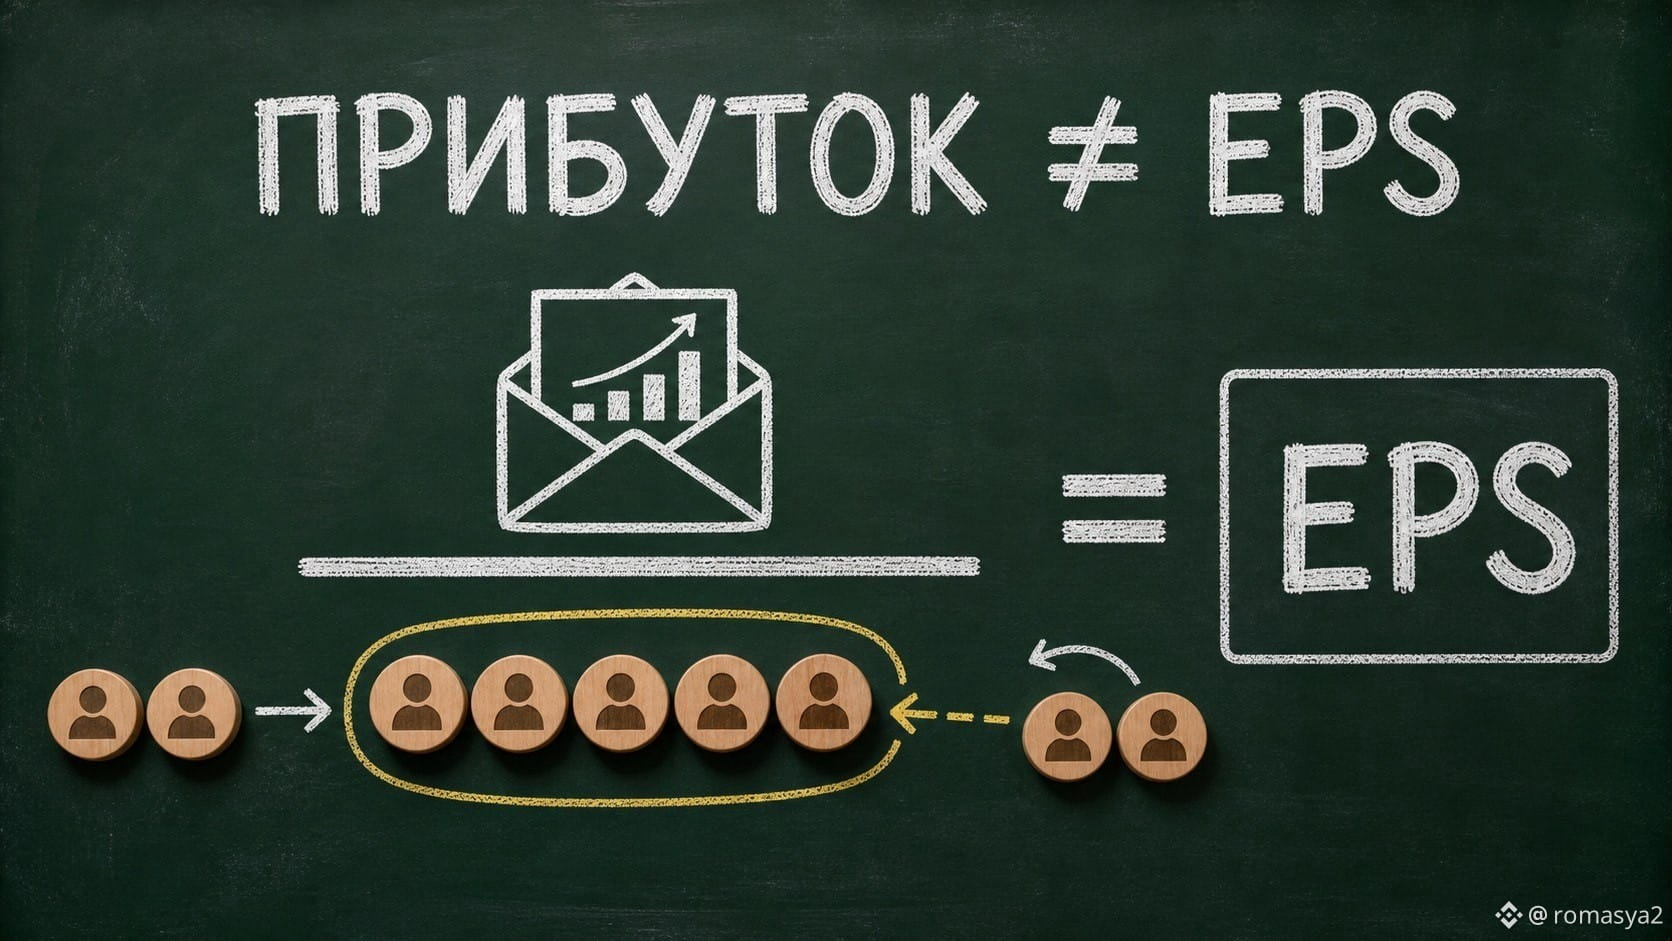
Porque el EPS tiene un denominador:
EPS diluido = beneficio para los accionistas comunes ÷ número de acciones diluidas promedio ponderado.
Si la empresa emite activamente acciones como compensación o para captar capital, la cantidad de acciones puede aumentar. Entonces, el mayor beneficio se distribuye entre más unidades. La recompra funciona en dirección contraria, pero su efecto también debe verificarse en el informe, no asumirse.
Para bStocks como $PLTRB, $AAPLB o $AMZNB, yo miraría de inmediato tres líneas: utilidad neta, acciones promedio ponderadas básicas y acciones promedio ponderadas diluidas.
Otro tropiezo: comparar el EPS reportado con el EPS ajustado. Son métricas distintas y los ajustes deben leerse en la tabla de conciliación (reconciliation).
Mi conclusión práctica: el análisis del EPS no empieza por el EPS en sí, sino por su numerador y su denominador.
¿Ustedes normalmente verifican el cambio en la cantidad de acciones?
@BinanceCIS #bStocksCIs
Porque el EPS tiene un denominador:
EPS diluido = beneficio para los accionistas comunes ÷ número de acciones diluidas promedio ponderado.
Si la empresa emite activamente acciones como compensación o para captar capital, la cantidad de acciones puede aumentar. Entonces, el mayor beneficio se distribuye entre más unidades. La recompra funciona en dirección contraria, pero su efecto también debe verificarse en el informe, no asumirse.
Para bStocks como $PLTRB, $AAPLB o $AMZNB, yo miraría de inmediato tres líneas: utilidad neta, acciones promedio ponderadas básicas y acciones promedio ponderadas diluidas.
Otro tropiezo: comparar el EPS reportado con el EPS ajustado. Son métricas distintas y los ajustes deben leerse en la tabla de conciliación (reconciliation).
Mi conclusión práctica: el análisis del EPS no empieza por el EPS en sí, sino por su numerador y su denominador.
¿Ustedes normalmente verifican el cambio en la cantidad de acciones?
@BinanceCIS #bStocksCIs