Binance ha añadido la opción de retiro de moneda fiduciaria a la tarjeta bancaria: esta es una 'mejora en la experiencia de retiro', no una buena noticia para el mercado
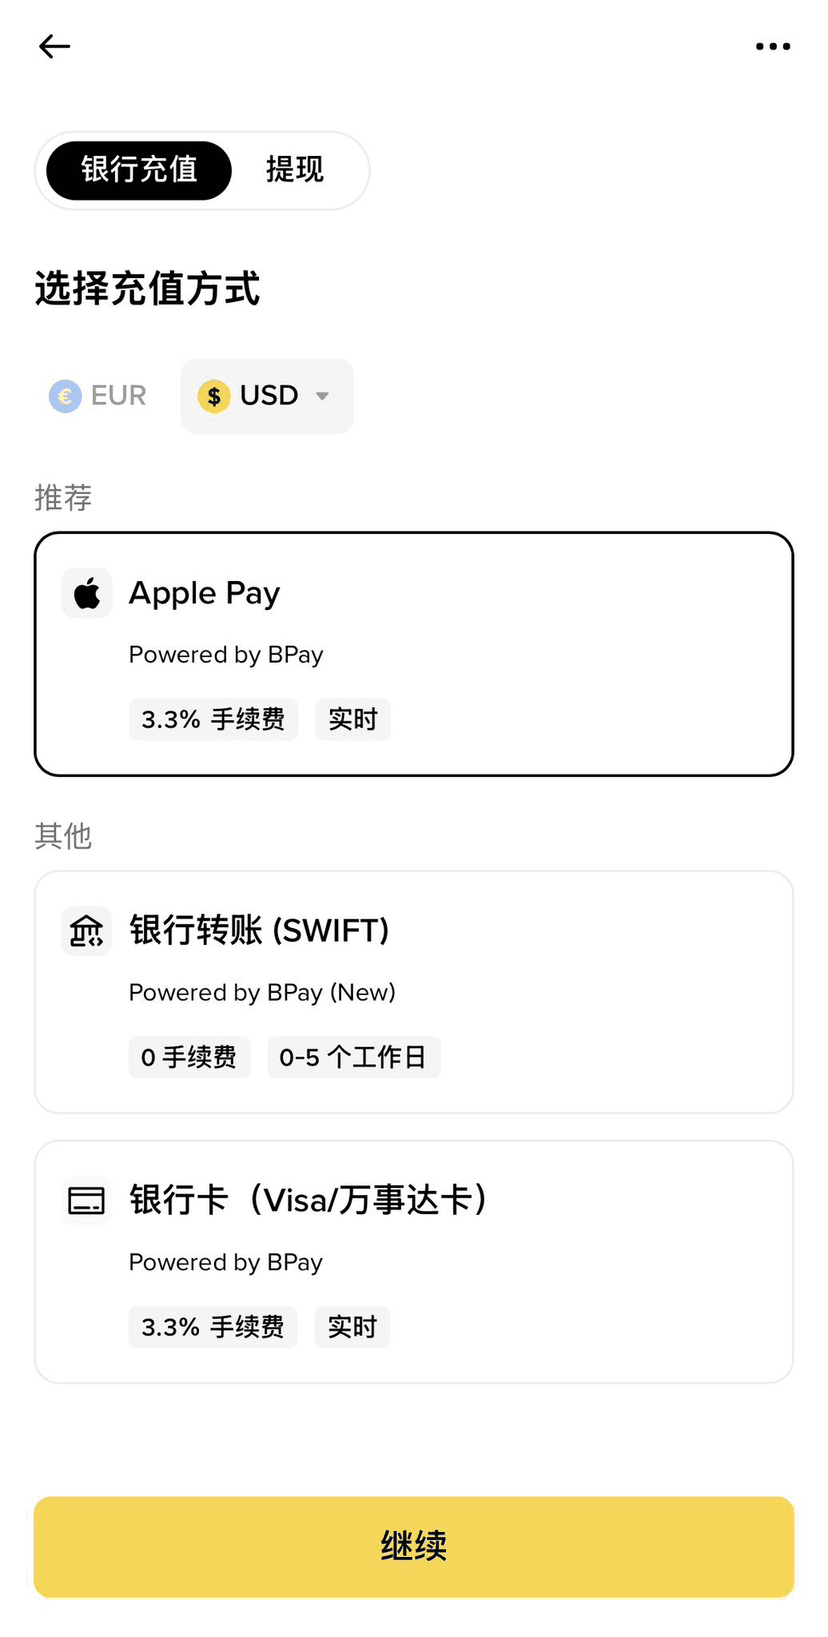
Recientemente, Binance ha añadido una opción en las cuentas de algunas regiones:
Los usuarios pueden retirar directamente a su tarjeta bancaria o tarjeta (como Mastercard) después de intercambiar activos criptográficos por moneda fiduciaria.
Este mensaje ha sido entendido de manera simple en la comunidad como 'el retiro es más fácil', pero si se queda solo en este nivel, en realidad se pasará por alto un punto más importante detrás de ello:
👉 Esta es una optimización de la infraestructura y la ruta de cumplimiento a nivel de intercambio, no un cambio en las funciones de transacción o a nivel de mercado.
Uno, ¿qué ha sucedido específicamente?
Desde la perspectiva del usuario, el cambio es muy intuitivo:
Los caminos comunes del pasado son:
Criptoactivos → Moneda fiduciaria → Transferencia bancaria (o pago de terceros)
Ahora en algunas regiones se convierte en:
Criptoactivos → Moneda fiduciaria → Retiro directo a la tarjeta bancaria / tarjeta
Es decir, Binance ha introducido un método de liquidación más cercano al sistema financiero tradicional en el proceso de "retiro de moneda fiduciaria".
Es importante enfatizar que:
• Este es un aumento en el camino de retiro de moneda fiduciaria
• No es una nueva variedad de transacciones
• Tampoco es un cambio en la lógica de emparejamiento o liquidación
Dos, ¿cómo funciona esta función en sí?
Desde el punto de vista del proceso, en realidad es muy "tradicional":
1. El usuario vende criptoactivos en Binance y obtiene saldo en moneda fiduciaria
2. Elegir "retirar a tarjeta bancaria / tarjeta"
3. Liquidar moneda fiduciaria a la tarjeta bancaria o tarjeta personal a través de socios de pago
El núcleo de este paso no está en la cadena, sino en:
Si las interfaces entre las bolsas, el sistema bancario, las organizaciones de tarjetas y los proveedores de servicios de pago están conectadas.
En otras palabras, este es un problema de infraestructura financiera, no un problema de tecnología blockchain.
Tres, ¿qué problema está resolviendo realmente?
Si solo decimos "más conveniente", en realidad no es lo suficientemente preciso.
Este cambio realmente apunta a un problema que ha existido durante mucho tiempo:
👉 Cómo las bolsas centralizadas pueden enviar fondos de manera más fluida de vuelta al sistema financiero tradicional.
En muchas regiones, la complejidad de la experiencia de retiro no proviene de la cadena, sino de:
• Revisión de cumplimiento bancario
• Los canales de pago de terceros son inestables
• Demasiados pasos intermedios
• El tiempo de llegada es incierto
La adición de "retiro a tarjeta bancaria / tarjeta" es esencialmente:
• Acortar el camino
• Reducir los nodos intermedios
• Aumentar la certeza de liquidación
Cuatro, ¿para qué usuarios es más significativo?
Este punto necesita ser visto de manera diferenciada.
Para usuarios comunes
• Menos pasos para retirar fondos
• Las rutas de operación son más cercanas a las costumbres financieras tradicionales
• Umbral psicológico más bajo
Para usuarios de trading de alta frecuencia / profesionales
• Impacto relativamente limitado
• Lo que se presta más atención son los límites, costos y estabilidad
Para los usuarios nativos de DeFi
• Casi sin impacto
• Los fondos aún circulan principalmente en la cadena
Por lo tanto, esta función es más una "optimización de la experiencia para usuarios masivos", en lugar de una herramienta innovadora diseñada para usuarios avanzados.
Cinco, ¿por qué este cambio merece atención?
Porque refleja una tendencia más grande.
En el entorno actual, para que las bolsas centralizadas existan a largo plazo, deben resolver tres cosas:
1. Sostenibilidad de cumplimiento
2. Capacidad de conexión con el sistema financiero tradicional
3. La experiencia de certeza del usuario en "depósitos/retiros"
El retiro de moneda fiduciaria a la tarjeta bancaria cae justo en la intersección de estos tres puntos.
Esto muestra que la bolsa no se ha centrado solo en "profundidad de negociación, innovación de productos", sino que está abordando un déficit de infraestructura que ha sido el más problemático y fácilmente ignorado en el pasado.
Seis, limitaciones y la situación real
Es necesario aclarar de manera muy clara:
• Esta función no está abierta de manera uniforme a nivel mundial
• En diferentes países, regiones y cuentas, las opciones que se ven pueden ser completamente diferentes
• La experiencia real depende en gran medida del entorno regulatorio local y de los socios de pago
• Históricamente, canales similares también se han detenido debido a la interrupción de la cooperación
Por lo tanto, no es una "garantía permanente", sino un camino de retiro disponible por etapas.
A largo plazo, el verdadero cuello de botella de la industria cripto a menudo no está en la cadena, sino fuera de ella.
Quien pueda completar esto de manera más estable, más conforme y con menos fricción
La conversión de "valor en la cadena ↔ fondos reales"
Quien más probablemente retenga a una base de usuarios más amplia.
Esta actualización es más bien un pequeño paso en esta tendencia a largo plazo.