


Autor: TTx0x, KOL de criptomonedas; Traducción: 金色财经xiaozou
1、Introducción
Galaxy Digital (código NASDAQ: GLXY) puede considerarse una oportunidad subestimada en la intersección de dos poderosas tendencias a largo plazo: la tecnología de criptomonedas y la inteligencia artificial. El mercado está evaluando erróneamente a Galaxy, viéndolo como una empresa de criptomonedas volátil, mientras ignora el enorme valor de su activo "joya de la corona", el centro de datos Helios. Helios es una plataforma de infraestructura de IA de clase mundial, que se espera genere flujos de efectivo estables, de alta rentabilidad y a largo plazo.
El núcleo de este punto de vista de inversión radica en que el mercado finalmente volverá a calificar a GLXY, ya que ha logrado con éxito la transición de una empresa de servicios de activos digitales a un operador líder de infraestructura de IA. El reciente contrato de arrendamiento principal de 15 años firmado con el proveedor de servicios de supercomputación de IA CoreWeave, que abarca los 800 megavatios de potencia total aprobados actualmente para Helios, valida su modelo de negocio y sugiere un flujo de ingresos recurrentes anualizados de aproximadamente 720 millones de dólares y un margen EBITDA del 90%.
Galaxy tiene ventajas significativas sobre sus competidores que intentan una "transformación de minero de Bitcoin a IA" similar, principalmente en la forma de un balance general tipo fortaleza con más de $1.8 mil millones en efectivo neto e inversiones, un equipo de gestión con gran experiencia y un camino claro para expandir Helios a un campus potencial de 3,5 GW.
2. Perspectiva de inversión: Desbloqueo de los principales objetivos de infraestructura de IA
(1) Fijación errónea de precios del núcleo
Galaxy consta de dos segmentos de negocio distintos: servicios financieros tradicionales de activos digitales y un negocio emergente de infraestructura de centros de datos de IA. Sin embargo, el mercado actualmente valora a GLXY desde una única perspectiva: la de una empresa de criptomonedas. El rendimiento del precio de GLXY mantiene una alta correlación con Bitcoin, lo que sugiere que los inversores aún no han incorporado en sus precios las ventajas que ofrece su negocio de centros de datos de IA.
(2) Oportunidades de adquisición inesperadas
A finales de 2022, Galaxy adquirió el campus del centro de datos Helios de Argo Blockchain en una venta en dificultades por tan solo 65 millones de dólares. Argo se enfrentaba a la quiebra y necesitaba liquidar sus activos. Galaxy adquirió este activo de infraestructura de primer nivel a un precio significativamente inferior a su coste de reposición actual. Esta transacción, realizada antes de que ChatGPT desencadenara un aumento repentino de la demanda de energía y centros de datos impulsados por IA, reposicionó a Galony para el crecimiento durante la próxima década.
(3) Los activos estratégicos de Helios
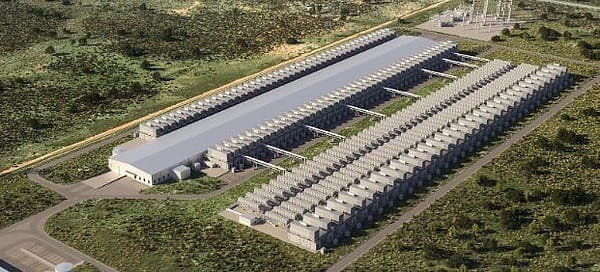
Helios no es un centro de datos común; es un activo de infraestructura de primer nivel diseñado específicamente para satisfacer las demandas de la revolución de la IA.
Ventajas de potencia:
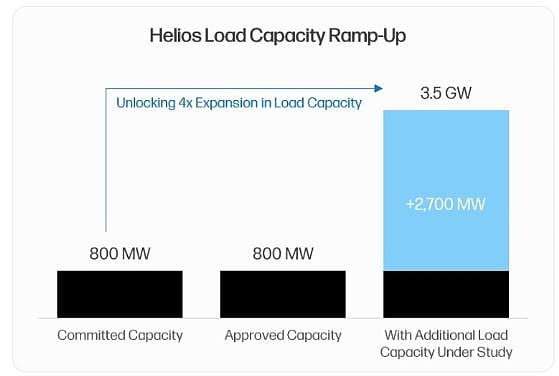
La mayor limitación a la que se enfrenta la industria de los centros de datos de IA es el suministro eléctrico. Los contratos de suministro eléctrico son un factor limitante en la prisa de los proveedores de servicios de supercomputación por desplegar capacidad de GPU. Helios cuenta con un contrato de suministro eléctrico aprobado de 800 MW con el operador eléctrico texano ERCOT, lo que permite a los inquilinos evitar el típico periodo de espera de más de 36 meses para una nueva conexión a la red. Además, el campus tiene un claro camino de expansión, con 1,7 GW adicionales de capacidad actualmente en estudio de carga, lo que eleva la capacidad potencial del emplazamiento inicial a 2,5 GW. Un anuncio reciente, realizado en el segundo trimestre de 2025, reveló que la empresa adquirió terrenos adyacentes y presentó una solicitud de conexión a la red de 1 GW, lo que aumenta la capacidad energética potencial total del campus a la asombrosa cifra de 3,5 GW, convirtiéndolo en uno de los emplazamientos de centros de datos más grandes del mundo.
Ventajas de escala y ubicación:
Los proveedores de supercomputación de IA prefieren instalaciones centralizadas para lograr economías de escala y ventajas de rendimiento. Helios, con su campus único y escalable, se adapta perfectamente a este modelo. Su ubicación en el oeste de Texas proporciona acceso a una de las conexiones eléctricas más económicas y fiables de Estados Unidos. Fundamentalmente, Galaxy está invirtiendo en una red de fibra óptica de larga distancia, que garantiza una latencia de 10 a 15 milisegundos dentro del área metropolitana de Dallas/Fort Worth. Esto diferencia a Helios del creciente número de centros de formación pura en IA: su conectividad de baja latencia facilita casos de uso de inferencia de IA, asegurando así precios premium.
Diseño a prueba de futuro:
Cualquier centro de datos construido hoy corre el riesgo de quedar obsoleto en pocos años. Galaxy mitiga este riesgo mediante un plan de desarrollo por fases, que permite la integración de tecnologías de vanguardia en cada nuevo ciclo de construcción. Esto incluye soluciones de refrigeración avanzadas, como la refrigeración líquida directa del chip, crucial para las GPU de próxima generación. Un depósito de agua dulce de 10 millones de galones en el campus satisface estas necesidades críticas de refrigeración.
(4) Asociación CoreWeave
La alianza con CoreWeave refuerza significativamente la estrategia de Galaxy en el centro de datos de IA. CoreWeave se ha comprometido a arrendar la totalidad de los 800 megavatios de energía aprobados para Helios para el segundo trimestre de 2025.
Economía de las transacciones:
Su contrato de arrendamiento triple neto a 15 años es muy atractivo. Se espera que solo los primeros 600 megavatios generen aproximadamente 720 millones de dólares en ingresos anuales (incluyendo un aumento anual del 3%). Gracias a la estructura de arrendamiento triple neto (donde el inquilino asume todos los gastos operativos), se espera que estos ingresos se traduzcan en EBITDA con un margen del 90%.
Mitigación de riesgos y verificación de valor:
Este acuerdo histórico logra varios objetivos clave. En primer lugar, proporciona visibilidad del flujo de caja predecible a largo plazo, mitigando el riesgo financiero de Galaxy. En segundo lugar, valida sólidamente las capacidades operativas de Galaxy, consolidando a la compañía como un socio confiable. Esto es crucial para atraer a otros inquilinos de gran escala, que prefieren socios con una trayectoria demostrada.
3. El negocio tradicional de Galaxy: una piedra angular rentable y sinérgica
Una visión pesimista común sobre Galaxy es que su negocio tradicional de criptomonedas es un activo negativo que aumenta la volatilidad y el riesgo. Esta visión es engañosa. En realidad, el negocio de activos digitales de Galaxy es una entidad altamente rentable y líder en el mercado que genera sinergias de capital y reputación con sus otros negocios.
El negocio de activos digitales de Galaxy se compone principalmente de dos unidades principales: Mercados Globales (que incluye servicios de comercio institucional, préstamos y banca de inversión) y Soluciones de Infraestructura y Gestión de Activos (que incluye una serie de productos de gestión de activos y servicios en cadena como el staking).
Sus datos financieros del segundo trimestre de 2025 confirman la fuerte rentabilidad del negocio:
La utilidad bruta ajustada del segmento de activos digitales alcanzó los US$71,4 millones, un aumento del 10% respecto al trimestre anterior.
Los mercados globales superaron al mercado en general, con la cartera de préstamos de la institución creciendo un 27% a US$1.100 millones, lo que indica una mayor demanda de sus productos crediticios;
El negocio de banca de inversión demuestra sus capacidades de asesoramiento en fusiones y adquisiciones y actuó como asesor financiero exclusivo en la adquisición de Bitstamp por Robinhood;
Los activos totales en la plataforma de Soluciones de Infraestructura y Gestión de Activos aumentaron un 27 % trimestre tras trimestre a casi $9 mil millones;
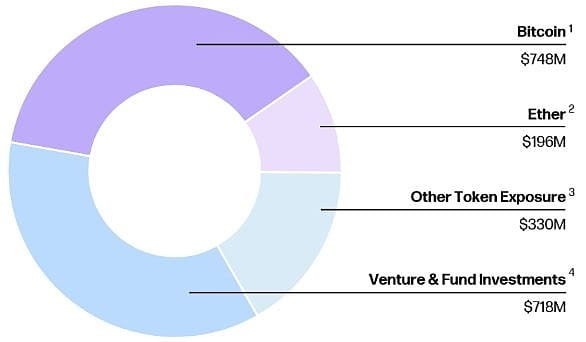
El balance del segundo trimestre mostró tenencias de $1.18 mil millones en efectivo y monedas estables, y $1.27 mil millones en activos digitales (principalmente BTC y ETH).
El rentable negocio de activos digitales de Galaxy no solo genera flujo de caja, sino que también fortalece su balance, lo que le permite autofinanciar la importante inversión de capital necesaria para la construcción de Helios. Además, esta unidad ha demostrado su capacidad para ejecutar transacciones complejas a gran escala; por ejemplo, la reciente venta de más de 80.000 bitcoins (valorados en más de 9.000 millones de dólares) para un solo cliente. Todas estas cualidades garantizan a los potenciales clientes de supercomputación que Galaxy es un socio experimentado, fiable y con una sólida financiación, capaz de ejecutar proyectos de infraestructura multimillonarios. Esta sinergia crea un potente ciclo de autoreforzamiento entre ambas unidades de negocio.
4. Panorama competitivo: líderes en la transformación de la IA
Galaxy Digital suele incluirse en el grupo de mineros de Bitcoin que buscan transferir sus activos a servicios de alojamiento de computación de IA. Sin embargo, la siguiente comparación muestra la posición única de Galaxy como una atractiva oportunidad de inversión en este sector. El panorama competitivo se puede dividir en dos niveles: empresas que han firmado acuerdos de IA (como Core Scientific y TeraWulf) y aquellas que simplemente han anunciado su intención estratégica (como IREN, Hut 8 y Riot). Galaxy demuestra ventajas significativas en todos los aspectos clave en comparación con sus competidores con los que ha firmado acuerdos.
El liderazgo de Galaxy en dimensiones clave se refleja en:
Atractivo del acuerdo: el contrato de arrendamiento de Galaxy con CoreWeave ofrece una economía superior, incluidos mayores ingresos por alquiler anual por megavatio (US$1,8 millones frente a US$1,4-1,6 millones), mejores márgenes de EBITDA (90% frente a 75-80%) y una cláusula de aumento del alquiler anual del 3% que no se encuentra en los competidores.
Fortaleza del balance: Galaxy cuenta con 1.800 millones de dólares en efectivo neto e inversiones. En contraste, competidores como CORZ y WULF acumulan una deuda neta significativa: CORZ salió recientemente de una reorganización por quiebra, mientras que WULF evitó un destino similar gracias a una importante dilución de capital. Las operaciones mineras de estos competidores continúan drenando el flujo de caja, mientras que las operaciones tradicionales de Galaxy siguen siendo rentables.
Capacidad de expansión: el campus Helios único de Galaxy tiene una capacidad potencial de 3,5 GW, eclipsando la capacidad energética fragmentada y limitada de sus competidores, lo que le permite a Galaxy capturar una mayor parte de la demanda futura.
Enfoque estratégico: Galaxy ha tomado la decisión estratégica de abandonar por completo el negocio de la minería de Bitcoin y centrarse al 100 % en las oportunidades de los centros de datos de IA. La competencia intenta adoptar modelos híbridos, dividiendo su atención y capital entre dos negocios distintos.
5. Análisis de valoración de Helios
El negocio de centros de datos de Helios debería valorarse en relación con otros fideicomisos de inversión inmobiliaria (REIT) de centros de datos de primer nivel que cotizan en bolsa y con transacciones recientes en el mercado privado. Empresas comparables en bolsa, como Digital Realty y Equinix, cotizan a múltiplos de aproximadamente 25 veces el EBITDA ajustado. Las fusiones y adquisiciones de activos de centros de datos por parte de capital privado también se han realizado a múltiplos similares.
Escenario base (sólo los 800 MW actualmente aprobados):
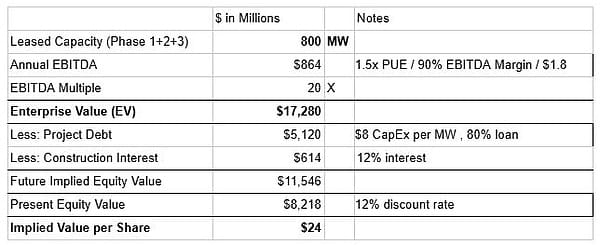
Suponiendo que solo los 800 MW actualmente aprobados se arriendan a un precio promedio de 1,8 millones de dólares por MW, al aplicar un múltiplo de EBITDA de 20x, se obtiene un valor empresarial de aproximadamente 17.280 millones de dólares. Tras deducir aproximadamente 5.730 millones de dólares en deuda e intereses a nivel de proyecto, el valor patrimonial correspondiente de Helios es de aproximadamente 11.540 millones de dólares. Dado que prevemos alcanzar el EBITDA anual en 2028, aplicamos una tasa de descuento del 12%, lo que resulta en un valor patrimonial actual de 8.200 millones de dólares, o 24 dólares por acción.
Escenario de caso alcista (1.600 MW arrendados para el año fiscal 2026):
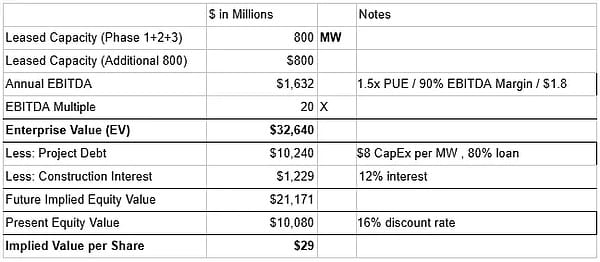
Suponiendo que los 800 MW de capacidad subsiguientes, cuya aprobación está prevista para el cuarto trimestre de 2025, se arrienden al promedio del sector de 1,6 millones de dólares por MW, el total de 1.600 MW generará aproximadamente 1.630 millones de dólares en EBITDA anualizado. Aplicando un múltiplo de 20x, se obtiene un valor empresarial de aproximadamente 34.500 millones de dólares. Tras contabilizar aproximadamente 11.460 millones de dólares en deuda e intereses a nivel de proyecto, el valor patrimonial futuro correspondiente de Helios es de aproximadamente 21.100 millones de dólares. Dado que prevemos que los 1.600 MW de capacidad estén plenamente operativos hasta 2030, utilizamos una tasa de descuento superior, del 16%, para tener en cuenta el riesgo de ejecución adicional. Esto arroja un valor patrimonial actual de 10.010 millones de dólares, o 29 dólares por acción.
GLXY cotiza actualmente a aproximadamente $24 (al 2 de septiembre de 2025). La valoración base del proyecto Helios alcanza los $24 por acción. Nuestra valoración aún no incluye el rentable negocio tradicional de activos digitales de Galaxy. Bullish completó recientemente una exitosa salida a bolsa con una valoración de $5.4 mil millones, a pesar de reportar pérdidas netas en el primer trimestre de 2025. Si el negocio de activos digitales de Galaxy se valorara cerca de la valoración de la salida a bolsa de Bullish, esto por sí solo podría añadir aproximadamente $8-10 por acción.
6. Riesgos clave y factores atenuantes
(1) Concentración de inquilinos de CoreWeave y riesgo crediticio
El argumento bajista más destacado es el riesgo de concentración con un único inquilino, CoreWeave, y las dudas sobre su solvencia dada su carga de deuda y la falta de una calificación de grado de inversión.
Mitigación de riesgos: El modelo de negocio de CoreWeave ofrece una alta visibilidad de ingresos, ya que el 96 % de sus ingresos proviene de contratos a largo plazo. Su deuda consiste principalmente en préstamos a plazo con desembolso diferido, destinados a financiar inversiones de capital de crecimiento basadas en contratos firmados con clientes. La línea de crédito está totalmente garantizada por inversores de alto nivel como Blackstone, que anteriormente ha liderado importantes acuerdos de financiación para CoreWeave. Además, CoreWeave ha construido una sólida posición competitiva gracias a su alianza estratégica con NVIDIA, lo que le proporciona acceso prioritario a las GPU más recientes y lo convierte en el único operador de "Neocloud" capaz de alcanzar la escala requerida por laboratorios de IA líderes como OpenAI.
(2) Riesgos de ejecución y cronograma del proyecto
La renovación y ampliación de Helios es un proyecto de infraestructura complejo y multimillonario que conlleva importantes riesgos de ejecución.
Mitigación de riesgos: Este riesgo se ve mitigado por la profunda experiencia en financiación de proyectos y mercados de capitales del equipo directivo de Galaxy, en particular de su director de inversiones, Chris Ferraro. El sólido balance de la compañía, recientemente reforzado con una financiación de aproximadamente 500 millones de dólares, proporciona una importante protección financiera contra costos o retrasos inesperados. Una estrategia de desarrollo por fases reduce el riesgo al dividir el proyecto en fases manejables.
(3) Regulación y riesgos de la red
La expansión futura más allá de la capacidad actualmente aprobada podría enfrentar revisiones o demoras por parte del operador de la red de Texas, ERCOT, que está monitoreando de cerca las solicitudes de nuevas conexiones de gran carga.
Mitigación de riesgos: Los 800 MW de capacidad de red aprobada de Galaxy representan un importante activo de reducción de riesgos, aislándolo del mayor obstáculo que enfrentan los nuevos proyectos. Esta potencia aprobada ya está asegurada. Además, en comparación con jurisdicciones más restrictivas, la postura generalmente proempresarial y antirregulatoria de los reguladores de Texas ofrece un impulso significativo para el crecimiento futuro.
7. Conclusión
En resumen, Galaxy Digital representa una oportunidad de inversión infravalorada. El mercado continúa valorando a GLXY a través de la estrecha perspectiva de un proxy de criptomoneda volátil, sin reconocer su transformación fundamental en un proveedor líder de infraestructura de IA.
Un elemento central de esta tesis de inversión es el Centro de Datos Helios, un activo de clase mundial cubierto mediante un contrato de arrendamiento triple neto histórico de 15 años con el gigante de la supercomputación CoreWeave. Esta alianza no solo garantiza un flujo de ingresos predecible y de alto margen, sino que también consolida la posición de Galaxy como socio de confianza para sus ambiciosos planes de expansión futura.
Nuestro análisis de valoración indica que los activos de Helios por sí solos sustentan el precio actual de sus acciones. Su rentable negocio tradicional de activos digitales continúa diferenciándola de otros competidores "transformados por IA", destacando su sólido balance general, sus múltiples flujos de ingresos no correlacionados y su equipo directivo altamente especializado. Si bien existen riesgos asociados con la concentración de inquilinos y la ejecución de proyectos, el experimentado equipo directivo de Galaxy y su sólido perfil financiero ofrecen una mitigación eficaz. A medida que la compañía ejecuta su clara hoja de ruta y el mercado asimila gradualmente la escala y la estabilidad del flujo de caja de Helios, prevemos una revalorización de sus acciones.