


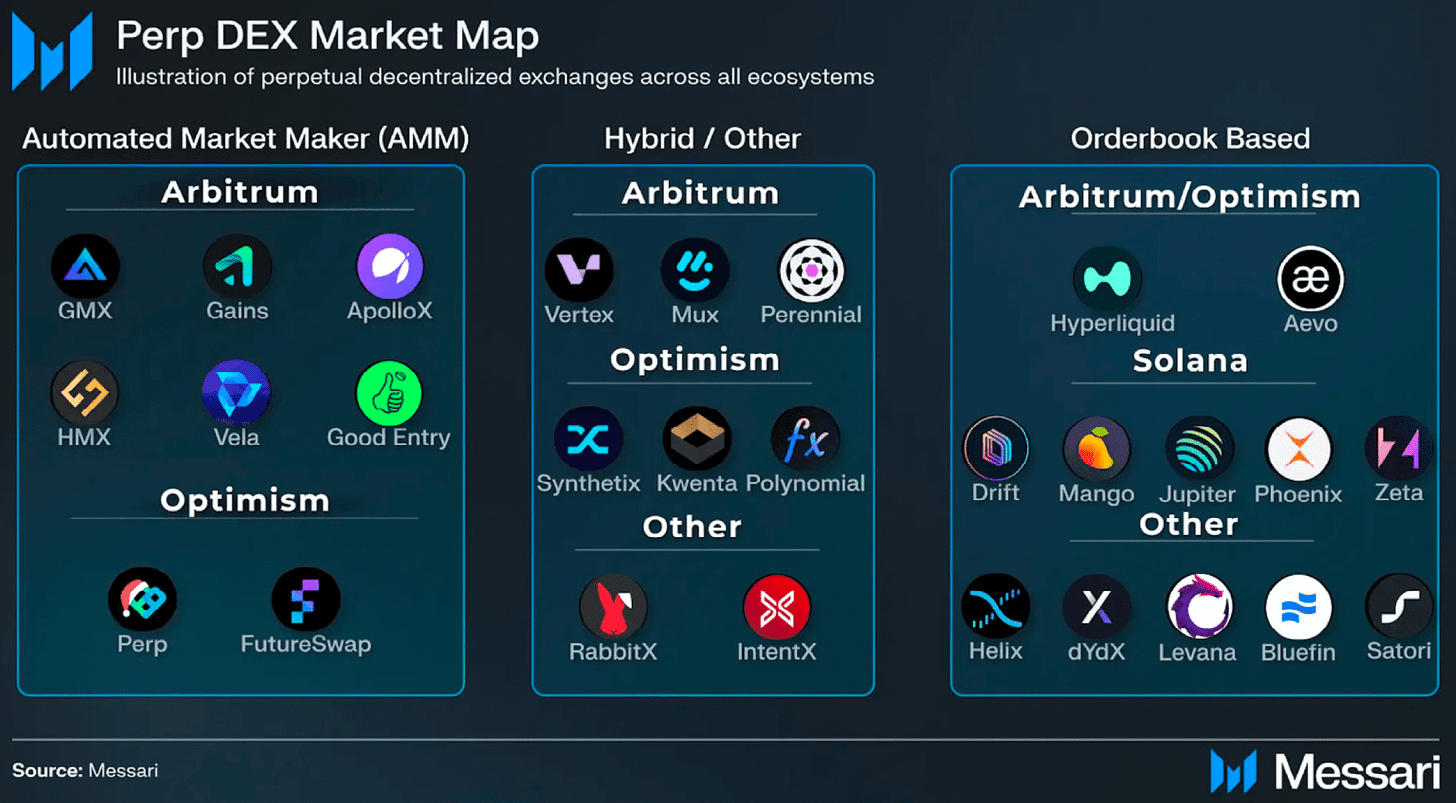
Los contratos perpetuos siguen siendo una de las verticales más grandes de DeFi y han evolucionado significativamente desde el lanzamiento de Bitmex hace muchos años. Hoy en día, existen muchas iteraciones diferentes en cadena de futuros perpetuos, incluidos protocolos basados en libros de pedidos como dYdX, Vertex, Hyperliquid y Aevo, y protocolos basados en AMM como GMX, Gains y Synthetix.
Lo que todos estos tienen en común es que una liquidez profunda es más importante para los traders que casi cualquier otra cosa. Sin embargo, la diferencia es que la liquidez de la cartera de pedidos proviene principalmente de creadores de mercado establecidos, mientras que la liquidez de AMM se proporciona de una manera menos autorizada. Elixir es el primer protocolo que introduce la provisión de liquidez sin confianza para ordenar protocolos de comercio perpetuo basados en libros como Vertex, dYdX, etc.
Entrevisté a Cole0x de Elixir Protocol para obtener más información sobre el diseño del protocolo, las próximas integraciones y el lanzamiento del token $ELXR.
Puntos principales
Libro de pedidos y AMM
Diseño de libro de pedidos.
El papel del creador de mercado
diseño de AMM
protocolo elixir
Descripción general
integración dex
Diseño técnico
Próximos desarrollos en 2024
Libro de pedidos y AMM
La primera generación de plataformas de contratos perpetuos de criptomonedas (Bitmex, Binance, etc.) adoptó el modelo CLOB (Libro de órdenes con límite central), popular en las finanzas tradicionales. Si bien este diseño ha cambiado y evolucionado desde que pasó a la cadena a través de protocolos como dYdX e Hyperliquid, otros diseños se han movido en diferentes direcciones. GMX, Gains, ApolloX, etc. adoptan una solución más descentralizada; el modelo AMM (Automated Market Maker). La siguiente imagen muestra varios diseños diferentes de futuros perpetuos.
 Patrón de futuros perpetuos en cadena - Fuente
Diseño de libro de pedidos.
Casi todos los intercambios dentro y fuera de las criptomonedas utilizan libros de órdenes, un diseño eficiente que fija el precio de los activos con precisión y garantiza una buena experiencia comercial general. En un intercambio de libros de órdenes, hay dos tipos de comerciantes: tomadores de precios y creadores de precios.
Tomador de precios: quiere comprar o vender un activo al precio actual, por lo que realiza una orden de mercado.
Creador de precios: quiere comprar o vender un activo a un precio específico, por lo que realiza una orden limitada
Además, si un comerciante quiere comprar un activo, se denomina "oferta" y si un comerciante quiere vender un activo, se denomina "demanda".
Un libro de órdenes es una colección de órdenes limitadas. Por lo tanto, realizar una orden limitada aumenta la liquidez del libro de órdenes, mientras que aceptar la orden elimina liquidez del libro de órdenes. Esta es la razón por la que los pedidos de los fabricantes suelen costar menos que los pedidos de los receptores.
Cuantas más (y mayores) órdenes límite tenga una bolsa, mejor será la liquidez y la experiencia comercial. El diferencial en un intercambio de libro de órdenes es la diferencia entre la orden con límite de compra más alto y la orden con límite de venta más bajo. Cuanto menor sea el diferencial, mejor será la liquidez.
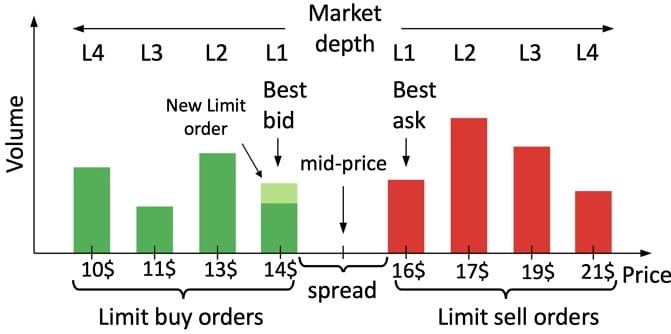 Ejemplo de libro de pedidos
Los protocolos de negociación perpetua basados en libros de órdenes suelen estar más centralizados que los creadores de mercado automatizados porque el libro de órdenes se ejecuta desde un único punto de control. dYdX V4 es uno de los primeros protocolos que descentraliza completamente su cartera de pedidos, ya que los validadores de la cadena ahora tienen control total.
El papel del creador de mercado
El papel del creador de mercado es garantizar una liquidez profunda en la cartera de órdenes en forma de órdenes limitadas. Técnicamente, cualquier operador que coloca una orden limitada es un creador de mercado, pero el término generalmente se refiere a actores más grandes y establecidos cuyo único propósito es garantizar una liquidez profunda en la cartera de órdenes. Entre ellas se incluyen empresas como Wintermute y Jump Trading, que pueden generar enormes beneficios de diversas formas a través de la creación de mercado. Dado que las bolsas están interesadas en una gran liquidez, a menudo se asocian con creadores de mercado, brindándoles beneficios como reembolsos de tarifas.
La mayoría de los creadores de mercado son delta neutrales (sin exposición direccional) y ganan comisiones por los diferenciales de las órdenes, pero algunos también son más activos gracias a ciertas ventajas, como complejos algoritmos de creación de mercado o información privilegiada.
Hay mucho más sobre la creación de mercado, pero esta es una introducción a la estructura general del negocio.
diseño de AMM
Uniswap lanzó por primera vez los creadores de mercado automatizados en su mercado spot V2 y luego como futuros perpetuos en varias iteraciones de protocolos como Synthetix y GMX. Los AMM permiten un mayor grado de descentralización, ya que el creador de mercado centralizado en la cartera de órdenes es reemplazado por un conjunto de proveedores de liquidez. En AMM, los usuarios pueden proporcionar liquidez a los mercados al contado y de futuros de una manera simple y sin permiso, sin operar a escala y trabajando directamente detrás de escena con el propio intercambio.
En general, la creación de mercado (proporcionar liquidez) puede ser muy rentable y rentable si se hace correctamente, pero desde una perspectiva minorista, esto se ha logrado anteriormente principalmente en AMM en lugar de en intercambios de carteras de pedidos.
Esto es lo que Elixir está cambiando.
protocolo elixir
Descripción general
Estoy emocionado de discutir el diseño y el próximo desarrollo del protocolo Elixir con Cole0x.
En pocas palabras, Elixir es una red DPoS independiente de la cadena que se encuentra fuera de la cadena y permite a los usuarios proporcionar liquidez a la cartera de pedidos de una manera similar a los proveedores de liquidez en AMM como Uniswap V2. Elixir puede aprovechar prácticamente cualquier blockchain y proporcionar liquidez a los DEX nativos, ya sea Arbitrum, Ethereum mainnet, Solana, Injective o cualquier otro lugar.
Nuestro objetivo no es ofrecer estrategias comerciales patentadas de alto alfa que conlleven un alto nivel de riesgo. En cambio, Elixir proporciona una red de liquidez sin permiso y sin confianza que permite a los usuarios proporcionar liquidez en USDC con un solo clic, ordenar pares de libros de Perps y Spot y recibir pagos por su liquidez a través del intercambio.
Integración de intercambio descentralizada
Elixir actualmente se ejecuta en Vertex Protocol, una cartera de pedidos híbrida y AMM DEX en Arbitrum. Los usuarios pueden actuar como proveedores de liquidez en la cartera de pedidos de Vertex en los mercados al contado y de futuros, como se muestra a continuación.
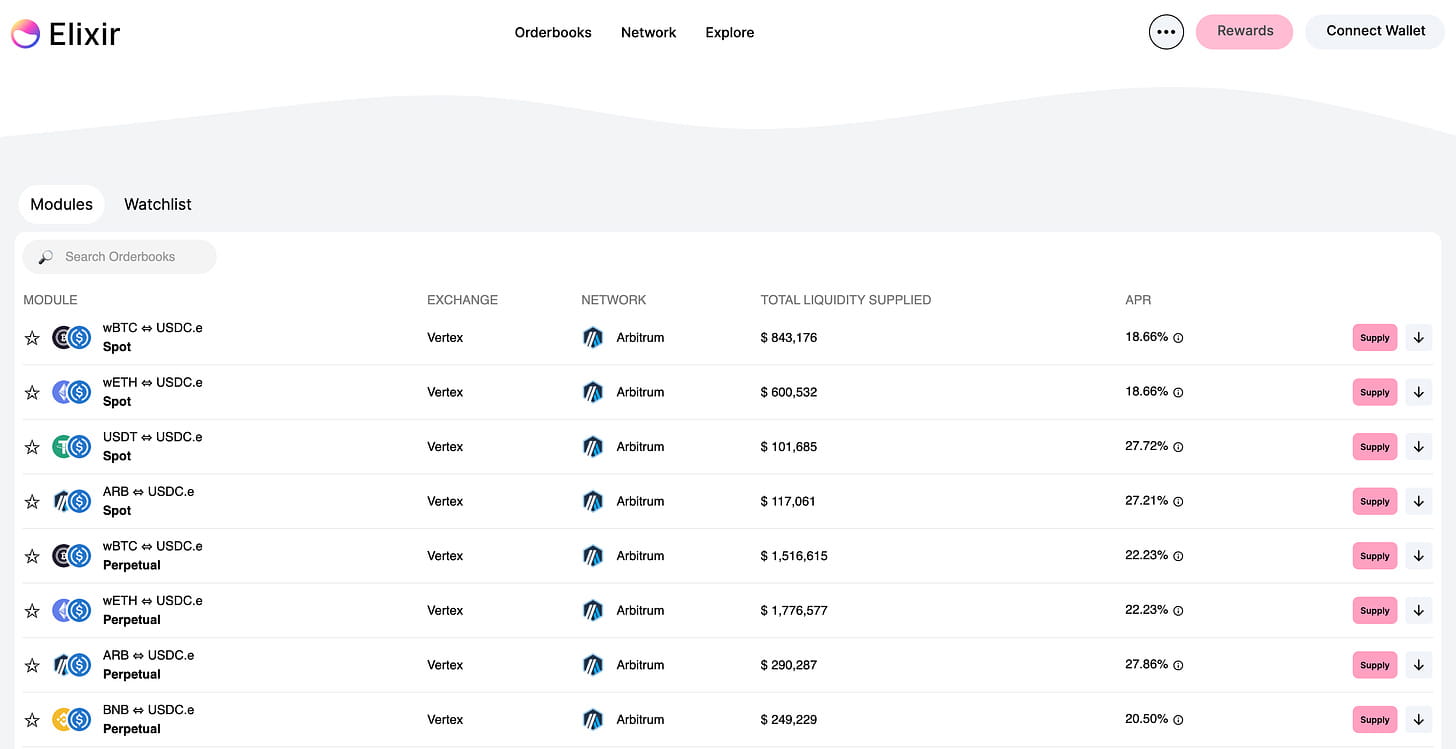 aplicación
Los ingresos obtenidos por los proveedores de liquidez en Elixir dependen de los beneficios específicos de creación de mercado de la operación DEX integrada. En el caso de Vertex, las recompensas son una función del tiempo de actividad (cuánto tiempo permanece una orden en el libro de órdenes) y la cantidad de liquidez proporcionada (cantidad).
“Yo diría que, al final del día, lo más importante es nuestro porcentaje de liquidez total en el intercambio. Para Vertex, representamos aproximadamente la mitad de la liquidez de su cartera de pedidos, lo que nos recompensa (a nuestros usuarios) y podemos cotizar fácilmente. un rango y evitar el flujo de pedidos tóxicos, pero aun así capturar una cantidad decente de volumen”.
Debido a los requisitos de creación de mercado de DEX y al retraso de 1 segundo en la sincronización fuera de la cadena de Elixir, la cotización final de liquidez es aproximadamente dos o tres puntos más baja que la parte superior del libro. Esto permite a Elixir ganar activamente recompensas de programas de creación de mercado, asignaciones de tarifas e incentivos simbólicos y transmitirlos a los usuarios.
Diseño técnico
Elixir funciona con validadores de protocolos y pasará a una estructura totalmente descentralizada con la introducción de tokens nativos de Elixir. Los validadores activan servidores para ejecutar la red Elixir, y todos los servidores ejecutan instancias separadas del protocolo. Luego, Elixir extrae los datos del libro de pedidos del intercambio integrado y los ejecuta a través de un conjunto de validadores que calculan individualmente la misma información. Si los validadores llegan a un consenso, el protocolo reenvía la orden al nivel de intercambio. Dado que este proceso ocurre fuera de la cadena, toma menos de un segundo.
El diseño se puede ver con más detalle en la imagen siguiente.
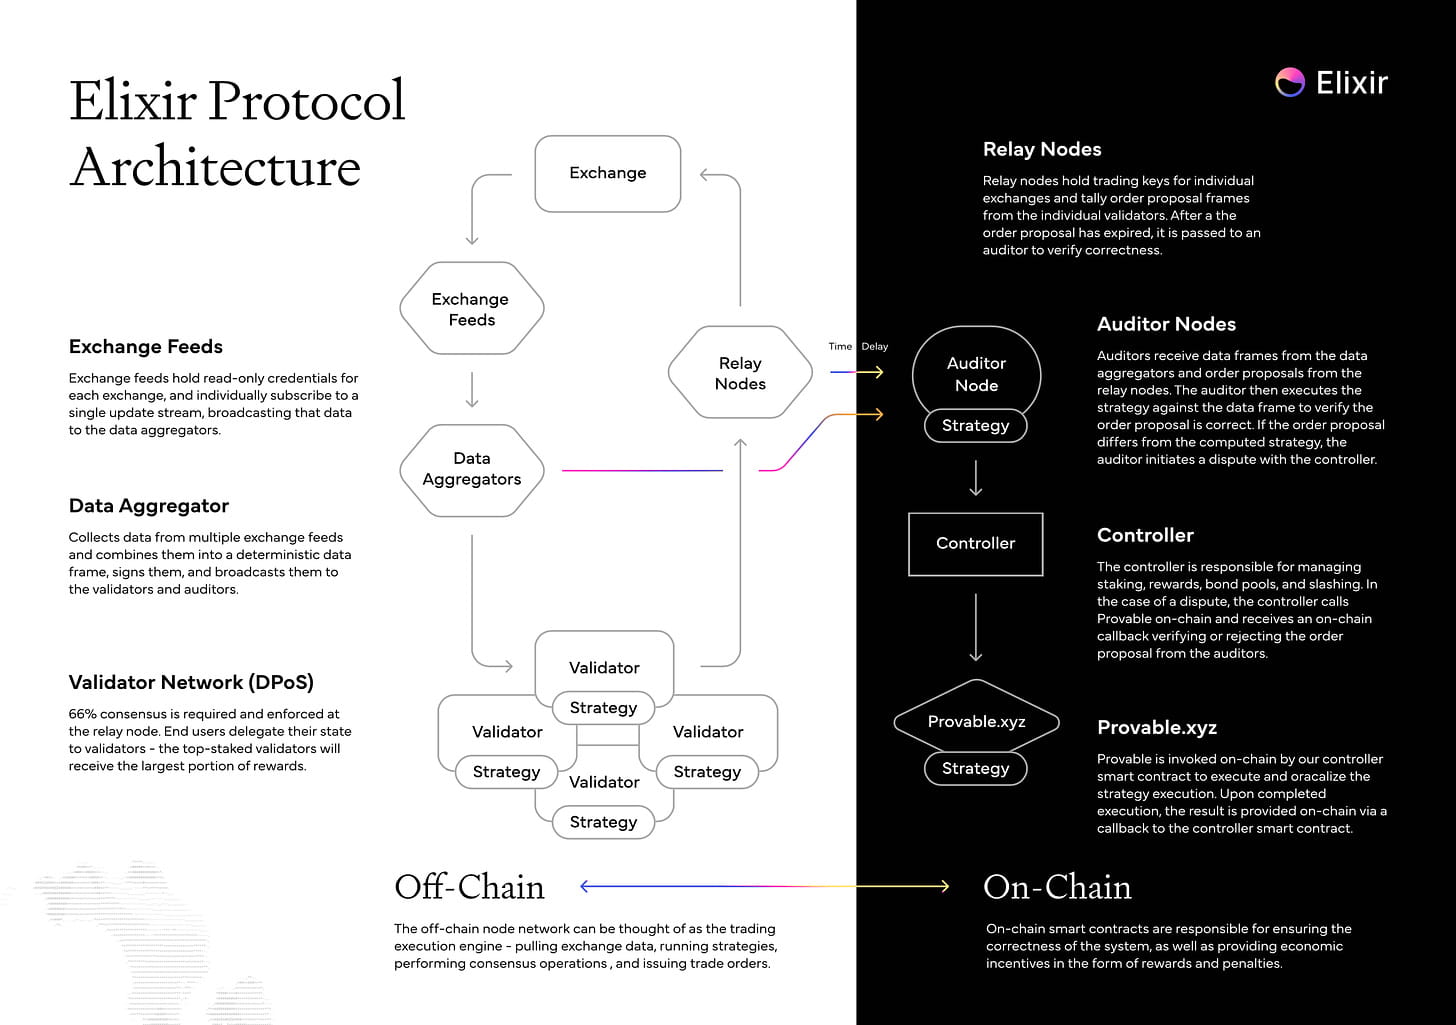 Arquitectura del protocolo Elixir - fuente
Próximos desarrollos en 2024
A medida que Elixir se lance por completo en 2024, se integrarán múltiples mercados nuevos para proporcionar liquidez a los usuarios. A corto y medio plazo, estos incluyen RabbitX, el libro de pedidos nativo de Starknet DEX, dYdX V4, Bluefin on Sui, Injective y otros.
Además de esto, el token de red $ELXR se lanzará el próximo año. En ese momento, se debe apostar $ELXR para lanzar un validador, y los usuarios pueden delegar sus $ELXR a validadores activos para recibir una parte de las tarifas de la red. Actualmente, la red principal de Elixir está programada para entrar en funcionamiento a fines del primer trimestre, lo que pondrá en línea la red de validación y el token $ELXR, descentralizando completamente el protocolo.
Elixir todavía está en la punta del iceberg en términos de posibilidades de diseño fluido. Estoy emocionado de ver a Elixir lanzar la red principal el próximo año e integrar nuevos mercados para que los proveedores de liquidez puedan aprovecharlos. Si desea mantenerse al día con los últimos acontecimientos en Elixir, puede encontrarlos en Twitter.
Si disfrutó este artículo, considere darle el visto bueno y suscribirse para recibir informes de investigación semanales gratuitos como este.
¡No es un consejo financiero!