

Desde activos sintéticos hasta contratos perpetuos, Kwenta es una solución de negociación de derivados DeFi que incluye múltiples productos. Tiene fuentes de liquidez relativamente innovadoras y es un buen ejemplo para aprender sobre productos derivados.
El incidente de FTX creó una gran demanda de intercambios de contratos perpetuos en cadena. Los protocolos están tratando de absorber a todos los comerciantes que sobrevivieron a la caída de FTX. Los derivados descentralizados, especialmente los contratos perpetuos, han experimentado un crecimiento vertiginoso en el volumen de operaciones, las tarifas y el número de usuarios en cuestión de meses. El mercado de la sostenibilidad en cadena se está poniendo más caliente que nunca.
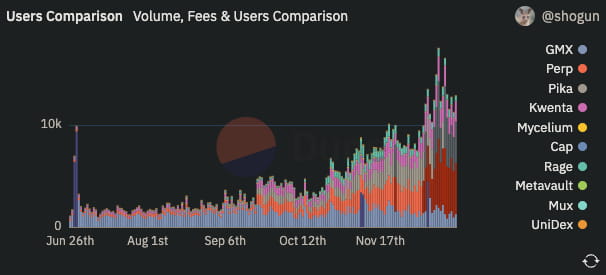
En diciembre de 2022, Synthetix, como el protocolo DeFi de activos sintéticos más conocido en Ethereum, pronto lanzará la actualización de la versión v2 del contrato perpetuo en su exclusivo intercambio descentralizado: Kwenta.
La competencia en el campo de los derivados se ha vuelto más intensa y más actores nuevos están elaborando mejores productos.
Anteriormente, TokenInsight lanzó un "Informe de investigación de intercambio de derivados descentralizado 2022 Q3", que proporciona una discusión muy sólida y detallada de la historia y el panorama actual del mercado de derivados. Kwenta es sin duda uno de ellos. Para aquellos que aún no lo han leído, hagan clic en el enlace de arriba para aprenderlo.
Sin embargo, el informe menciona muchos conceptos comerciales que son bastante complejos y difíciles para los jugadores jóvenes o los usuarios novatos de DeFi.
En este artículo intentamos explicar cómo funciona el producto de contrato perpetuo de Kwenta desde la perspectiva de un principiante, partiendo de los conceptos más básicos, cuál es la diferencia entre el contrato perpetuo de Kwenta y otros protocolos derivados de DeFi, y finalmente su versión v2. Cómo mejorar su escalabilidad. , experiencia de usuario y liquidez en cadena.
¿Qué son los derivados criptográficos?
Entonces, antes de comenzar, necesitamos saber qué son los derivados de las criptomonedas y cuál es su forma de jugar habitual. Si ya conoce esta parte, puede pasar directamente a la parte de activos sintéticos que aparece a continuación.
En tradfi (finanzas tradicionales), los derivados se refieren a un contrato financiero especial que conlleva sus propios riesgos. Su valor depende de uno o más conjuntos de activos o índices subyacentes. Es un instrumento financiero muy común. Los futuros y opciones son los derivados más comunes y pueden utilizarse con fines de cobertura o especulación, etc.
En Crypto, los derivados como contratos perpetuos, opciones y activos sintéticos también son instrumentos comerciales financieros derivados de ciertos criptoactivos como activos subyacentes.
Los contratos perpetuos, el derivado de Cyrpto más común, ahora son ampliamente adoptados por intercambios centralizados como Binance y BitMEX, así como por protocolos descentralizados como Kwenta, dydx, GMX y Perpetual.
Los activos sintéticos son otra gran herramienta innovadora en el espacio DeFi (más sobre esto más adelante). Mejora la diversidad y escalabilidad de las transacciones en cadena, lo que requiere transacciones en protocolos de activos sintéticos específicos, como los protocolos Synthetix, Linear Finance y Mirror.
Las opciones criptográficas son relativamente de nicho y están más dirigidas a coberturas profesionales que a especuladores que estén dispuestos a exponerse activamente a mercados volátiles. Este artículo no cubrirá este tema.
¿Qué es un contrato perpetuo? ¿Por qué a los traders les encantan los contratos perpetuos?
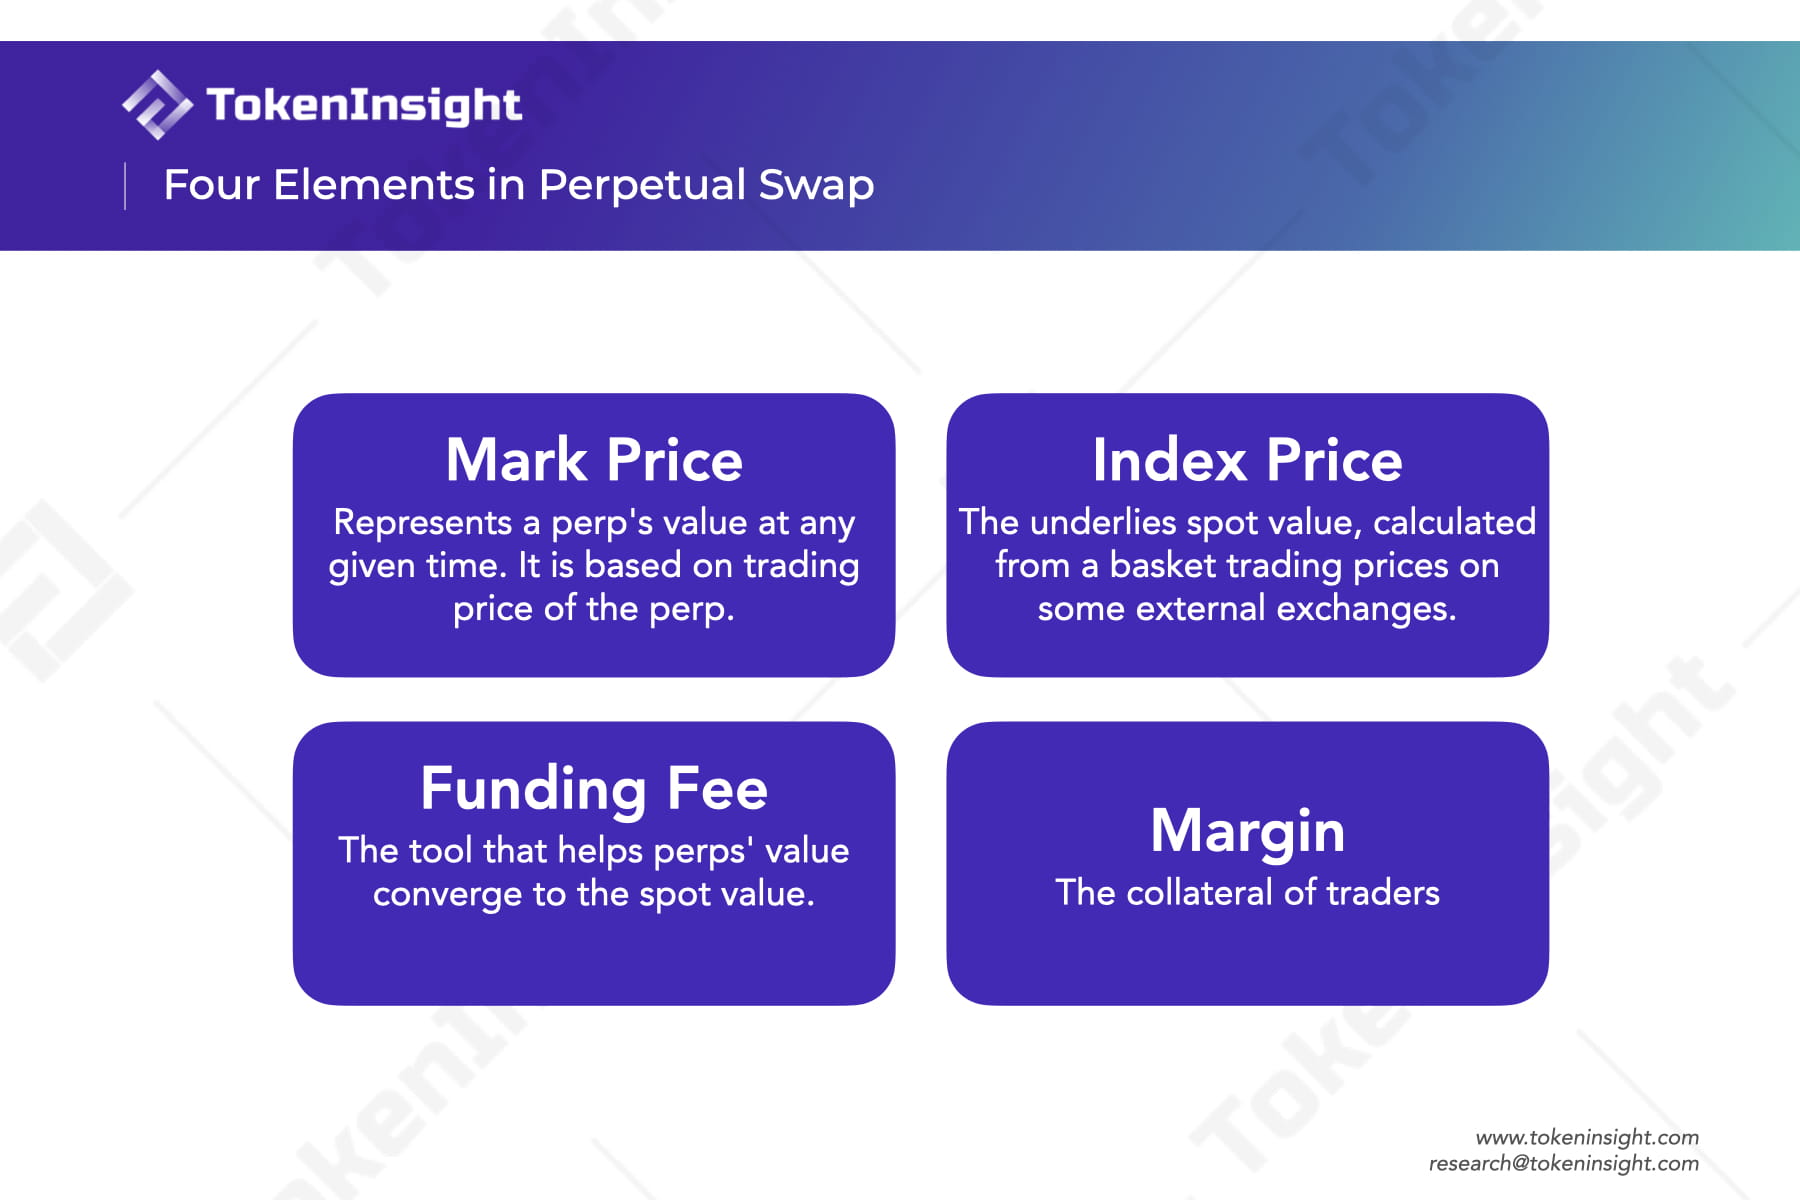
Sólo recuerde: puede ser una herramienta de venta en corto; también es una herramienta de apalancamiento de capital; contiene los cuatro elementos más básicos: precio de referencia, precio de índice, comisión de financiación y margen. Para una comprensión más vívida de los contratos perpetuos, consulte la guía de dibujos animados para delincuentes escrita por Paradigm Dave White.
Perp, abreviatura de intercambio de contrato perpetuo, es un derivado de futuros de criptomonedas sin fecha de vencimiento inventado por Arthur Hayes, el fundador del intercambio de derivados de criptomonedas BitMEX, en 2016.
Es principalmente similar a un contrato de futuros en las finanzas tradicionales. También es un contrato en el que los comerciantes pagan un margen para negociar activos futuros, pero no tiene fecha de vencimiento. Esto significa que los operadores pueden especular (a largo y corto plazo) sobre activos relacionados aumentando el apalancamiento sin mantener ningún contrato al contado y, por lo tanto, no necesitan preocuparse por el riesgo de entrega o el costo de almacenamiento del contrato al contado (ésta es la función más útil de los contratos perpetuos, y también el objetivo principal de inventarlo).
La implementación de contratos perpetuos varía mucho desde intercambios centralizados hasta intercambios descentralizados, pero en términos generales, un producto perpetuo estándar tiene cuatro elementos básicos en común:
Precio de marca: se refiere al precio de un contrato perpetuo en un momento determinado. Generalmente proviene directamente del precio de transacción de mercado del contrato. También se utiliza para calcular pérdidas y ganancias y ayudar a desencadenar liquidaciones.
Precio del índice: se refiere al precio calculado con base en el promedio ponderado proporcional de los precios de transacción del mercado al contado de los activos subyacentes en las principales bolsas.
Idealmente, para lograr los objetivos que hemos establecido anteriormente, y sin tener en cuenta factores que distraigan, como las recompensas comerciales, el valor de un contrato perpetuo debería ser aproximadamente el mismo que el valor al contado de su activo subyacente. El precio de marca debería ser aproximadamente igual al precio de índice.
En las finanzas tradicionales, a medida que se acerca la fecha de vencimiento, el valor de los futuros convergerá gradualmente al valor al contado. Pero el título perpetuo es diferente, dado que nunca vence, su precio de referencia puede desviarse mucho del precio índice de su activo objetivo. Por lo tanto, necesitamos un mecanismo para garantizar que el precio de marca converja con el precio índice de modo que flote cerca del precio índice.
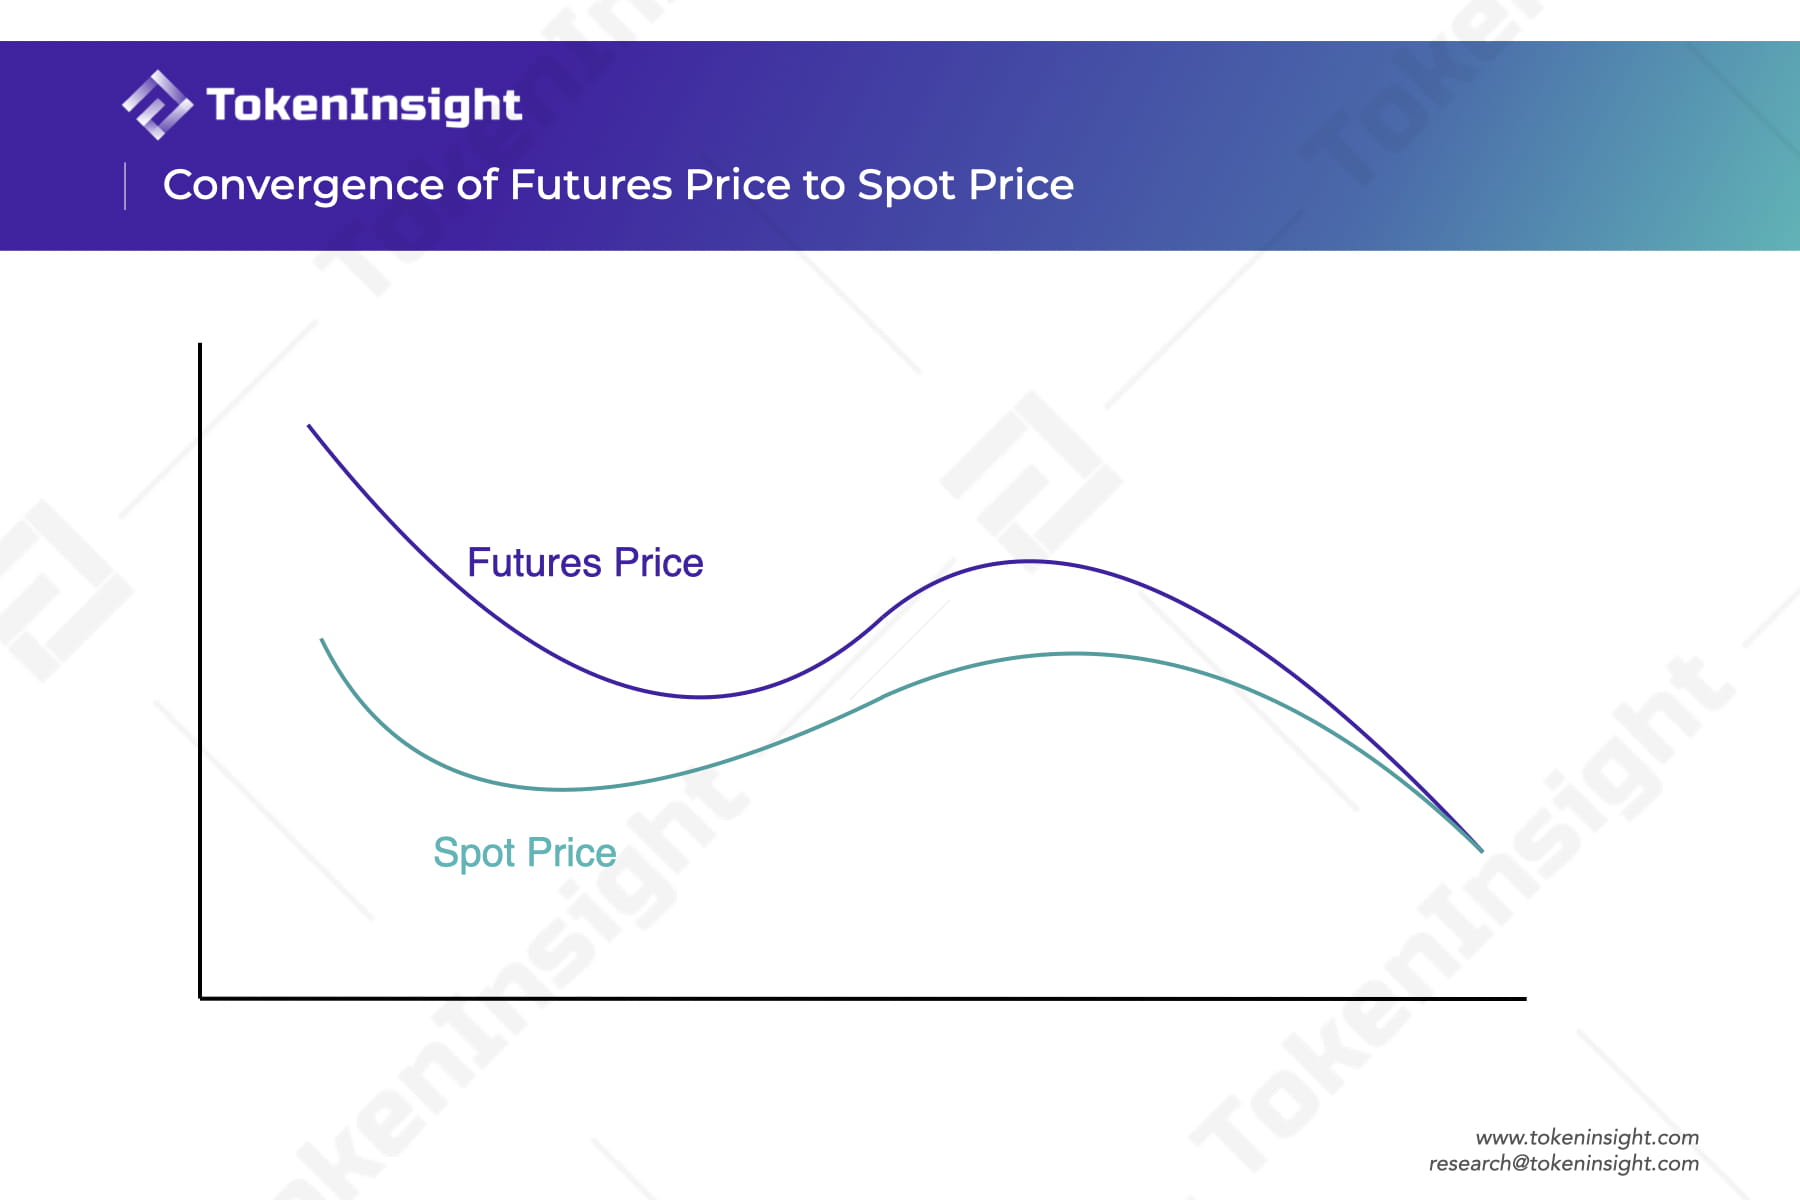
Comisión de financiación: es una herramienta que ayuda a que el valor de marca del contrato perpetuo se acerque al precio del índice correspondiente al subyacente al contado. También es el punto central de innovación del contrato perpetuo. Cuando el precio del índice se desvía del precio marcado, el sistema transfiere los costos de financiación entre posiciones largas (compradores) y posiciones cortas (vendedores). Si el precio es más alto que el precio del índice, significa que hay más posiciones largas (de compra) que posiciones cortas (de venta), y los vendedores largos pagarán una determinada tarifa de financiación a los vendedores en corto, y viceversa.
Margen: es la garantía del comerciante. Cuando el mercado se mueve en la dirección opuesta a la posición de un comerciante, la pérdida resultante se deducirá del margen. Si el saldo del margen es demasiado bajo, la posición se liquidará, lo que significa que la posición se cerrará de forma forzada y automática. El ratio de margen a menudo determina el apalancamiento de una posición. Una posición perpetua de Bitcoin con un margen de $1 y un apalancamiento de 100x es como tener $100 en Bitcoin spot. Cuanto menor sea el margen que hipoteca, mayor será el apalancamiento que obtendrá, lo que significa que más eficiente será su capital, pero mayor será el riesgo que asuma. Si el precio de la marca perpetua de Bitcoin fluctúa un 1 % en contra de la dirección en la que abrió la posición y no repone más garantía a tiempo, su posición se enfrentará a la liquidación.
Si los riesgos son tan altos, ¿por qué los comerciantes aman tanto los productos perpetuos? Creemos que tiene tres beneficios que los comerciantes no pueden rechazar:
Una es que, como mencionamos anteriormente, los contratos perpetuos permiten a los operadores exponerse al riesgo de un activo sin poseerlo. Esto resuelve muchos problemas, porque no importa cuál sea el entorno del mercado, los costos y riesgos de mantener las acciones al contado suelen ser más altos de lo imaginado.
Otra es que las perpetuas permiten a los operadores tomar prestados activos que en realidad no poseen para apostar por mayores rendimientos. Este apalancamiento puede aumentar directamente la eficiencia del capital, permitiéndoles negociar posiciones más grandes con menos dinero (sólo el margen de promesa, que suele ser mucho menor que la posición). Pero esto, por supuesto, también conlleva sus propios riesgos de liquidación.
El último punto es que los operadores pueden vender fácilmente un activo en corto sin pasar por el antiguo proceso de pedir prestado a canales externos + vender directamente + comprar al contado en el momento adecuado para reembolsar el dinero.
¿Qué son los activos sintéticos? ¿A dónde se fue el riesgo de los activos sintéticos?
Solo recuerde: es un token derivado que simula el precio de otros activos y la liquidez proviene de un fondo de deuda compartido. El Synthetic Asset Protocol es un casino que juega juegos simulados con dinero real.
Después de comprender qué es la perpetuidad, antes de presentar Kwenta, también necesitamos conocer el mecanismo básico de los activos sintéticos. Si ya conoce esta parte, puede pasar directamente a la parte de Kwenta a continuación.
Aquí solo presentamos lo que la gente suele llamar activos sintéticos, que definimos como: tokens derivados que están anclados a los precios de otros activos a través de precios proporcionados por oráculos.
Los activos sintéticos generalmente requieren un protocolo DeFi para ayudar a los usuarios a emitirlos y existen en una determinada cadena de bloques en forma de tokens estandarizados. El Protocolo Synthetix (anteriormente conocido como Protocolo de pago Havven) es el primer protocolo DeFi que inventa este tipo de instrumentos comerciales de derivados. En teoría, cualquier activo cuyo precio pueda ser proporcionado por un oráculo puede convertirse en un activo sintético tokenizado.
Para facilitar la comprensión, puede pensar en protocolos como Synthetix como un casino. Los juegos que ofrecen son: los jugadores usan la placa de simulación de fichas para especular con acciones y divisas.
¿Cuál es el principio de los activos sintéticos?
La jugabilidad de los activos sintéticos se divide en dos pasos: emisión de hipotecas de activos y negociación. Para facilitar la comprensión, lo explicamos desde la perspectiva de dos participantes del mercado.
Fundador (pide dinero prestado y asume deuda)
Qué hacer: sobregarantizar un activo en el protocolo y acuñar activos de monedas estables sintéticas, como $SNX que tiene una sobregarantía del 750% para acuñar sUSD, lo que equivale a un préstamo hipotecario, pero solo puede prestar monedas estables sintéticas como sUSD. Después de emitir sUSD, el sistema registrará una cuenta en la emisora: cuánto se debe, cuál es la relación con el total de cuentas por cobrar (deuda total) y cuál es el valor de la garantía.
Lo que puedes obtener después de apostar:
Activos sintéticos para algunas monedas estables;
Ganar una determinada tarifa de gestión (compartida según la proporción);
Incurrir en ciertos pasivos variables.
¿Qué puedes hacer después de recibirlo?
Conviértase en un comerciante de activos sintéticos para especular con otros activos sintéticos o cubrir su propio riesgo de deuda (ver más abajo);
Convertirse en un creador de mercado en el mercado extrabursátil de activos sintéticos;
Vendido directamente fuera del mercado.
Los mineros apostadores son jugadores que obtienen fichas (sUSD equivale a fichas) a través de los canales oficiales del casino, y la forma en que este casino compra fichas es sobregarantizando las acciones del propio casino para emitirlas. El sistema mantendrá cuentas para el lanzador, indicando cuántas fichas crea y cuánta participación posee. Al mismo tiempo, el valor total de las acciones hipotecadas debe ser más de 7,5 veces el valor de las fichas. Para animar a los jugadores a utilizar los canales oficiales, los casinos distribuyen tarifas de transacción a los jugadores que lanzan fichas en proporción.
Ejemplo: Alice tiene $75 000 en $SNX, que está comprometido con Synthetix y acuñó 10 000 sUSD. En este momento, Synthetix registrará para Alice: un activo de $75 000 $SNX, un pasivo de $10 000 sUSD y una tasa hipotecaria del 750%. . En este momento, Alice ha comenzado a ganar tarifas en proporción. También puede convertirse en comerciante e intercambiar sUSD por otros activos sintéticos. También puede mantenerlos sin cambios o puede optar por ingresar a Uniswap en el mercado extrabursátil. venda sUSD por creación de mercado en sUSD/$USDC y más.
¿Cuáles son los riesgos de elegir personas? Todos los riesgos van aquí.
La garantía combinada de todas las emisoras forma un gran fondo de liquidez, y los operadores de activos sintéticos en realidad están apostando en contra de este fondo.
Todas las acuñadoras comparten un fondo de deuda total cambiante. Si la deuda total sigue aumentando y la deuda asignada a su propia cuenta también sigue aumentando, habrá riesgo de liquidación.
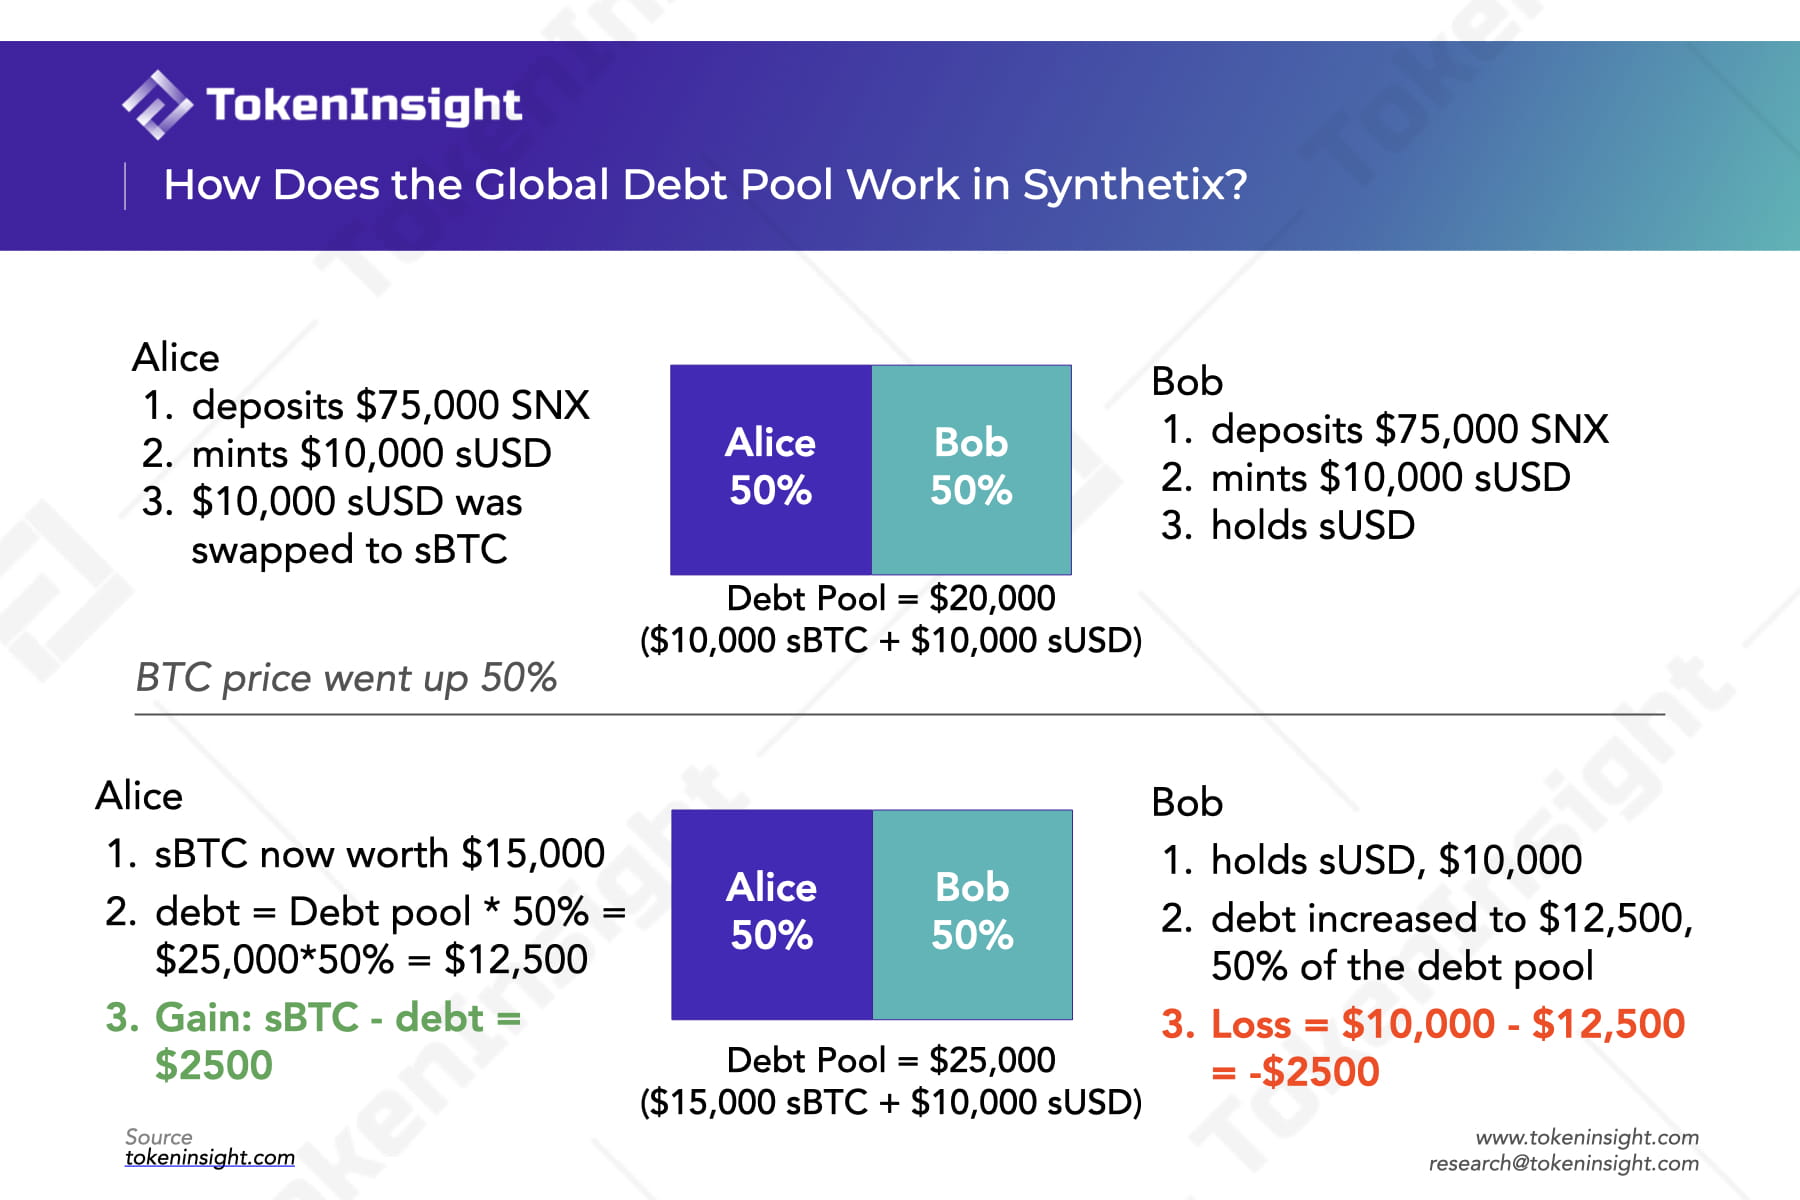
Por otro lado, todos los activos sintéticos se suman para formar un gran grupo de fichas. El valor de este grupo debe ser exactamente igual al valor total de la deuda en la cuenta, por lo que también se le llama grupo de deuda. No es difícil descubrir que el monto total de la deuda ha ido cambiando con los cambios en el número, tipo y precio ancla de los activos sintéticos. El valor total de la garantía siempre debe permanecer en 7,5 veces o más que el conjunto total de la deuda. El aumento o disminución en el fondo de deuda se asignará a cada lanzador de acuerdo con la participación, y el sistema modificará directamente el saldo de la deuda del lanzador cada vez (aunque es un saldo fijo al emitir un préstamo).
Lo que realmente sucede es esto: el sistema rastrea los fondos de deuda emitiendo/quemando tokens especiales por su parte de la deuda al acuñar o quemar sUSD. La parte de la deuda de un minero es el saldo de sus tokens de deuda dividido por la oferta total de tokens de deuda.
Cuando el saldo de la propia deuda disminuye, la tasa hipotecaria aumenta y el acuñador puede acuñar nuevas fichas para reducir la tasa hipotecaria. Cuando el saldo de su deuda aumenta y la tasa hipotecaria disminuye, el acuñador puede destruir algunas fichas o complementar la garantía para aumentar la tasa hipotecaria. Cuando el tipo hipotecario es demasiado bajo y las operaciones no se realizan en tiempo y forma, el sistema forzará la liquidación.
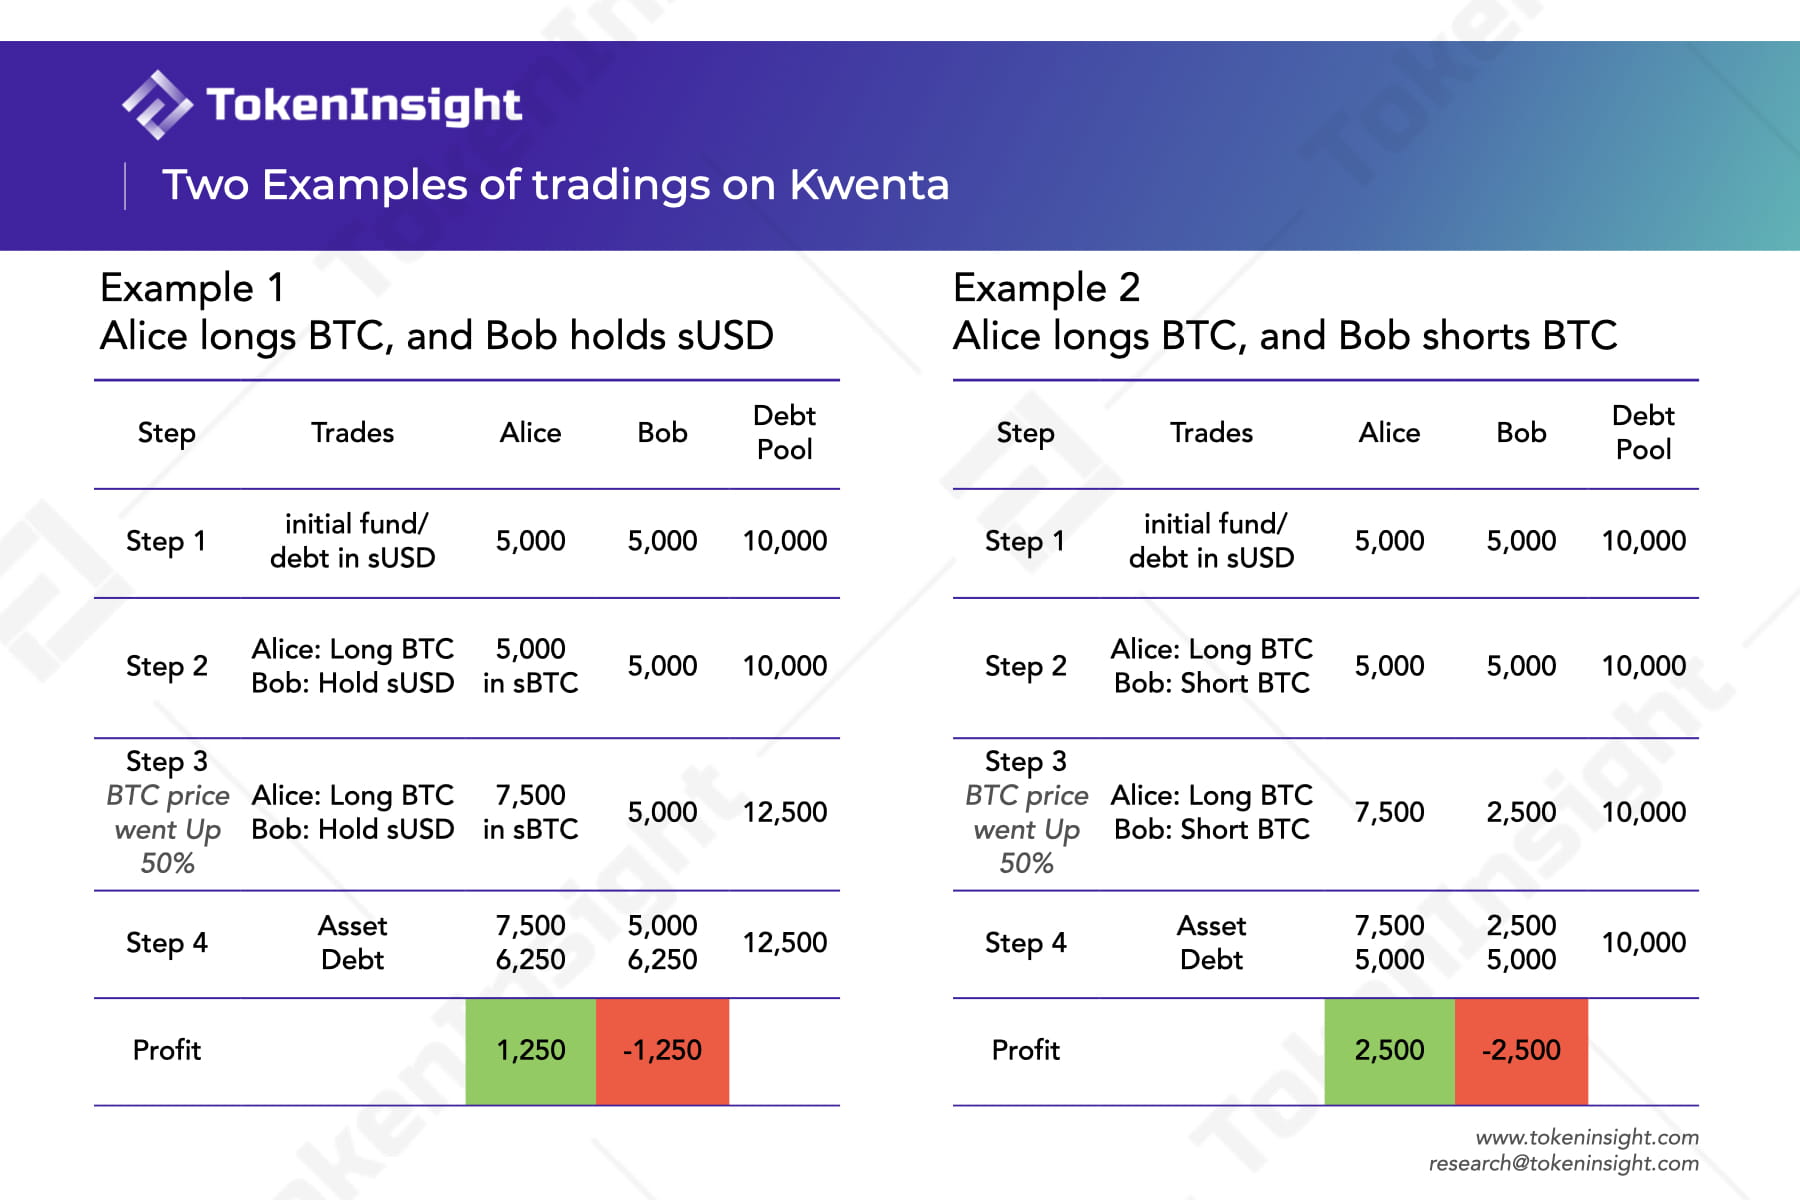
Por lo tanto, el saldo de deuda de Alice de $10,000 está cambiando en este momento. Supongamos que el conjunto de deuda total vale $20,000. Cuando el valor del activo sintético sBTC aumenta en $5,000, el conjunto de deuda total también aumentará a $25,000. Dado que el índice de endeudamiento de Alice es del 50%, pagará la mitad de la nueva deuda, que es de $2500. Entonces, el nuevo saldo de la deuda de Alice después del aumento es: $12,500. La pérdida neta de Alice es -$2,500. Si Alice no repone la garantía ni destruye algunos sUSD en este momento, la tasa de colateralización será menor que la tasa de colateralización requerida del 750%, pero aún menor que la tasa de colateralización de liquidación.
La diferencia entre los casinos tradicionales es la diferencia en las contrapartes: en los casinos tradicionales, los jugadores ganan dinero con los jugadores y el casino cobra una comisión. En este protocolo DeFi, los activos del pignorante son la contraparte de la fluctuación total de todos los activos sintéticos. Por lo tanto, cuando el mercado general sube, el banquero que paga a los jugadores es el propio acuñador.
La sobrecolateralización se utiliza por dos razones:
La volatilidad de la garantía es alta y la sobregarantía puede reducir el riesgo de que el valor de la garantía sea insuficiente. Si el valor de la garantía cae demasiado, el sistema liquidará y venderá la garantía por adelantado antes de alcanzar el requisito mínimo.
La volatilidad total de la deuda es alta. Incluso si el valor de los activos hipotecarios es estable, si el conjunto total de deuda aumenta demasiado rápido, habrá riesgo de garantía insuficiente.
Comerciantes de activos sintéticos
Cuáles son las condiciones: Mantener activos sintéticos, para que el acuñador pueda convertirse directamente en comerciante.
Los jugadores que no quieran pasar por los canales oficiales para obtener fichas (y no quieran endeudarse) pueden comprar fichas directamente fuera del sitio. Algunos activos sintéticos tienen cierta liquidez en grupos externos de AMM (como sUSD/$USDC en Curve, sETH/$ETH en Uniswap, etc.) y se pueden comprar directamente.
Qué se puede hacer:
Los activos sintéticos se pueden especular y comercializar para ganar la diferencia.
Ventaja 1: Reducir el costo de fricción de operar productos al contado. Si desea especular con oro pero no quiere mantener el lugar, porque mantener el lugar traerá muchos problemas y costos, debe considerar lugares de negociación específicos, costos de almacenamiento, costos de transporte, riesgos de seguridad, etc., puede Si decide intercambiar tokens sXAG (oro sintético) de activos sintéticos, Kwenta v1 utiliza el oráculo Chainlink para rastrear el precio del oro y el rendimiento de su precio es consistente con el del oro al contado. Si desea manejar combinaciones complejas como $BTC largo, $ETH corto y $XRP largo al mismo tiempo, pero no desea utilizar un intercambio centralizado, compre directamente activos sintéticos como sBTC, iETH, sXRP, etc. Reducirá en gran medida los costos de fricción causados por varias operaciones.
Ventaja 2: No hay deslizamiento al negociar con activos sintéticos. Dado que el precio de los activos sintéticos proviene de oráculos, los tenedores no necesitan preocuparse por la liquidez del activo y no habrá deslizamientos en las operaciones.
Proceso de transacción: las transacciones de activos sintéticos reales no ocurren con otros jugadores, sino que son un proceso de contabilidad, destrucción, fundición y contabilidad del sistema nuevamente. Todos los precios de las transacciones provienen de oráculos externos y los activos sintéticos no tienen precios independientes en sus propios mercados.
Después de tener las fichas, el jugador que las tiene (sUSD) quiere comprar qué acciones y paga las fichas si es optimista sobre el precio. El sistema calculará la cantidad basándose en el precio real externo de las acciones (de Oracle) y emitirá las fichas. número correcto de acciones/Crypto para el jugador (sBTC, etc.). Cuando los jugadores sienten que sus acciones han subido lo suficiente y han ganado suficiente dinero para cerrar sus posiciones, pueden cambiar los billetes por fichas. El sistema actualizará la contabilidad internamente.
Ejemplo: Alice tiene 10,000 sUSD en la mano y quiere comprarlos todos en sETH. El sistema primero destruirá 10,000 sUSD en la billetera de Alice ➡️ Actualizará el saldo de suministro total de sUSD (-10,000) ➡️ Oracle determina el tipo de cambio de $ETH (se supone que es $1,000) ➡️ Cobra las tarifas ➡️ Acuña el número correspondiente de nuevos sETH (alrededor de 10 ) y enviarlo a Alice Wallet ➡️ Actualiza el saldo de suministro total de sETH (+10).
El riesgo de pérdida puede protegerse contra las fluctuaciones de la deuda. (solo para ruedas)
El protocolo Synthetix tiene un activo sintético que rastrea específicamente el índice del conjunto de deuda total. La compra de este activo puede cubrir las pérdidas de la acuñadora debido al aumento de la deuda total.
Kwenta, un intercambio descentralizado que permite el comercio de activos tanto perpetuos como sintéticos
Finalmente, hablamos de Kwenta, un intercambio al contado de activos sintéticos descentralizado en Ethereum + un intercambio de contratos perpetuos en cadena basado en sUSD en Optimism.
Kwenta es un mercado (que proporciona UI/UX) para intercambios al contado de todos los activos sintéticos acuñados en el protocolo Synthetix. Aquí hay que distinguir: cada comerciante de activos sintéticos ejecuta operaciones de sUSD y otros activos sintéticos (sBTC, sETH, etc.) en el contrato Kwenta. Cada participante (acuñador, deudor o proveedor de liquidez) acuña, redime y gestiona su parte de la deuda en el contrato Synthetix. El proceso de negociación en el mercado al contado proporcionado por Kwenta es similar al ejemplo que mencionamos anteriormente y no se describirá en detalle aquí. Centrémonos en los productos sostenibles de Kwenta.
¿Cuál es el principio del contrato perpetuo de Kwenta? ¿En qué se diferencia del intercambio de derivados perpetuo centralizado y del popular intercambio de derivados descentralizado GMX?
Solo recuerda:
Kwenta utiliza el fondo de deuda de Synthetix como contraparte; Kwenta tiene un mecanismo de tasa de financiación, pero GMX no utiliza sUSD como estándar.
Tanto Kwenta como GMX utilizan oráculos para alimentar directamente el precio del índice como precio de marca, por lo que no habrá diferencia de precio, e incluso se puede decir que los dos precios son lo mismo aquí.
GMX limita las posiciones totales a aproximadamente 1:1 con la cantidad total de garantía en el grupo. Kwenta utiliza un mecanismo de comisión de capital para compensar parcialmente el riesgo de fluctuaciones de precios y lograr una mayor eficiencia del capital.
Kwenta también ofrece un mercado de negociación de contratos perpetuos, pero solo en Optimismo L2. Su mecanismo es similar al de GMX, que utiliza un pool como contraparte para todos los traders. Pero a diferencia de GMX, que utiliza un fondo GLP (una cesta de activos), Kwenta utiliza directamente el fondo de deuda de Synthetix. (Es por eso que debemos explicar el principio de Synthetix de antemano)
Podemos pensar en el fondo de deuda de Synthetix como el fondo de fichas de casino que mencionamos anteriormente. Synthetix se parece más a un sistema de gestión de efectivo para un casino, mientras que Kwenta se parece más a un lobby de juego para un casino y ofrece diferentes juegos. El comercio al contado de activos sintéticos (o juegos de simuladores virtuales de mercado de criptomonedas) es uno de ellos, el comercio perpetuo es otro.
Un producto perpetuo estándar en un intercambio centralizado sería similar al ejemplo que mencionamos anteriormente. Tiene las siguientes características:
Patrón de libro de pedidos.
El precio de marca está determinado por el valor de la transacción perpetua y está alineado con el precio del índice a través de tarifas de financiación de transferencias. Pero las ofertas perpetuas de protocolos descentralizados como Kwenta y GMX pueden diferir ligeramente de las ofertas perpetuas estándar.
En los casos de Kwenta y GMX, a diferencia del modelo de cartera de órdenes, la contraparte de todas las posiciones es un conjunto de activos en lugar de una determinada contraparte en el mercado. Esto significa que el volumen del contrato abierto largo puede ser desigual al de la posición corta (en el modelo de cartera de órdenes de tradfi, el volumen largo debe ser igual al volumen corto debido a la existencia de contrapartes mutuas). Específicamente, la liquidez del fondo de deuda de Synthetix compartido por Kwenta también significa que cuando las posiciones largas y cortas están desequilibradas, todos los acuñadores de Synthetix corren el riesgo de exceder la diferencia larga-corta.
Alice abre una posición larga de 100x en Bitcoin en Kwenta, usando 1 sUSD como margen (el sUSD que compró en OTC), y su posición abierta es de 100 sUSD. Cuando el precio de Bitcoin aumenta en un 50%, su posición pasa a ser de 150 sUSD, lo que aumenta el conjunto de deuda total en 50 sUSD.
Sin embargo, si Bob también abre una posición corta opuesta de 2x Bitcoin al mismo tiempo, usando 50 sUSD como margen, Bob será liquidado cuando el precio de Bitcoin aumente en un 50% y el fondo de deuda total siga siendo el mismo.
Al mismo tiempo, el precio de marca perpetuo de Kwenta (es decir, el verdadero valor de lo perpetuo) también es un precio de índice proporcionado directamente desde el exterior por oráculos como Chainlink, lo que significa que el precio de marca es automáticamente igual al precio de índice. y no requiere un mecanismo de comisión de capital para igualar la brecha de precios.
Sin embargo, aunque el precio de marca se fija igual al precio del índice y nunca se desviará, cuando se producen movimientos extremos, la posición neta (el valor neto de la compensación de posiciones largas y cortas) puede inclinarse en gran medida. Si el mercado se vuelve demasiado alcista o bajista con respecto a un activo, el conjunto de deuda correrá un riesgo de contraparte significativo en la dirección de la inclinación de la posición neta. Para reducir la volatilidad del conjunto de deuda, las comisiones de financiación siguen estando en el mecanismo perpetuo de Kwenta (aunque no son obligatorias). Con las tarifas de financiación, se financiarán las posiciones de un lado de un mercado abarrotado, mientras que se financiarán las posiciones del otro lado.
Por el contrario, GMX no aplica un mecanismo de comisión de financiación porque su grupo GLP puede asumir plenamente el riesgo de todas las compensaciones de posiciones netas. El grupo GLP contiene diferentes activos subyacentes, y el valor total de un determinado activo en el grupo GLP es el límite de posición total del contrato perpetuo del activo. En GMX, los operadores utilizan esencialmente garantías de margen para tomar prestados activos subyacentes reales. Por lo tanto, solo tienen que pagar tarifas de préstamo para los titulares de GLP.
Por lo tanto, GMX limita las posiciones totales a aproximadamente 1:1 con la garantía en el pool.
Los operadores de GMX solo pueden abrir contratos perpetuos sobre activos incluidos en el grupo GLP (actualmente solo $BTC, $ETH, $UNI y $LINK). Los detalles de la capacidad máxima de posición de GMX se pueden ver en este documento.
Comparación: similitudes y diferencias entre los productos sostenibles de Kwenta y otros productos sostenibles
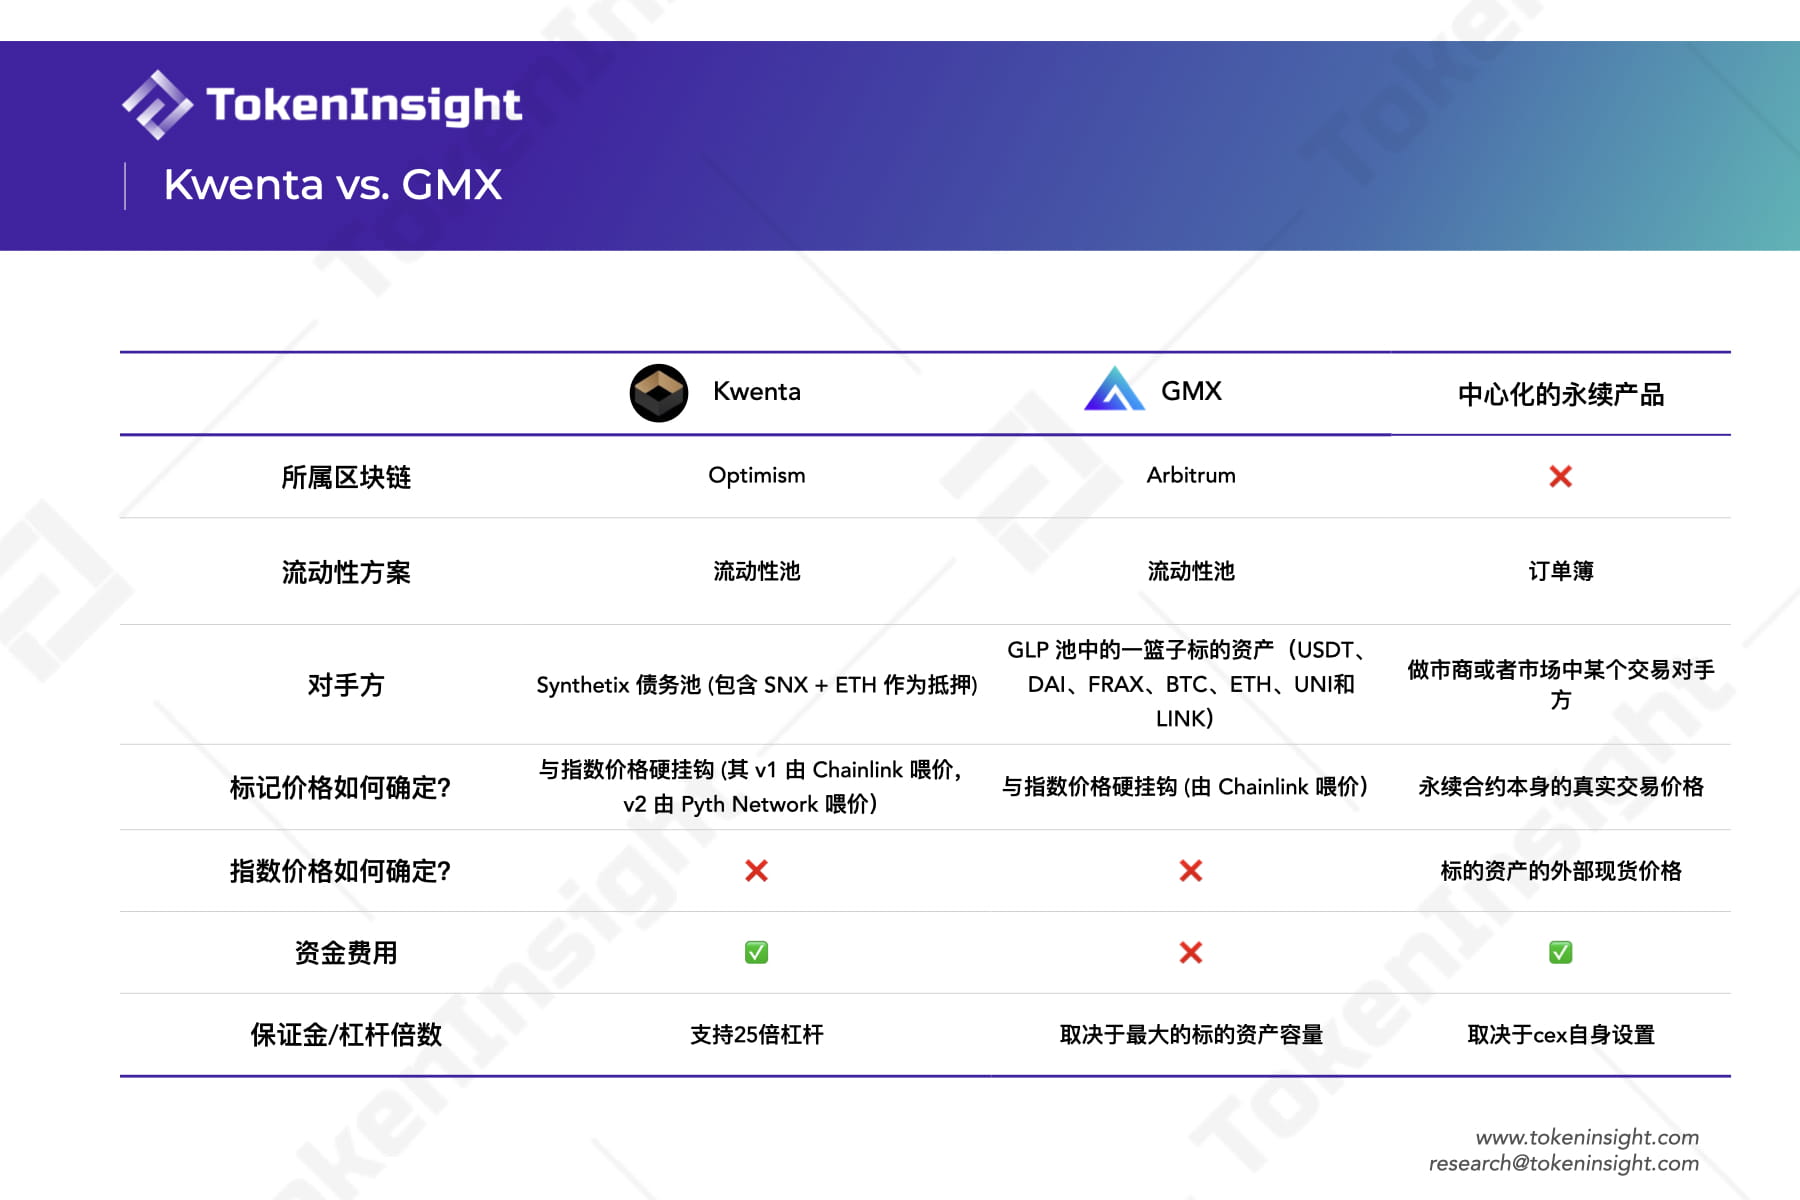
Otras funciones más detalladas de los productos sostenibles de Kwenta:
Cuenta de margen independiente (Margen Aislado). Permita a los operadores gestionar el riesgo de su posición individualmente y proporcionar garantías para una posición/activo individualmente. En particular, las cuentas de margen separadas respaldan el tipo de orden de "siguiente precio" para evitar las operaciones anticipadas por las que Synthetix fue criticado hace mucho tiempo. Por favor visite aquí para más detalles.
Cuenta de margen cruzado (Cross Margen). Permite a los usuarios operar en cualquier mercado apostando en una cuenta de margen único. En el modo de margen cruzado, Kwenta admite órdenes limitadas, órdenes de obtención de beneficios y órdenes de limitación de pérdidas.
Kwenta Perp v2 actualizado para reducir riesgos y mejorar la experiencia comercial de productos sostenibles
Sólo recuerde: las mejoras en el mecanismo de tasa de financiación en la versión 2 ayudan a reducir el sesgo de la posición neta. Cuanto más equilibrada sea la inclinación del mercado, mayor será el límite de posición total del mercado.
El 21 de diciembre de 2022, Kwenta anunció que se lanzó oficialmente su versión alfa de Perp v2.
A continuación enumeramos algunas de las actualizaciones más importantes para Kwenta Perp v2:
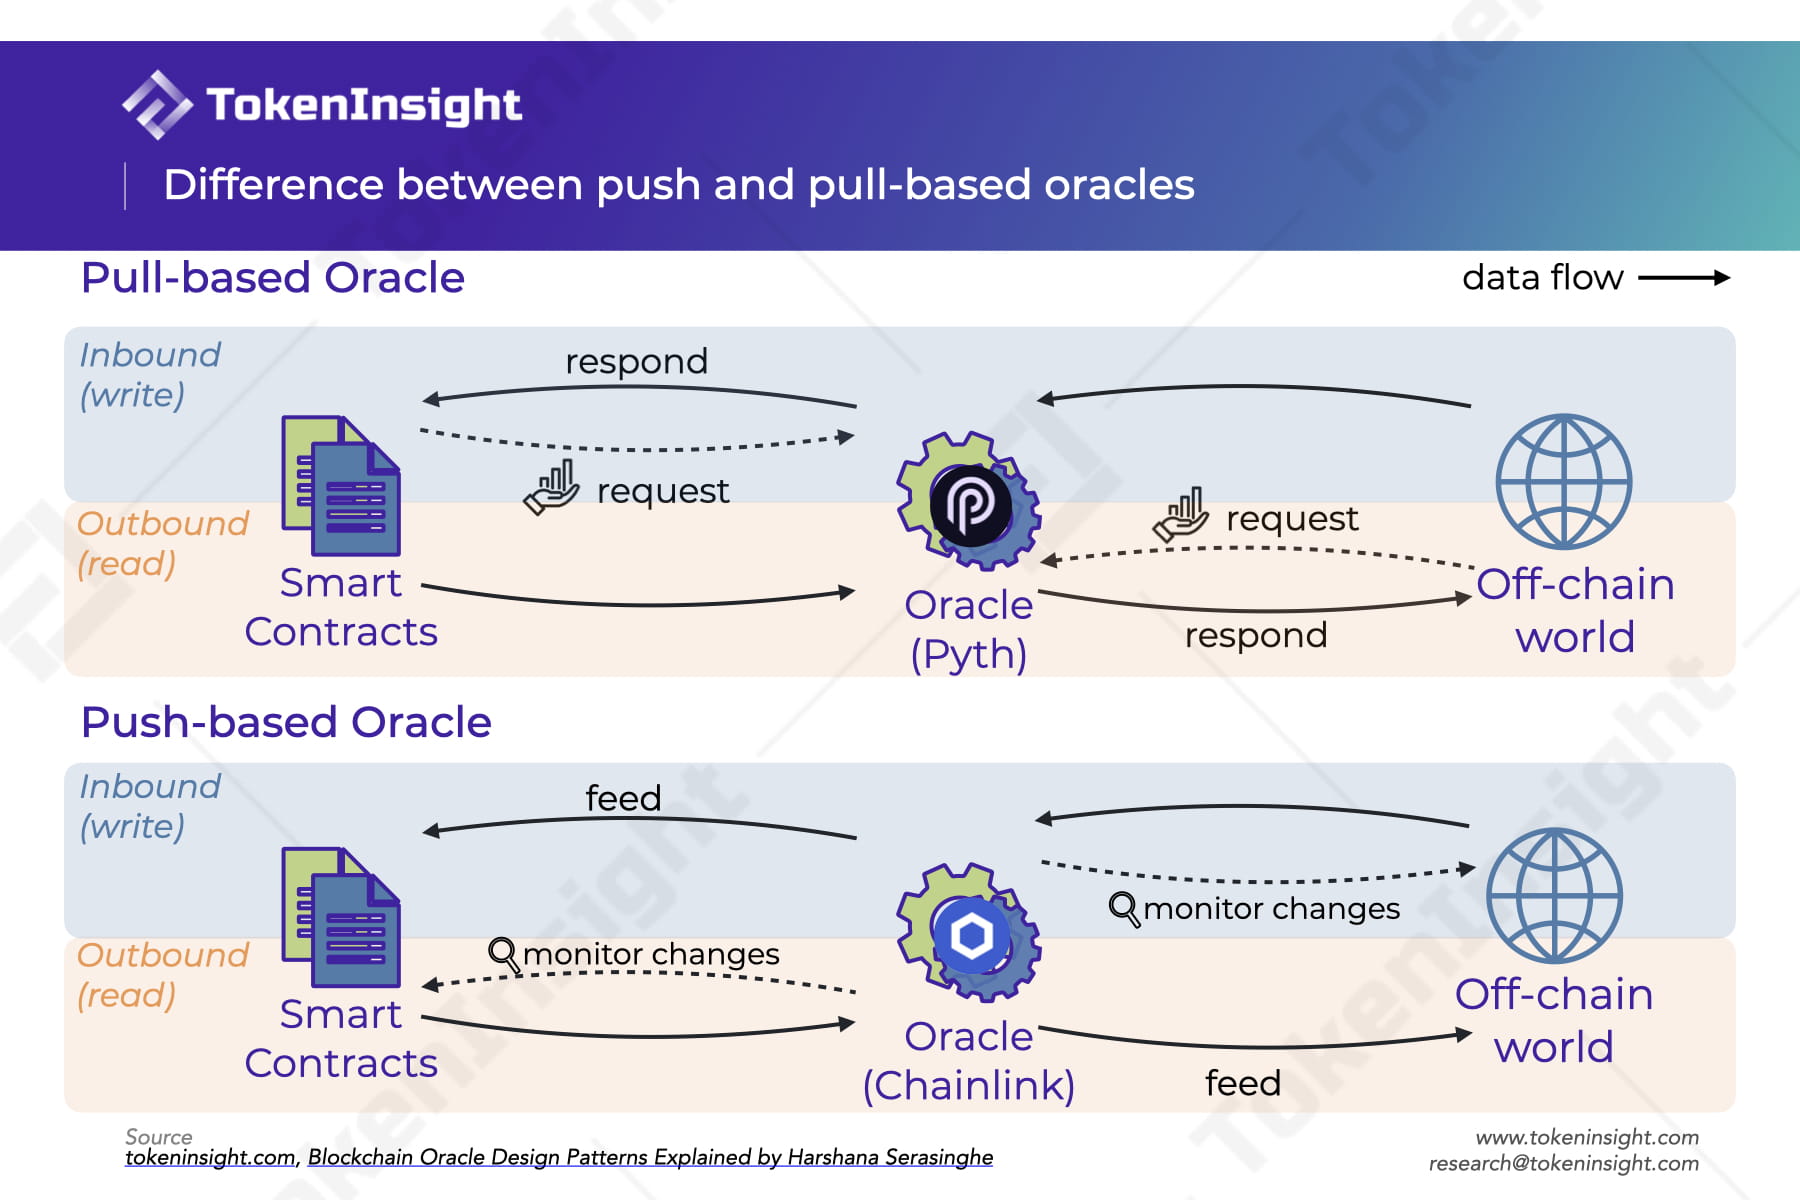
Cambie el oráculo de Chainlink a Pyth Network. Pyth Network es un oráculo descentralizado basado en pull que permite a los usuarios solicitar rápidamente un precio mientras realizan transacciones. (Chainlink proporcionará protección de respaldo en caso de desviación de precio)
Basado en extracción se refiere a un Oracle que obtiene datos a través del modo solicitud + respuesta. Por ejemplo, cuando un contrato inteligente necesita datos, los solicita al oráculo. Después de que Oracle recibe la solicitud, recopila la información de fuentes de datos fuera de la cadena y la proporciona al contrato inteligente. Esto se denomina oráculo entrante basado en extracción. Inbound es en realidad una forma de escribir contenido en un contrato. Por el contrario, el outbound es el modo de leer contratos inteligentes.
Los oráculos en modo push (entrante, por ejemplo) monitorean cualquier cambio en una fuente de datos específica. Cuando hay cambios en la fuente de datos, estos cambios se enviarán activamente al contrato inteligente en la cadena de bloques.
Después de optimizar el oráculo, las tarifas se reducirán.
Después de optimizar el oráculo, actualizaciones de precios más frecuentes + precios regulares.
Optimización de las comisiones de financiación. Perps v 2 logra un cambio suave en las tasas de financiación. La tasa de interés del capital bajo Perps v2 no salta inmediatamente en la dirección opuesta cuando la desviación cambia, sino que "se desplaza lentamente" de una dirección a otra según la desviación. Ya no se desplazará cuando la desviación desaparezca. Este patrón significa que los operadores tienen más incentivos para recaudar fondos a través de estrategias comerciales y es menos probable que estén expuestos a riesgos debido a cambios repentinos en la dirección de las tasas de financiación.
Cuanto menor sea la desviación del mercado, mayor será el límite de la posición abierta total en el mercado. Como resultado, el mercado puede respaldar posiciones abiertas totales varias veces mayores que la garantía de GMX como activo de respaldo, lo que ayuda a brindar mayor liquidez a los operadores.
Debido al diseño mejorado de la tasa de financiación, Perp v2 será adecuado para activos de cola larga más volátiles en el futuro.
Pero ahora solo funciona con $ETH-sUSD Perp.
¡en conclusión! Mira lo que aprendiste
El contrato perpetuo Perp es uno de los productos financieros criptográficos innovadores de mayor éxito. Debido a su fuerte universalidad, el comercio de criptomonedas se ha extendido desde los degens hasta los gigantes de Wall Street. Dado que Perp DEX se ha convertido en un producto de moda tras el colapso de FTX, creemos que es esencial y práctico que los entusiastas de las criptomonedas de todos los niveles comprendan cómo se puede adoptar este llamativo método comercial en la cadena. Como protocolo DeFi escalable y complejo, Kwenta optimiza un mecanismo de comercio Perp más innovador y una liquidez más profunda, que puede ser demasiado complejo para que lo absorban los principiantes. Y ahora, después de leer este artículo, los principiantes pueden comprender los principios básicos de cómo se combinan y funcionan todos estos elementos. Esto no es sólo para traders experimentados, sino que también es amigable para jugadores de todos los niveles. La mayor solución innovadora en la versión 1 del producto perpetuo de Kwenta es el fondo de deuda compartida como liquidez + contraparte. Al aprovechar la liquidez de Synthetix, Kwenta puede ofrecer juegos de casino simulados más interesantes, como el comercio perpetuo. Al mismo tiempo, la mayor mejora de Kwenta Perp v2 es que se aplica un mejor método de equilibrio de asimetría, que mejora el límite superior de la posición más grande, lo cual es difícil de lograr con otros DEX como GMX.
Espero que este contenido les sea útil y les deseo a todos una Feliz Navidad 🎄.
¡Se acerca el bienestar! Consejos prácticos para evaluar Perp DEX
Según nuestro Informe del ecosistema de derivados, cuando intentamos evaluar un DEX de derivados, debemos considerar múltiples dimensiones, como liquidez, tamaño, tarifas, mecánica y más.
Al considerar el uso de derivados en cadena DEX, debemos considerar las siguientes cuestiones prácticas:
¿En qué cadena se implementa DEX?
¿Qué tan líquidos son los DEX?
¿Cuántas criptomonedas puedo intercambiar?
¿Qué posición puedo abrir? ¿Cuál es el apalancamiento máximo?
¿Cuáles son sus tarifas de transacción? ¿Cómo cargar?
¿Cuál es la frecuencia más rápida con la que puedo operar?
¿Está lo suficientemente descentralizado?
Creo que después de encontrar estas respuestas una por una, naturalmente tendrá una buena idea de sus productos.
Un agradecimiento especial a Wayne, WDK Paul, quant Z bra y Aidan Lan.
Lea el artículo original aquí: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study