
#spcxb
spcxb
420,526 vistas
3,597 están debatiendo
Hot
Lo último
·
--
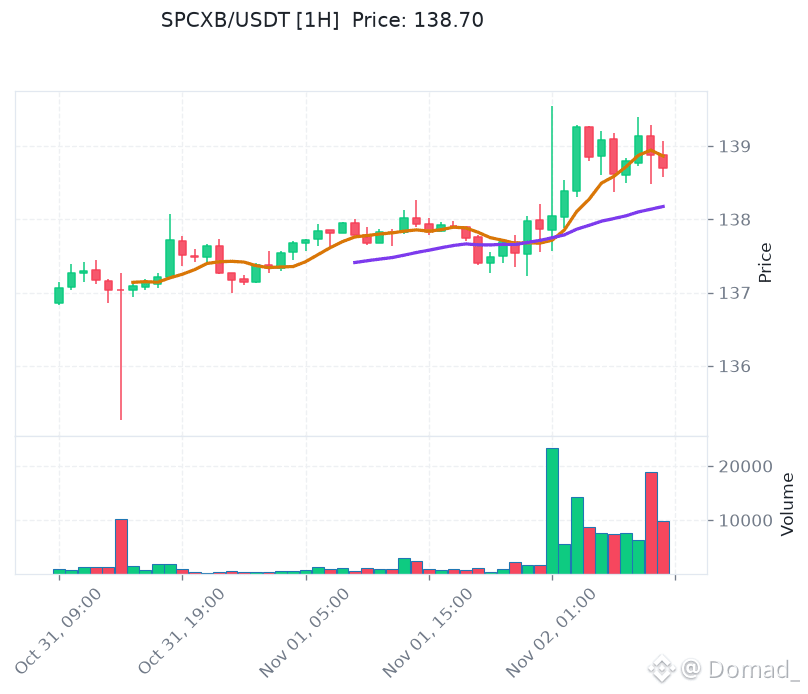
SPCXB cotiza actualmente a 138.70, con una variación del +0.63% en 24 horas. El precio se mueve lateralmente y en un rango cada vez más estrecho en torno al promedio de las medias móviles clave. No ha perdido niveles ni ha repuntado a corto plazo; se trata de una estructura típica de acumulación de impulso, en la que ni alcistas ni bajistas quieren tomar la iniciativa antes de que se defina una dirección.
El volumen se ha contraído en general, lo que indica una disposición limitada a vender de forma activa. El capital está encontrando más apoyo en torno a las medias móviles, y las diferencias de opinión se están reduciendo, no ampliando. La clave es la solidez del soporte en torno a 138.70: si el volumen aumenta y el precio se mantiene por encima de ese nivel, podría abrirse espacio al alza; si el volumen sigue disminuyendo, conviene estar alerta ante un posible retroceso para confirmar una falsa ruptura.
#SPCXB #Crypto #BinanceSquare $SPCXB
SPCXB cotiza actualmente a 138.70, con una variación del +0.63% en 24 horas. El precio se mueve lateralmente y en un rango cada vez más estrecho en torno al promedio de las medias móviles clave. No ha perdido niveles ni ha repuntado a corto plazo; se trata de una estructura típica de acumulación de impulso, en la que ni alcistas ni bajistas quieren tomar la iniciativa antes de que se defina una dirección.
El volumen se ha contraído en general, lo que indica una disposición limitada a vender de forma activa. El capital está encontrando más apoyo en torno a las medias móviles, y las diferencias de opinión se están reduciendo, no ampliando. La clave es la solidez del soporte en torno a 138.70: si el volumen aumenta y el precio se mantiene por encima de ese nivel, podría abrirse espacio al alza; si el volumen sigue disminuyendo, conviene estar alerta ante un posible retroceso para confirmar una falsa ruptura.
#SPCXB #Crypto #BinanceSquare $SPCXB
El volumen se ha contraído en general, lo que indica una disposición limitada a vender de forma activa. El capital está encontrando más apoyo en torno a las medias móviles, y las diferencias de opinión se están reduciendo, no ampliando. La clave es la solidez del soporte en torno a 138.70: si el volumen aumenta y el precio se mantiene por encima de ese nivel, podría abrirse espacio al alza; si el volumen sigue disminuyendo, conviene estar alerta ante un posible retroceso para confirmar una falsa ruptura.
#SPCXB #Crypto #BinanceSquare $SPCXB
36
·
--
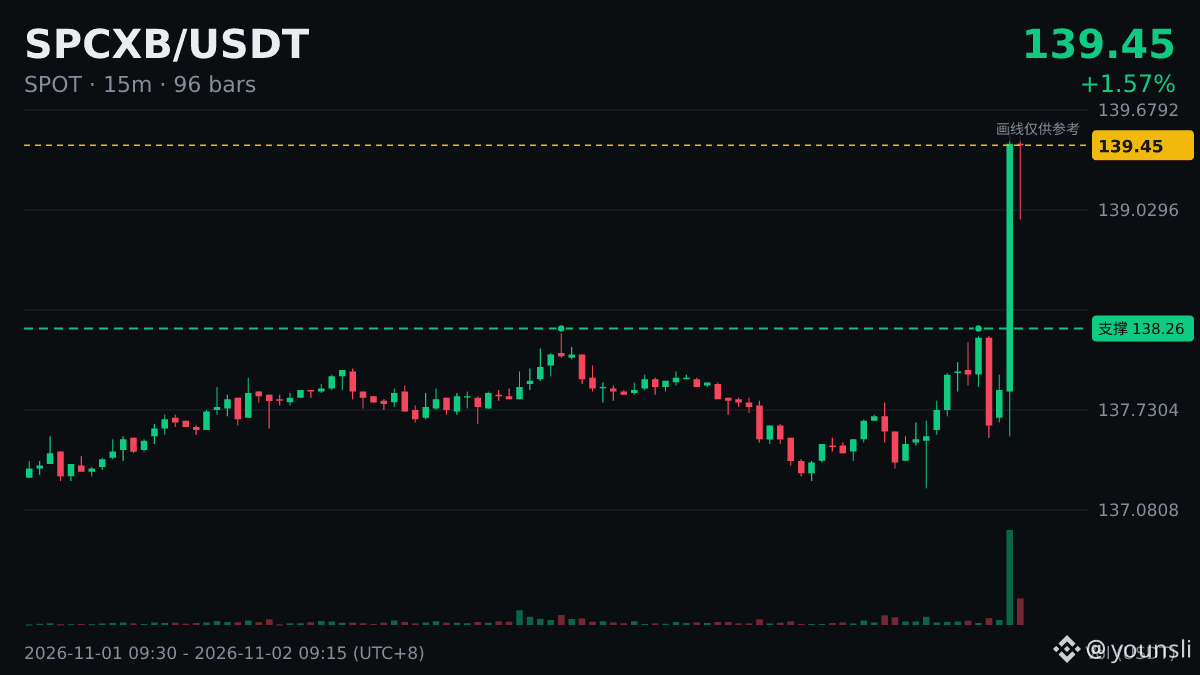
$SPCXB nuevo máximo de 24 horas; los bajistas ya no pueden quedarse de brazos cruzados, ¿verdad?
Precio actual: 139.38; máximo anterior: 138.26.
Durante una subida, lo peor es ir con todo y perseguir máximos. ¿Qué les importa más: la velocidad o la continuidad?
#SPCXB
Cada uno asume sus propios riesgos; yo solo estoy conversando.
$SPCXB nuevo máximo de 24 horas; los bajistas ya no pueden quedarse de brazos cruzados, ¿verdad?
Precio actual: 139.38; máximo anterior: 138.26.
Durante una subida, lo peor es ir con todo y perseguir máximos. ¿Qué les importa más: la velocidad o la continuidad?
#SPCXB
Cada uno asume sus propios riesgos; yo solo estoy conversando.
Precio actual: 139.38; máximo anterior: 138.26.
Durante una subida, lo peor es ir con todo y perseguir máximos. ¿Qué les importa más: la velocidad o la continuidad?
#SPCXB
Cada uno asume sus propios riesgos; yo solo estoy conversando.
122
·
--
Ver traducción
ضعف العمق قد يسرّع حركة $SPCXB
أي قراءة ستؤكدها حركة السعر والتدفق في الخطوة التالية؟
وتُقرأ هذه الإشارة مع بقية السوق: مقياس نقص السيولة القريبة عند 79.36. السعر المرجعي 139.10 USDT. قوة كتلة الأوامر المرصودة 12.59 قرب السعر. صافي تدفق الصفقات يميل إلى المشترين بقيمة 350.57.
انخفاض العمق قد يضخم أثر الأوامر على السعر، صعودًا أو هبوطًا.
تزداد قوة السيناريو إذا تحقق الآتي: استمرار ضعف العمق مع تقدم السعر. ويضعف إذا تحقق العكس: عودة السيولة وانكماش الفارق.
لا يحسم فراغ السيولة وحده حركة $SPCXB؛ الأهم عودة العمق إلى المنطقة إلى جانب درجة فراغ السيولة والسعر. الثقة متوسطة، وأي قراءة لاحقة قد تغيّر هذا التقييم.
#SPCXB #تحليل_السوق #السيولة #تداول #عملات_رقمية
ضعف العمق قد يسرّع حركة $SPCXB
أي قراءة ستؤكدها حركة السعر والتدفق في الخطوة التالية؟
وتُقرأ هذه الإشارة مع بقية السوق: مقياس نقص السيولة القريبة عند 79.36. السعر المرجعي 139.10 USDT. قوة كتلة الأوامر المرصودة 12.59 قرب السعر. صافي تدفق الصفقات يميل إلى المشترين بقيمة 350.57.
انخفاض العمق قد يضخم أثر الأوامر على السعر، صعودًا أو هبوطًا.
تزداد قوة السيناريو إذا تحقق الآتي: استمرار ضعف العمق مع تقدم السعر. ويضعف إذا تحقق العكس: عودة السيولة وانكماش الفارق.
لا يحسم فراغ السيولة وحده حركة $SPCXB ؛ الأهم عودة العمق إلى المنطقة إلى جانب درجة فراغ السيولة والسعر. الثقة متوسطة، وأي قراءة لاحقة قد تغيّر هذا التقييم.
#SPCXB #تحليل_السوق #السيولة #تداول #عملات_رقمية
أي قراءة ستؤكدها حركة السعر والتدفق في الخطوة التالية؟
وتُقرأ هذه الإشارة مع بقية السوق: مقياس نقص السيولة القريبة عند 79.36. السعر المرجعي 139.10 USDT. قوة كتلة الأوامر المرصودة 12.59 قرب السعر. صافي تدفق الصفقات يميل إلى المشترين بقيمة 350.57.
انخفاض العمق قد يضخم أثر الأوامر على السعر، صعودًا أو هبوطًا.
تزداد قوة السيناريو إذا تحقق الآتي: استمرار ضعف العمق مع تقدم السعر. ويضعف إذا تحقق العكس: عودة السيولة وانكماش الفارق.
لا يحسم فراغ السيولة وحده حركة $SPCXB ؛ الأهم عودة العمق إلى المنطقة إلى جانب درجة فراغ السيولة والسعر. الثقة متوسطة، وأي قراءة لاحقة قد تغيّر هذا التقييم.
#SPCXB #تحليل_السوق #السيولة #تداول #عملات_رقمية

🚀 $SPCXB ¡APARECE UNA SORPRENDENTE OLA ALCISTA! 💎
📊 El dinero inteligente está cargando el libro de órdenes en torno a la zona de giro $SPCXB , y el aumento del volumen en el gráfico de 1 hora anuncia a gritos una nueva captura de liquidez. 🦈 La reciente acción del precio trazó un mínimo más alto y claro, lo que sugiere que las ballenas están recuperando el impulso alcista. ⚡ Mientras tanto, $ZEC refleja la misma presión alcista, creando una pista paralela para impulsar la fortaleza entre pares.
💬 ¿Quién está listo para subirse a la ola mientras el mercado cambia el guion? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #SPCXB #ZEC #LongSetup #Momentum #Crypto
🔥 💎
🚀 $SPCXB ¡APARECE UNA SORPRENDENTE OLA ALCISTA! 💎
📊 El dinero inteligente está cargando el libro de órdenes en torno a la zona de giro $SPCXB , y el aumento del volumen en el gráfico de 1 hora anuncia a gritos una nueva captura de liquidez. 🦈 La reciente acción del precio trazó un mínimo más alto y claro, lo que sugiere que las ballenas están recuperando el impulso alcista. ⚡ Mientras tanto, $ZEC refleja la misma presión alcista, creando una pista paralela para impulsar la fortaleza entre pares.
💬 ¿Quién está listo para subirse a la ola mientras el mercado cambia el guion? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #SPCXB #ZEC #LongSetup #Momentum #Crypto
🔥 💎
📊 El dinero inteligente está cargando el libro de órdenes en torno a la zona de giro $SPCXB , y el aumento del volumen en el gráfico de 1 hora anuncia a gritos una nueva captura de liquidez. 🦈 La reciente acción del precio trazó un mínimo más alto y claro, lo que sugiere que las ballenas están recuperando el impulso alcista. ⚡ Mientras tanto, $ZEC refleja la misma presión alcista, creando una pista paralela para impulsar la fortaleza entre pares.
💬 ¿Quién está listo para subirse a la ola mientras el mercado cambia el guion? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #SPCXB #ZEC #LongSetup #Momentum #Crypto
🔥 💎
8

·
--
🚨 $SPCXB & $ZEC PREPÁRATE PARA UNA OLEADA INSTITUCIONAL 💥
El reciente grupo de demanda en torno al bloque de órdenes de 4H de $SPCXB está atrayendo una entrada silenciosa de dinero inteligente, como lo demuestra el estrechamiento del diferencial entre oferta y demanda y un sutil aumento del volumen. 🦈📊
Al mismo tiempo, $ZEC está volviendo a probar un vacío histórico de liquidez justo por encima de la extensión de Fibonacci de 1.618, un desencadenante clásico para que los cazadores institucionales cierren posiciones cortas y preparen un nuevo impulso alcista. ⚡📌
Con la confluencia de un rango cada vez más estrecho y un desequilibrio emergente, el escenario está listo para un impulso coordinado que podría reescribir la narrativa a corto plazo. 💡
💬 ¿En qué activo te posicionarás primero para aprovechar la próxima captura de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #SPCXB #ZEC #SmartMoney #LiquiditySweep #Crypto
🦈 🚀
🚨 $SPCXB & $ZEC PREPÁRATE PARA UNA OLEADA INSTITUCIONAL 💥
El reciente grupo de demanda en torno al bloque de órdenes de 4H de $SPCXB está atrayendo una entrada silenciosa de dinero inteligente, como lo demuestra el estrechamiento del diferencial entre oferta y demanda y un sutil aumento del volumen. 🦈📊
Al mismo tiempo, $ZEC está volviendo a probar un vacío histórico de liquidez justo por encima de la extensión de Fibonacci de 1.618, un desencadenante clásico para que los cazadores institucionales cierren posiciones cortas y preparen un nuevo impulso alcista. ⚡📌
Con la confluencia de un rango cada vez más estrecho y un desequilibrio emergente, el escenario está listo para un impulso coordinado que podría reescribir la narrativa a corto plazo. 💡
💬 ¿En qué activo te posicionarás primero para aprovechar la próxima captura de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #SPCXB #ZEC #SmartMoney #LiquiditySweep #Crypto
🦈 🚀
El reciente grupo de demanda en torno al bloque de órdenes de 4H de $SPCXB está atrayendo una entrada silenciosa de dinero inteligente, como lo demuestra el estrechamiento del diferencial entre oferta y demanda y un sutil aumento del volumen. 🦈📊
Al mismo tiempo, $ZEC está volviendo a probar un vacío histórico de liquidez justo por encima de la extensión de Fibonacci de 1.618, un desencadenante clásico para que los cazadores institucionales cierren posiciones cortas y preparen un nuevo impulso alcista. ⚡📌
Con la confluencia de un rango cada vez más estrecho y un desequilibrio emergente, el escenario está listo para un impulso coordinado que podría reescribir la narrativa a corto plazo. 💡
💬 ¿En qué activo te posicionarás primero para aprovechar la próxima captura de liquidez? 👇
⚠️ Esto no es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #SPCXB #ZEC #SmartMoney #LiquiditySweep #Crypto
🦈 🚀
9


🎯 OBJETIVOS CRIPTO DE LA PRÓXIMA SEMANA 🚀
comprando $SPCXB → $185
comprando $CRCLB → $100
comprando $TSLAB → $430
La configuración parece interesante 👀
Compra con inteligencia, espera con paciencia y mantén hasta la próxima semana. 😉
¡Tengo una perspectiva alcista sobre estas 3 monedas! 📈🤑
⚠️ Esto no es asesoramiento financiero. Investiga por tu cuenta y gestiona el riesgo.
#Write2Earn #Write2Earn! #SPCXB #CRCLB #TSLAB
🎯 OBJETIVOS CRIPTO DE LA PRÓXIMA SEMANA 🚀
comprando $SPCXB → $185
comprando $CRCLB → $100
comprando $TSLAB → $430
La configuración parece interesante 👀
Compra con inteligencia, espera con paciencia y mantén hasta la próxima semana. 😉
¡Tengo una perspectiva alcista sobre estas 3 monedas! 📈🤑
⚠️ Esto no es asesoramiento financiero. Investiga por tu cuenta y gestiona el riesgo.
#Write2Earn #Write2Earn! #SPCXB #CRCLB #TSLAB
comprando $SPCXB → $185
comprando $CRCLB → $100
comprando $TSLAB → $430
La configuración parece interesante 👀
Compra con inteligencia, espera con paciencia y mantén hasta la próxima semana. 😉
¡Tengo una perspectiva alcista sobre estas 3 monedas! 📈🤑
⚠️ Esto no es asesoramiento financiero. Investiga por tu cuenta y gestiona el riesgo.
#Write2Earn #Write2Earn! #SPCXB #CRCLB #TSLAB
2
115
·
--
Ver traducción
顺嘴说一句,$SPCXB 创了 24小时新高,价格 139.38,上一个高点是 138.26。
一到新高评论区就有人喊见顶,但真强的行情往往新高之后还有新高。当然我也不会在这里追,等回踩确认再看。
你会如何看这件事?
#SPCXB
顺嘴说一句,$SPCXB 创了 24小时新高,价格 139.38,上一个高点是 138.26。
一到新高评论区就有人喊见顶,但真强的行情往往新高之后还有新高。当然我也不会在这里追,等回踩确认再看。
你会如何看这件事?
#SPCXB
一到新高评论区就有人喊见顶,但真强的行情往往新高之后还有新高。当然我也不会在这里追,等回踩确认再看。
你会如何看这件事?
#SPCXB
44

El tribunal rechazó la solicitud de SpaceX para desestimar la demanda. La verdadera importancia de este asunto no está en el plano jurídico: por primera vez, una empresa que no cotiza en bolsa podría tener un pasivo por cumplimiento ambiental que realmente se incluya en su tabla de valoración. Y SPCXB es actualmente el único vehículo que permite negociar esta información en el mercado.
Primero, aclaremos la naturaleza de esta resolución. Rechazar la moción de desestimación significa que el caso pasa de una disputa procesal a un examen de fondo. La siguiente etapa es el discovery: SpaceX tendrá que entregar los datos de monitoreo de emisiones del centro de datos de Memphis, las horas de funcionamiento de las turbinas de gas, los compromisos asumidos al solicitar los permisos y los textos de las evaluaciones ambientales. El impacto de este tipo de demandas ciudadanas bajo la Ley de Aire Limpio nunca radica en el importe de la sentencia final, sino en los detalles operativos que se obliga a revelar: las curvas de emisiones divulgadas serán citadas tanto por los reguladores locales como por otros demandantes y en futuras autorizaciones de ampliación. Las multas son, en sí mismas, una cuestión de escala; el límite de las multas civiles federales bajo la Ley de Aire Limpio está en el orden de los cien mil dólares diarios, y la variable es la acumulación de días de infracción. Lo que realmente sale caro son las mejoras de reducción de emisiones que se vean obligados a implementar y el retraso en el ritmo de expansión. En otras palabras, no se trata de una indemnización única, sino de un pasivo que generará salidas de efectivo de forma continua.
Hay una cadena de transmisión que el mercado puede confundir fácilmente. La valoración de una participación en una empresa no cotizada se actualiza con poca frecuencia, y solo da un salto en una ronda de financiación o en una oferta pública de adquisición; en cambio, los tokens que la representan cotizan de forma continua. Esto significa que SPCXB se moverá primero, pero lo que reflejará no será cuánto vale SpaceX, sino las expectativas del mercado sobre «cuánto se descontará su valoración en la próxima actualización». Lo que se está revalorando esta vez es el lado de los pasivos del activo subyacente, y no tiene relación con la solvencia del exchange para cumplir sus obligaciones; no hay que confundir ambas cosas. Antes, el cumplimiento ambiental se daba por sentado como un componente nulo de la prima de riesgo; ahora ya no es nulo, y este cambio es permanente.
La estructura del mercado determina cómo debe utilizarse esta información. Las cotizaciones de este tipo de activos representativos están ancladas por los creadores de mercado; el libro de órdenes es poco profundo y los diferenciales, amplios. La tasa de financiación de los contratos perpetuos está dominada a largo plazo por un pequeño número de tenedores y por los creadores de mercado, por lo que tiene escaso valor como referencia direccional. Con tan poca profundidad, el sentimiento en cualquier dirección puede amplificarse fácilmente y provocar mechas; en un mercado tan poco líquido, los niveles de stop-loss casi no sirven. Por eso, las posiciones motivadas por eventos solo deberían abrirse con poco capital y órdenes limitadas. Aquí, el apalancamiento no amplifica las ganancias: amplifica el deslizamiento.
En el contexto más amplio, el consumo de electricidad y agua de los centros de datos está pasando de ser una «externalidad» a convertirse en un «factor sujeto a valoración». El suministro eléctrico mediante turbinas de gas, las listas de espera para conectarse a la red y los litigios ambientales locales son costos que antes quedaban ocultos en los gastos operativos y no se valoraban por separado. Ahora empiezan a desglosarse uno por uno. El mercado siempre ha asignado una prima de capacidad de cómputo a la infraestructura de IA; el descuento por cumplimiento normativo apenas empieza a tener activos que permitan expresarlo. Es curioso lo rápido que se difunde la información: esta noticia recibió solo 6 «me gusta» y 2 comentarios en la plaza, y casi nadie respondió. Hay un desfase evidente entre la valoración y la narrativa, y los descuentos suelen incorporarse poco a poco precisamente cuando nadie está mirando.
Mi opinión es que no vendería en corto un token representativo por una resolución procesal. El proceso judicial podría tardar trimestres en llegar a un acuerdo o a una sentencia, y las oscilaciones del sentimiento en el ínterin no constituyen una tendencia. Pero sí consideraría las revelaciones sustantivas de la etapa de discovery como una señal real, sobre todo si se confirman los datos de emisiones o aparecen cifras concretas de gastos de adaptación y de un acuerdo. Ese será el momento en que el pasivo pase de ser una «posibilidad» a convertirse en una «cifra». Hasta entonces, es un activo que conviene observar, no apostar; el límite de la posición importa más que la apuesta direccional.
Las cláusulas de rescate de estos tokens representativos, la frecuencia de actualización de su valoración y la identidad de sus creadores de mercado son una caja negra. Primero hay que aclarar esos aspectos y luego hablar de una postura alcista o bajista.
#马斯克 #Crypto #SPCXB
El tribunal rechazó la solicitud de SpaceX para desestimar la demanda. La verdadera importancia de este asunto no está en el plano jurídico: por primera vez, una empresa que no cotiza en bolsa podría tener un pasivo por cumplimiento ambiental que realmente se incluya en su tabla de valoración. Y SPCXB es actualmente el único vehículo que permite negociar esta información en el mercado.
Primero, aclaremos la naturaleza de esta resolución. Rechazar la moción de desestimación significa que el caso pasa de una disputa procesal a un examen de fondo. La siguiente etapa es el discovery: SpaceX tendrá que entregar los datos de monitoreo de emisiones del centro de datos de Memphis, las horas de funcionamiento de las turbinas de gas, los compromisos asumidos al solicitar los permisos y los textos de las evaluaciones ambientales. El impacto de este tipo de demandas ciudadanas bajo la Ley de Aire Limpio nunca radica en el importe de la sentencia final, sino en los detalles operativos que se obliga a revelar: las curvas de emisiones divulgadas serán citadas tanto por los reguladores locales como por otros demandantes y en futuras autorizaciones de ampliación. Las multas son, en sí mismas, una cuestión de escala; el límite de las multas civiles federales bajo la Ley de Aire Limpio está en el orden de los cien mil dólares diarios, y la variable es la acumulación de días de infracción. Lo que realmente sale caro son las mejoras de reducción de emisiones que se vean obligados a implementar y el retraso en el ritmo de expansión. En otras palabras, no se trata de una indemnización única, sino de un pasivo que generará salidas de efectivo de forma continua.
Hay una cadena de transmisión que el mercado puede confundir fácilmente. La valoración de una participación en una empresa no cotizada se actualiza con poca frecuencia, y solo da un salto en una ronda de financiación o en una oferta pública de adquisición; en cambio, los tokens que la representan cotizan de forma continua. Esto significa que SPCXB se moverá primero, pero lo que reflejará no será cuánto vale SpaceX, sino las expectativas del mercado sobre «cuánto se descontará su valoración en la próxima actualización». Lo que se está revalorando esta vez es el lado de los pasivos del activo subyacente, y no tiene relación con la solvencia del exchange para cumplir sus obligaciones; no hay que confundir ambas cosas. Antes, el cumplimiento ambiental se daba por sentado como un componente nulo de la prima de riesgo; ahora ya no es nulo, y este cambio es permanente.
La estructura del mercado determina cómo debe utilizarse esta información. Las cotizaciones de este tipo de activos representativos están ancladas por los creadores de mercado; el libro de órdenes es poco profundo y los diferenciales, amplios. La tasa de financiación de los contratos perpetuos está dominada a largo plazo por un pequeño número de tenedores y por los creadores de mercado, por lo que tiene escaso valor como referencia direccional. Con tan poca profundidad, el sentimiento en cualquier dirección puede amplificarse fácilmente y provocar mechas; en un mercado tan poco líquido, los niveles de stop-loss casi no sirven. Por eso, las posiciones motivadas por eventos solo deberían abrirse con poco capital y órdenes limitadas. Aquí, el apalancamiento no amplifica las ganancias: amplifica el deslizamiento.
En el contexto más amplio, el consumo de electricidad y agua de los centros de datos está pasando de ser una «externalidad» a convertirse en un «factor sujeto a valoración». El suministro eléctrico mediante turbinas de gas, las listas de espera para conectarse a la red y los litigios ambientales locales son costos que antes quedaban ocultos en los gastos operativos y no se valoraban por separado. Ahora empiezan a desglosarse uno por uno. El mercado siempre ha asignado una prima de capacidad de cómputo a la infraestructura de IA; el descuento por cumplimiento normativo apenas empieza a tener activos que permitan expresarlo. Es curioso lo rápido que se difunde la información: esta noticia recibió solo 6 «me gusta» y 2 comentarios en la plaza, y casi nadie respondió. Hay un desfase evidente entre la valoración y la narrativa, y los descuentos suelen incorporarse poco a poco precisamente cuando nadie está mirando.
Mi opinión es que no vendería en corto un token representativo por una resolución procesal. El proceso judicial podría tardar trimestres en llegar a un acuerdo o a una sentencia, y las oscilaciones del sentimiento en el ínterin no constituyen una tendencia. Pero sí consideraría las revelaciones sustantivas de la etapa de discovery como una señal real, sobre todo si se confirman los datos de emisiones o aparecen cifras concretas de gastos de adaptación y de un acuerdo. Ese será el momento en que el pasivo pase de ser una «posibilidad» a convertirse en una «cifra». Hasta entonces, es un activo que conviene observar, no apostar; el límite de la posición importa más que la apuesta direccional.
Las cláusulas de rescate de estos tokens representativos, la frecuencia de actualización de su valoración y la identidad de sus creadores de mercado son una caja negra. Primero hay que aclarar esos aspectos y luego hablar de una postura alcista o bajista.
#马斯克 #Crypto #SPCXB
Primero, aclaremos la naturaleza de esta resolución. Rechazar la moción de desestimación significa que el caso pasa de una disputa procesal a un examen de fondo. La siguiente etapa es el discovery: SpaceX tendrá que entregar los datos de monitoreo de emisiones del centro de datos de Memphis, las horas de funcionamiento de las turbinas de gas, los compromisos asumidos al solicitar los permisos y los textos de las evaluaciones ambientales. El impacto de este tipo de demandas ciudadanas bajo la Ley de Aire Limpio nunca radica en el importe de la sentencia final, sino en los detalles operativos que se obliga a revelar: las curvas de emisiones divulgadas serán citadas tanto por los reguladores locales como por otros demandantes y en futuras autorizaciones de ampliación. Las multas son, en sí mismas, una cuestión de escala; el límite de las multas civiles federales bajo la Ley de Aire Limpio está en el orden de los cien mil dólares diarios, y la variable es la acumulación de días de infracción. Lo que realmente sale caro son las mejoras de reducción de emisiones que se vean obligados a implementar y el retraso en el ritmo de expansión. En otras palabras, no se trata de una indemnización única, sino de un pasivo que generará salidas de efectivo de forma continua.
Hay una cadena de transmisión que el mercado puede confundir fácilmente. La valoración de una participación en una empresa no cotizada se actualiza con poca frecuencia, y solo da un salto en una ronda de financiación o en una oferta pública de adquisición; en cambio, los tokens que la representan cotizan de forma continua. Esto significa que SPCXB se moverá primero, pero lo que reflejará no será cuánto vale SpaceX, sino las expectativas del mercado sobre «cuánto se descontará su valoración en la próxima actualización». Lo que se está revalorando esta vez es el lado de los pasivos del activo subyacente, y no tiene relación con la solvencia del exchange para cumplir sus obligaciones; no hay que confundir ambas cosas. Antes, el cumplimiento ambiental se daba por sentado como un componente nulo de la prima de riesgo; ahora ya no es nulo, y este cambio es permanente.
La estructura del mercado determina cómo debe utilizarse esta información. Las cotizaciones de este tipo de activos representativos están ancladas por los creadores de mercado; el libro de órdenes es poco profundo y los diferenciales, amplios. La tasa de financiación de los contratos perpetuos está dominada a largo plazo por un pequeño número de tenedores y por los creadores de mercado, por lo que tiene escaso valor como referencia direccional. Con tan poca profundidad, el sentimiento en cualquier dirección puede amplificarse fácilmente y provocar mechas; en un mercado tan poco líquido, los niveles de stop-loss casi no sirven. Por eso, las posiciones motivadas por eventos solo deberían abrirse con poco capital y órdenes limitadas. Aquí, el apalancamiento no amplifica las ganancias: amplifica el deslizamiento.
En el contexto más amplio, el consumo de electricidad y agua de los centros de datos está pasando de ser una «externalidad» a convertirse en un «factor sujeto a valoración». El suministro eléctrico mediante turbinas de gas, las listas de espera para conectarse a la red y los litigios ambientales locales son costos que antes quedaban ocultos en los gastos operativos y no se valoraban por separado. Ahora empiezan a desglosarse uno por uno. El mercado siempre ha asignado una prima de capacidad de cómputo a la infraestructura de IA; el descuento por cumplimiento normativo apenas empieza a tener activos que permitan expresarlo. Es curioso lo rápido que se difunde la información: esta noticia recibió solo 6 «me gusta» y 2 comentarios en la plaza, y casi nadie respondió. Hay un desfase evidente entre la valoración y la narrativa, y los descuentos suelen incorporarse poco a poco precisamente cuando nadie está mirando.
Mi opinión es que no vendería en corto un token representativo por una resolución procesal. El proceso judicial podría tardar trimestres en llegar a un acuerdo o a una sentencia, y las oscilaciones del sentimiento en el ínterin no constituyen una tendencia. Pero sí consideraría las revelaciones sustantivas de la etapa de discovery como una señal real, sobre todo si se confirman los datos de emisiones o aparecen cifras concretas de gastos de adaptación y de un acuerdo. Ese será el momento en que el pasivo pase de ser una «posibilidad» a convertirse en una «cifra». Hasta entonces, es un activo que conviene observar, no apostar; el límite de la posición importa más que la apuesta direccional.
Las cláusulas de rescate de estos tokens representativos, la frecuencia de actualización de su valoración y la identidad de sus creadores de mercado son una caja negra. Primero hay que aclarar esos aspectos y luego hablar de una postura alcista o bajista.
#马斯克 #Crypto #SPCXB
22
·
--
Alcista
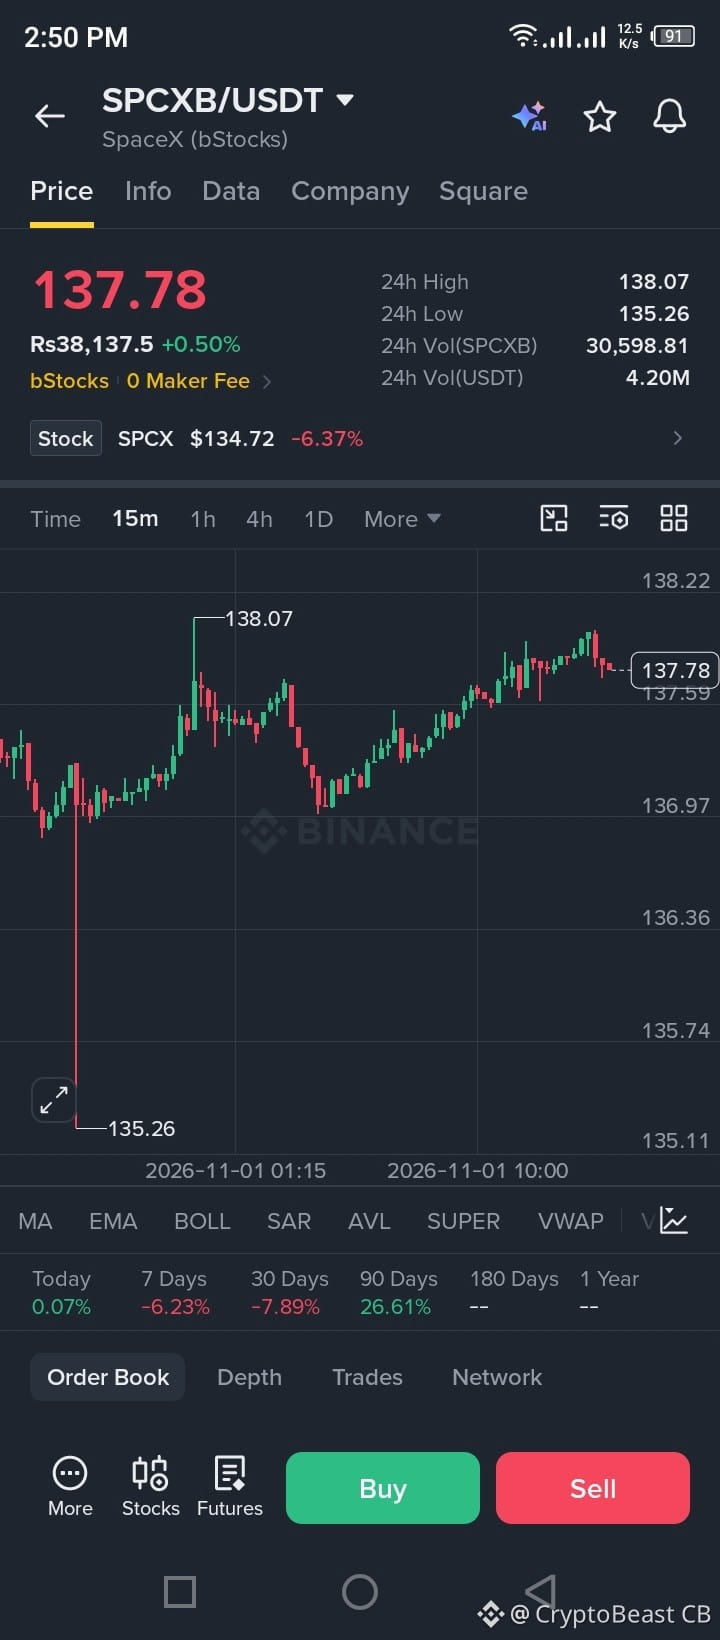
$SPCXB CONFIGURACIÓN ALCISTA
El precio mantiene una estructura de recuperación alcista. Los compradores están avanzando hacia la zona de resistencia de 138.07.
Entrada: 137.40–137.70
Objetivos:
TP1: 138.10
TP2: 139.00
TP3: 140.00
TP4: 142.00
Stop loss: 136.90
Una ruptura confirmada por encima de 138.07 podría desencadenar otro movimiento alcista. Espera la confirmación antes de entrar.
#SPCXB #Stocks #LongTrade #BinanceSquare
$SPCXB CONFIGURACIÓN ALCISTA
El precio mantiene una estructura de recuperación alcista. Los compradores están avanzando hacia la zona de resistencia de 138.07.
Entrada: 137.40–137.70
Objetivos:
TP1: 138.10
TP2: 139.00
TP3: 140.00
TP4: 142.00
Stop loss: 136.90
Una ruptura confirmada por encima de 138.07 podría desencadenar otro movimiento alcista. Espera la confirmación antes de entrar.
#SPCXB #Stocks #LongTrade #BinanceSquare
El precio mantiene una estructura de recuperación alcista. Los compradores están avanzando hacia la zona de resistencia de 138.07.
Entrada: 137.40–137.70
Objetivos:
TP1: 138.10
TP2: 139.00
TP3: 140.00
TP4: 142.00
Stop loss: 136.90
Una ruptura confirmada por encima de 138.07 podría desencadenar otro movimiento alcista. Espera la confirmación antes de entrar.
#SPCXB #Stocks #LongTrade #BinanceSquare
1
1
13
·
--
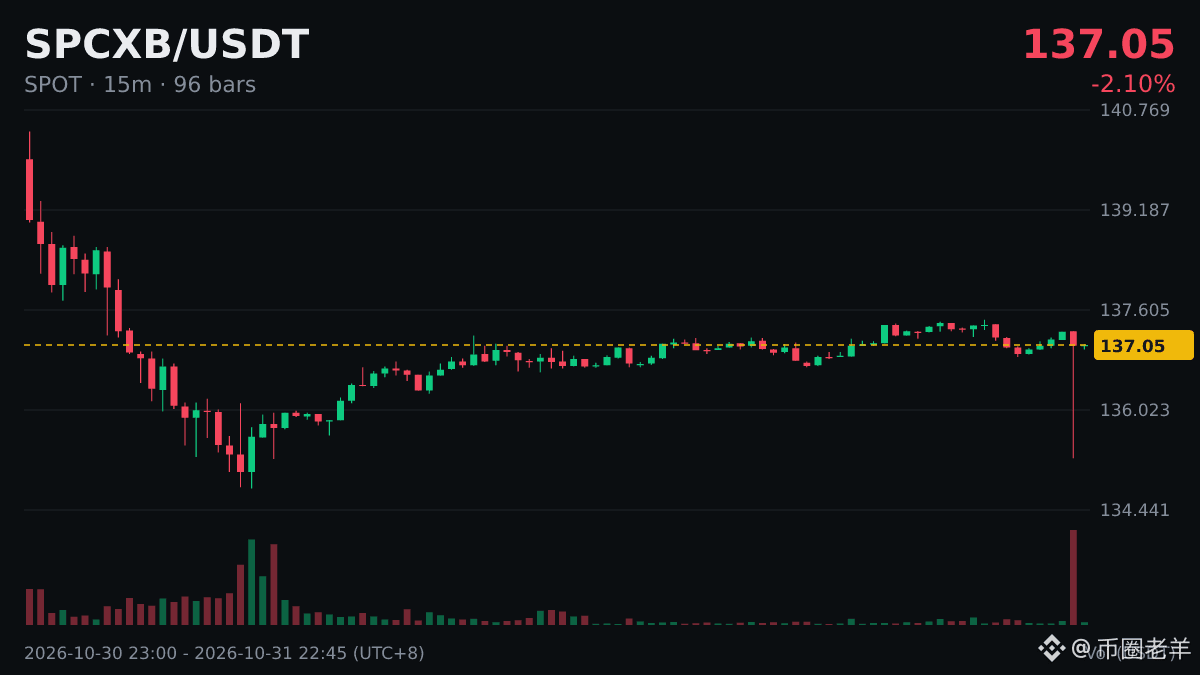
El volumen disminuye mientras $SPCXB hace una pausa cerca de $137.18.
Cotizando sin cambios con un volumen de $12.77M, el precio está probando un rango estrecho tras mantenerse por encima del mínimo de la sesión de $134.78.
Atento a una ruptura estructural por encima del máximo de $138.09, que señalaría un renovado interés comprador. Por el contrario, una ruptura confirmada por debajo de $134.78 invalidaría la actual configuración de estabilización.
¿Confirmará una ruptura por encima de 138.09 la continuación, o una caída por debajo de 134.78 señalará un descenso más profundo? Consulta el libro de órdenes.
Toca $SPCXB para ver el gráfico en tiempo real. #SPCXB #BinanceSquare
El volumen disminuye mientras $SPCXB hace una pausa cerca de $137.18.
Cotizando sin cambios con un volumen de $12.77M, el precio está probando un rango estrecho tras mantenerse por encima del mínimo de la sesión de $134.78.
Atento a una ruptura estructural por encima del máximo de $138.09, que señalaría un renovado interés comprador. Por el contrario, una ruptura confirmada por debajo de $134.78 invalidaría la actual configuración de estabilización.
¿Confirmará una ruptura por encima de 138.09 la continuación, o una caída por debajo de 134.78 señalará un descenso más profundo? Consulta el libro de órdenes.
Toca $SPCXB para ver el gráfico en tiempo real. #SPCXB #BinanceSquare
Cotizando sin cambios con un volumen de $12.77M, el precio está probando un rango estrecho tras mantenerse por encima del mínimo de la sesión de $134.78.
Atento a una ruptura estructural por encima del máximo de $138.09, que señalaría un renovado interés comprador. Por el contrario, una ruptura confirmada por debajo de $134.78 invalidaría la actual configuración de estabilización.
¿Confirmará una ruptura por encima de 138.09 la continuación, o una caída por debajo de 134.78 señalará un descenso más profundo? Consulta el libro de órdenes.
Toca $SPCXB para ver el gráfico en tiempo real. #SPCXB #BinanceSquare
·
--
Por cierto, $SPCXB acaba de registrar un aumento repentino del volumen en 5 minutos: el volumen negociado fue 95.1 veces el habitual y el precio cayó un 0.16%.
Yo suelo ignorar la primera vela y esperar a la segunda después del aumento de volumen: si aguanta, esa sí es la dirección real; si no, probablemente fue algo puntual.
¿Cómo suelen actuar ustedes cuando aumenta el volumen?
#SPCXB
Notas personales; cada quien decide cómo operar.
Por cierto, $SPCXB acaba de registrar un aumento repentino del volumen en 5 minutos: el volumen negociado fue 95.1 veces el habitual y el precio cayó un 0.16%.
Yo suelo ignorar la primera vela y esperar a la segunda después del aumento de volumen: si aguanta, esa sí es la dirección real; si no, probablemente fue algo puntual.
¿Cómo suelen actuar ustedes cuando aumenta el volumen?
#SPCXB
Notas personales; cada quien decide cómo operar.
Yo suelo ignorar la primera vela y esperar a la segunda después del aumento de volumen: si aguanta, esa sí es la dirección real; si no, probablemente fue algo puntual.
¿Cómo suelen actuar ustedes cuando aumenta el volumen?
#SPCXB
Notas personales; cada quien decide cómo operar.
1
·
--
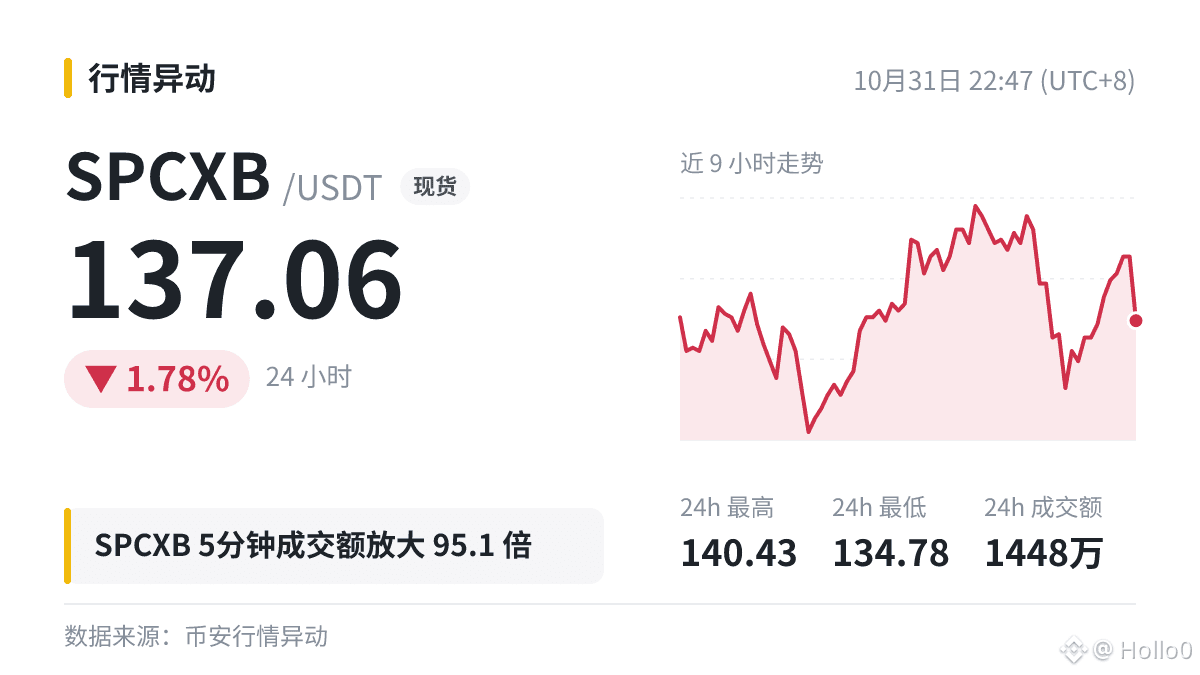
$SPCXB 5 minutos: el volumen negociado fue de aproximadamente 1,14 millones de dólares, 95,1 veces el promedio anterior; el precio se mantuvo casi sin cambios durante el mismo período.
Amigos, ¿qué significa un aumento del volumen? Aquí va una explicación breve 👇
El volumen de negociación indica cuántas unidades se negociaron en un período determinado; el valor negociado expresa esa cantidad en la moneda de cotización. El múltiplo de aumento del volumen que aparece en la publicación compara el período actual con el promedio de un período anterior.
Cuando el volumen y el precio siguen un ritmo parecido, la señal es más clara. Cuando divergen, suele valer más la pena analizarlo; por ejemplo, si el precio sube mientras el volumen negociado disminuye continuamente.
Es mucho más fiable calcular el tamaño de la posición según dónde coloques el stop loss que operar por intuición.
#SPCXB
$SPCXB 5 minutos: el volumen negociado fue de aproximadamente 1,14 millones de dólares, 95,1 veces el promedio anterior; el precio se mantuvo casi sin cambios durante el mismo período.
Amigos, ¿qué significa un aumento del volumen? Aquí va una explicación breve 👇
El volumen de negociación indica cuántas unidades se negociaron en un período determinado; el valor negociado expresa esa cantidad en la moneda de cotización. El múltiplo de aumento del volumen que aparece en la publicación compara el período actual con el promedio de un período anterior.
Cuando el volumen y el precio siguen un ritmo parecido, la señal es más clara. Cuando divergen, suele valer más la pena analizarlo; por ejemplo, si el precio sube mientras el volumen negociado disminuye continuamente.
Es mucho más fiable calcular el tamaño de la posición según dónde coloques el stop loss que operar por intuición.
#SPCXB
Amigos, ¿qué significa un aumento del volumen? Aquí va una explicación breve 👇
El volumen de negociación indica cuántas unidades se negociaron en un período determinado; el valor negociado expresa esa cantidad en la moneda de cotización. El múltiplo de aumento del volumen que aparece en la publicación compara el período actual con el promedio de un período anterior.
Cuando el volumen y el precio siguen un ritmo parecido, la señal es más clara. Cuando divergen, suele valer más la pena analizarlo; por ejemplo, si el precio sube mientras el volumen negociado disminuye continuamente.
Es mucho más fiable calcular el tamaño de la posición según dónde coloques el stop loss que operar por intuición.
#SPCXB
1
·
--
El volumen se disparó.
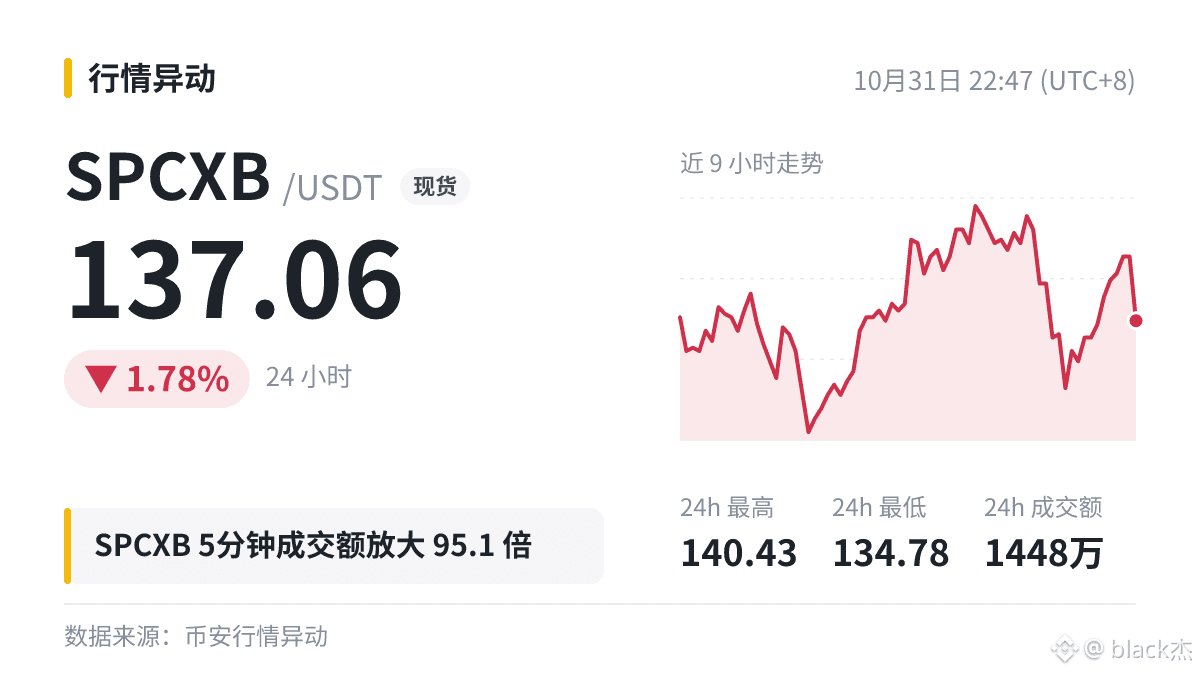
El volumen de $SPCXB salió de golpe: en 5 minutos fue 95.1 veces el promedio, pero el precio de la moneda apenas se movió.
Para analizar el volumen de negociación, lo principal es ver si sigue aumentando; una sola vela no basta. Lo anoto y luego veo cómo evoluciona el mercado.
#SPCXB
El volumen se disparó.
El volumen de $SPCXB salió de golpe: en 5 minutos fue 95.1 veces el promedio, pero el precio de la moneda apenas se movió.
Para analizar el volumen de negociación, lo principal es ver si sigue aumentando; una sola vela no basta. Lo anoto y luego veo cómo evoluciona el mercado.
#SPCXB
El volumen de $SPCXB salió de golpe: en 5 minutos fue 95.1 veces el promedio, pero el precio de la moneda apenas se movió.
Para analizar el volumen de negociación, lo principal es ver si sigue aumentando; una sola vela no basta. Lo anoto y luego veo cómo evoluciona el mercado.
#SPCXB
1
·
--
🧭 El importe negociado en $SPCXB 5 minutos fue de aproximadamente 1,14 millones de dólares, 95,1 veces el promedio anterior; el precio apenas varió durante el mismo período.
【Explicación de términos】¿Cómo interpretar un aumento del volumen de negociación?
El volumen de negociación indica cuántas unidades se han negociado durante un período, mientras que el importe negociado expresa ese volumen en términos monetarios. El múltiplo de aumento del volumen que aparece en la publicación compara el período en cuestión con el promedio de un período anterior.
Suelo considerar las anomalías en la negociación como señales a las que conviene prestar atención, no como motivos para actuar de inmediato. Espero a que las velas confirmen la dirección.
No cambies tu plan original por un indicador ni, mucho menos, uses dinero prestado para comprobar una predicción.
#SPCXB
🧭 El importe negociado en $SPCXB 5 minutos fue de aproximadamente 1,14 millones de dólares, 95,1 veces el promedio anterior; el precio apenas varió durante el mismo período.
【Explicación de términos】¿Cómo interpretar un aumento del volumen de negociación?
El volumen de negociación indica cuántas unidades se han negociado durante un período, mientras que el importe negociado expresa ese volumen en términos monetarios. El múltiplo de aumento del volumen que aparece en la publicación compara el período en cuestión con el promedio de un período anterior.
Suelo considerar las anomalías en la negociación como señales a las que conviene prestar atención, no como motivos para actuar de inmediato. Espero a que las velas confirmen la dirección.
No cambies tu plan original por un indicador ni, mucho menos, uses dinero prestado para comprobar una predicción.
#SPCXB
【Explicación de términos】¿Cómo interpretar un aumento del volumen de negociación?
El volumen de negociación indica cuántas unidades se han negociado durante un período, mientras que el importe negociado expresa ese volumen en términos monetarios. El múltiplo de aumento del volumen que aparece en la publicación compara el período en cuestión con el promedio de un período anterior.
Suelo considerar las anomalías en la negociación como señales a las que conviene prestar atención, no como motivos para actuar de inmediato. Espero a que las velas confirmen la dirección.
No cambies tu plan original por un indicador ni, mucho menos, uses dinero prestado para comprobar una predicción.
#SPCXB
1
·
--
📐 El volumen aumentó 95,1 veces en $SPCXB 5 minutos; se negociaron 1,14 millones de dólares y el precio cayó un 0,16 %. Precio actual: 137,06.
La divergencia entre volumen y precio suele indicar un aumento de las discrepancias. Veamos qué dirección toma el mercado. Sigamos atentos a lo que viene.
#SPCXB
📐 El volumen aumentó 95,1 veces en $SPCXB 5 minutos; se negociaron 1,14 millones de dólares y el precio cayó un 0,16 %. Precio actual: 137,06.
La divergencia entre volumen y precio suele indicar un aumento de las discrepancias. Veamos qué dirección toma el mercado. Sigamos atentos a lo que viene.
#SPCXB
La divergencia entre volumen y precio suele indicar un aumento de las discrepancias. Veamos qué dirección toma el mercado. Sigamos atentos a lo que viene.
#SPCXB
1
·
--
Notas de volumen|$SPCXB
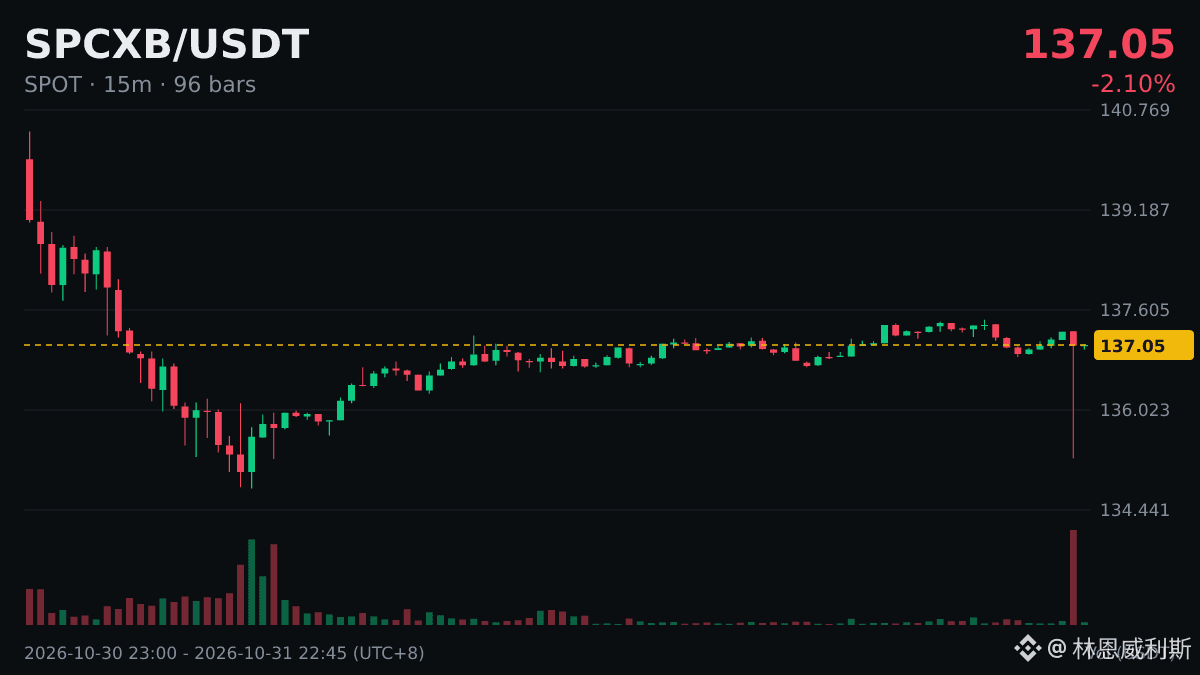
En 5 minutos, el volumen negociado fue de 1,14 millones, 95,1 veces el promedio; el precio apenas se movió.
Con las criptomonedas más volátiles, conviene operar por partes: ir con todo de una vez puede hacer que te saquen del mercado.
#SPCXB
Notas de volumen|$SPCXB
En 5 minutos, el volumen negociado fue de 1,14 millones, 95,1 veces el promedio; el precio apenas se movió.
Con las criptomonedas más volátiles, conviene operar por partes: ir con todo de una vez puede hacer que te saquen del mercado.
#SPCXB
En 5 minutos, el volumen negociado fue de 1,14 millones, 95,1 veces el promedio; el precio apenas se movió.
Con las criptomonedas más volátiles, conviene operar por partes: ir con todo de una vez puede hacer que te saquen del mercado.
#SPCXB
1
·
--
El volumen es un indicador adelantado del precio. $SPCXB 5 minutos, ratio de volumen 95,1, volumen negociado de 1,14 millones de dólares, precio -0,16%.
Un aumento del volumen con pocos cambios en el precio indica que compradores y vendedores están tomando posiciones; presta atención a la dirección que tome el mercado.
Un aumento del volumen sin subidas suele indicar una intensa rotación de posiciones; espera a que se defina la dirección.
#SPCXB
El volumen es un indicador adelantado del precio. $SPCXB 5 minutos, ratio de volumen 95,1, volumen negociado de 1,14 millones de dólares, precio -0,16%.
Un aumento del volumen con pocos cambios en el precio indica que compradores y vendedores están tomando posiciones; presta atención a la dirección que tome el mercado.
Un aumento del volumen sin subidas suele indicar una intensa rotación de posiciones; espera a que se defina la dirección.
#SPCXB
Un aumento del volumen con pocos cambios en el precio indica que compradores y vendedores están tomando posiciones; presta atención a la dirección que tome el mercado.
Un aumento del volumen sin subidas suele indicar una intensa rotación de posiciones; espera a que se defina la dirección.
#SPCXB

Último episodio del drama del mundo cripto: en $SPCXB 5 minutos, la relación de volumen es de 95.1; las operaciones están que arden.
El precio cae un 0.16%; el precio actual es 137.06.
Un aumento del volumen de más de diez veces: parece que alguien está haciendo una mudanza en el libro de órdenes.
La divergencia entre precio y volumen suele indicar que aumentan las discrepancias; toca esperar a que se defina una dirección.
#SPCXB
Último episodio del drama del mundo cripto: en $SPCXB 5 minutos, la relación de volumen es de 95.1; las operaciones están que arden.
El precio cae un 0.16%; el precio actual es 137.06.
Un aumento del volumen de más de diez veces: parece que alguien está haciendo una mudanza en el libro de órdenes.
La divergencia entre precio y volumen suele indicar que aumentan las discrepancias; toca esperar a que se defina una dirección.
#SPCXB
El precio cae un 0.16%; el precio actual es 137.06.
Un aumento del volumen de más de diez veces: parece que alguien está haciendo una mudanza en el libro de órdenes.
La divergencia entre precio y volumen suele indicar que aumentan las discrepancias; toca esperar a que se defina una dirección.
#SPCXB
·
--
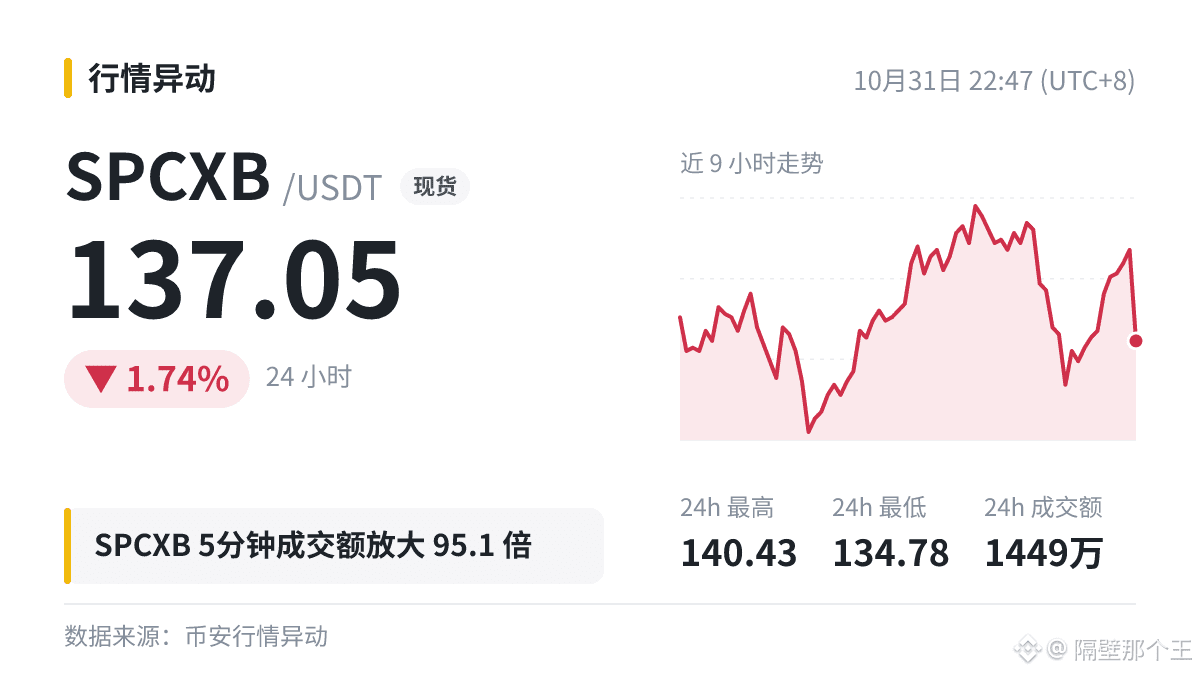
$SPCXB 5 minutos de operaciones, como en un destino turístico durante las vacaciones: 1,14 millones de dólares, 95,1 veces más de lo habitual.
Casi tantos compraron como vendieron, y el precio apenas se movió.
El mercado estuvo tan lateral que pensé que la aplicación de cotizaciones se había quedado bloqueada. La reinicié tres veces.
#SPCXB
El mercado conlleva riesgos. Invierte con cautela.
$SPCXB 5 minutos de operaciones, como en un destino turístico durante las vacaciones: 1,14 millones de dólares, 95,1 veces más de lo habitual.
Casi tantos compraron como vendieron, y el precio apenas se movió.
El mercado estuvo tan lateral que pensé que la aplicación de cotizaciones se había quedado bloqueada. La reinicié tres veces.
#SPCXB
El mercado conlleva riesgos. Invierte con cautela.
Casi tantos compraron como vendieron, y el precio apenas se movió.
El mercado estuvo tan lateral que pensé que la aplicación de cotizaciones se había quedado bloqueada. La reinicié tres veces.
#SPCXB
El mercado conlleva riesgos. Invierte con cautela.
49
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BinanceRestores28FiatWithdrawals
18,022 vistas
375 están debatiendo
2
#BinanceProcesses$4.65BWithdrawals
69,127 vistas
299 están debatiendo
3
#ETHFalls16.1%InOctober
3,876 vistas
124 están debatiendo
4
#BitcoinETFsSee$643MOutflowLargestSinceJune
0 vistas
0 están debatiendo
5
#SouthKoreaPlans11%TaxOnUSStockPerpetualFutures
0 vistas
1 están debatiendo
6
#BitcoinClosesAbove50WeekMAFor7thStraightWeek
6,128 vistas
142 están debatiendo
7
#HongKongEnablesRoundTheClockTokenizedSettlement
95 vistas
11 están debatiendo
8
#IndiaRBIAndFIUReviewOverseasCryptoCards
783 vistas
32 están debatiendo
9
#BitcoinSpotETFsPost$203MWeeklyOutflow
6,802 vistas
47 están debatiendo
10
#SouthKoreanLawmakerProposesReviewOfAllListedDigitalAssets
2,251 vistas
51 están debatiendo