

#polyflow
polyflow
10,789 vistas
50 están debatiendo
Hot
Lo último
·
--
Estos últimos días he estado mirando algunas cosas sobre PayFi, y cuanto más lo miro, más siento que este sector quizá sea realmente más interesante de lo que imaginábamos.
Porque hoy en día en Crypto ya no faltan productos para “hacer que el dinero gane más”: hay un montón de opciones de trading, préstamos, staking y muchas otras formas de obtener rendimiento.
Pero hay una pregunta básica que, curiosamente, siempre se ha resuelto con poca seriedad:
¿cómo puede el dinero de la cadena entrar de manera más natural en la vida real?
Esto es, precisamente, lo que últimamente me hace sentir bastante afinidad por @Square-Creator-cf6856467 .
No empieza contándote una historia súper extraña o misteriosa; más bien descompone el tema de los pagos en partes. Identidad, fondos, consumo, pagos internacionales, nóminas… y luego Card, eSIM, e incluso, en el futuro, pagos con agentes de IA: se pueden ver puntos de aplicación bastante concretos.
Creo que esa forma de plantearlo es muy buena.
Porque, para las aplicaciones realmente a gran escala, quizá no sea que la gente común tenga que abrir su cartera cada día para investigar Gas, redes y contratos inteligentes.
El estado más ideal sería algo como: tú pagas con tarjeta y pagas con tarjeta; te vas al extranjero y lo puedes usar; cobras el sueldo y cobras el sueldo; y transferir dinero a través de fronteras no requiere pelearte con el proceso durante horas.
En cuanto a si después es blockchain o si es PayFi, puede que los usuarios ni siquiera se preocupen 😂
Si PolyFlow puede ir haciendo funcionar estos escenarios paso a paso, entonces no estaría creando solo un producto de pagos, sino que sería algo más parecido a ir conectando, poco a poco, la línea entre “el dinero de la cadena” y “el dinero de la vida real”.
Para ser honesto, tengo bastante ganas de ver un proyecto así.
No porque la historia sea grandiosa, sino porque me hace empezar a pensar en serio: si algún día los pagos cripto se vuelven tan naturales como pagar con una tarjeta bancaria, ¿podría ese ser el momento en que Web3 realmente se popularice?
Al menos desde este rumbo que se ve ahora, PolyFlow es uno de los proyectos que siento que vale la pena seguir de cerca de manera continua.
#polyflow
Estos últimos días he estado mirando algunas cosas sobre PayFi, y cuanto más lo miro, más siento que este sector quizá sea realmente más interesante de lo que imaginábamos.
Porque hoy en día en Crypto ya no faltan productos para “hacer que el dinero gane más”: hay un montón de opciones de trading, préstamos, staking y muchas otras formas de obtener rendimiento.
Pero hay una pregunta básica que, curiosamente, siempre se ha resuelto con poca seriedad:
¿cómo puede el dinero de la cadena entrar de manera más natural en la vida real?
Esto es, precisamente, lo que últimamente me hace sentir bastante afinidad por @polyflow_PayFi .
No empieza contándote una historia súper extraña o misteriosa; más bien descompone el tema de los pagos en partes. Identidad, fondos, consumo, pagos internacionales, nóminas… y luego Card, eSIM, e incluso, en el futuro, pagos con agentes de IA: se pueden ver puntos de aplicación bastante concretos.
Creo que esa forma de plantearlo es muy buena.
Porque, para las aplicaciones realmente a gran escala, quizá no sea que la gente común tenga que abrir su cartera cada día para investigar Gas, redes y contratos inteligentes.
El estado más ideal sería algo como: tú pagas con tarjeta y pagas con tarjeta; te vas al extranjero y lo puedes usar; cobras el sueldo y cobras el sueldo; y transferir dinero a través de fronteras no requiere pelearte con el proceso durante horas.
En cuanto a si después es blockchain o si es PayFi, puede que los usuarios ni siquiera se preocupen 😂
Si PolyFlow puede ir haciendo funcionar estos escenarios paso a paso, entonces no estaría creando solo un producto de pagos, sino que sería algo más parecido a ir conectando, poco a poco, la línea entre “el dinero de la cadena” y “el dinero de la vida real”.
Para ser honesto, tengo bastante ganas de ver un proyecto así.
No porque la historia sea grandiosa, sino porque me hace empezar a pensar en serio: si algún día los pagos cripto se vuelven tan naturales como pagar con una tarjeta bancaria, ¿podría ese ser el momento en que Web3 realmente se popularice?
Al menos desde este rumbo que se ve ahora, PolyFlow es uno de los proyectos que siento que vale la pena seguir de cerca de manera continua.
#polyflow

29
1
4
243


·
--
Antes, cuando se pagaba una suma, la transacción terminaba ahí.
En el mundo de PayFi, las transacciones recién están empezando.
@Polyflow_PayFi está construyendo un conjunto de infraestructura descentralizada de PayFi: con liquidación on-chain y contratos inteligentes, para que cada compra y cada pago, al mismo tiempo que acumulan crédito y liberan rendimientos, hagan que el valor fluya libremente.
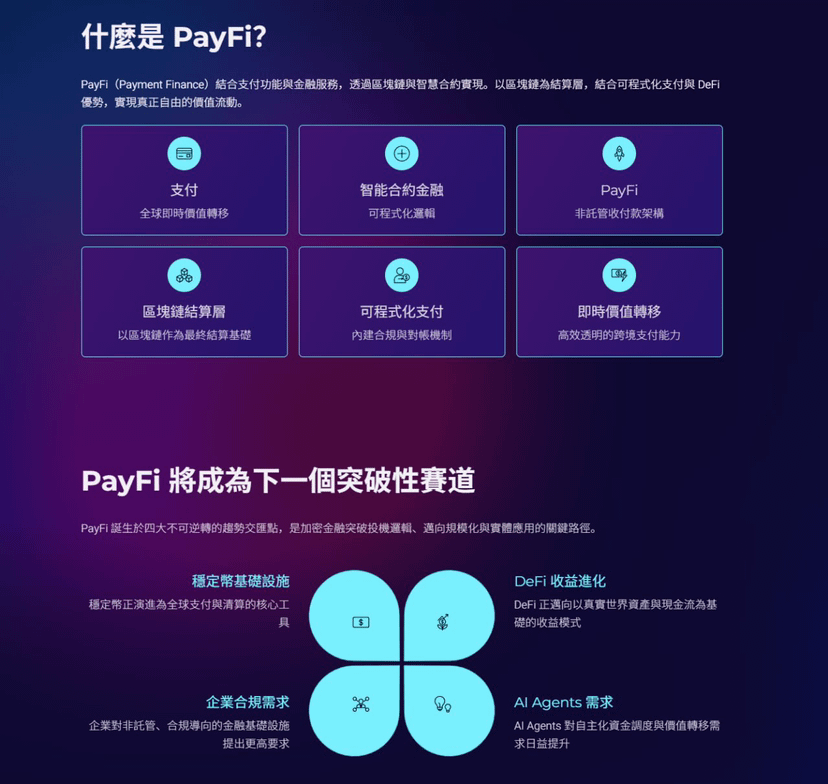
Ahora es precisamente un punto de ebullición para PayFi: la globalización de la liquidación con stablecoins, DeFi abrazando flujos de efectivo del mundo real, los AI Agent que necesitan gastar de forma autónoma, las empresas que buscan una base de cumplimiento regulatorio sin custodia, y varias tendencias convergiendo al mismo tiempo.
PolyFlow elige romper el estancamiento en la capa de protocolo:
el capital se gestiona completamente mediante contratos inteligentes; la plataforma no toca ni un solo centavo de los activos del usuario; PID protege la privacidad de la identidad y a la vez cumple con la normativa; el pool PLP respalda la liquidación entre cadenas, T+0 transfronterizo, y reduce los costos de transacción a la mitad o más, conectando plenamente el ecosistema multi-cadena.
Desde tarjetas físicas, incentivos por escaneo, nóminas on-chain, hasta AI Studio, las aplicaciones ya están funcionando.
295.000 usuarios activos, cerca de un millón participando en Scan to Earn, y más de 28.000 PID acuñados.
El comercio transfronterizo, el pago automático con IA y la financiación DePIN: los escenarios del mundo real están siendo reconfigurados en la cadena.
Sigue 👉 @Polyflow_PayFi; cuando los pagos ya no sean solo el movimiento de dinero, está por llegar una nueva red financiera.
#polyflow

234
·
--
El mayor problema de DeFi quizá nunca haya sido que los rendimientos no fueran lo bastante altos.
Más bien, es que muchos rendimientos ni siquiera tienen realmente “dinero” detrás.
Préstamos, LP, apalancamiento, staking: una serie de mecánicas cada vez más complejas. Pero si el capital solo sigue circulando dentro de Crypto, al final los rendimientos siguen siendo difíciles de desligar del volumen de operaciones, la volatilidad del mercado y la liquidez que se añade desde fuera.
Por eso, en cambio, me preocupa más PayFi.
Porque el acto de pagar, en sí mismo, responde a una necesidad real.
Transferencias internacionales, liquidación para comercios, pagos de la cadena de suministro, pasarelas de pago: ocurre cada día. Y, detrás, lo que hay es un flujo de fondos real, no una demanda de capital creada solo para minar.
El problema es que, en los sistemas de pago tradicionales, el dinero suele estar custodiado por instituciones centralizadas, por lo que la transparencia y la composabilidad son limitadas.
Lo que @Polyflow_PayFi intenta hacer, en mi opinión, es llenar esa capa que falta en el medio.
PID se encarga de la identidad y de los credenciales verificables; PLP se encarga de recibir el capital de los pagos y la liquidez para la liquidación, y además de conectar los flujos reales de fondos generados por estos pagos con las finanzas on-chain.
Esto implica un cambio muy importante:
De cara al futuro, las fuentes de ingresos de DeFi quizá no sean solo “que otros quieran aceptar tu liquidez”, sino que en el mundo real haya personas que realmente necesitan ese dinero para rotarlo.
Si este camino logra funcionar, lo que PayFi cambiaría de verdad no sería algún producto específico de DeFi, sino el origen del capital on-chain.
Del ciclo interno de Crypto, al ingreso de efectivo comercial real en la cadena.
Creo que este es, precisamente, el lugar más digno de atención de PayFi.
@Polyflow_PayFi
#polyflow
1
282
·
--
Cuando la mayoría de la gente habla de PolyFlow, se centra en el diseño del mecanismo de PID y PLP; en cambio, yo me siento más intrigado por otra cosa: si la credibilidad en cadena realmente puede desvincularse del uso de activos cripto como garantía, y anclarse de verdad en el propio acto de pago.
La solución de PolyFlow es bastante directa: cada pago completado mediante PID genera automáticamente un comprobante verificable y se ancla en la cadena. El prestatario no necesita sobregarantía, y el prestamista solo tiene que llamar directamente a la calificación crediticia en cadena. Esta lógica ya se ha puesto en funcionamiento en escenarios de financiación de la cadena de suministro: en la plataforma Pelago, dos proveedores obtuvieron un préstamo en cadena de 1 millón de USDC mediante la tokenización de sus cuentas por cobrar, con todo el proceso de liquidación realizado en la red Stellar.
Lo más interesante es el caso de ROAM. Después de que el usuario completa una KYC, PID genera automáticamente credenciales en cadena; ROAM las verifica directamente y habilita el eSIM, sin necesidad de una segunda revisión de identidad. En este contexto, la verificación de identidad y la conducta de pago se convierten en la misma cosa.
Antes, Raymond Qu estuvo en Geoswift durante más de diez años gestionando pagos transfronterizos, y el equipo entiende muy bien los dolores del modelo de liquidación tradicional. En esencia, lo de PID consiste en convertir cada pago en un activo crediticio reutilizable. Si el volumen de liquidación con stablecoins sigue creciendo, el espacio de imaginación de esta línea de trabajo podría ser incluso mayor que el del propio pago.
@Square-Creator-cf6856467 #polyflow
Cuando la mayoría de la gente habla de PolyFlow, se centra en el diseño del mecanismo de PID y PLP; en cambio, yo me siento más intrigado por otra cosa: si la credibilidad en cadena realmente puede desvincularse del uso de activos cripto como garantía, y anclarse de verdad en el propio acto de pago.
La solución de PolyFlow es bastante directa: cada pago completado mediante PID genera automáticamente un comprobante verificable y se ancla en la cadena. El prestatario no necesita sobregarantía, y el prestamista solo tiene que llamar directamente a la calificación crediticia en cadena. Esta lógica ya se ha puesto en funcionamiento en escenarios de financiación de la cadena de suministro: en la plataforma Pelago, dos proveedores obtuvieron un préstamo en cadena de 1 millón de USDC mediante la tokenización de sus cuentas por cobrar, con todo el proceso de liquidación realizado en la red Stellar.
Lo más interesante es el caso de ROAM. Después de que el usuario completa una KYC, PID genera automáticamente credenciales en cadena; ROAM las verifica directamente y habilita el eSIM, sin necesidad de una segunda revisión de identidad. En este contexto, la verificación de identidad y la conducta de pago se convierten en la misma cosa.
Antes, Raymond Qu estuvo en Geoswift durante más de diez años gestionando pagos transfronterizos, y el equipo entiende muy bien los dolores del modelo de liquidación tradicional. En esencia, lo de PID consiste en convertir cada pago en un activo crediticio reutilizable. Si el volumen de liquidación con stablecoins sigue creciendo, el espacio de imaginación de esta línea de trabajo podría ser incluso mayor que el del propio pago.
@polyflow_PayFi #polyflow

233
·
--
Verificado
Mientras investigaba recientemente a PolyFlow, en realidad me llamó la atención un problema bastante “tradicional” del mundo financiero:
¿Por qué, antes de que se complete un pago, el dinero tiene que quedarse allí, inmóvil?
En los sistemas de pago tradicionales, el flujo de información y el flujo de fondos suelen estar separados, y entre ambos hay procesos como compensación, custodia y cumplimiento, entre otros. Por eso, cuando un pago internacional realmente se pone en marcha, la eficiencia no suele ser tan alta como imaginamos.
Lo que entiendo que hace PolyFlow es intentar trasladar esa lógica a la cadena.
Encarga el flujo de información a PID y el flujo de fondos a PLP.
PID puede entenderse como la identidad de pago y la capa de información en la cadena: se encarga de datos como identidad, cumplimiento y crédito; mientras que PLP gestiona, mediante contratos inteligentes, la liquidez relacionada con los pagos.
Así, el pago deja de ser simplemente “transferir una cantidad de dinero”.
Una vez que los fondos entran en la cadena, además pueden combinarse con aplicaciones financieras como DeFi y RWA.
Esta es también la parte que me parece interesante de PayFi.
Antes, cuando hablábamos de DeFi, muchas veces estábamos discutiendo operaciones, préstamos, staking y rendimientos; pero PayFi intenta resolver un problema más realista:
Con tantos flujos de dinero que generan los pagos en el mundo real cada día, ¿pueden convertirse también en parte de las finanzas en la cadena?
Si este enfoque realmente funciona, los pagos dejarían de ser solo un costo y podrían convertirse en una parte de la infraestructura financiera.
Así que, al observar PolyFlow ahora, no lo veo como un proyecto de pagos cualquiera, sino más bien como:
Un intento de construir una capa de infraestructura para “pagos + finanzas en cadena”.
Por supuesto, al final todo depende de si el volumen real de pagos, los usuarios y el ecosistema pueden seguir creciendo.
Pero creo que esta dirección vale la pena seguirla.
@Polyflow_PayFi
#polyflow

307
·
--
$PID Hoy subí a CMC y CG.
Este proyecto es para la capa base de pagos, no toca tu dinero; además, los recibos de consumo diario todavía te dejan acumular puntos.
Las personas que han escaneado los recibos ya son casi un millón, y los socios del volumen de transacciones mencionaron 750 millones de dólares.
No me creas por lo que digo, mira la web oficial tú mismo.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
Recientemente, los agentes de IA están cada vez más de moda, pero creo que muchas personas solo han visto “si la IA puede generar dinero”, mientras que ignoran un problema muy real: si en el futuro un agente de IA realmente puede completar tareas por sí mismo, ¿de dónde sale su dinero? ¿Y cómo se realiza el pago?
Por ejemplo, un agente de IA te ayuda a reservar un hotel, comprar datos, llamar a una API e incluso liquidar por su cuenta los costos de los servicios; no puede ser que en cada paso se tenga que esperar confirmación manual de una persona.
Esta es también la parte que me parece interesante de @Polyflow_PayFi.
Combina PayFi y agentes de IA: mediante un sistema de identidad PID, el agente no es solo un programa que conversa, sino que puede tener una identidad de pago en la cadena; y, junto con contratos inteligentes y la infraestructura de pagos, permite que la máquina complete la transferencia de valor de forma autónoma. En la web oficial también se menciona que están trabajando para integrarlo con direcciones como x402, impulsando una red de pagos nativa para IA.
Este razonamiento, en realidad, es fácil de entender: antes era “la persona opera la billetera”; en el futuro, podría ser “el agente paga por ti”.
Así que creo que la imaginación de PayFi quizá va mucho más allá de las remesas internacionales con comisiones bajas. Lo que de verdad merece la pena mirar es: cuando la IA empiece a convertirse en un nuevo participante económico, ¿quién puede proporcionar a estos agentes una infraestructura estable, compatible y programable para la transferencia de fondos?
Si los agentes de IA entran de verdad en la vida diaria, la capa de pagos seguramente no podrá evitarse.
#polyflow
108
·
--
Si tuviera que decidir si un proyecto PayFi merece la pena seguir mirándolo, primero miraría una cosa:
si está resolviendo problemas que ya existen en el mundo real.
Esa es también la razón por la que últimamente he estado prestando atención a Polyflow.
polyflow ahora tiene varios productos: desde Card y eSIM, hasta pagos globales de nómina, pasando por Scan to Earn y Yield to Earn, e incluso pagos con agentes de IA. Todo ello cubre escenarios de uso bastante concretos.
Por supuesto, que haya muchos productos no significa necesariamente que vaya a tener éxito; al final hay que ver a los usuarios reales, la frecuencia de uso y si esos productos pueden conectarse entre sí.
Pero al menos, por ahora su hoja de ruta es bastante clara: no se trata solo de hacer que los usuarios transfieran dinero a la cadena, sino de intentar que los activos en la cadena participen en el consumo, el cruce de fronteras, las nóminas y otras corrientes de fondos.
Creo que esto es más realista que simplemente contar una historia de “pagos con Crypto”.
Este camino de PayFi todavía está en una etapa temprana. Hasta qué punto polyflow puede avanzar, se sabrá mirando cómo se implementan los productos en el futuro.
#polyflow
96

·
--
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技術多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi这东西,我最近是真的有点上头了
最近刷到 PayFi 这个赛道的次数有点多,本来没太当回事,结果自己顺着看了一圈,发现这东西好像还真不是纯炒概念。
我最近比较关注的是 @Polyflow_PayFi。
说白了,我看项目其实挺简单。
技術多牛、概念多新,这些我都会看,但最后还是得落到一个问题:
链上的钱,到底什么时候能真正拿出来花?
现在Crypto最大的问题之一就是,大家特别擅长让钱在链上“折腾”。
质押、借贷、交易、挖矿,玩法一个接一个。
但你真想拿着USDT去现实世界消费、跨境转账、发工资,体验一下,还是会发现中间隔着一大堆东西。
钱包、网络、Gas、支付渠道……
普通人看到这里估计已经关页面了。
所以 PolyFlow 这种从支付场景切进去的项目,反而让我觉得挺有意思。
身份、资金、消费、跨境、薪资这些东西,听起来没那么性感,但它们偏偏是现实生活里最刚需的东西。
再往后还有 Card、eSIM,以及AI Agent支付。
尤其是AI Agent支付!
AI自己找商品、自己算价格、自己完成支付。
你甚至都不需要知道后面跑的是哪条链。
这才是我理解的PayFi。
不是天天跟你强调“区块链改变世界”,而是把区块链藏到后面,让你根本感觉不到。
就像现在扫码付款一样,谁付款的时候还会停下来研究一下支付协议?
真正好用的Crypto,可能就是让你忘记自己正在用Crypto。
所以我现在对 PolyFlow 的态度也比较简单:
不急着吹,也不急着下结论。
先盯着,看它能不能把这些东西真正做出来。
如果支付、跨境、Card,再到未来的AI Agent支付真的一个个跑通,那这个故事就不是简单的“又一个PayFi项目”了。
至少目前,这是我最近比较愿意花时间研究的一个方向。
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
Bajo el impacto de la tendencia actual en RWA, todos están hablando del volumen de liquidación de varios billones de stablecoins, pero… ¿alguna vez has pensado en esto: a dónde va ese dinero después de pagarse?
Ahora mismo, los pagos cripto son como sacar efectivo en un cajero con tarjeta: el dinero fluye y no deja ninguna huella.
Y lo que hace @Polyflow_PayFi es convertir ese flujo en un activo de crédito en tu cadena.
Desglosémoslo de forma simple en dos cosas que resuelve:
1️⃣ PID: es como tu “pasaporte de cumplimiento Web3 + tarjeta de crédito”. La privacidad está protegida con ZK, pero tus conductas de consumo pueden ayudarte a acumular crédito en cadena.
2️⃣ PLP: es como “un fondo tipo Money Market en la cadena + un pool de liquidez”. El dinero de pagos tanto de comerciantes como de usuarios circula dentro del pool, y además puedes disfrutar de los rendimientos derivados de DeFi.
En los pagos tradicionales, completar una transacción significa cerrarla. PolyFlow, en cambio, en cada pago que realizas, está construyendo un apalancamiento financiero para ti.
El equipo está formado por veteranos de pagos transfronterizos. El fundador Raymond Qu, que viene de ese mundo, es el cerebro detrás de Geoswift. Para jugar el cumplimiento y los pools de fondos, un equipo de toda la vida es el que más da estabilidad.
Si en el futuro la blockchain ya no necesita existir “por el Web3 en sí” y el consumo real se transforma naturalmente en un pase de entrada a las finanzas on-chain, ahí es donde está el encanto de PayFi.
Conoce más información del proyecto y sigue el Twitter oficial
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
La industria de la cripto está entrando en una nueva etapa.
En los últimos años, el cripto (Crypto) se ha centrado más en el trading, la especulación y la emisión de activos.
Pero la siguiente gran ola de adopción a gran escala podría venir de una pregunta más fundamental:
¿Cómo puede el valor fluir con la misma libertad que la información?
Ahí es donde PayFi (Payment Finance) está explorando el rumbo.
PayFi = Pago + Finanzas.
Utiliza la blockchain como capa de liquidación y, junto con los contratos inteligentes, hace que los pagos no sean solo una transferencia, sino un conjunto de infraestructura financiera programable.
Imagina:
Pagos globales en tiempo real.
Programación automática de la asignación de fondos.
Cobros y pagos sin custodia.
Rendimientos on-chain basados en flujos de caja reales.
Las stablecoins se están convirtiendo en la nueva infraestructura base de los pagos globales.
DeFi está pasando de la simple minería de rendimientos a los activos del mundo real y a rendimientos impulsados por flujos de caja.
Los agentes de IA (AI Agents) también están generando una nueva demanda: necesitan pagos autónomos, gestionar fondos y completar intercambios de valor.
Los participantes económicos del futuro no serán solo las personas.
Habrá una gran cantidad de agentes capaces de actuar por sí mismos.
Y ellos necesitan un sistema financiero nativo.
PolyFlow está construyendo la infraestructura subyacente para la era PayFi:
una red global descentralizada de cobros y pagos.
Sin mantener fondos de los usuarios.
Arquitectura sin custodia.
Con la blockchain como capa final de liquidación.
El siguiente paso de Crypto no es solo crear más activos.
Sino lograr que el flujo de valor global sea más rápido, más abierto y más programable.
@Polyflow_PayFi, posiblemente sea el punto de entrada clave que conecte el mundo on-chain con la economía real. #polyflow

1
3
1.1k
·
--
Me tomó un poco de tiempo leer y ordenar toda la información de @Polyflow_PayFi, y siento que por fin el concepto de PayFi deja de ser solo un eslogan.
Muchos, cuando oyen pagos cripto, lo primero que piensan es: “escanea un código con un stablecoin y listo, transfiere un pago”. Pero lo que realmente frena la adopción a gran escala nunca es “si se puede pagar”, sino lo que viene después: ¿quién supervisa el dinero?, ¿si cumple o no con la normativa?, que los pagos internacionales a veces tarden días, y que, una vez hecho ese consumo, el dinero desaparezca; así no se puede construir historial crediticio ni generar ingresos.
La forma en que PolyFlow lo aborda es bastante clara: dividir un pago en dos flujos.
PID gestiona la identidad y la información, usando pruebas de conocimiento cero para una “compliance” ligera; la privacidad y la regulación no tienen por qué elegirse una u otra;
PLP gestiona liquidez y liquidación: el dinero pasa por contratos inteligentes, y la plataforma no toca el dinero.
Al separar el flujo de información y el flujo de fondos, el riesgo de custodia baja primero; y con esto, la liquidación transfronteriza recién tiene oportunidad de hacerse en T+0, además de que los costos pueden bajar por debajo de los canales tradicionales.
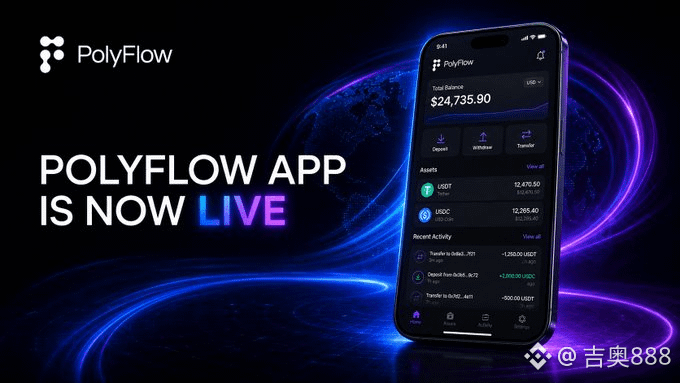
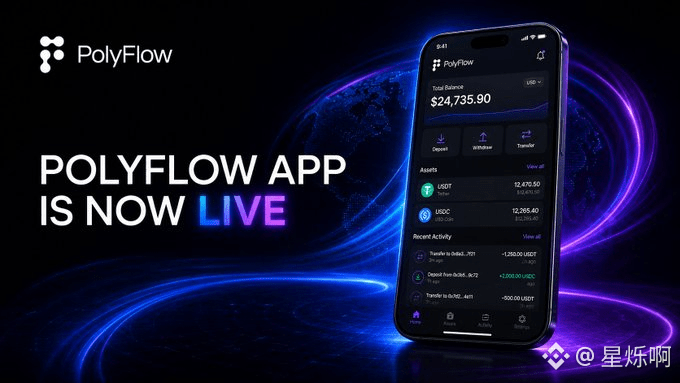
Por eso no se parece tanto a “otro wallet más”, sino más bien a construir una capa de infraestructura para los pagos. Por encima, productos con aún más alcance: Card conecta activos on-chain con consumos fuera de línea; Scan to Earn convierte los tickets en registros on-chain; eSIM, nómina y cobros empresariales también pueden conectarse a un mismo sistema de liquidación. Recientemente, la app también se sumó: fiats, stablecoins, transferencias y pagos de consumo, todo en una sola cuenta; al usarla no tienes que pensar primero en en qué cadena está ese dinero ni en qué wallet.
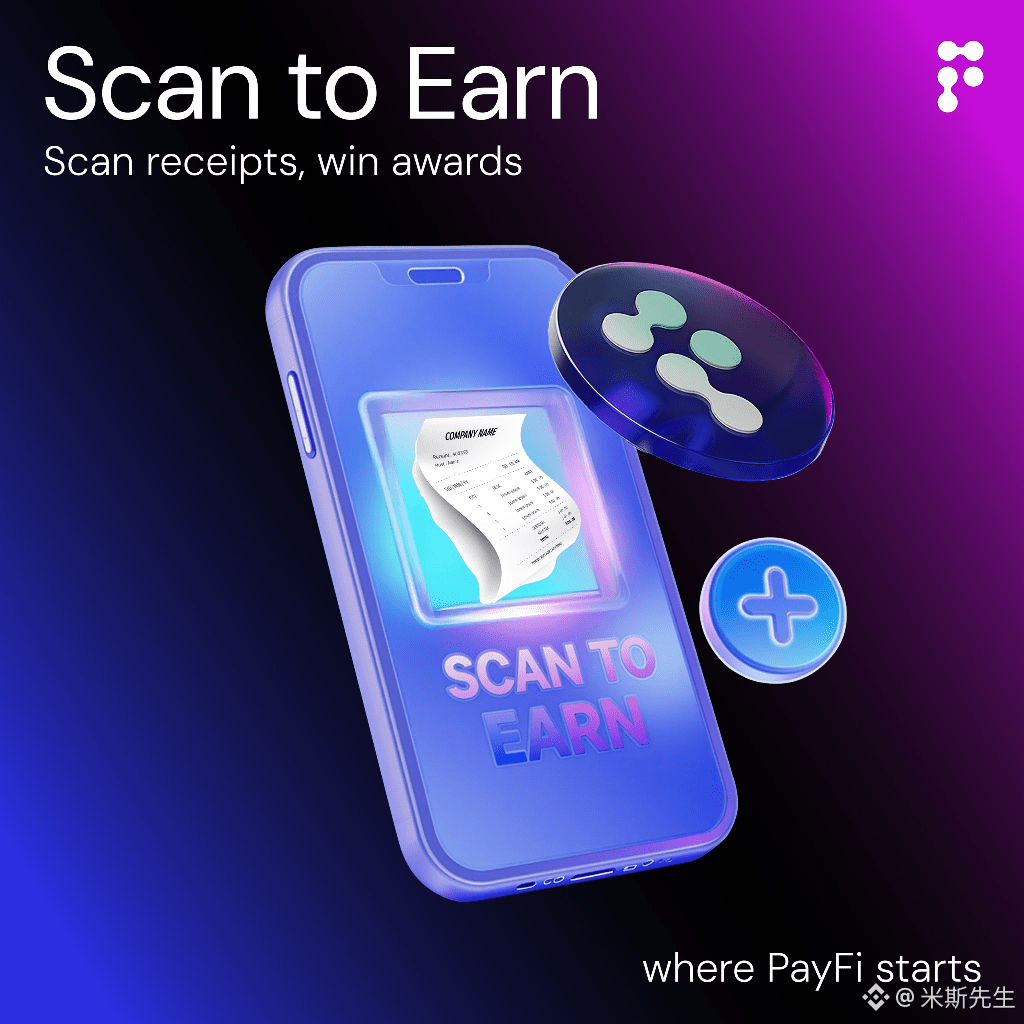
Me interesa especialmente la parte de Scan to Earn. En el día a día: comprar un café, reservar un vuelo; subes el comprobante y, desde ahí, el consumo en sí empieza a acumularse como historial crediticio y puntos. Después del TGE, se canjea por tokens del ecosistema. El pago deja de ser una salida única y pasa a convertirse en tu propia trayectoria on-chain. En los materiales lo comparan con el “crédito tipo Sesame” de Web3, y esta analogía en realidad es bastante acertada.
Para saber si PayFi logrará mantenerse, al final no importa tanto si el whitepaper está bonito: lo que importa es si de verdad hay personas que pagan, escanean y registran consumos reales en la cadena. La dirección está bien; lo demás es recorrer ese camino con solidez.
#polyflow #PayFi

275
·
--
Verificado
Recientemente vi a PayFi y, de hecho, cada vez me parece más que lo verdaderamente interesante no es cuánta historia puede contar un proyecto, sino si realmente está resolviendo algunos problemas reales.
Como me da la sensación @Polyflow_PayFi, no se limita a hablar simplemente de “pagos on-chain”; lo que está haciendo es extender los pagos a más escenarios cotidianos.
Por ejemplo, la PolyFlow Card se corresponde con el consumo diario, Scan to Earn combina el gasto con incentivos on-chain, y Yield to Earn es para los escenarios de ingresos; además, cosas como eSIM y pagos de nómina global, que en realidad están muy conectados con las necesidades de la vida y el trabajo transfronterizos.
Mirando más allá, si los AI Agent también empiezan a tener capacidades de pago propias, entonces los pagos ya no serían algo tan simple como “persona a persona”.
Creo que para que Web3 entre de verdad en la vida cotidiana, quizá no sea necesario que todos se pongan a estudiar blockchain todos los días. Más bien, llegará un día en que la gente simplemente consuma con normalidad, se desplace, cobre su sueldo, e incluso deje que un agente complete los pagos automáticamente, sin sentir siquiera que está usando Web3.
Así que ahora, al mirar PayFi, me enfoco más en si el producto realmente aterriza en la vida diaria.
Desde este punto de vista, la estrategia de PolyFlow sigue siendo bastante interesante para seguir observándola.
#polyflow
1
1.1k
·
--
Llega la primera infraestructura PayFi descentralizada del mundo.
@Polyflow_PayFi está conectando las finanzas tradicionales con Web3 usando blockchain: cada pago, no solo una transferencia, sino el inicio de la acumulación de crédito y de servicios financieros.
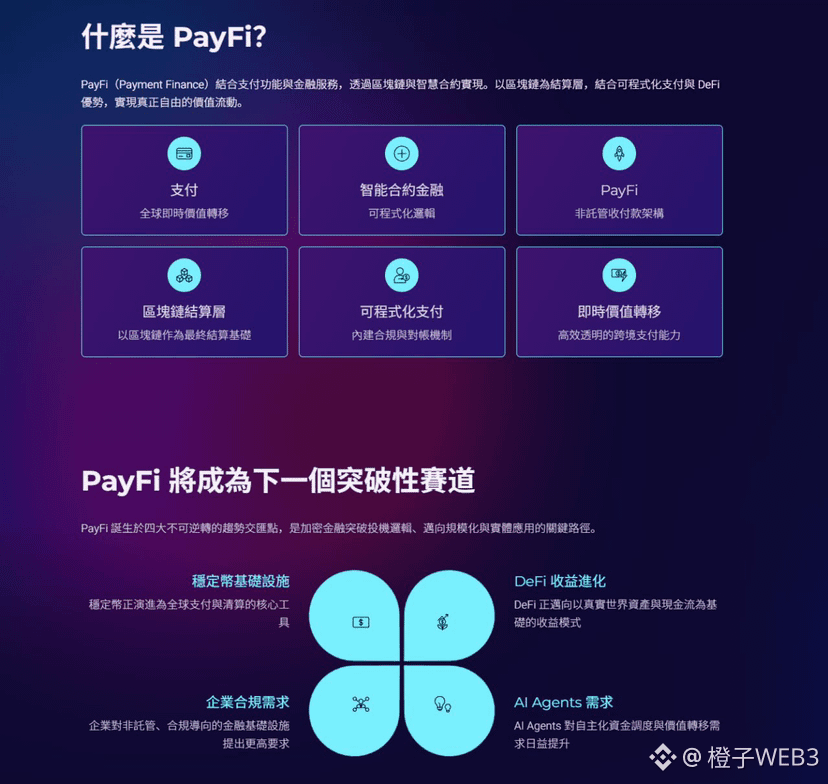
¿Qué es PayFi?
Pago + finanzas programables. Sobre la liquidación on-chain como base, combinada con contratos inteligentes, una arquitectura sin custodia y capacidades de cumplimiento, para que el valor sea realmente libre, transparente e instantáneamente fluido.
¿Por qué ahora es la ventana para PayFi?
Las stablecoins ya se convirtieron en herramientas globales de compensación; DeFi empieza a conectarse con flujos de caja reales; los agentes de IA necesitan gestionar fondos de forma autónoma; y las empresas requieren infraestructuras sin custodia y conformes. Estas cuatro líneas están convergiendo.
Cómo lo hace PolyFlow:
-No toca los fondos de los usuarios; los contratos inteligentes se encargan del proceso
-PID: identidades de pago descentralizadas, con equilibrio entre privacidad y cumplimiento
-PLP: pools de liquidez de pagos, para respaldar la liquidación entre cadenas y entre activos
-T+0 para liquidación transfronteriza, con costos comparables a los de redes tradicionales un 50%–80% más bajos
-Compatibilidad multi-cadena: BSC、ETH、Solana、Stellar, etc.
El producto ya está en marcha:
PolyFlow Card、Scan to Earn、Yield to Earn、eSIM、distribución de nóminas、AI Studio……
El consumo acumula puntos y crédito; los pagos generan rendimiento, en lugar de solo mover dinero.
También se está activando la capa de datos:
Usuarios activos ~295 mil, Scan to Earn cerca de 1 millón, y ya se han generado más de 28 mil PID.
No es otro monedero ni una herramienta de cobro en custodia, sino un protocolo que tiende la vía base para el ecosistema PayFi.
Desde el comercio transfronterizo, pagos autónomos de agentes de IA, hasta viajes y financiación DePIN, los escenarios se están expandiendo.
Sigue a @Polyflow_PayFi(https://x.com/Polyflow_PayFi)y observa cómo los pagos pasan de «completar una transferencia» a «entrar en la siguiente capa de red financiera».
#polyflow
1
537
·
--
Antes entendíamos los pagos de forma sencilla:
Tengo dinero → tú recibes el dinero → la transacción termina.
Pero después de entrar en Web3, lo verdaderamente interesante quizá sea precisamente esto:
Los pagos no deberían ser solo el movimiento de fondos, sino el punto de partida de las relaciones financieras.
Esa es también la razón por la que últimamente me interesa #PolyFlow .
No quiere reinventar otro monedero común, sino conectar pagos, identidad, liquidez y servicios financieros en la cadena.
Dentro de este esquema, PID se encarga de la identidad y de la capa de datos; PLP, del flujo de fondos y la conciliación de pagos; y encima se suman escenarios como las stablecoins, DeFi, los agentes de IA, etc.
Imagina el futuro:
Los agentes de IA pueden completar pagos por sí mismos;
los fondos transfronterizos pueden liquidarse de forma más eficiente;
un consumo real puede convertirse en crédito on-chain;
y el propio pago también puede ser la puerta de entrada a servicios financieros.
En ese momento, “PayFi” deja de ser solo un concepto.
Es más como una redefinición de:
cómo debería fluir el dinero en la economía digital global.
Y quizá ahí es donde #PolyFlow realmente vale la pena seguir observándolo.
@Square-Creator-cf6856467 #polyflow
Antes entendíamos los pagos de forma sencilla:
Tengo dinero → tú recibes el dinero → la transacción termina.
Pero después de entrar en Web3, lo verdaderamente interesante quizá sea precisamente esto:
Los pagos no deberían ser solo el movimiento de fondos, sino el punto de partida de las relaciones financieras.
Esa es también la razón por la que últimamente me interesa #PolyFlow .
No quiere reinventar otro monedero común, sino conectar pagos, identidad, liquidez y servicios financieros en la cadena.
Dentro de este esquema, PID se encarga de la identidad y de la capa de datos; PLP, del flujo de fondos y la conciliación de pagos; y encima se suman escenarios como las stablecoins, DeFi, los agentes de IA, etc.
Imagina el futuro:
Los agentes de IA pueden completar pagos por sí mismos;
los fondos transfronterizos pueden liquidarse de forma más eficiente;
un consumo real puede convertirse en crédito on-chain;
y el propio pago también puede ser la puerta de entrada a servicios financieros.
En ese momento, “PayFi” deja de ser solo un concepto.
Es más como una redefinición de:
cómo debería fluir el dinero en la economía digital global.
Y quizá ahí es donde #PolyFlow realmente vale la pena seguir observándolo.
@polyflow_PayFi #polyflow
174
·
--
La primera vez que vi el concepto de Buy Now Pay Never, también me pareció un poco exagerado. ¿Cómo es posible comprar cosas sin pagar nunca?
Después de entender la lógica de PayFi, comprendí que lo que intenta expresar no es un consumo gratuito, sino la reutilización del valor temporal del dinero.
Tras realizar un pago tradicional, el dinero sale directamente de la cuenta y la transacción termina ahí. PayFi permite que los usuarios coloquen sus activos en estructuras que puedan generar rendimientos o flujos de caja futuros, y luego usen esos rendimientos para pagar los costes de bienes o servicios. Los usuarios siguen asumiendo riesgos como la volatilidad del principal y los cambios en los rendimientos, así como los riesgos relacionados con el acuerdo; pero el pago y la gestión de activos comienzan a aparecer dentro del mismo sistema.
La función de PolyFlow es proporcionar la base de identidad y de fondos para este tipo de escenarios. PID se encarga de conectar las credenciales del usuario y el crédito on-chain; PLP se encarga de recibir los fondos de pago, gestionar la liquidez del settlement y conectarse con DeFi. Sin identidad y crédito, es difícil que los comerciantes ofrezcan servicios financieros; sin una capa de fondos programable, los rendimientos tampoco pueden entrar automáticamente en el flujo de pagos.
Creo que lo interesante de PayFi está precisamente aquí. No ve el pago como el punto final del movimiento de fondos, sino que intenta hacer que una cantidad de dinero siga trabajando entre el pago, el settlement y la financiación.
@Polyflow_PayFi #polyflow

1
120
·
--
Recientemente volví a revisar PayFi y me di cuenta de que lo que realmente vale la pena prestar atención en esta pista quizá no sea en sí el concepto de “pagos”, sino quién puede integrar los pagos en la vida real.
@Polyflow_PayFi Este punto me parece especialmente interesante.
Desde PolyFlow Card hasta Scan to Earn, y luego Yield to Earn, la esencia es conectar el consumo, los incentivos y los rendimientos. Además, con escenarios como eSIM y el pago de nóminas globales, lo que se cubre ya no son solo usuarios on-chain, sino necesidades más reales como la vida y el trabajo en el extranjero.
En particular, me interesa mucho la parte de los agentes de IA.
Si en el futuro los agentes pudieran gestionar sus propios activos, identificar necesidades y completar pagos, entonces el punto de entrada de los pagos incluso podría cambiar. Los usuarios quizá ni siquiera necesiten entender qué es una cadena o qué es una wallet: solo tienen que decirle al agente “encárgate de esto”, y el resto se completa de forma automática.
Así que creo que el “final” de PayFi, en realidad, podría ser hacer que Web3 sea cada vez menos visible.
Las aplicaciones a gran escala no necesariamente consisten en que los usuarios hablen de Web3 todos los días, sino en que todos consuman con normalidad, viajen o trabajen en el extranjero y cobren su salario, mientras que la infraestructura de pagos que hay detrás ya cambió en silencio por otra.
Por eso también pienso que PolyFlow vale la pena seguir observándolo.
#PolyFloW

135
·
--
Verificado
Después de estar mucho tiempo en el criptoespacio, hay un defecto que es difícil de corregir:
Cuando un proyecto llega y habla primero de una visión, yo básicamente la pongo en “descuento” de entrada.
Porque en estos años he escuchado demasiadas cosas como “reconstruir las finanzas”, “cambiar los pagos”, “conectar con el mundo real”… y al final, realmente utilizables son pocos.
Así que ahora, cuando veo @Polyflow_PayFi, en realidad me importa menos lo grande que sea la historia; más bien quiero ver si va construyendo cosas, poco a poco.
Por lo que se ve hasta ahora, al menos no se queda solo en el PPT.
Ya tiene pagos con tarjetas
Ya tiene incentivos para escanear
Está trabajando en pagos de nómina
Está preparando la liquidación transfronteriza
Y después de integrar AI Agent, la línea de que uno mismo empiece a pagar también ya empieza a conectarse
En la capa base hay PID y PLP: uno se enfoca más en identidad y crédito, y el otro en fondos y liquidez.
Dicho claramente: quieren convertir el tema de “el pago” en algo que no sea solo “transferir el dinero y ya terminó”, sino que después aún pueda seguir conectando crédito, rendimientos, liquidaciones y servicios financieros.
Creo que esta idea es más interesante que simplemente hacer una puerta de entrada de pagos.
Los “viejos jits verdes” cuando miran proyectos, ya no se tragan tanto el gran relato.
¿Hay usuarios?
¿Hay escenarios?
¿Hay flujos de dinero reales?
¿Puede sobrevivir y terminar de construir el producto?
Para mí, eso es más importante que cualquier otra cosa.
PolyFlow, al menos ahora, está avanzando en la dirección de “que sea realmente utilizable”.
En cuanto a si en el futuro puede convertirse en infraestructura para PayFi, no saquemos conclusiones todavía: sigamos mirando los datos y la implementación que vendrán después.
#polyflow

929
·
--
El problema más incómodo de DeFi no es que no se pueda ganar dinero.
Sino que cuando preguntas:
“¿Este rendimiento, en realidad, quién lo está pagando?”
Muchas veces, la respuesta no son los usuarios del mundo real, sino la liquidez que entra a continuación.
Hay minería de préstamos, los LP obtienen comisiones de trading, el apalancamiento tiene la tasa de financiación, y el staking también incluye incentivos en tokens.
Se pueden combinar infinitamente los mecanismos de juego, pero si la demanda subyacente de capital no aumenta, al final los rendimientos siguen redistribuyéndose una y otra vez dentro de Crypto.
Por eso cada vez me interesa más PayFi.
Porque los pagos no necesitan “crearse”.
Las remesas internacionales, la liquidación de comercios, los pagos de la cadena de suministro y la rotación de fondos de las empresas son, en esencia, necesidades que ocurren en la economía real todos los días.
Lo realmente digno de imaginar es:
¿qué pasaría si la liquidez de DeFi dejara de dedicarse solo a perseguir rendimientos dentro de Crypto y empezara a servir la rotación de capital del mundo real?
Esa es también la razón por la que sigo a @Polyflow_PayFi.
PolyFlow intenta resolver la identidad y los credenciales verificables mediante PID, para que diferentes participantes puedan entrar en escenarios de pago compatibles; y luego, mediante PLP, absorber el capital para pagos y la liquidez de liquidación, de modo que el flujo de caja generado por pagos reales tenga posibilidades de conectarse aún más con las finanzas on-chain.
Dicho de otra manera, no busca resolver “cómo recrear otro APY alto”.
Sino:
¿Se puede hacer que, detrás del rendimiento on-chain, aparezca realmente alguien que necesita capital?
Si en el futuro una parte de los rendimientos de DeFi proviene de pagos transfronterizos, liquidaciones de comercios y financiación del comercio como actividades comerciales reales, entonces la lógica del rendimiento cambiaría de manera fundamental.
Pasaría de:
“alguien deposita dinero, así es como yo gano”.
A:
“en el mundo real alguien necesita ese dinero, por eso ese capital genera rendimiento”.
Creo que esta es la narrativa en la que realmente vale la pena apostar con PayFi.
Al final, hay que volver al indicador más duro: el volumen real de transacciones.
Si PolyFlow puede seguir llevando a la cadena la demanda real de pagos, entonces lo que conecte no será solo PayFi y DeFi, sino también una vía de capital cada vez más importante entre Crypto y la economía real.
@Polyflow_PayFi
#polyflow
141
·
--
Últimamente cada vez siento más que lo verdaderamente interesante de PayFi no es que esté agregando otra modalidad de ganancias a DeFi, sino que empieza a intentar resolver un problema más realista:
¿El dinero en la cadena puede realmente participar en el flujo de fondos del mundo real?
Antes, cuando hablábamos de DeFi, más bien girábamos en torno a escenarios como el trading, los préstamos y los LP; en esencia, el dinero seguía circulando dentro del ecosistema cripto.
Pero los pagos son distintos.
Todos los días hay transferencias transfronterizas, cobros de comercios, liquidaciones empresariales y pagos de la cadena de suministro. Estos fondos, por su propia naturaleza, tienen necesidades reales de movimiento. Si esos fondos pueden liquidarse de forma más eficiente mediante la infraestructura en cadena y, además, conectarse con la liquidez de DeFi, la lógica cambia por completo.
Por eso es que yo me fijo especialmente en @Polyflow_PayFi.
No es solo crear un producto de pagos, sino intentar resolver el problema de la identidad y los certificados usando PID, y luego conectar el dinero de los pagos con la liquidez on-chain mediante PLP.
En términos simples: primero se resuelven dos preguntas, «quién está usando el dinero» y «de dónde proviene el dinero», y recién después se discute la eficiencia financiera que viene después.
Creo que esto podría ser precisamente lo que PayFi vale la pena observar a largo plazo.
Si en el futuro una parte del rendimiento en la cadena deja de depender de que siempre entre dinero nuevo y, en cambio, proviene de flujos de efectivo generados por pagos, comercio y actividades comerciales, entonces DeFi recién empezaría a conectarse de verdad con la economía real.
Así que, en comparación con el APY a corto plazo, lo que más quiero ver es si PolyFlow finalmente puede escalar el volumen real de pagos.
Esa es la clave para que la historia de PayFi pueda sostenerse.
@Polyflow_PayFi
#polyflow

1
2
1k
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#BinancePick
3.4M vistas
165,648 están debatiendo
2
#EarningsSeason
5.5M vistas
27,001 están debatiendo
3
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
1,040 vistas
34 están debatiendo
4
#BitmineAdds10452ETH
12,628 vistas
295 están debatiendo
5
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
10,209 vistas
261 están debatiendo
6
#OCCUrgesCommunityBanksToEnterStablecoinPayments
9,504 vistas
160 están debatiendo
7
#RippleWinsFullApprovalAsNationalTrustBank
8,173 vistas
168 están debatiendo
8
#AkashSelectsSolanaAsMigrationTarget
6,154 vistas
87 están debatiendo
9
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
387 vistas
19 están debatiendo
10
#AnthropicTTMRevenueGrewAbout1200%
61,965 vistas
611 están debatiendo