

#alphabet
alphabet
82,927 vistas
358 están debatiendo
Hot
Lo último

·
--
Verificado
¡Los resultados de Google se conocerán esta noche! ¿Podrá la IA seguir generando beneficios? El verdadero reto está en el negocio de las búsquedas.
La empresa matriz de Google, Alphabet, está a punto de publicar sus resultados del tercer trimestre. El mercado prevé unos ingresos de aproximadamente 128.000 millones de dólares, un 25 % más que el año anterior. Pero a los inversores no solo les interesa el crecimiento de los resultados, sino también si las inversiones en IA pueden generar beneficios sostenidos.
En estos resultados, hay tres señales clave que observar:
Publicidad en búsquedas: es el negocio principal de Google. A medida que las búsquedas con IA se popularizan, la cuestión clave es si la compañía podrá seguir aumentando sus ingresos publicitarios.
Google Cloud: que la demanda empresarial de IA se traduzca en ingresos para el negocio de la nube determinará si Google puede abrir nuevas vías de crecimiento.
Inversión en IA: si el gasto de capital se mantiene elevado y, al mismo tiempo, el flujo de caja se ve bajo presión, es posible que el mercado no lo vea con buenos ojos.
Para el mundo cripto, los resultados de Google también ofrecen una ventana para observar la salud de la industria de la IA. Sin embargo, el desempeño de las acciones tecnológicas no equivale al de los tokens de IA: no se pueden equiparar directamente.
¿Crees que la era de la IA fortalecerá el negocio de búsquedas de Google o cambiará gradualmente los hábitos de búsqueda de los usuarios?
#alphabet #Aİ #谷歌财报能否守住基本盘
必备小神器888:
营收增25%不算关键,AI搜索若侵蚀广告点击,谷歌基本盘才是真雷。 这类实盘我在主页每天记,感兴趣可以去看看。
1
2
5.6k
·
--
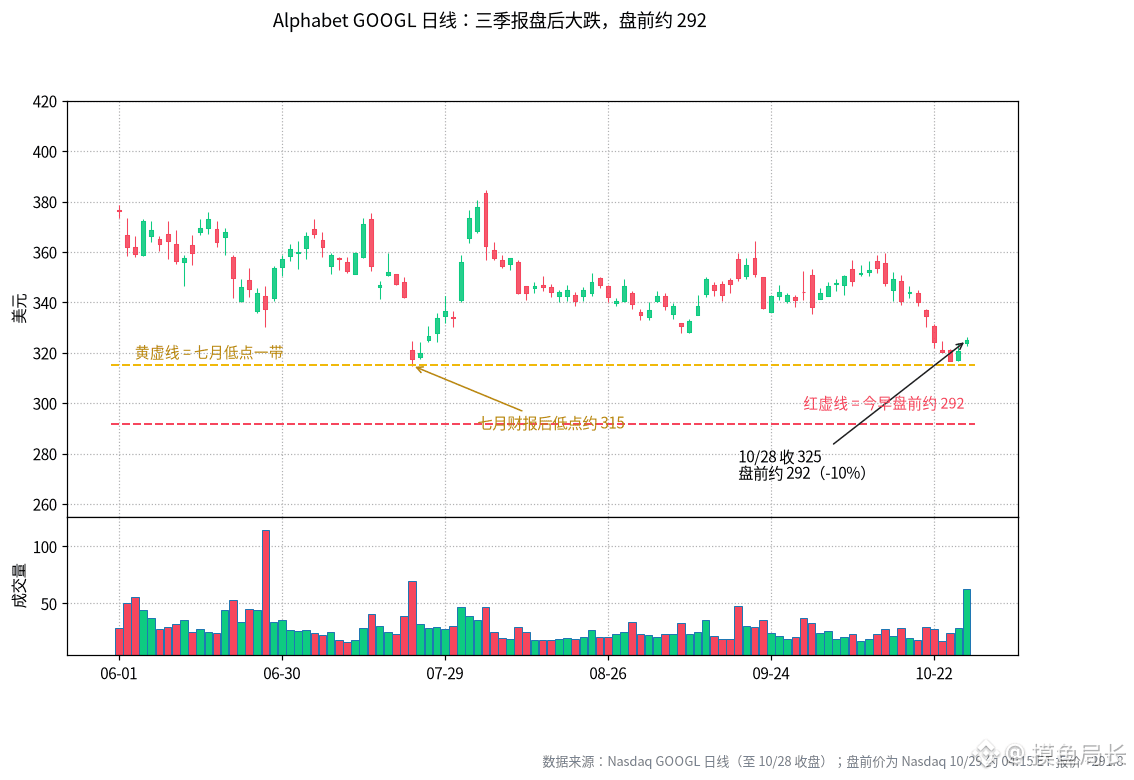
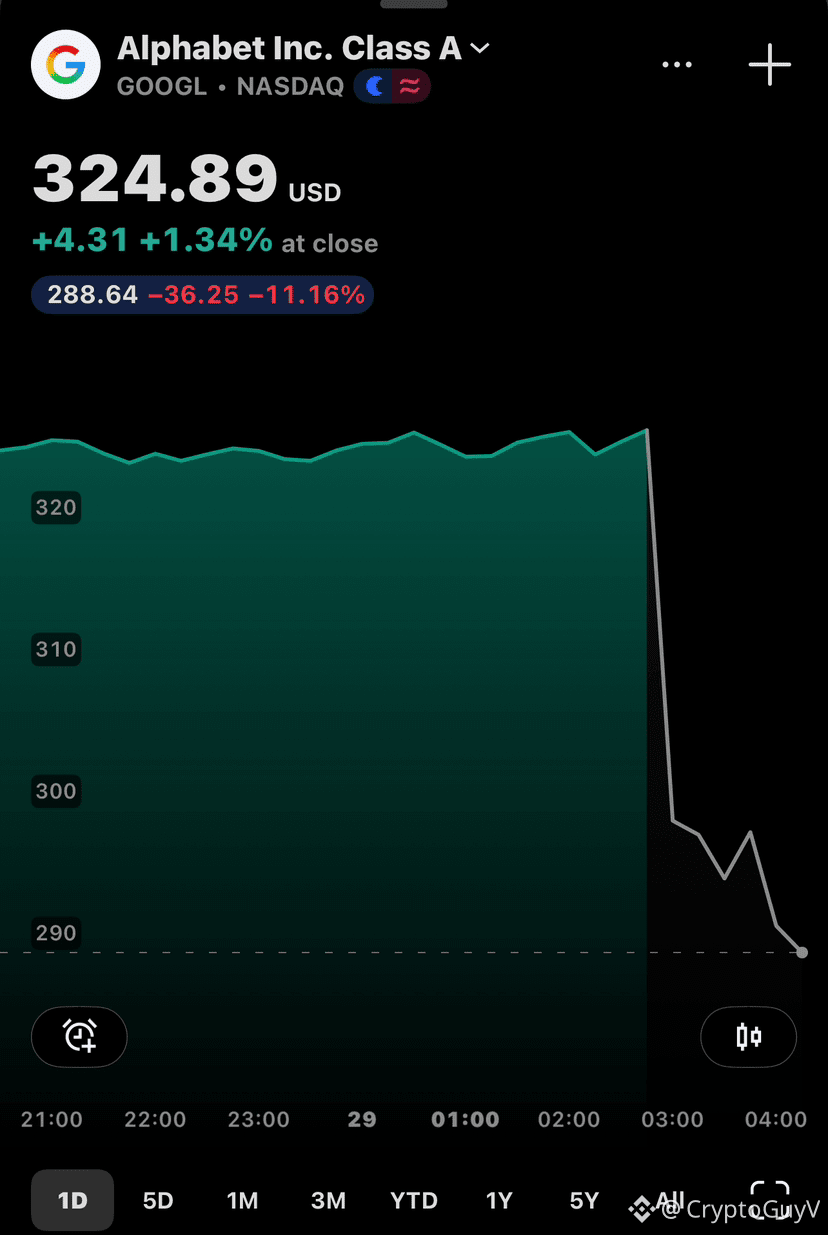
Alphabet presentó sus resultados del tercer trimestre después del cierre del miércoles. Esta mañana, antes de la apertura, llegó a caer hasta alrededor de 292, cerca de un 10 % por debajo del cierre anterior.
El negocio de la nube se duplicó este trimestre, pero el flujo de caja libre siguió siendo negativo. Al mercado le preocupa más el ritmo al que se está gastando el dinero.
El crecimiento de la publicidad en búsquedas se ha ralentizado y el gasto de capital seguirá aumentando. Antes de la apertura, la acción cayó directamente por debajo de los mínimos de julio tras la publicación de resultados.
La duplicación del negocio de la nube demuestra que los pedidos de IA del sector empresarial están creciendo de verdad, pero lo primero que ven los accionistas es una aceleración de las salidas de efectivo.
Tras la apertura de la bolsa estadounidense esta noche, lo primero será ver si la acción logra mantenerse cerca de 292. Si no recupera ese nivel, la corrección iniciada tras el máximo de mayo todavía no habrá terminado.
¿Podrá la nube sostener la valoración o la historia de gastar dinero seguirá presionando la cotización?
$GOOGL
#Alphabet #ResultadosBursátilesEEUU
437

·
--
Las acciones de Alphabet caen pese a que el crecimiento de Google Cloud supera el 100 %
📉 Las acciones de Alphabet cayeron alrededor de un 10 % en las operaciones posteriores al cierre del 28 de octubre. Los ingresos del tercer trimestre aumentaron un 25 % interanual, hasta los 127.580 millones de dólares, pero no alcanzaron las expectativas.
☁️ Los ingresos de Google Cloud se dispararon un 103 %, hasta los 30.710 millones de dólares. El crecimiento no bastó para contrarrestar las preocupaciones sobre el rendimiento de la publicidad y el flujo de caja.
💰 El flujo de caja libre fue negativo en 9.070 millones de dólares, mientras que los gastos de capital trimestrales alcanzaron los 51.360 millones de dólares, ya que la expansión de la infraestructura de IA requirió una financiación considerable.
🏗️ Alphabet mantuvo su previsión de gastos de capital para 2026, de entre 195.000 y 205.000 millones de dólares, y espera un aumento significativo en 2027, por lo que la generación de efectivo sigue siendo un aspecto central.
🔎 La reacción del mercado sugiere que los inversores exigen cada vez más pruebas de los beneficios de las inversiones en IA. El crecimiento sostenido de Cloud y una mayor generación de efectivo serán clave para mantener la confianza a largo plazo.
#Alphabet $GOOGLB
43

·
--
Verificado
#earningsseason
🚨 Alphabet informa de ingresos de 127.600 millones de dólares mientras Google Cloud crece un 103 %
Alphabet ($GOOGL ), la empresa matriz de Google, presentó un sólido informe de ingresos del tercer trimestre, que pone de relieve la rapidez con la que la inteligencia artificial está transformando la industria tecnológica.
📊 Resultados clave:
• 127.600 millones de dólares en ingresos, un 25 % más que el año anterior.
• 30.700 millones de dólares de Google Cloud, un enorme aumento del 103 % respecto al mismo trimestre del año pasado.
• 40.600 millones de dólares en ingresos operativos, aproximadamente un 30 % más.
• Un margen operativo del 31,8 %, lo que demuestra que Alphabet mantuvo una sólida rentabilidad mientras ampliaba su infraestructura de IA.
⚡ Google Cloud es el gran protagonista. Las empresas están invirtiendo mucho en computación para IA, herramientas de IA empresarial y chips TPU personalizados de Google, lo que ha ayudado a la división de nube a más que duplicar sus ingresos.
La Búsqueda también demuestra su resiliencia: los ingresos de Google Search aumentaron un 12 % y la empresa informó del mayor crecimiento interanual de consultas de búsqueda en cinco años.
⚠️ El desafío ahora es determinar si este crecimiento puede justificar el enorme costo de construir una infraestructura de IA. Los inversores seguirán de cerca las inversiones de capital, la rentabilidad de la nube y las previsiones futuras.
Los resultados de Alphabet confirman la magnitud de la oportunidad que representa la IA, pero la próxima prueba será convertir esa demanda en rentabilidad sostenible para los accionistas.
#alphabet #GoogleCloud #artificialintelligence
GOOGL-10,19%
GOOGUS-10,40%
Strongverine:
The headline vs. the reaction is the interesting part here. Revenue of $127.6B vs $128.2B expected looks like a near-miss, yet Google Cloud +103% to $30.7B is the real engine — and shares still fell ~9% after hours, with free cash flow at -$9.07B. That tells me the market isn't doubting the demand story, it's pricing the cost of chasing it. The question now is whether Cloud can keep compounding fast enough to outrun that capex bill.
2
1
1.5k
·
--
Bajista
Google informó ingresos de 127.580 millones de dólares en el tercer trimestre de 2026, por debajo de las expectativas.
Sus acciones cayeron más de un 7% tras el informe.
Esta es Google, una acción con una valoración de 4 billones de dólares, que se desplomó un 8% tras unos resultados más débiles de lo esperado.
#alphabet #google
Sus acciones cayeron más de un 7% tras el informe.
Esta es Google, una acción con una valoración de 4 billones de dólares, que se desplomó un 8% tras unos resultados más débiles de lo esperado.
#alphabet #google
162
·
--
Verificado
La reacción del mercado a los resultados de Alphabet plantea dudas sobre el gasto en IA
$GOOGL afrontó una fuerte reacción del mercado tras presentar sus últimos resultados. Es un recordatorio de que las altas expectativas pueden hacer que incluso una gran empresa sea vulnerable a las decepciones.
Las preguntas clave ahora van más allá de una sola jornada bursátil:
¿Está creciendo Google Cloud al ritmo esperado?
¿Están generando las inversiones en IA un valor empresarial cuantificable?
¿Qué nos dice la perspectiva de la dirección sobre el gasto y el crecimiento futuros?
Una fuerte caída no significa automáticamente que el negocio a largo plazo esté en problemas. Al mismo tiempo, la confianza por sí sola no basta: los inversores necesitan pruebas.
¿Qué analizarías primero al evaluar Alphabet tras una reacción como esta: el crecimiento de la nube, la rentabilidad de la IA o las previsiones de la dirección?
#Alphabet #Google #Aİ
1
541
·
--
☁️ Google Cloud duplica sus ingresos, pero las acciones caen un 10 %: ¿qué salió mal en los resultados de Alphabet?Anoche, dos gigantes presentaron sus resultados y la diferencia fue abismal: Microsoft subió alrededor de un 4 % tras el cierre, mientras que las acciones de Google (GOOGL) cayeron cerca de un 10 %. Ambas invierten a lo grande en IA, pero ¿por qué el mercado aplaude a una y le da un ladrillazo a la otra? Hoy analizamos en detalle los resultados de Alphabet.
🏢 Cómo gana dinero la empresa
• Servicios de Google (búsqueda, YouTube, suscripciones y hardware): ingresos trimestrales de 96.300 millones de dólares, la mayor parte del total, con un margen operativo del 40,7 %
• Google Cloud (GCP, capacidad de cómputo para IA y venta de chips TPU): ingresos trimestrales de 30.700 millones de dólares; es el motor de crecimiento más rápido
• Otros negocios (Waymo, etc.): ingresos de 372 millones de dólares y pérdidas operativas de unos 2.000 millones
☁️ Google Cloud duplica sus ingresos, pero las acciones caen un 10 %: ¿qué salió mal en los resultados de Alphabet?
Anoche, dos gigantes presentaron sus resultados y la diferencia fue abismal: Microsoft subió alrededor de un 4 % tras el cierre, mientras que las acciones de Google (GOOGL) cayeron cerca de un 10 %. Ambas invierten a lo grande en IA, pero ¿por qué el mercado aplaude a una y le da un ladrillazo a la otra? Hoy analizamos en detalle los resultados de Alphabet.
🏢 Cómo gana dinero la empresa
• Servicios de Google (búsqueda, YouTube, suscripciones y hardware): ingresos trimestrales de 96.300 millones de dólares, la mayor parte del total, con un margen operativo del 40,7 %
• Google Cloud (GCP, capacidad de cómputo para IA y venta de chips TPU): ingresos trimestrales de 30.700 millones de dólares; es el motor de crecimiento más rápido
• Otros negocios (Waymo, etc.): ingresos de 372 millones de dólares y pérdidas operativas de unos 2.000 millones
133

·
--
🎯 Las cuentas de Google están más locas que las del mundo cripto
📰 Mira esto: Alphabet gastó 51.400 millones de dólares en inversiones de capital en un solo trimestre; para todo el año, la cifra se dispara a 205.000 millones. Tiene compromisos de compra por 924.000 millones y, además, una deuda a largo plazo de 125.100 millones.
💬 Este apalancamiento deja muy atrás a los jugadores de DeFi. La carrera armamentística de la IA se paga con dinero contante y sonante, pero habrá que esperar años para ver las ganancias. Me quedé dos segundos en blanco al verlo: vaya manera de jugar.
🏷️ #Alphabet #AI资本支出 #美股财报 #BurbujaDeIA
GOOGUS-10,40%
GOOGLB-10,15%
125
·
--
Esta noche, prueba de fuego para las Mag7: Alphabet y Microsoft; atención al gasto, no solo al BPAEsta noche, después del cierre, Alphabet y Microsoft presentan sus resultados. No es una noche de resultados cualquiera: durante el día acaba de pasar la Fed y, por la noche, toca comprobar si pueden justificar el gasto en IA. Amazon tendrá que esperar hasta el jueves, pero estas dos ya bastan para cambiar el ánimo. Y después, veremos si sigues tan tranquilo.
A estas alturas, lo que le importa a todo el mundo ya no es «si han gastado», sino «si ha valido la pena, de dónde saldrá el dinero y cuánto flujo de caja libre queda». El crecimiento de la nube, la adopción de los productos y la capacidad de la publicidad para sostener la narrativa importan más que una sorpresa en el BPA. Una sorpresa puede impulsar la acción durante un día; las previsiones, durante un trimestre. Solo algo que afecte a un trimestre merece que ajustes tu posición principal.
Esta noche, prueba de fuego para las Mag7: Alphabet y Microsoft; atención al gasto, no solo al BPA
Esta noche, después del cierre, Alphabet y Microsoft presentan sus resultados. No es una noche de resultados cualquiera: durante el día acaba de pasar la Fed y, por la noche, toca comprobar si pueden justificar el gasto en IA. Amazon tendrá que esperar hasta el jueves, pero estas dos ya bastan para cambiar el ánimo. Y después, veremos si sigues tan tranquilo.
A estas alturas, lo que le importa a todo el mundo ya no es «si han gastado», sino «si ha valido la pena, de dónde saldrá el dinero y cuánto flujo de caja libre queda». El crecimiento de la nube, la adopción de los productos y la capacidad de la publicidad para sostener la narrativa importan más que una sorpresa en el BPA. Una sorpresa puede impulsar la acción durante un día; las previsiones, durante un trimestre. Solo algo que afecte a un trimestre merece que ajustes tu posición principal.
A estas alturas, lo que le importa a todo el mundo ya no es «si han gastado», sino «si ha valido la pena, de dónde saldrá el dinero y cuánto flujo de caja libre queda». El crecimiento de la nube, la adopción de los productos y la capacidad de la publicidad para sostener la narrativa importan más que una sorpresa en el BPA. Una sorpresa puede impulsar la acción durante un día; las previsiones, durante un trimestre. Solo algo que afecte a un trimestre merece que ajustes tu posición principal.
59
·
--
Verificado
#cangoogledefinditscore
¿Puede Google defender su negocio principal? Los resultados del tercer trimestre lo dirán 🔍
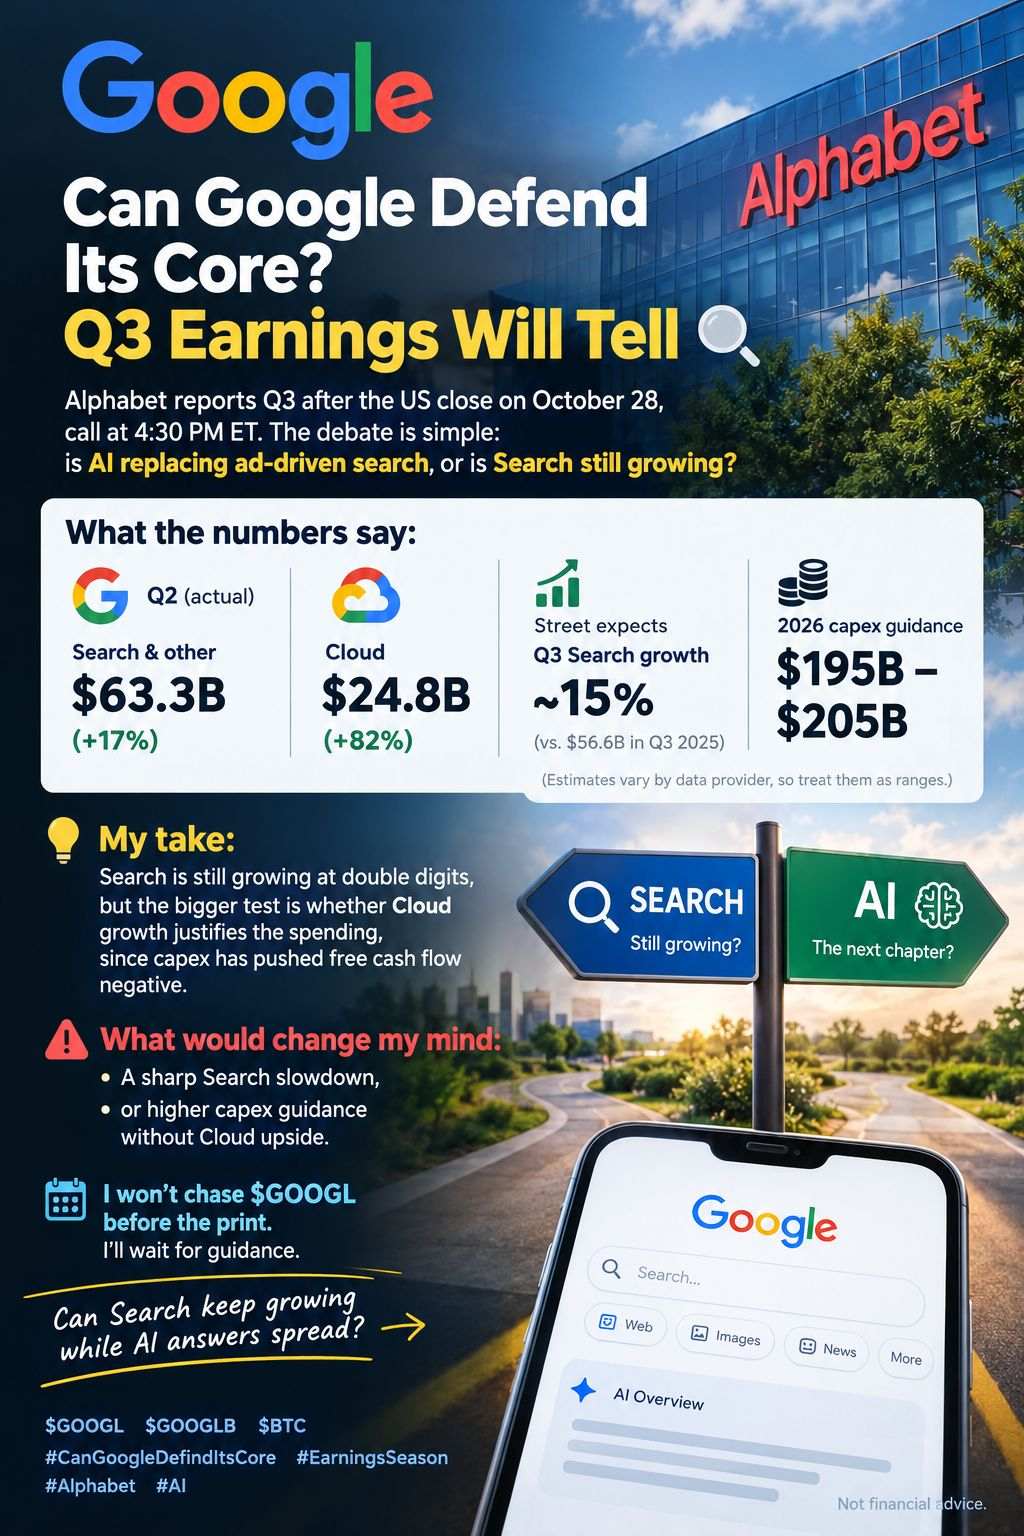
Alphabet presenta sus resultados del tercer trimestre después del cierre del mercado estadounidense el 28 de octubre; la conferencia telefónica será a las 4:30 p. m., hora del Este. El debate es sencillo: ¿la IA está reemplazando las búsquedas financiadas con publicidad o Search sigue creciendo?
Qué dicen las cifras:
• Segundo trimestre: Search y otros, 63,3 mil millones de dólares (+17%); Cloud, 24,8 mil millones de dólares (+82%)
• El consenso espera un crecimiento de Search cercano al 15%, frente a una comparación más exigente (56,6 mil millones de dólares en el tercer trimestre de 2025)
• Previsión de gastos de capital para 2026: 195–205 mil millones de dólares
(Las estimaciones varían según el proveedor de datos, así que tómalas como rangos.)
Mi opinión: Search sigue creciendo a doble dígito, pero la prueba más importante es si el crecimiento de Cloud justifica el gasto, ya que los gastos de capital han llevado el flujo de caja libre a terreno negativo.
Qué me haría cambiar de opinión: una fuerte desaceleración de Search o una previsión de gastos de capital más alta sin un impulso de Cloud.
No voy a perseguir el $GOOGL antes de la publicación de resultados. Esperaré a conocer las previsiones.
¿Puede Search seguir creciendo mientras se extienden las respuestas de IA? 👇
Esto no es asesoramiento financiero.
#EarningsSeason #Alphabet #Aİ
$GOOGL
{future}(GOOGLUSDT)
$BTC
{future}(BTCUSDT)
#cangoogledefinditscore
¿Puede Google defender su negocio principal? Los resultados del tercer trimestre lo dirán 🔍
Alphabet presenta sus resultados del tercer trimestre después del cierre del mercado estadounidense el 28 de octubre; la conferencia telefónica será a las 4:30 p. m., hora del Este. El debate es sencillo: ¿la IA está reemplazando las búsquedas financiadas con publicidad o Search sigue creciendo?
Qué dicen las cifras:
• Segundo trimestre: Search y otros, 63,3 mil millones de dólares (+17%); Cloud, 24,8 mil millones de dólares (+82%)
• El consenso espera un crecimiento de Search cercano al 15%, frente a una comparación más exigente (56,6 mil millones de dólares en el tercer trimestre de 2025)
• Previsión de gastos de capital para 2026: 195–205 mil millones de dólares
(Las estimaciones varían según el proveedor de datos, así que tómalas como rangos.)
Mi opinión: Search sigue creciendo a doble dígito, pero la prueba más importante es si el crecimiento de Cloud justifica el gasto, ya que los gastos de capital han llevado el flujo de caja libre a terreno negativo.
Qué me haría cambiar de opinión: una fuerte desaceleración de Search o una previsión de gastos de capital más alta sin un impulso de Cloud.
No voy a perseguir el $GOOGL antes de la publicación de resultados. Esperaré a conocer las previsiones.
¿Puede Search seguir creciendo mientras se extienden las respuestas de IA? 👇
Esto no es asesoramiento financiero.
#EarningsSeason #Alphabet #Aİ
$GOOGL
$BTC
Nahid1058:
$ERC
1
1
2
6.8k

🛡️ ¿Puede Google defender su negocio principal?
Google sigue enfrentándose a la presión antimonopolio mientras los tribunales y los organismos reguladores impulsan el intercambio de datos con competidores en las funciones de búsqueda e IA. La empresa está apelando activamente las medidas correctivas impuestas en EE. UU., que la obligarían a proporcionar a sus competidores datos del índice de búsqueda y de los usuarios, al tiempo que se adapta a los requisitos de igualdad de acceso de la Ley de Mercados Digitales de la UE.
{spot}(GOOGLBUSDT)
Al mismo tiempo, Google está transformando su servicio de búsqueda principal en una capa de IA agéntica que unifica los resultados y los asistentes. Esta doble estrategia de defensa jurídica e innovación rápida de productos mantiene a Alphabet bien posicionada para conservar su relevancia a largo plazo en la era de la IA.
$GOOGLB $GOOGL $GOOGL.US #CoinVahini #CanGoogleDefendItsCore #Alphabet #AISearch
🛡️ ¿Puede Google defender su negocio principal?
Google sigue enfrentándose a la presión antimonopolio mientras los tribunales y los organismos reguladores impulsan el intercambio de datos con competidores en las funciones de búsqueda e IA. La empresa está apelando activamente las medidas correctivas impuestas en EE. UU., que la obligarían a proporcionar a sus competidores datos del índice de búsqueda y de los usuarios, al tiempo que se adapta a los requisitos de igualdad de acceso de la Ley de Mercados Digitales de la UE.
Al mismo tiempo, Google está transformando su servicio de búsqueda principal en una capa de IA agéntica que unifica los resultados y los asistentes. Esta doble estrategia de defensa jurídica e innovación rápida de productos mantiene a Alphabet bien posicionada para conservar su relevancia a largo plazo en la era de la IA.
$GOOGLB $GOOGL $GOOGL.US #CoinVahini #CanGoogleDefendItsCore #Alphabet #AISearch
GOOGLUS-10,66%
GOOGLB-10,15%
21

·
--
#¿PuedeGoogleDefinirSuEsencia?
🔍 La verdadera prueba de Google: ¿puede seguir creciendo la Búsqueda?
📅 Alphabet presenta sus resultados del tercer trimestre el miércoles 28 de octubre, tras el cierre del mercado estadounidense
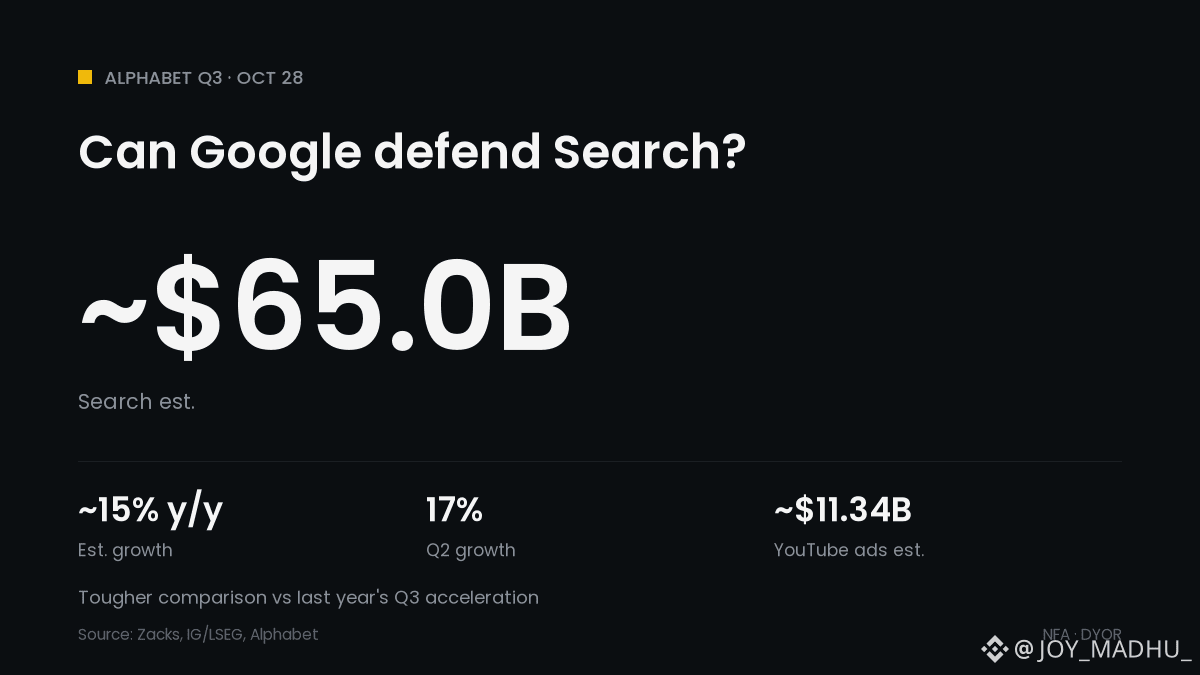
📊 Estimación para Búsqueda y otros: unos $65.0B, un aumento interanual de aproximadamente el 15% (Zacks)
📉 El crecimiento ya se desaceleró: del 19% en el primer trimestre al 17% en el segundo ($63.3B)
⚠️ Una comparación más exigente: el crecimiento de Búsqueda se aceleró hasta el 15% en el tercer trimestre del año pasado
💡 Los análisis de Deutsche Bank apuntan a precios más altos de los anuncios y a que los anuncios en AI Overview mantienen sólida la actividad de Búsqueda
📺 Estimación para los anuncios de YouTube: unos $11.34B, un aumento de aproximadamente el 10.6%
🎯 Consenso de BPA: $3.02 frente a $3.10 hace un año, tras quedar ligeramente por debajo de las expectativas en el primer y segundo trimestre (LSEG vía IG)
Qué significa para las criptomonedas: $BTC cerca de $80.5K, ha cotizado al ritmo del apetito por el riesgo en el sector tecnológico. Un resultado estable en Búsqueda podría calmar los temores sobre la disrupción causada por la IA, mientras que una desaceleración brusca podría sumar presión esa misma noche, junto con la Fed.
¿Los chatbots de IA perjudicarán a Google Search o se mantendrá firme su ventaja competitiva? 👇
$BTC $ETH
#CanGoogleDefindItsCore #CryptoNews #Alphabet #TemporadaDeResultados
30

·
--
GOOGL cae a mínimos de casi tres meses en la víspera de sus resultados: esta vez la pregunta no es si el negocio funciona, sino si vale la pena gastar tanto en IA.
Primero, la situación: al cierre de la sesión bursátil estadounidense del 26 de octubre, Alphabet (GOOGL) cotizaba a 316,80 dólares, con una caída diaria del 1,06%; en cinco días bajó cerca de un 7% y en el último mes, alrededor de un 7,9%. Ya cayó por debajo de los 330 dólares y ronda mínimos de casi tres meses, además de cotizar por debajo de las medias móviles de 20 y 60 días. Ojo: no se trata solo de una acción a la baja; desde octubre, todo el sector de la IA está siendo objeto de una nueva valoración. El mercado empieza a preguntarse cuándo se convertirán en beneficios las inversiones en centros de datos, servidores y chips propios.
Los resultados están a la vuelta de la esquina: se publicarán tras el cierre del mercado estadounidense del 28 de octubre (en la madrugada del 29 de octubre, hora de Pekín). El mercado espera unos ingresos de aproximadamente 127.900 millones de dólares, cerca de un 25% más interanual. Las previsiones de beneficio por acción varían ligeramente según la fuente: entre 2,94 y 3,02 dólares, lo que supone un crecimiento interanual de apenas entre el 2% y el 6%. Ingresos creciendo con fuerza y beneficios avanzando más despacio: esa brecha es el centro de atención.
Estos son los tres aspectos clave, por orden de importancia. Primero, si Google Cloud podrá mantener su rápido crecimiento: el mercado prevé unos ingresos de unos 29.200 millones de dólares, casi el doble que un año antes; el trimestre pasado fueron de unos 24.800 millones. Esta es la prueba más directa de la demanda de IA. Segundo, si la publicidad en el buscador se mantiene firme: es la fuente de efectivo que respalda el gasto. Tercero, y lo que más podría hacer caer la acción: si la previsión de inversión de capital vuelve a aumentar. La previsión para todo 2026 ya asciende a entre 195.000 y 205.000 millones de dólares; solo en el segundo trimestre se gastaron 44.900 millones y el flujo de caja libre registró un déficit de unos 5.900 millones. Si la dirección eleva todavía más los planes de inversión para 2027, aunque los ingresos alcancen lo previsto, el mercado podría reaccionar vendiendo primero y preguntando después.
El análisis técnico es solo orientativo: la resistencia clave se sitúa en torno a los 359 dólares. Si el precio cae por debajo de unos 300 dólares, podría dirigirse hacia la zona de los 271. Las opciones descuentan una oscilación de aproximadamente ±6,4% el día de los resultados: es una volatilidad propia de una presentación de resultados, algo elevada, pero no apocalíptica.
Mi razonamiento es sencillo: los fundamentales de Alphabet no se han desmoronado; sus tres pilares —búsqueda, nube y suscripciones— siguen en pie. Pero la lógica de valoración ha cambiado: antes se pagaba una prima por el «crecimiento de la IA»; ahora hay que hacer cuentas sobre el «rendimiento de la IA». Por eso, en la víspera de los resultados no apuesto por una dirección concreta: si el crecimiento de la nube se mantiene y el gasto no supera las expectativas, una caída podría ser una oportunidad para observar; si la nube decepciona o la inversión vuelve a aumentar, no te apresures a intentar atrapar un cuchillo en caída libre si la acción rompe los 300 dólares.
Investigación personal; no constituye asesoramiento de inversión. ¿Mantendrás tus acciones durante la noche de los resultados o esperarás a que se despeje la incertidumbre?
$GOOGL #Alphabet #谷歌 #美股财报 #GoogleCloud
282
·
--
Alcista
Verificado
#Alphabet ($GOOGL /$GOOG.US ) El anuncio de resultados del tercer trimestre de 2026 está programado para publicarse de la siguiente manera:
1. Fecha del informe: 28 de octubre de 2026
2. Periodo cubierto por los resultados: julio-septiembre de 2026
3. Llamada sobre resultados: 4:30 p. m., hora del este de EE. UU.
Mantente atento a #GoogleStock y posiciónate en consecuencia. El sentimiento es alcista hasta ahora.
{future}(GOOGLUSDT)
{stock_us}(GOOGL.US)
#BinancePick
#EarningsSeason
#Alphabet ($GOOGL /$GOOG.US ) El anuncio de resultados del tercer trimestre de 2026 está programado para publicarse de la siguiente manera:
1. Fecha del informe: 28 de octubre de 2026
2. Periodo cubierto por los resultados: julio-septiembre de 2026
3. Llamada sobre resultados: 4:30 p. m., hora del este de EE. UU.
Mantente atento a #GoogleStock y posiciónate en consecuencia. El sentimiento es alcista hasta ahora.
#BinancePick
#EarningsSeason
1
1k

·
--
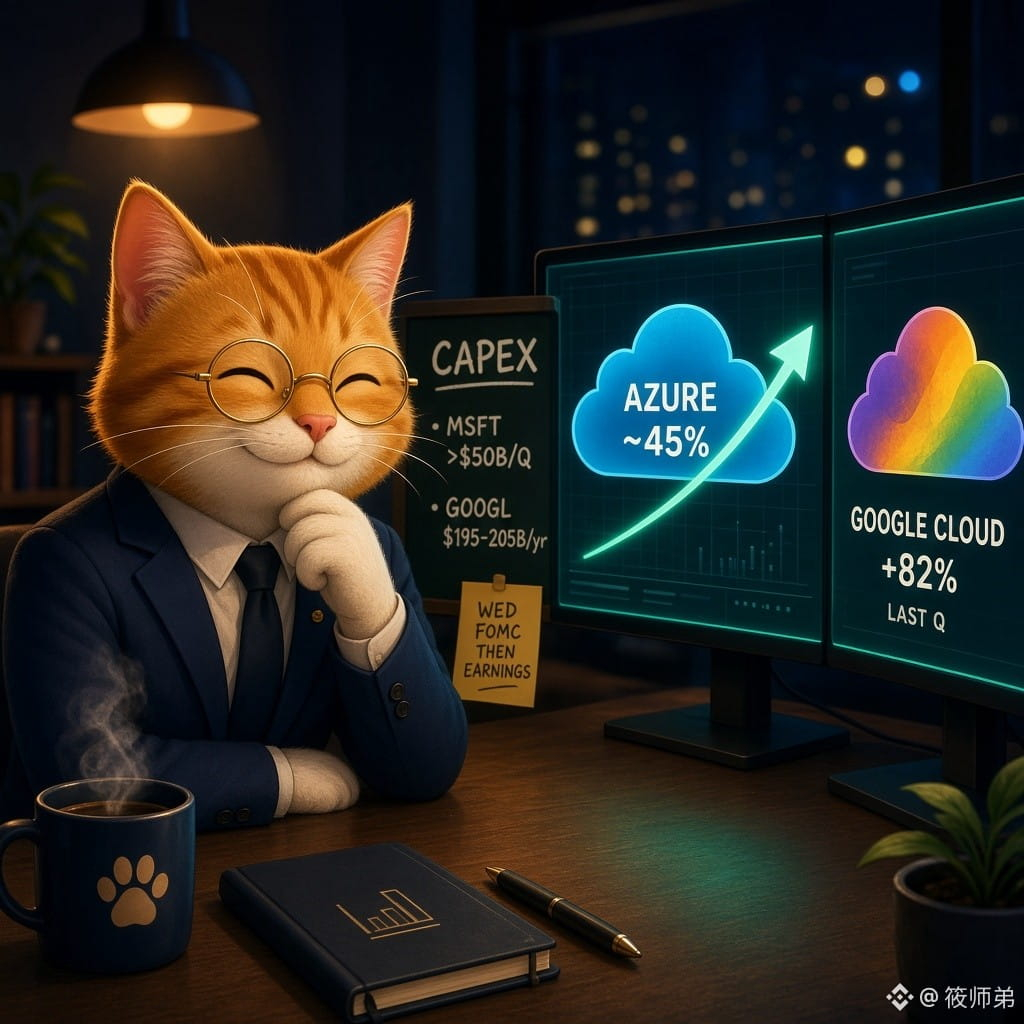
Cuenta atrás para los resultados de Microsoft y Alphabet: Azure, cerca del 45% frente al +82% trimestral de Cloud; gran prueba para el gasto de capital en IA
TradingView/S&P Global: Microsoft y Alphabet publicarán sus resultados tras el cierre del mercado estadounidense el 28/10 (aproximadamente a primera hora de la mañana del día siguiente en Pekín), justo después de la decisión de tipos de la Fed.
El consenso para Microsoft prevé unos ingresos de 90.600 millones de dólares y un EPS de aproximadamente 4,71; la previsión anterior para Azure apuntaba a un crecimiento de cerca del 45% a tipos de cambio constantes, y la guía de gasto de capital trimestral superaba los 50.000 millones de dólares.
El consenso para Alphabet prevé unos ingresos de 127.900 millones de dólares y un EPS de aproximadamente 3,00; los ingresos de Google Cloud crecieron un 82% interanual el trimestre pasado, hasta los 24.800 millones; la guía de capex para todo el año es de 195.000–205.000 millones de dólares; el flujo de caja operativo del trimestre pasado fue de unos 39.100 millones, por debajo de los aproximadamente 44.900 millones de capex, y el flujo de caja libre fue de unos -5.900 millones.
【Opinión】
La fuerte caída del Nasdaq la semana pasada puso en primer plano la cuestión de si el gasto en IA dará sus frutos. Esta vez, lo importante no es la subida o la bajada en sí, sino si se mantienen los ritmos de crecimiento de la nube, si vuelve a revisarse al alza la guía de gasto de capital y si el flujo de caja puede cubrir las inversiones. La presentación de documentos de Anthropic encendió un rebote de los fabricantes de chips asiáticos, pero para marcar el rumbo habrá que fijarse en las previsiones de los propios gigantes de la nube.
【Oportunidades/riesgos】
Oportunidad: un crecimiento de la nube superior a lo esperado y una guía firme favorecerían el ánimo en las cadenas de computación y almacenamiento. Riesgo: un nuevo aumento del capex con el FCF aún bajo presión, o una desaceleración del crecimiento de Azure/Cloud, podrían volver a debilitar el apetito por el riesgo relacionado con la IA y $BTC.
¿Qué te preocupa más: que el crecimiento de la nube no cumpla las expectativas o que vuelvan a revisar al alza la guía de gasto de capital?
#微软财报 #Alphabet #AI基建 #Fed
$BTC $RENDER
Solo con fines informativos; no constituye asesoramiento de inversión.
Cuenta atrás para los resultados de Microsoft y Alphabet: Azure, cerca del 45% frente al +82% trimestral de Cloud; gran prueba para el gasto de capital en IA
TradingView/S&P Global: Microsoft y Alphabet publicarán sus resultados tras el cierre del mercado estadounidense el 28/10 (aproximadamente a primera hora de la mañana del día siguiente en Pekín), justo después de la decisión de tipos de la Fed.
El consenso para Microsoft prevé unos ingresos de 90.600 millones de dólares y un EPS de aproximadamente 4,71; la previsión anterior para Azure apuntaba a un crecimiento de cerca del 45% a tipos de cambio constantes, y la guía de gasto de capital trimestral superaba los 50.000 millones de dólares.
El consenso para Alphabet prevé unos ingresos de 127.900 millones de dólares y un EPS de aproximadamente 3,00; los ingresos de Google Cloud crecieron un 82% interanual el trimestre pasado, hasta los 24.800 millones; la guía de capex para todo el año es de 195.000–205.000 millones de dólares; el flujo de caja operativo del trimestre pasado fue de unos 39.100 millones, por debajo de los aproximadamente 44.900 millones de capex, y el flujo de caja libre fue de unos -5.900 millones.
【Opinión】
La fuerte caída del Nasdaq la semana pasada puso en primer plano la cuestión de si el gasto en IA dará sus frutos. Esta vez, lo importante no es la subida o la bajada en sí, sino si se mantienen los ritmos de crecimiento de la nube, si vuelve a revisarse al alza la guía de gasto de capital y si el flujo de caja puede cubrir las inversiones. La presentación de documentos de Anthropic encendió un rebote de los fabricantes de chips asiáticos, pero para marcar el rumbo habrá que fijarse en las previsiones de los propios gigantes de la nube.
【Oportunidades/riesgos】
Oportunidad: un crecimiento de la nube superior a lo esperado y una guía firme favorecerían el ánimo en las cadenas de computación y almacenamiento. Riesgo: un nuevo aumento del capex con el FCF aún bajo presión, o una desaceleración del crecimiento de Azure/Cloud, podrían volver a debilitar el apetito por el riesgo relacionado con la IA y $BTC .
¿Qué te preocupa más: que el crecimiento de la nube no cumpla las expectativas o que vuelvan a revisar al alza la guía de gasto de capital?
#微软财报 #Alphabet #AI基建 #Fed
$BTC $RENDER
Solo con fines informativos; no constituye asesoramiento de inversión.
85
Verificado
Artículo
🚨 ANTICIPO DE RESULTADOS DE ALPHABET Y MICROSOFT: ¿PUEDE EL CRECIMIENTO DE LA IA JUSTIFICAR EL COSTO?📅 28 de octubre de 2026 | Resultados de las principales empresas tecnológicas
Dos de las mayores empresas tecnológicas del mundo se preparan para presentar sus resultados trimestrales, y los inversores están pendientes de una pregunta clave: ¿El crecimiento de la nube y la IA generará suficientes beneficios para justificar el enorme gasto en infraestructura?
🔹 Alphabet (GOOGL) — Google
• Ingresos esperados: aproximadamente 127.900 millones de dólares
• BPA ajustado esperado: alrededor de 3,03 dólares
• Enfoque clave: Google Cloud, publicidad en Búsqueda, YouTube y adopción de la IA
• Previsión de gastos de capital para 2026: 195.000–205.000 millones de dólares
🚨 ANTICIPO DE RESULTADOS DE ALPHABET Y MICROSOFT: ¿PUEDE EL CRECIMIENTO DE LA IA JUSTIFICAR EL COSTO?
📅 28 de octubre de 2026 | Resultados de las principales empresas tecnológicas
Dos de las mayores empresas tecnológicas del mundo se preparan para presentar sus resultados trimestrales, y los inversores están pendientes de una pregunta clave: ¿El crecimiento de la nube y la IA generará suficientes beneficios para justificar el enorme gasto en infraestructura?
🔹 Alphabet (GOOGL) — Google
• Ingresos esperados: aproximadamente 127.900 millones de dólares
• BPA ajustado esperado: alrededor de 3,03 dólares
• Enfoque clave: Google Cloud, publicidad en Búsqueda, YouTube y adopción de la IA
• Previsión de gastos de capital para 2026: 195.000–205.000 millones de dólares
1
335
·
--
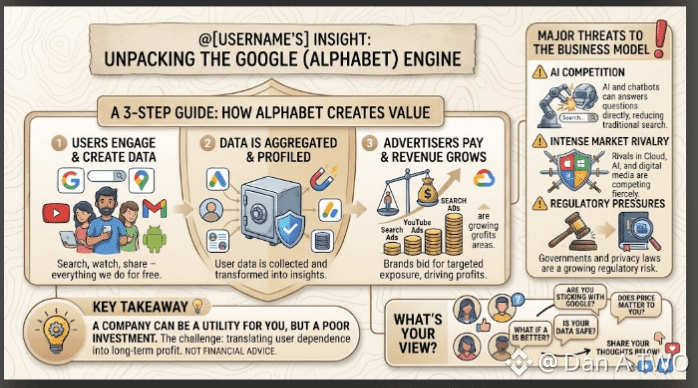
¿Alguna vez te has preguntado cómo gana dinero Google? 🤔
Uso Google todos los días. Busco cosas, veo YouTube y uso Maps. Todo es gratis, ¿verdad? 😄
Pero aquí viene lo sorprendente: muchos de estos servicios gratuitos son precisamente los que le generan ingresos a Google. 💰
Alphabet, la empresa propietaria de Google, obtiene una gran parte de sus ingresos de la publicidad. Las empresas pagan para que sus productos se muestren a las personas que buscan, ven y navegan por internet.
Además, YouTube, Google Cloud y la IA también ofrecen importantes oportunidades de crecimiento. 🤖
Pero no debemos olvidar los riesgos:
⚠️ La IA podría cambiar la forma en que las personas buscan información
⚠️ La competencia en publicidad es intensa
⚠️ Los problemas legales y regulatorios podrían afectar al negocio
Esto es lo que estoy aprendiendo: una empresa puede formar parte de tu vida cotidiana, pero eso no la convierte automáticamente en una inversión rentable. 💡
La pregunta no es si Google es popular. La pregunta es si Alphabet puede seguir creciendo de forma rentable a medida que cambia la tecnología.
Ahora me encantaría saber qué opinas 👇
Si las herramientas de IA empiezan a responder preguntas directamente, ¿seguirás usando Google Search tanto como hoy?
#alphabet #Google #GOOGL #AI #stockmarket #DanATWO $GOOGLB $NVDAB $AAPLB
{future}(GOOGLUSDT)
Esto no es asesoramiento financiero. Es solo mi opinión.
¿Alguna vez te has preguntado cómo gana dinero Google? 🤔
Uso Google todos los días. Busco cosas, veo YouTube y uso Maps. Todo es gratis, ¿verdad? 😄
Pero aquí viene lo sorprendente: muchos de estos servicios gratuitos son precisamente los que le generan ingresos a Google. 💰
Alphabet, la empresa propietaria de Google, obtiene una gran parte de sus ingresos de la publicidad. Las empresas pagan para que sus productos se muestren a las personas que buscan, ven y navegan por internet.
Además, YouTube, Google Cloud y la IA también ofrecen importantes oportunidades de crecimiento. 🤖
Pero no debemos olvidar los riesgos:
⚠️ La IA podría cambiar la forma en que las personas buscan información
⚠️ La competencia en publicidad es intensa
⚠️ Los problemas legales y regulatorios podrían afectar al negocio
Esto es lo que estoy aprendiendo: una empresa puede formar parte de tu vida cotidiana, pero eso no la convierte automáticamente en una inversión rentable. 💡
La pregunta no es si Google es popular. La pregunta es si Alphabet puede seguir creciendo de forma rentable a medida que cambia la tecnología.
Ahora me encantaría saber qué opinas 👇
Si las herramientas de IA empiezan a responder preguntas directamente, ¿seguirás usando Google Search tanto como hoy?
#alphabet #Google #GOOGL #AI #stockmarket #DanATWO $GOOGLB $NVDAB $AAPLB
Esto no es asesoramiento financiero. Es solo mi opinión.
1
149
·
--
Alphabet cae alrededor de un 6% en la semana: paga el precio antes de los resultadosAlphabet cayó alrededor de un 6% esta semana, y Microsoft y Amazon también tuvieron una semana floja. Pagar el precio antes de los resultados no es nada raro en el mercado, sobre todo en una semana en la que la inversión de capital en IA está bajo la lupa. La semana que viene, hacia el día 28, llegará el momento de rendir cuentas, y Google Cloud y la historia de los TPU serán puntos clave de evaluación. Haber pagado ya el precio no significa que el examen vaya a ser más fácil.
¿Qué es lo que teme todo el mundo? No que los ingresos se desplomen de repente, sino que las previsiones de gasto vuelvan a subir un escalón, que el crecimiento de la nube no esté a la altura de la valoración y que el negocio publicitario vuelva a dar un susto. Tras el desplome del Nasdaq el jueves, cualquier frase de las grandes tecnológicas que sugiera que «seguirán gastando a manos llenas» será amplificada. Es posible que las malas noticias ya estén parcialmente descontadas, pero eso no significa que no puedan provocar otra caída.
Alphabet cae alrededor de un 6% en la semana: paga el precio antes de los resultados
Alphabet cayó alrededor de un 6% esta semana, y Microsoft y Amazon también tuvieron una semana floja. Pagar el precio antes de los resultados no es nada raro en el mercado, sobre todo en una semana en la que la inversión de capital en IA está bajo la lupa. La semana que viene, hacia el día 28, llegará el momento de rendir cuentas, y Google Cloud y la historia de los TPU serán puntos clave de evaluación. Haber pagado ya el precio no significa que el examen vaya a ser más fácil.
¿Qué es lo que teme todo el mundo? No que los ingresos se desplomen de repente, sino que las previsiones de gasto vuelvan a subir un escalón, que el crecimiento de la nube no esté a la altura de la valoración y que el negocio publicitario vuelva a dar un susto. Tras el desplome del Nasdaq el jueves, cualquier frase de las grandes tecnológicas que sugiera que «seguirán gastando a manos llenas» será amplificada. Es posible que las malas noticias ya estén parcialmente descontadas, pero eso no significa que no puedan provocar otra caída.
¿Qué es lo que teme todo el mundo? No que los ingresos se desplomen de repente, sino que las previsiones de gasto vuelvan a subir un escalón, que el crecimiento de la nube no esté a la altura de la valoración y que el negocio publicitario vuelva a dar un susto. Tras el desplome del Nasdaq el jueves, cualquier frase de las grandes tecnológicas que sugiera que «seguirán gastando a manos llenas» será amplificada. Es posible que las malas noticias ya estén parcialmente descontadas, pero eso no significa que no puedan provocar otra caída.
9
·
--
$GOOGLB cayó casi un 7% en 4 días. ¿De qué están huyendo todos antes de los resultados?
$GOOGLB Precio actual: 321.92 (24 h -0.61%)
El 19/10 cerró en 344.97; ahora está en solo 321.92
El mínimo de las últimas 24 h fue 320.69, el más bajo de los últimos 30 días
El próximo miércoles, 28/10, después del cierre de la bolsa estadounidense, Alphabet y Microsoft publicarán sus resultados la misma noche
Alphabet no ofrece previsiones trimestrales; el mercado estará pendiente, sobre todo, de Google Cloud
En el trimestre anterior, los ingresos de Cloud crecieron un 82% interanual, hasta los 24.800 millones de dólares
Su rival de esa misma noche: Microsoft prevé por su parte un crecimiento de Azure de alrededor del 45%
$MSFTB Precio actual: 524.40 (24 h +1.43%)
Al día siguiente, el 29/10, será el turno de Amazon
$AMZNB Precio actual: 248.88 (24 h -0.53%)
Si $GOOGLB se mantiene por encima de 320.69, podría rebotar hasta 333.49
Si cae por debajo de 320.69, podría marcar un nuevo mínimo antes de los resultados
Entre los tres gigantes de la nube, ¿cuál crees que presentará los mejores resultados? 👇
#Alphabet #美股財報 #AI
63
·
--
Parcialmente cierto
Artículo
GOOGL está lista para romper al alza: ¿el regreso definitivo de la tecnología?Alphabet ($GOOGLB ) se está preparando discretamente para un enorme repunte en el cuarto trimestre, y el mercado apenas está prestando atención. Estas son las razones por las que el gigante tecnológico está listo para su próximo impulso alcista:
🏛️ Se libra de la ruptura forzada: Google evitó oficialmente la venta forzosa de su división de tecnología publicitaria y de su motor de búsqueda, eliminando el mayor riesgo regulatorio existencial para la acción.
🤖 Dominio de la IA agéntica: El recién lanzado «Gemini 4 Argon» y los agentes autónomos de Workspace están arrasando con la competencia al integrarse de forma nativa en los flujos de trabajo empresariales globales.
GOOGL está lista para romper al alza: ¿el regreso definitivo de la tecnología?
Alphabet ($GOOGLB ) se está preparando discretamente para un enorme repunte en el cuarto trimestre, y el mercado apenas está prestando atención. Estas son las razones por las que el gigante tecnológico está listo para su próximo impulso alcista:
🏛️ Se libra de la ruptura forzada: Google evitó oficialmente la venta forzosa de su división de tecnología publicitaria y de su motor de búsqueda, eliminando el mayor riesgo regulatorio existencial para la acción.
🤖 Dominio de la IA agéntica: El recién lanzado «Gemini 4 Argon» y los agentes autónomos de Workspace están arrasando con la competencia al integrarse de forma nativa en los flujos de trabajo empresariales globales.
1
1
3
136
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#CanMicrosoftDeliverOnAI
665,705 vistas
4,406 están debatiendo
2
#CanGoogleDefindItsCore
412,637 vistas
3,111 están debatiendo
3
#FedWatch
16.1M vistas
37,465 están debatiendo
4
#BitcoinCore32.1RaisesPeerConnectionLimit
7,909 vistas
259 están debatiendo
5
#VisaStablecoinSettlementTops$25BAnnualized
0 vistas
1 están debatiendo
6
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
1,039 vistas
46 están debatiendo
7
#RussiaPlansStandardizedTestForCryptoInvestors
1,943 vistas
98 están debatiendo
8
#EarningsSeason
6.2M vistas
30,524 están debatiendo
9
#BitcoinCoreIdentifiesThreeVulnerabilities
17,488 vistas
352 están debatiendo
10
#RippleExpects$900MAnnualizedProductRevenueRunRate
1,760 vistas
11 están debatiendo