

明月Míngyuè
5k Publicaciones
明月Míngyuè
Denunciar
Bloquear usuario
Abrir trade
Trader frecuente
1.8 año(s)
2.2K+ Siguiendo
9.6K+ Seguidores
2.3K+ Me gusta
Publicaciones
Cartera
Todo
Citas
Live
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
Estaba revisando la documentación de transacciones de Dusk cuando un pequeño detalle llamó mi atención.
Boreas introdujo límites explícitos entre una transacción aceptada por un cliente, su representación canónica y la versión comprometida en el libro mayor. La razón es bastante simple: diferentes partes de la red no deberían interpretar la misma transacción de maneras distintas.
Luego noté algo más práctico en la documentación de integración de Dusk.
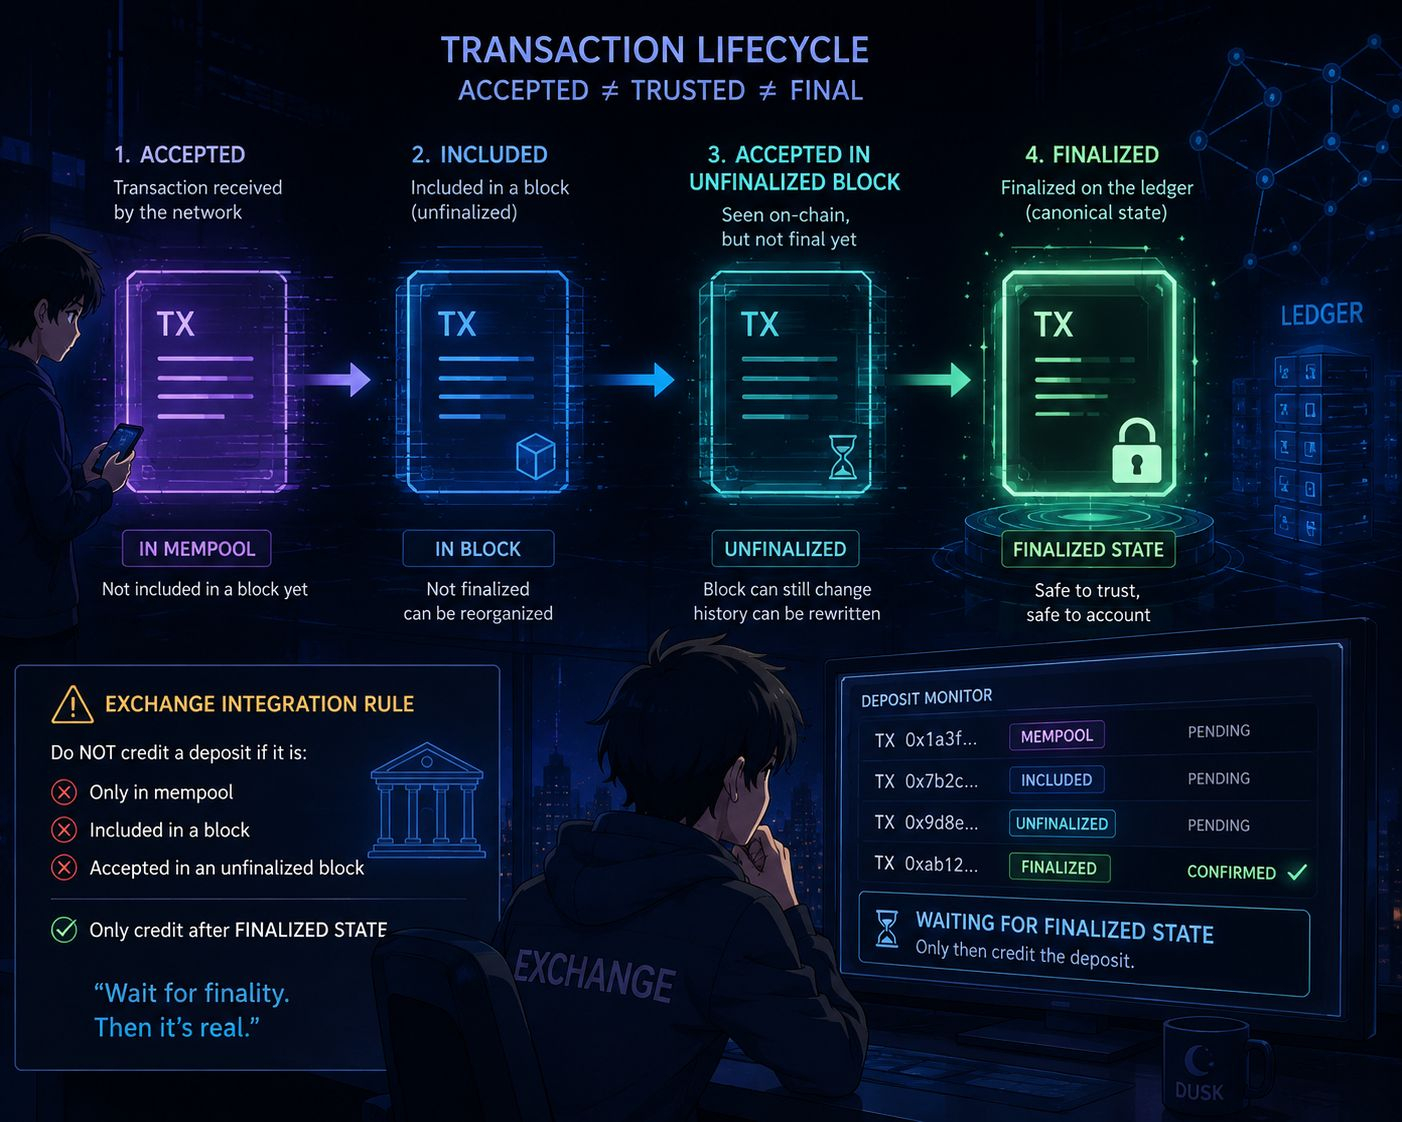
Se le indica explícitamente a un exchange que no acredite un depósito solo porque apareció en el mempool, se incluyó o se aceptó en un bloque no finalizado. Tiene que esperar el estado finalizado.
Eso hizo que el cambio de Boreas tuviera más sentido para mí.
Para la infraestructura financiera, la consistencia no es solo que los nodos estén de acuerdo entre sí. Con el tiempo, se convierte en un problema contable: ¿cuándo puede otro sistema tratar con seguridad un evento en cadena como real?
No había pensado realmente en el ciclo de vida de la transacción desde ese ángulo antes. Tal vez la parte difícil de poner actividad financiera en cadena no sea registrar la transacción. Es saber exactamente cuándo se permite a cada sistema confiar en ella.
#Dusk $BTC $DUSK
#dusk $DUSK @Dusk
Estaba revisando la documentación de transacciones de Dusk cuando un pequeño detalle llamó mi atención.
Boreas introdujo límites explícitos entre una transacción aceptada por un cliente, su representación canónica y la versión comprometida en el libro mayor. La razón es bastante simple: diferentes partes de la red no deberían interpretar la misma transacción de maneras distintas.
Luego noté algo más práctico en la documentación de integración de Dusk.
Se le indica explícitamente a un exchange que no acredite un depósito solo porque apareció en el mempool, se incluyó o se aceptó en un bloque no finalizado. Tiene que esperar el estado finalizado.
Eso hizo que el cambio de Boreas tuviera más sentido para mí.
Para la infraestructura financiera, la consistencia no es solo que los nodos estén de acuerdo entre sí. Con el tiempo, se convierte en un problema contable: ¿cuándo puede otro sistema tratar con seguridad un evento en cadena como real?
No había pensado realmente en el ciclo de vida de la transacción desde ese ángulo antes. Tal vez la parte difícil de poner actividad financiera en cadena no sea registrar la transacción. Es saber exactamente cuándo se permite a cada sistema confiar en ella.
#Dusk $BTC $DUSK
2
3
152
·
--
Alcista
#dusk $DUSK @Dusk_Foundation
Antes pensaba que, una vez que se aceptaba una transacción, básicamente ya estaba todo hecho. Luego miré con más detenimiento el ciclo de vida de las transacciones de Dusk y encontré una distinción que no había considerado realmente: enviado, aceptado y finalizado no necesariamente ocurren en el mismo momento.
Eso suena como un detalle técnico hasta que una aplicación financiera empieza a actuar sobre esa transacción.
Si una transferencia de activos, un pago u otra instrucción depende de ella, actuar antes de la finalización podría significar construir el siguiente paso sobre un estado que en realidad aún no está asentado. Lo que me resulta interesante es que Dusk trata la finalización determinista como parte de la infraestructura necesaria para las aplicaciones financieras, en lugar de ser solo otra métrica de rendimiento de blockchain.
¿En qué momento debería una aplicación financiera dejar de preguntar “¿se aceptó?” y empezar a preguntar “¿es final?”
@Dusk_Foundation #dusk $BTC $BNB
#dusk $DUSK @Dusk
Antes pensaba que, una vez que se aceptaba una transacción, básicamente ya estaba todo hecho. Luego miré con más detenimiento el ciclo de vida de las transacciones de Dusk y encontré una distinción que no había considerado realmente: enviado, aceptado y finalizado no necesariamente ocurren en el mismo momento.
Eso suena como un detalle técnico hasta que una aplicación financiera empieza a actuar sobre esa transacción.
Si una transferencia de activos, un pago u otra instrucción depende de ella, actuar antes de la finalización podría significar construir el siguiente paso sobre un estado que en realidad aún no está asentado. Lo que me resulta interesante es que Dusk trata la finalización determinista como parte de la infraestructura necesaria para las aplicaciones financieras, en lugar de ser solo otra métrica de rendimiento de blockchain.
¿En qué momento debería una aplicación financiera dejar de preguntar “¿se aceptó?” y empezar a preguntar “¿es final?”
@Dusk #dusk $BTC $BNB
2
4
226
·
--
@Dusk_Foundation #dusk
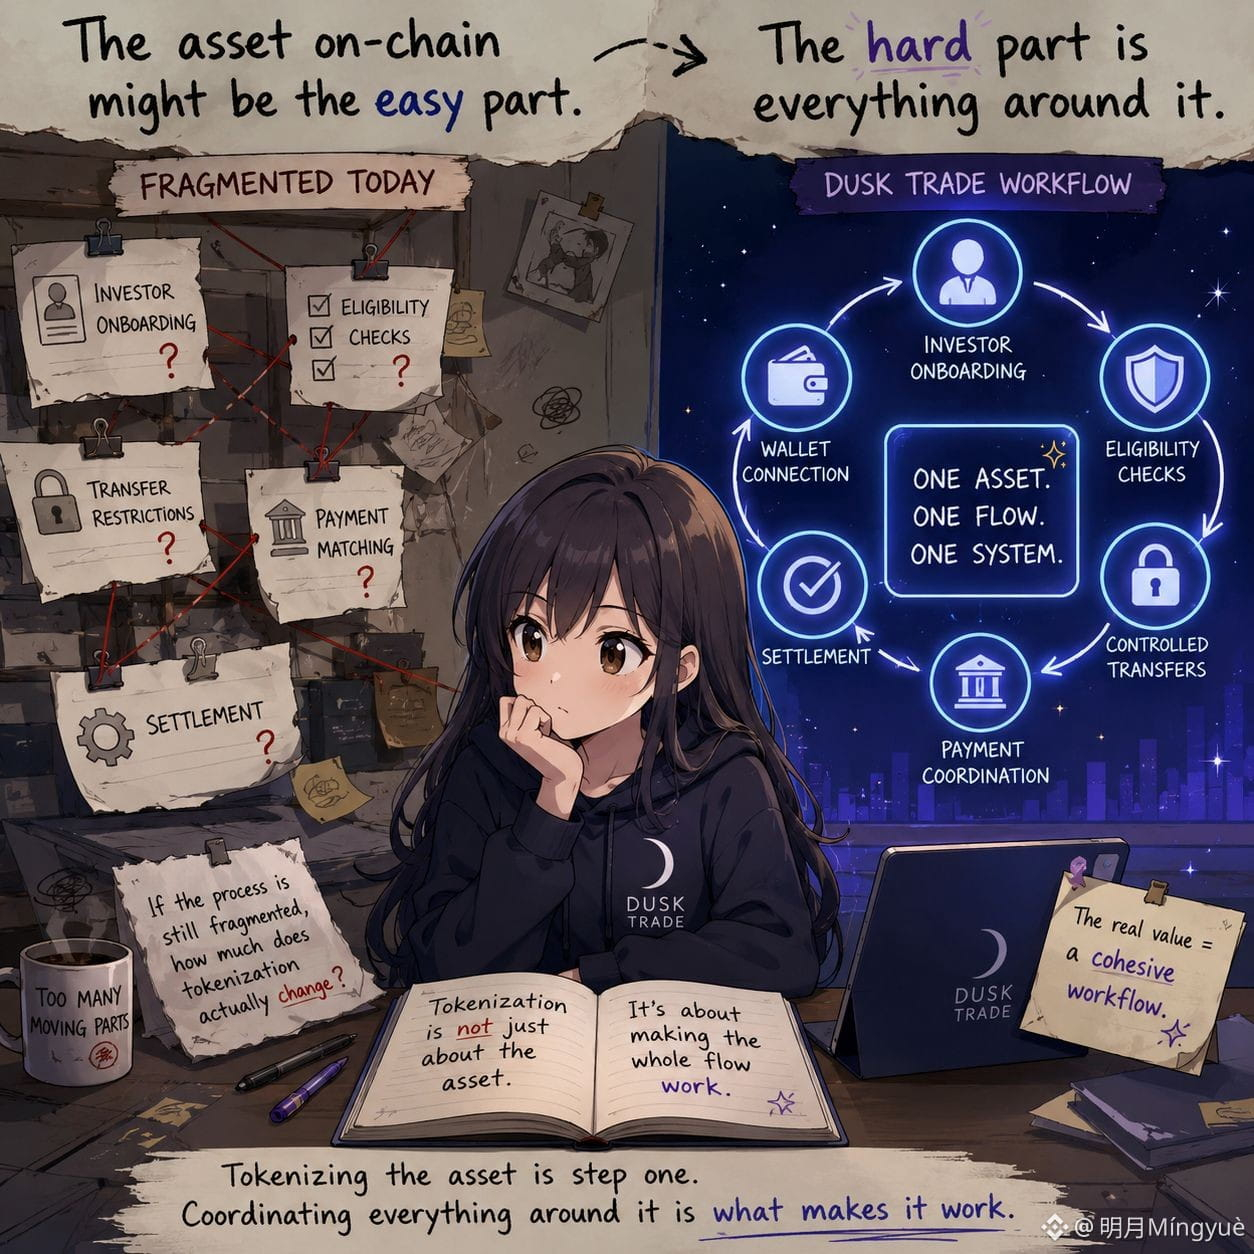
Cuanto más observo las finanzas tokenizadas, más pienso que poner el activo en la cadena podría ser la parte fácil.
La parte difícil es todo lo que sucede alrededor de eso.
Un inversor aún necesita ser incorporado. Puede que sea necesario comprobar su elegibilidad. Las transferencias pueden tener restricciones. La parte del pago tiene que coincidir con la parte del activo. Y, eventualmente, todo sigue necesitando liquidarse correctamente.
Eso es lo que hizo que @Dusk_Foundation Trade me resultara más interesante.
No se está construyendo simplemente para listar activos tokenizados. El flujo de trabajo incluye incorporación de inversores, conexión de billeteras, transferencias controladas, coordinación de pagos y liquidación.
Así que quizá el valor real de la tokenización no sea solo convertir un activo en un token. Quizá sea si el proceso fragmentado que rodea a ese activo puede convertirse en un flujo de trabajo coherente.
Si esa coordinación sigue fragmentada, ¿cuánto cambia realmente la tokenización?
#dusk $DUSK $BTC $BNB
@Dusk #dusk
Cuanto más observo las finanzas tokenizadas, más pienso que poner el activo en la cadena podría ser la parte fácil.
La parte difícil es todo lo que sucede alrededor de eso.
Un inversor aún necesita ser incorporado. Puede que sea necesario comprobar su elegibilidad. Las transferencias pueden tener restricciones. La parte del pago tiene que coincidir con la parte del activo. Y, eventualmente, todo sigue necesitando liquidarse correctamente.
Eso es lo que hizo que @Dusk Trade me resultara más interesante.
No se está construyendo simplemente para listar activos tokenizados. El flujo de trabajo incluye incorporación de inversores, conexión de billeteras, transferencias controladas, coordinación de pagos y liquidación.
Así que quizá el valor real de la tokenización no sea solo convertir un activo en un token. Quizá sea si el proceso fragmentado que rodea a ese activo puede convertirse en un flujo de trabajo coherente.
Si esa coordinación sigue fragmentada, ¿cuánto cambia realmente la tokenización?
#dusk $DUSK $BTC $BNB
23
14
287
·
--
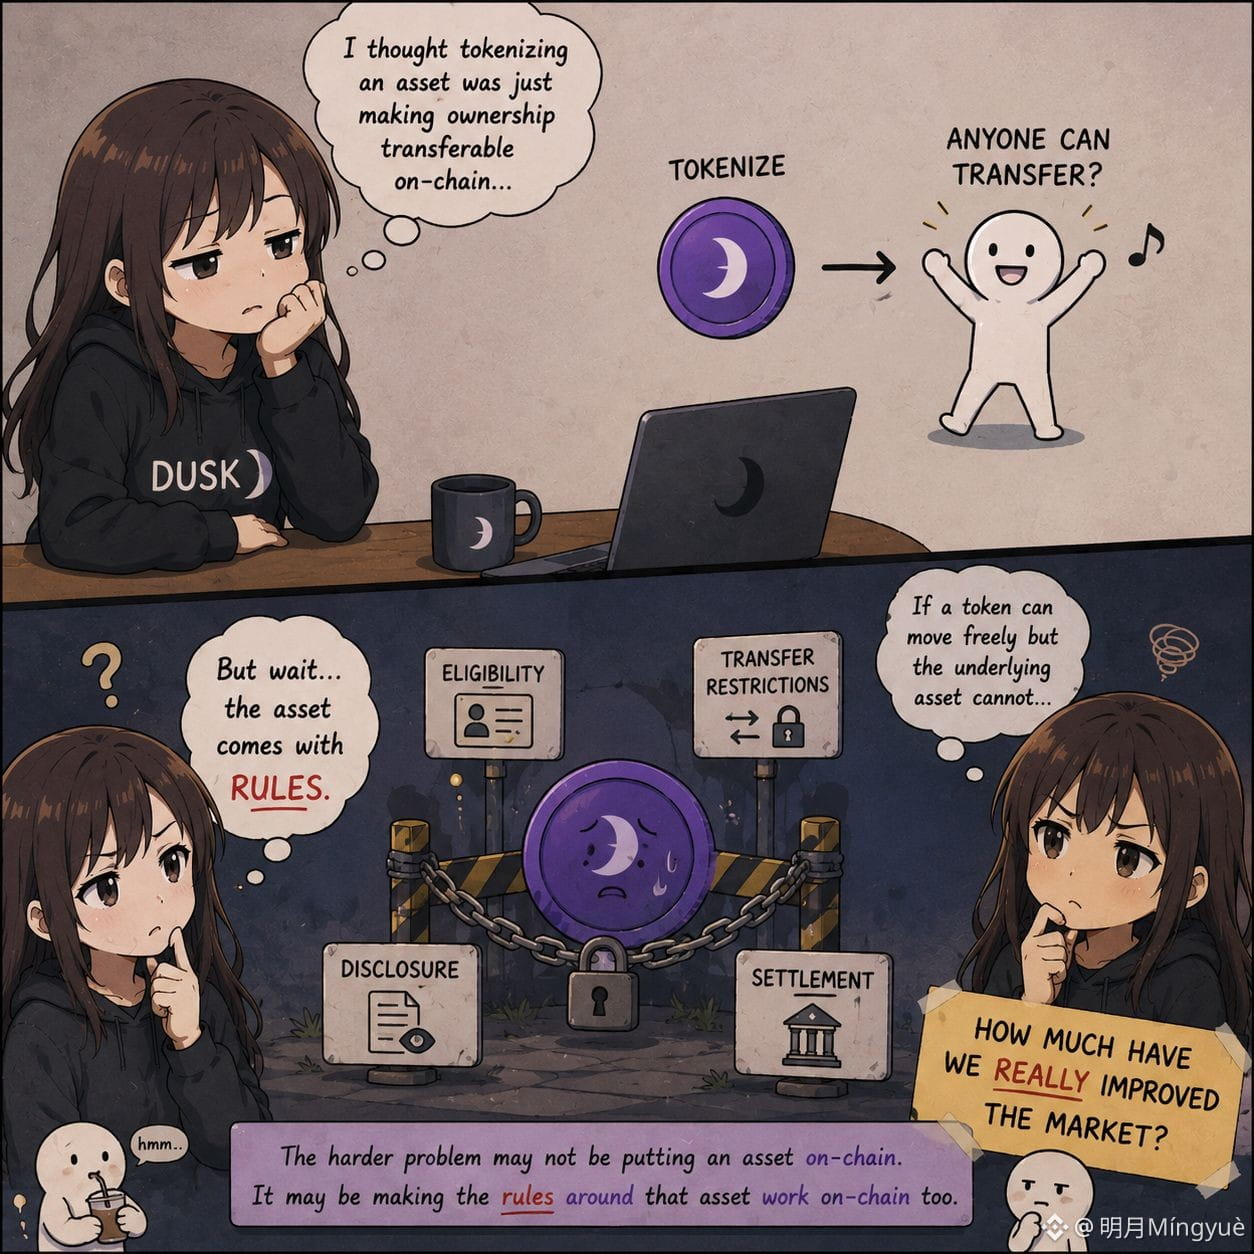
Antes pensaba que tokenizar un activo consistía principalmente en hacer que la propiedad fuera transferible en cadena. Pero esa suposición empieza a romperse cuando el propio activo viene con reglas.
Un valor regulado puede no ser algo que cualquiera pueda comprar, mantener o transferir. La elegibilidad, las restricciones de transferencia, la divulgación y la liquidación pueden importar.
Eso es lo que me resulta interesante de Dusk.
El token no se trata como si fuera el producto completo. El flujo de trabajo en torno a él puede incluir controles de acceso, elegibilidad de los inversores, transferencias controladas y coordinación de la liquidación. Me hace pensar que el problema más difícil en las finanzas tokenizadas quizá no sea poner un activo en cadena. Quizá sea hacer que las reglas sobre ese activo funcionen también en cadena.
Y eso me lleva a una pregunta:
Si un token puede moverse libremente pero el activo subyacente no, ¿cuánto hemos mejorado realmente el mercado?
#Dusk $DUSK @Dusk_Foundation
Antes pensaba que tokenizar un activo consistía principalmente en hacer que la propiedad fuera transferible en cadena. Pero esa suposición empieza a romperse cuando el propio activo viene con reglas.
Un valor regulado puede no ser algo que cualquiera pueda comprar, mantener o transferir. La elegibilidad, las restricciones de transferencia, la divulgación y la liquidación pueden importar.
Eso es lo que me resulta interesante de Dusk.
El token no se trata como si fuera el producto completo. El flujo de trabajo en torno a él puede incluir controles de acceso, elegibilidad de los inversores, transferencias controladas y coordinación de la liquidación. Me hace pensar que el problema más difícil en las finanzas tokenizadas quizá no sea poner un activo en cadena. Quizá sea hacer que las reglas sobre ese activo funcionen también en cadena.
Y eso me lleva a una pregunta:
Si un token puede moverse libremente pero el activo subyacente no, ¿cuánto hemos mejorado realmente el mercado?
#Dusk $DUSK @Dusk
31
11
223
·
--
Cuanto más miro los mercados financieros en cadena, más pienso que la transparencia y la visibilidad no son lo mismo.
Un mercado regulado necesita verificar cosas como la elegibilidad y el cumplimiento, pero eso no significa que cada detalle deba exponerse públicamente.
Eso es lo que me resulta interesante del enfoque de divulgación selectiva de Dusk.
La idea no es simplemente ocultar información. Es demostrar lo que es necesario demostrar, manteniendo en privado la información que no tiene por qué ser pública.
En las transacciones normales de cripto, esta distinción puede parecer menos importante.
Para los activos financieros regulados, podría ser una de las cosas que hace que los mercados en cadena realmente funcionen.
Quizá el objetivo no debería ser la máxima transparencia.
Quizá debería ser la máxima verificabilidad con solo la información necesaria expuesta.
#dusk $DUSK @Dusk_Foundation
Cuanto más miro los mercados financieros en cadena, más pienso que la transparencia y la visibilidad no son lo mismo.
Un mercado regulado necesita verificar cosas como la elegibilidad y el cumplimiento, pero eso no significa que cada detalle deba exponerse públicamente.
Eso es lo que me resulta interesante del enfoque de divulgación selectiva de Dusk.
La idea no es simplemente ocultar información. Es demostrar lo que es necesario demostrar, manteniendo en privado la información que no tiene por qué ser pública.
En las transacciones normales de cripto, esta distinción puede parecer menos importante.
Para los activos financieros regulados, podría ser una de las cosas que hace que los mercados en cadena realmente funcionen.
Quizá el objetivo no debería ser la máxima transparencia.
Quizá debería ser la máxima verificabilidad con solo la información necesaria expuesta.
#dusk $DUSK @Dusk
1
2
144
·
--
Antes creía que el préstamo a tasa fija era, básicamente, un juego de espera.
Prestas, fijas las condiciones y esperas hasta el vencimiento.
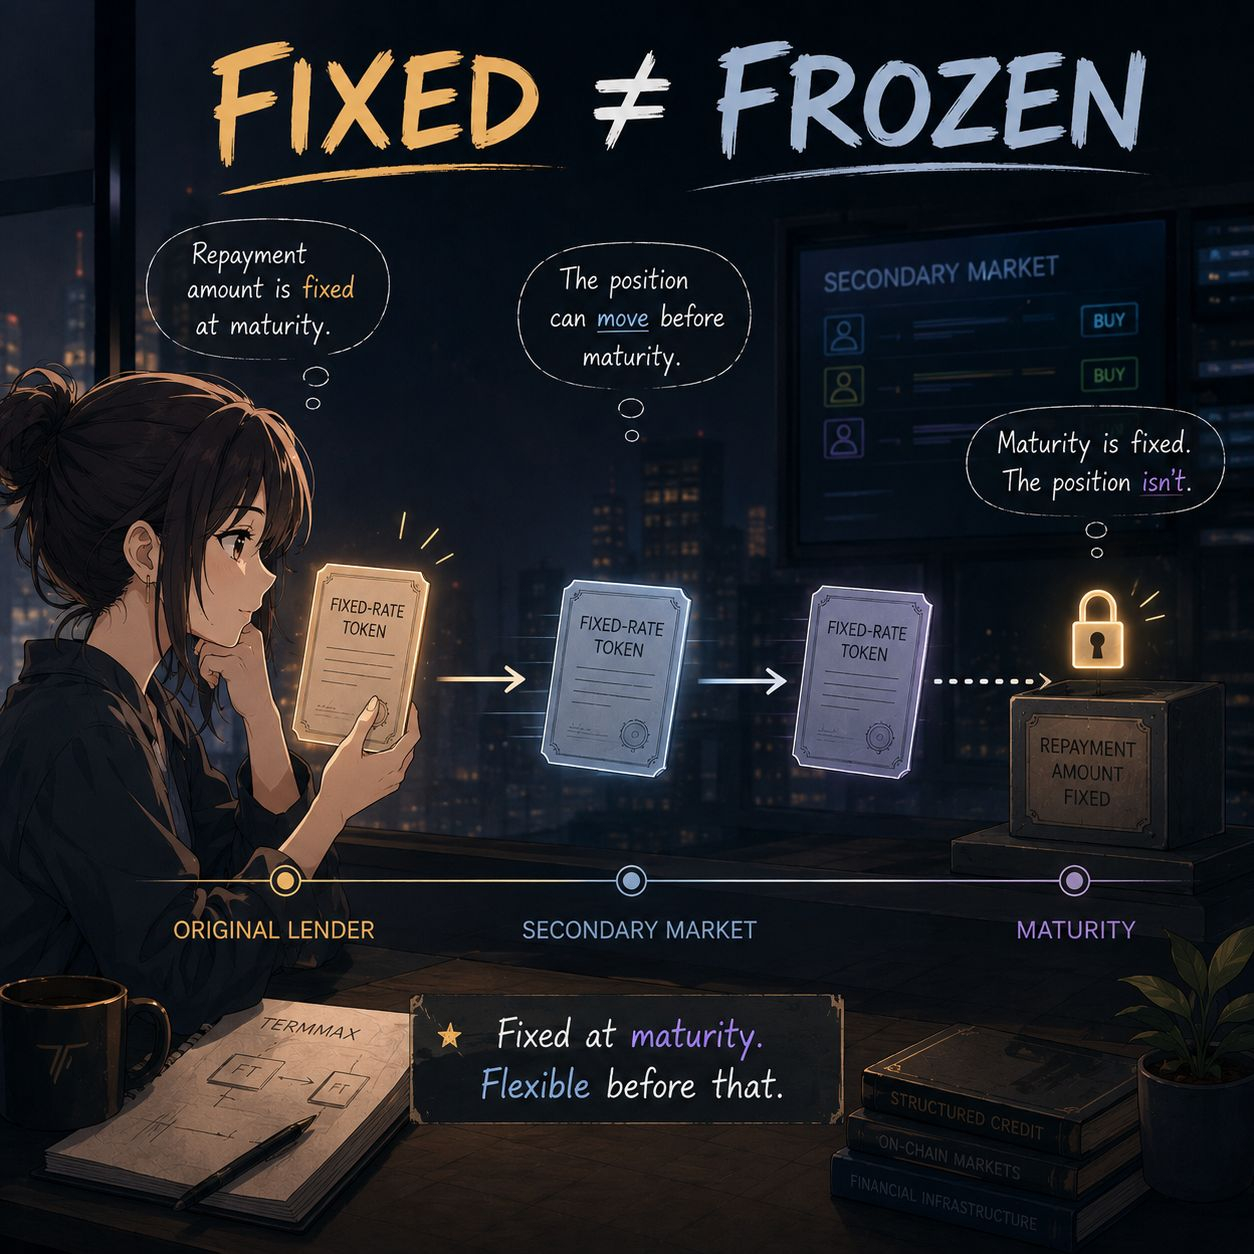
Luego me encontré con algo sobre TermMax que hizo que lo mirara de otra manera: su Token de Tasa Fija (FT) se puede negociar antes del vencimiento. Suena simple, pero creo que hay una idea más grande detrás.
El monto de la devolución al vencimiento puede estar fijado, mientras que la posición en sí no necesariamente tiene que mantenerse con el prestamista original hasta entonces. Así que un préstamo a plazo fijo no significa automáticamente una posición completamente fija.
Podrías mantener el derecho hasta el vencimiento, pero también puede existir un mercado para ese derecho antes de la fecha de vencimiento. Eso me hizo replantearme qué significa realmente “fijo” en el préstamo a tasa fija.
Tal vez lo interesante no sea solo hacer que el rendimiento sea predecible. Es hacer que la posición de crédito sea transferible, manteniendo intacta la estructura original de vencimiento.
Si la devolución es fija, pero la posición puede negociarse antes del vencimiento, ¿qué es exactamente lo fijo?
@termmax #TermMax
Antes creía que el préstamo a tasa fija era, básicamente, un juego de espera.
Prestas, fijas las condiciones y esperas hasta el vencimiento.
Luego me encontré con algo sobre TermMax que hizo que lo mirara de otra manera: su Token de Tasa Fija (FT) se puede negociar antes del vencimiento. Suena simple, pero creo que hay una idea más grande detrás.
El monto de la devolución al vencimiento puede estar fijado, mientras que la posición en sí no necesariamente tiene que mantenerse con el prestamista original hasta entonces. Así que un préstamo a plazo fijo no significa automáticamente una posición completamente fija.
Podrías mantener el derecho hasta el vencimiento, pero también puede existir un mercado para ese derecho antes de la fecha de vencimiento. Eso me hizo replantearme qué significa realmente “fijo” en el préstamo a tasa fija.
Tal vez lo interesante no sea solo hacer que el rendimiento sea predecible. Es hacer que la posición de crédito sea transferible, manteniendo intacta la estructura original de vencimiento.
Si la devolución es fija, pero la posición puede negociarse antes del vencimiento, ¿qué es exactamente lo fijo?
@TermMax #TermMax
29
11
188
·
--
Una cosa en la que sigo pensando sobre la finanza onchain es que “programable” no siempre tiene que significar completamente abierto. Con activos regulados, hay reglas sobre quién puede mantenerlos, quién puede transferirlos y qué información debería realmente ser visible. Eso plantea un problema interesante: ¿cómo mantienes los activos financieros programables sin dejar de respetar esas reglas?
Ahí es donde Dusk llamó mi atención.
Su infraestructura incluye controles de acceso y restricciones de transferencia para activos regulados, mientras que Citadel admite identidad y divulgación selectiva. Así que, en lugar de tratar el cumplimiento como algo que ocurre fuera de la cadena, estos requisitos pueden convertirse en parte del flujo de trabajo del propio activo.
Encuentro esa distinción más interesante que simplemente decir “las RWA llegarán a la cadena”.
Porque el verdadero desafío no es solo hacer que un activo sea programable.
El desafío es hacerlo utilizable dentro de las reglas que vienen con el activo.
Y creo que una de las cosas más interesantes que hay que observar con Dusk es si los activos financieros pueden seguir siendo programables mientras los controles que los rodean se vuelven parte del mismo sistema onchain.
#dusk $DUSK @Dusk_Foundation
Una cosa en la que sigo pensando sobre la finanza onchain es que “programable” no siempre tiene que significar completamente abierto. Con activos regulados, hay reglas sobre quién puede mantenerlos, quién puede transferirlos y qué información debería realmente ser visible. Eso plantea un problema interesante: ¿cómo mantienes los activos financieros programables sin dejar de respetar esas reglas?
Ahí es donde Dusk llamó mi atención.
Su infraestructura incluye controles de acceso y restricciones de transferencia para activos regulados, mientras que Citadel admite identidad y divulgación selectiva. Así que, en lugar de tratar el cumplimiento como algo que ocurre fuera de la cadena, estos requisitos pueden convertirse en parte del flujo de trabajo del propio activo.
Encuentro esa distinción más interesante que simplemente decir “las RWA llegarán a la cadena”.
Porque el verdadero desafío no es solo hacer que un activo sea programable.
El desafío es hacerlo utilizable dentro de las reglas que vienen con el activo.
Y creo que una de las cosas más interesantes que hay que observar con Dusk es si los activos financieros pueden seguir siendo programables mientras los controles que los rodean se vuelven parte del mismo sistema onchain.
#dusk $DUSK @Dusk
2
155
·
--
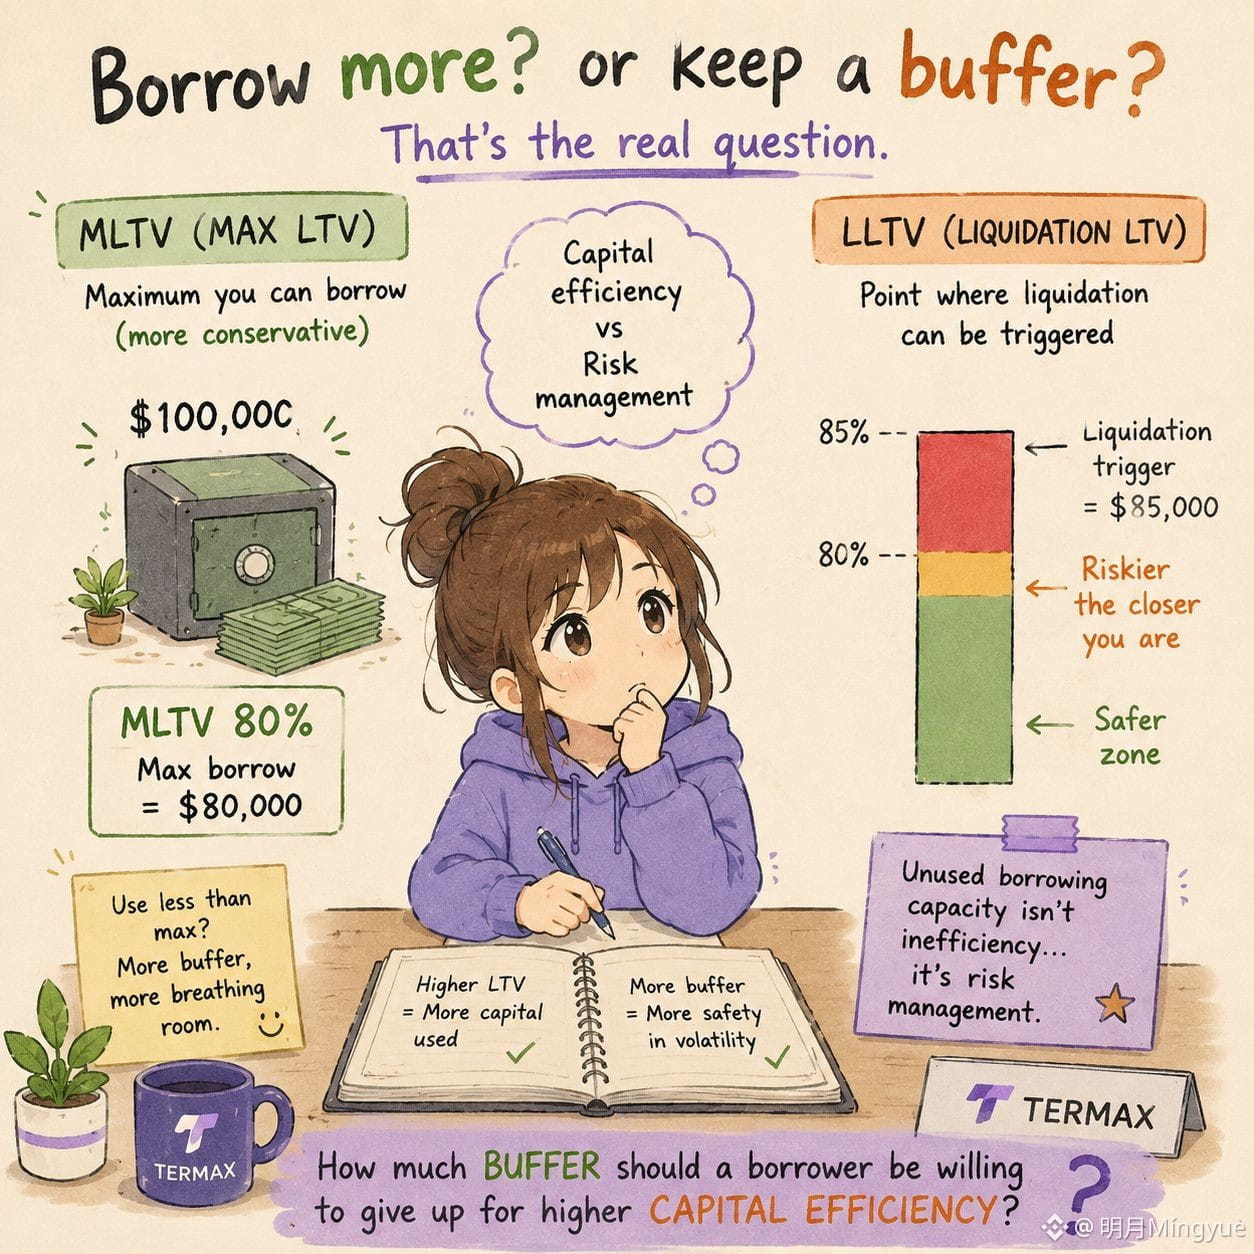
Algo que noté al observar el modelo de colateral de @termmax : la cantidad que puedes pedir prestada y el punto en el que comienza la liquidación no son lo mismo.
Supongamos que tengo $100K en colateral. Mi primera idea probablemente sería pedir prestado lo más cerca posible del límite. Pero eso también significa dejar menos margen si el precio del colateral se mueve en mi contra.
TermMax separa estos dos puntos con MLTV y LLTV. MLTV es el límite de endeudamiento más conservador, mientras que LLTV es el punto en el que puede activarse la liquidación. Lo que me parece interesante es el espacio entre ambos.
Ese margen es básicamente un colchón. No estoy usando cada dólar posible de capacidad de endeudamiento solo porque mi colateral técnicamente lo permite. Y eso me hizo pensar de forma diferente sobre la “eficiencia del capital”.
Normalmente tratamos un LTV más alto como algo mejor porque más capital está siendo puesto a trabajar.
Pero si usar esa capacidad extra también deja la posición mucho más cerca de la liquidación, ¿realmente es más eficiente?
Tal vez hay un punto en el que la capacidad de endeudamiento no utilizada no es ineficiencia. Es gestión de riesgos.
¿Cuánto margen debería realmente estar dispuesto a renunciar un prestatario para obtener una mayor eficiencia de capital?
#TermMax @termmax
Algo que noté al observar el modelo de colateral de @TermMax : la cantidad que puedes pedir prestada y el punto en el que comienza la liquidación no son lo mismo.
Supongamos que tengo $100K en colateral. Mi primera idea probablemente sería pedir prestado lo más cerca posible del límite. Pero eso también significa dejar menos margen si el precio del colateral se mueve en mi contra.
TermMax separa estos dos puntos con MLTV y LLTV. MLTV es el límite de endeudamiento más conservador, mientras que LLTV es el punto en el que puede activarse la liquidación. Lo que me parece interesante es el espacio entre ambos.
Ese margen es básicamente un colchón. No estoy usando cada dólar posible de capacidad de endeudamiento solo porque mi colateral técnicamente lo permite. Y eso me hizo pensar de forma diferente sobre la “eficiencia del capital”.
Normalmente tratamos un LTV más alto como algo mejor porque más capital está siendo puesto a trabajar.
Pero si usar esa capacidad extra también deja la posición mucho más cerca de la liquidación, ¿realmente es más eficiente?
Tal vez hay un punto en el que la capacidad de endeudamiento no utilizada no es ineficiencia. Es gestión de riesgos.
¿Cuánto margen debería realmente estar dispuesto a renunciar un prestatario para obtener una mayor eficiencia de capital?
#TermMax @TermMax
15
10
180
·
--
Cuanto más miro las órdenes de rango de @termmax , más cuestiono la idea de una única tasa de préstamo.
Supongamos que estoy dispuesto a prestar 100.000 $ al 8%.
¿Realmente pondría el precio del siguiente millón de 900.000 $ de mi liquidez al mismo 8%?
Probablemente no.
Cuanto más de mi capital se compromete, más tengo que pensar en la concentración, la liquidez y en qué más podría estar haciendo ese capital. Así que para mí, lo interesante de una orden de rango no es simplemente que pueda elegir una tasa.
Lo interesante es que puedo hacer que mi tasa cambie a medida que se va tomando más de mi liquidez.
Eso se siente más cercano a cómo se valora realmente el capital.
Los primeros 100.000 $ pueden ser relativamente baratos. Si el mercado quiere otros 400.000 $, quizá mi rendimiento requerido suba. En lugar de colocar cinco órdenes diferentes para expresar esa preferencia, la propia curva puede encargarse de ello.
Pero aquí también hay un intercambio.
Una orden más expresiva le da al proveedor de liquidez más control, pero también significa más responsabilidad a la hora de decidir dónde debería situarse esa curva.
Y eso me hace preguntarme:
¿Estamos pasando de mercados donde la liquidez tiene un solo precio a mercados donde la propia liquidez puede tener una estrategia de precios?
Eso se siente como un cambio mucho más grande que simplemente agregar otro tipo de orden.
#termmax @termmax
Cuanto más miro las órdenes de rango de @TermMax , más cuestiono la idea de una única tasa de préstamo.
Supongamos que estoy dispuesto a prestar 100.000 $ al 8%.
¿Realmente pondría el precio del siguiente millón de 900.000 $ de mi liquidez al mismo 8%?
Probablemente no.
Cuanto más de mi capital se compromete, más tengo que pensar en la concentración, la liquidez y en qué más podría estar haciendo ese capital. Así que para mí, lo interesante de una orden de rango no es simplemente que pueda elegir una tasa.
Lo interesante es que puedo hacer que mi tasa cambie a medida que se va tomando más de mi liquidez.
Eso se siente más cercano a cómo se valora realmente el capital.
Los primeros 100.000 $ pueden ser relativamente baratos. Si el mercado quiere otros 400.000 $, quizá mi rendimiento requerido suba. En lugar de colocar cinco órdenes diferentes para expresar esa preferencia, la propia curva puede encargarse de ello.
Pero aquí también hay un intercambio.
Una orden más expresiva le da al proveedor de liquidez más control, pero también significa más responsabilidad a la hora de decidir dónde debería situarse esa curva.
Y eso me hace preguntarme:
¿Estamos pasando de mercados donde la liquidez tiene un solo precio a mercados donde la propia liquidez puede tener una estrategia de precios?
Eso se siente como un cambio mucho más grande que simplemente agregar otro tipo de orden.
#termmax @TermMax
2
59
·
--
Trade de 30d $DUSK 231.4 USDT
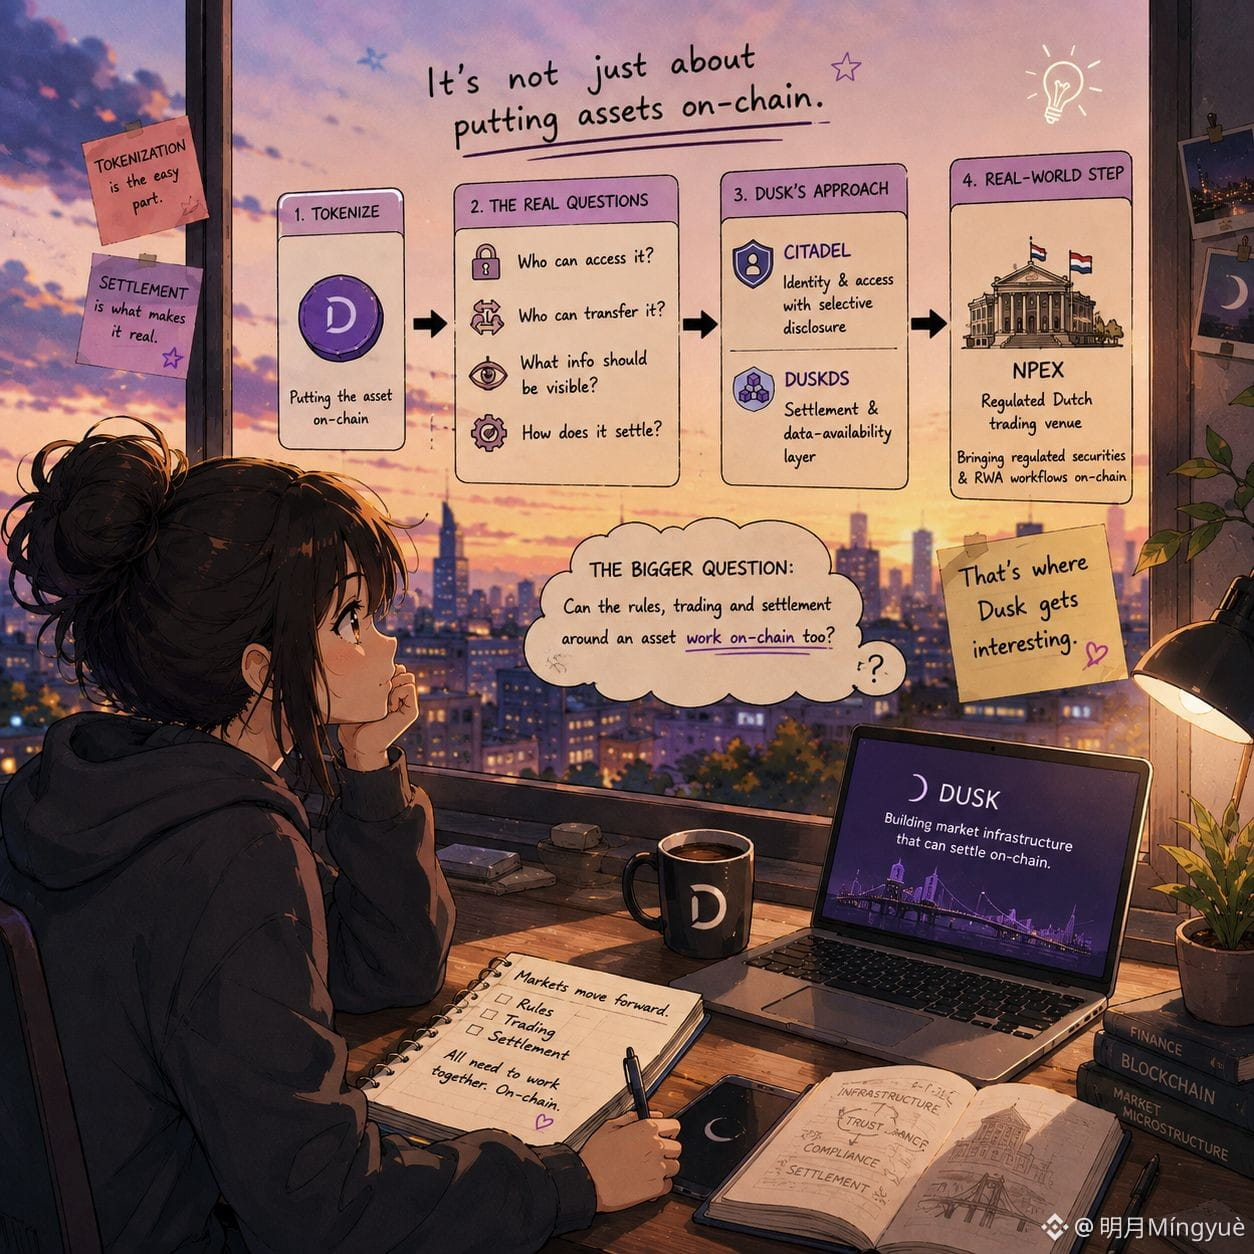
Cuanto más investigaba sobre Dusk, más empecé a pensar que tokenizar un activo podría ser, en realidad, la parte más sencilla.
Poner un activo en la cadena suena genial, pero entonces empiezan las preguntas de verdad. ¿Quién puede acceder a él? ¿Quién puede transferirlo? ¿Qué información debe mostrarse? ¿Y una vez que se negocia, cómo se liquida realmente todo?
Esa es la parte de Dusk que me pareció más interesante.
En lugar de dejar el cumplimiento y las reglas del mercado en algún lugar fuera de la blockchain, Dusk los está construyendo dentro de la infraestructura misma. Citadel gestiona la identidad y el acceso con divulgación selectiva, mientras que DuskDS proporciona la capa subyacente de liquidación y disponibilidad de datos.
Y NPEX hace que esto sea más que solo una arquitectura interesante sobre el papel. Es un centro de negociación regulado en los Países Bajos, y Dusk está trabajando con NPEX para incorporar a la cadena flujos de valores regulados y RWA.
Así que ahora ya no me pregunto, “¿Podemos tokenizar este activo?”
Esa parte ya se entiende.
Me interesa más si las reglas, la negociación y la liquidación en torno a ese activo pueden funcionar realmente en la cadena.
Ahí es donde Dusk se vuelve interesante para mí.
@Dusk_Foundation #dusk $DUSK
Cuanto más investigaba sobre Dusk, más empecé a pensar que tokenizar un activo podría ser, en realidad, la parte más sencilla.
Poner un activo en la cadena suena genial, pero entonces empiezan las preguntas de verdad. ¿Quién puede acceder a él? ¿Quién puede transferirlo? ¿Qué información debe mostrarse? ¿Y una vez que se negocia, cómo se liquida realmente todo?
Esa es la parte de Dusk que me pareció más interesante.
En lugar de dejar el cumplimiento y las reglas del mercado en algún lugar fuera de la blockchain, Dusk los está construyendo dentro de la infraestructura misma. Citadel gestiona la identidad y el acceso con divulgación selectiva, mientras que DuskDS proporciona la capa subyacente de liquidación y disponibilidad de datos.
Y NPEX hace que esto sea más que solo una arquitectura interesante sobre el papel. Es un centro de negociación regulado en los Países Bajos, y Dusk está trabajando con NPEX para incorporar a la cadena flujos de valores regulados y RWA.
Así que ahora ya no me pregunto, “¿Podemos tokenizar este activo?”
Esa parte ya se entiende.
Me interesa más si las reglas, la negociación y la liquidación en torno a ese activo pueden funcionar realmente en la cadena.
Ahí es donde Dusk se vuelve interesante para mí.
@Dusk #dusk $DUSK
3
133
·
--
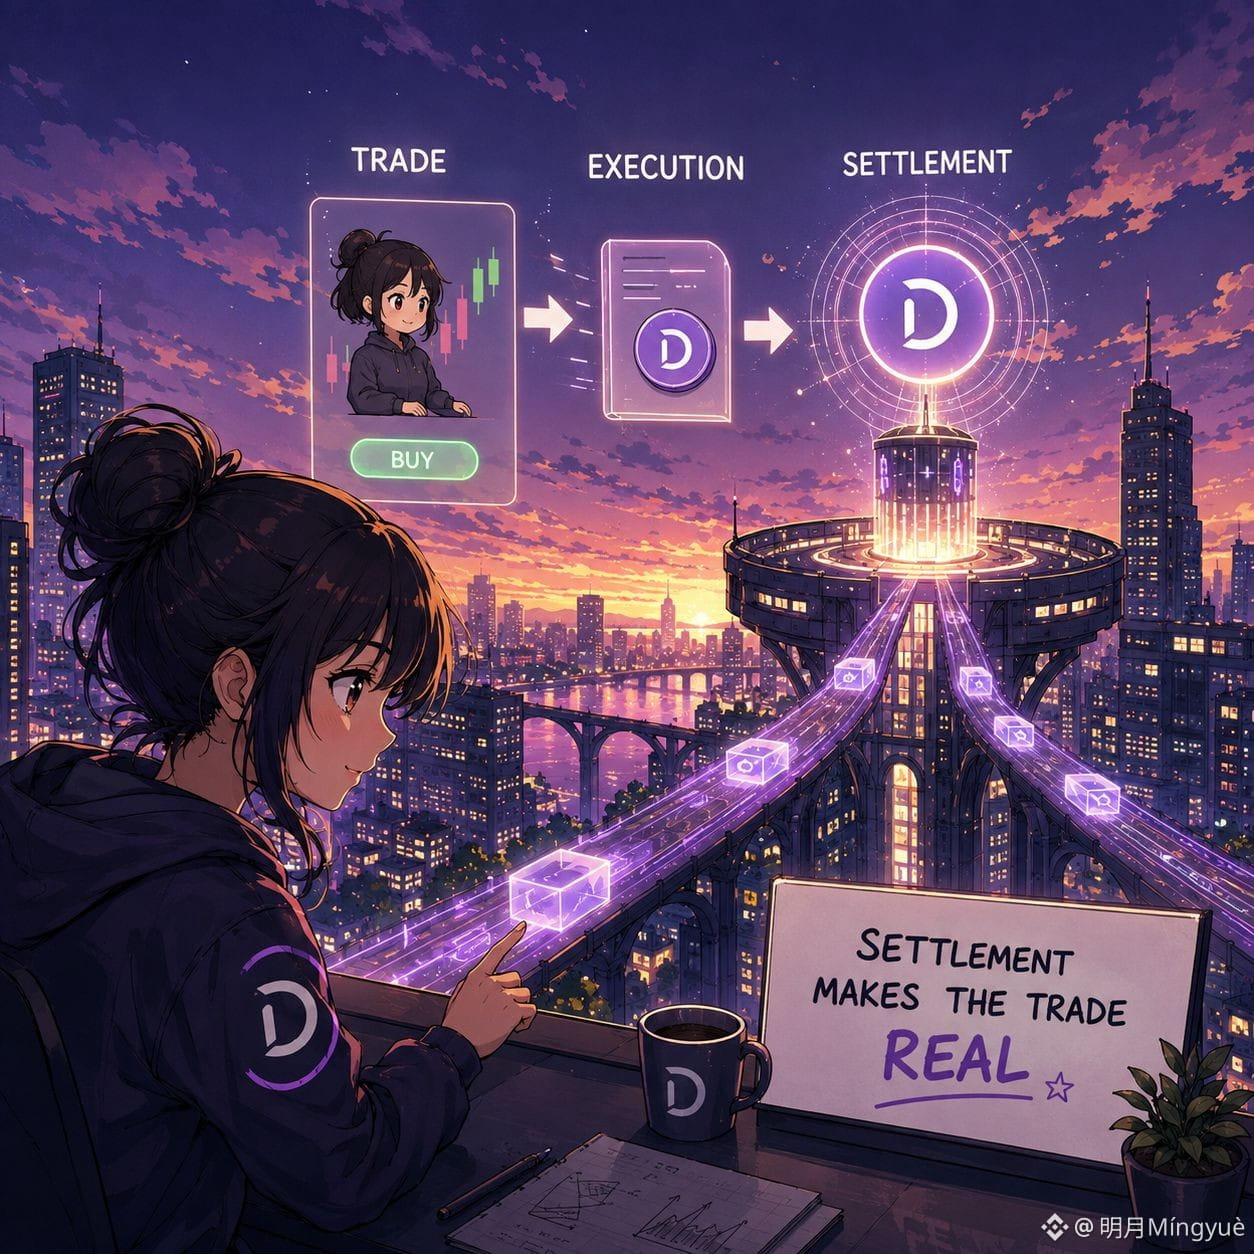
Cuanto más observo las finanzas on-chain, más una cosa me parece infravalorada: la liquidación.
Tokenizar un activo suena impresionante, pero eso solo es una parte de la historia. La prueba real comienza después de la operación. Cuando la transacción tiene que liquidarse, la red debe ponerse de acuerdo sobre el estado final, y todo el proceso tiene que funcionar de manera fiable para los mercados financieros reales.
Por eso Dusk captó mi atención.
Su arquitectura separa la ejecución de la capa de liquidación, y DuskDS se encarga del consenso, la disponibilidad de datos y la liquidación. Así que el enfoque no es simplemente “pongamos activos financieros en una blockchain”. Se trata de construir infraestructura para que la actividad del mercado alrededor de esos activos pueda liquidarse realmente on-chain.
Y creo que esto es fácil de pasar por alto, porque hablar de tokenización es mucho más sencillo.
Un token es visible.
La liquidación es lo que hace que el token sea útil.
Así que cuando la gente pregunta qué está aportando Dusk on-chain, creo que hay una pregunta mejor:
¿Solo estamos poniendo activos financieros on-chain, o en realidad estamos reconstruyendo la infraestructura del mercado que los rodea?
#dusk $DUSK @Dusk_Foundation
Cuanto más observo las finanzas on-chain, más una cosa me parece infravalorada: la liquidación.
Tokenizar un activo suena impresionante, pero eso solo es una parte de la historia. La prueba real comienza después de la operación. Cuando la transacción tiene que liquidarse, la red debe ponerse de acuerdo sobre el estado final, y todo el proceso tiene que funcionar de manera fiable para los mercados financieros reales.
Por eso Dusk captó mi atención.
Su arquitectura separa la ejecución de la capa de liquidación, y DuskDS se encarga del consenso, la disponibilidad de datos y la liquidación. Así que el enfoque no es simplemente “pongamos activos financieros en una blockchain”. Se trata de construir infraestructura para que la actividad del mercado alrededor de esos activos pueda liquidarse realmente on-chain.
Y creo que esto es fácil de pasar por alto, porque hablar de tokenización es mucho más sencillo.
Un token es visible.
La liquidación es lo que hace que el token sea útil.
Así que cuando la gente pregunta qué está aportando Dusk on-chain, creo que hay una pregunta mejor:
¿Solo estamos poniendo activos financieros on-chain, o en realidad estamos reconstruyendo la infraestructura del mercado que los rodea?
#dusk $DUSK @Dusk
4
5
159
·
--
Hoy me fui un poco más a fondo en TermMax.
Ayer me concentré principalmente en la parte de tasa fija. Aaj thoda mechanism samajhne ki koshish ki, y ahí es donde FT y XT captaron mi atención.
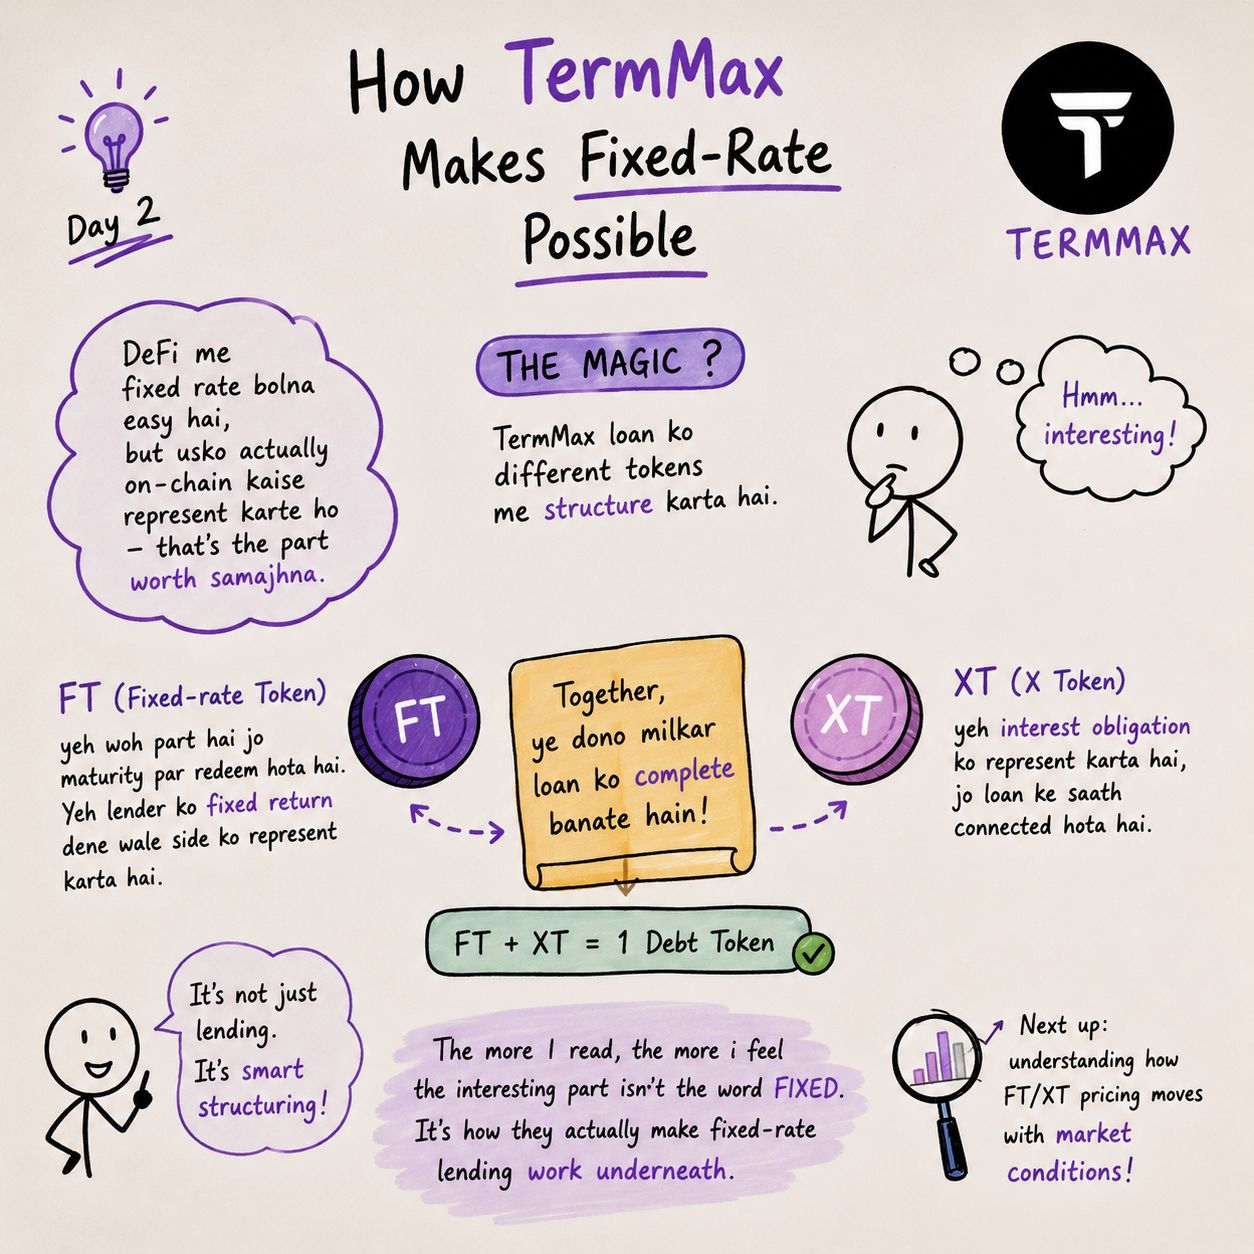
TermMax no se limita a decir “este préstamo tiene una tasa fija” y ya. La deuda en sí se estructura a través de diferentes tokens.
FT, el Token de Tasa Fija, representa la cantidad que se puede canjear al vencimiento. Es la parte que le da al prestamista ese lado de retorno fijo.
XT básicamente es el otro lado de esa estructura: representa la obligación de intereses vinculada al préstamo.
Lo que me pareció interesante es que estos no son solo tokens extra al azar. En realidad, forman parte de cómo TermMax convierte un préstamo de tasa fija en algo que puede existir y negociarse en cadena.
Es un poco técnico, pero es el tipo de cosa que quería entender antes de simplemente llamar a TermMax “otro protocolo de préstamos”.
Cuanto más leo, más siento que la parte interesante no es la palabra fijo.
Sino cómo realmente hacen que el otorgamiento de préstamos a tasa fija funcione por debajo.
#termmax @termmax
Hoy me fui un poco más a fondo en TermMax.
Ayer me concentré principalmente en la parte de tasa fija. Aaj thoda mechanism samajhne ki koshish ki, y ahí es donde FT y XT captaron mi atención.
TermMax no se limita a decir “este préstamo tiene una tasa fija” y ya. La deuda en sí se estructura a través de diferentes tokens.
FT, el Token de Tasa Fija, representa la cantidad que se puede canjear al vencimiento. Es la parte que le da al prestamista ese lado de retorno fijo.
XT básicamente es el otro lado de esa estructura: representa la obligación de intereses vinculada al préstamo.
Lo que me pareció interesante es que estos no son solo tokens extra al azar. En realidad, forman parte de cómo TermMax convierte un préstamo de tasa fija en algo que puede existir y negociarse en cadena.
Es un poco técnico, pero es el tipo de cosa que quería entender antes de simplemente llamar a TermMax “otro protocolo de préstamos”.
Cuanto más leo, más siento que la parte interesante no es la palabra fijo.
Sino cómo realmente hacen que el otorgamiento de préstamos a tasa fija funcione por debajo.
#termmax @TermMax
6
6
170
·
--
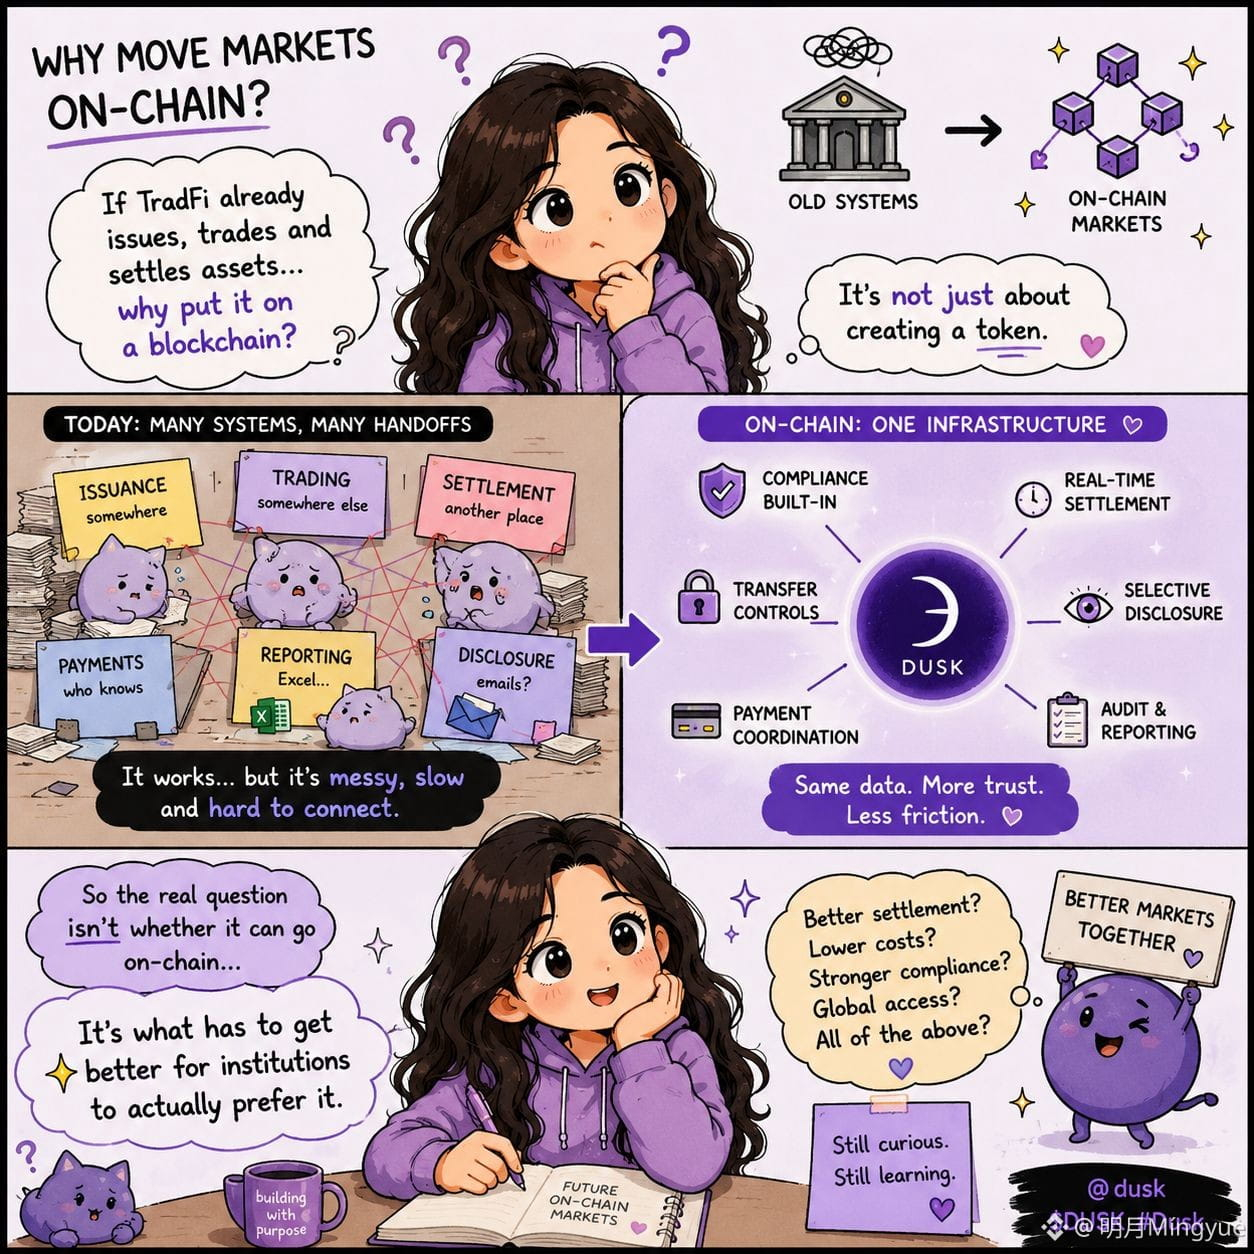
Seguía preguntándome una cosa sobre las finanzas en la cadena de bloques (on-chain): si los mercados tradicionales ya tienen sistemas para emitir, negociar y liquidar activos, ¿por qué mover en absoluto esos flujos de trabajo a una blockchain?
Al investigar Dusk y NPEX, la pregunta se volvió más interesante. NPEX es un centro de negociación regulado en los Países Bajos, y la asociación se centra en emitir, negociar y tokenizar instrumentos financieros regulados mediante infraestructura de blockchain.
Pero poner un mercado en la cadena no es solo cuestión de crear un token. El modelo de infraestructura de mercado de Dusk incluye elegibilidad de los inversores, controles de transferencia, coordinación de pagos, liquidación, informes y divulgación selectiva.
Eso me hizo pensar que el verdadero punto no es simplemente “poner valores en una blockchain”.
La cuestión es si varias partes del mercado que actualmente dependen de sistemas separados pueden realmente funcionar con la misma infraestructura.
Y ahí es donde sigo sintiendo curiosidad.
Si el sistema existente ya funciona, ¿qué habría que mejorar lo suficiente para que las instituciones prefieran de verdad un mercado on-chain?
@Dusk_Foundation $DUSK #dusk
Seguía preguntándome una cosa sobre las finanzas en la cadena de bloques (on-chain): si los mercados tradicionales ya tienen sistemas para emitir, negociar y liquidar activos, ¿por qué mover en absoluto esos flujos de trabajo a una blockchain?
Al investigar Dusk y NPEX, la pregunta se volvió más interesante. NPEX es un centro de negociación regulado en los Países Bajos, y la asociación se centra en emitir, negociar y tokenizar instrumentos financieros regulados mediante infraestructura de blockchain.
Pero poner un mercado en la cadena no es solo cuestión de crear un token. El modelo de infraestructura de mercado de Dusk incluye elegibilidad de los inversores, controles de transferencia, coordinación de pagos, liquidación, informes y divulgación selectiva.
Eso me hizo pensar que el verdadero punto no es simplemente “poner valores en una blockchain”.
La cuestión es si varias partes del mercado que actualmente dependen de sistemas separados pueden realmente funcionar con la misma infraestructura.
Y ahí es donde sigo sintiendo curiosidad.
Si el sistema existente ya funciona, ¿qué habría que mejorar lo suficiente para que las instituciones prefieran de verdad un mercado on-chain?
@Dusk $DUSK #dusk
5
7
183
·
--
Sigo viendo las RWA descritas simplemente como “poner activos del mundo real en la cadena de bloques”, pero cuanto más lo miraba, menos sencillo sonaba.
Si un activo existente recibe un token en una blockchain mientras la custodia, la liquidación, los registros de inversores y otras partes de su ciclo de vida siguen dependiendo de sistemas separados, entonces el token en realidad es solo una pieza del proceso.
Dusk establece aquí una distinción que me pareció interesante: la tokenización puede representar un activo existente en la cadena, mientras que la emisión nativa significa que el propio activo puede crearse y gestionarse en torno a flujos de trabajo en cadena, incluidas la emisión, las transferencias y la liquidación.
Eso me hizo preguntarme si a veces estamos midiendo la adopción de RWA demasiado pronto.
Contar cuántos activos han sido tokenizados nos dice algo, pero no necesariamente nos indica cuánto del flujo de trabajo financiero real se ha trasladado a la cadena.
Quizá el hito más difícil no es conseguir que un activo entre en una blockchain.
Es lograr que también esté allí su ciclo de vida.
¿Cuánta actividad de RWA de hoy realmente está cambiando la infraestructura financiera, en lugar de solo añadir una representación en blockchain a un proceso existente?
#dusk $DUSK @Dusk_Foundation
Sigo viendo las RWA descritas simplemente como “poner activos del mundo real en la cadena de bloques”, pero cuanto más lo miraba, menos sencillo sonaba.
Si un activo existente recibe un token en una blockchain mientras la custodia, la liquidación, los registros de inversores y otras partes de su ciclo de vida siguen dependiendo de sistemas separados, entonces el token en realidad es solo una pieza del proceso.
Dusk establece aquí una distinción que me pareció interesante: la tokenización puede representar un activo existente en la cadena, mientras que la emisión nativa significa que el propio activo puede crearse y gestionarse en torno a flujos de trabajo en cadena, incluidas la emisión, las transferencias y la liquidación.
Eso me hizo preguntarme si a veces estamos midiendo la adopción de RWA demasiado pronto.
Contar cuántos activos han sido tokenizados nos dice algo, pero no necesariamente nos indica cuánto del flujo de trabajo financiero real se ha trasladado a la cadena.
Quizá el hito más difícil no es conseguir que un activo entre en una blockchain.
Es lograr que también esté allí su ciclo de vida.
¿Cuánta actividad de RWA de hoy realmente está cambiando la infraestructura financiera, en lugar de solo añadir una representación en blockchain a un proceso existente?
#dusk $DUSK @Dusk
1
7
158
·
--
Verificado
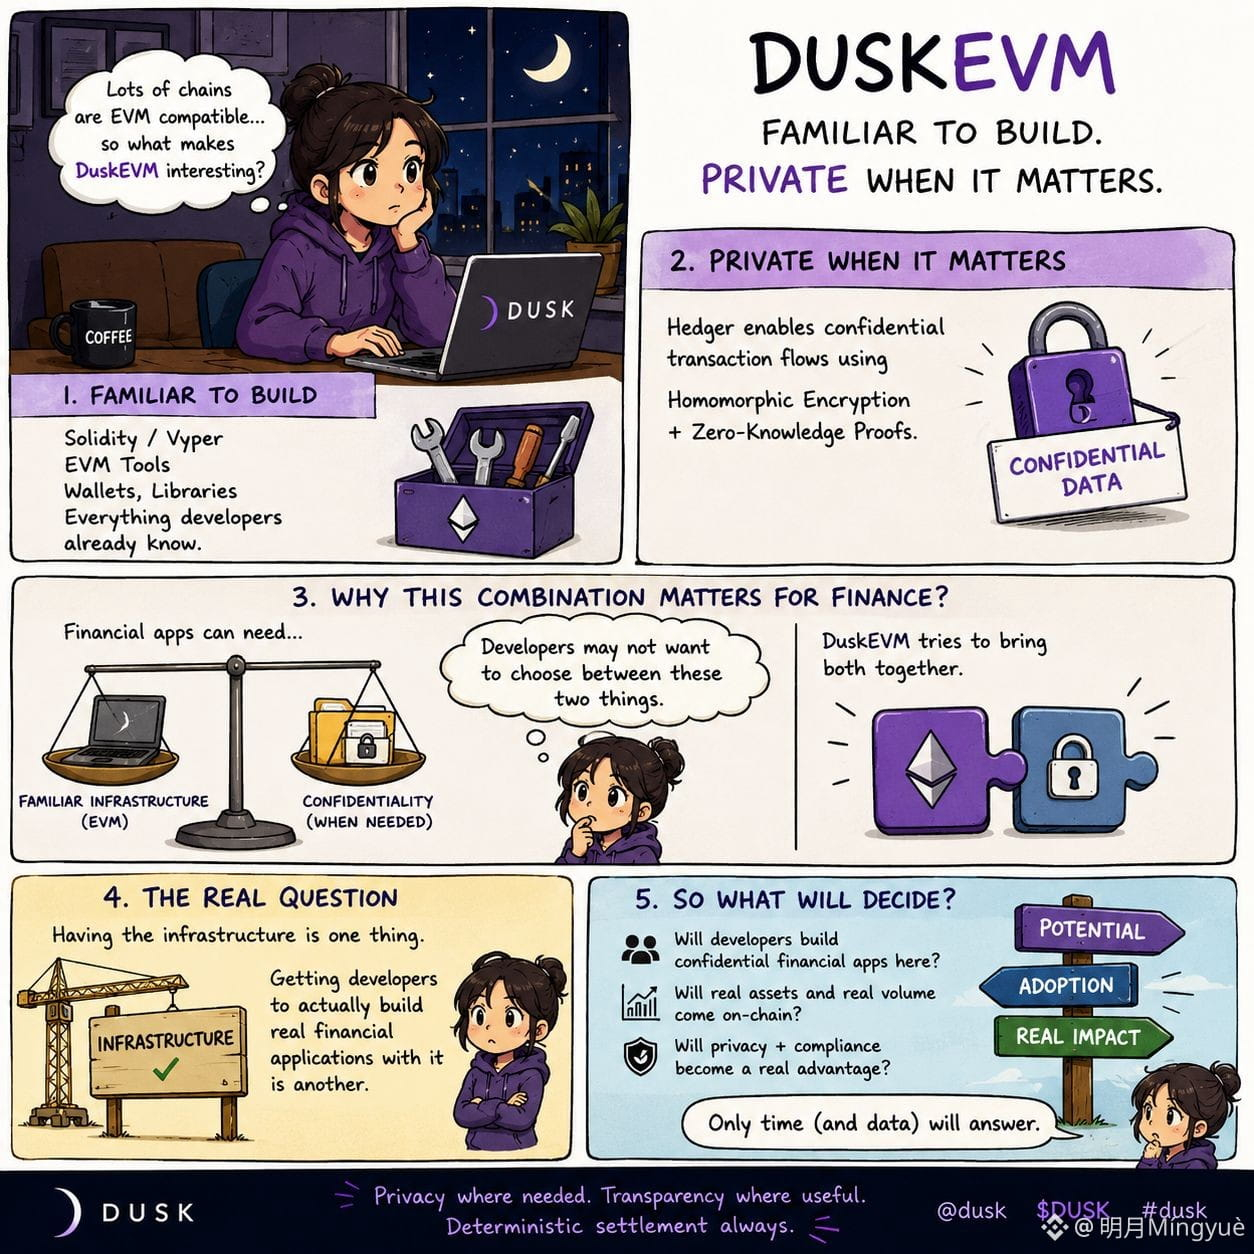
He visto que muchos proyectos usan la compatibilidad con EVM como punto de venta, así que al principio no pensé que hubiera mucho que profundizar.
Luego miré con más detenimiento la forma en que la capa compatible con EVM de Dusk está planteada.
Les ofrece a los desarrolladores las herramientas familiares de Solidity/Viper y el ecosistema de EVM que ya conocen, pero lo interesante es que también existe una vía hacia flujos confidenciales mediante Hedger. Hedger utiliza cifrado homomórfico y pruebas de conocimiento cero para flujos de transacciones confidenciales.
Eso crea un intercambio interesante.
La compatibilidad con EVM se supone que hace las cosas más fáciles para construir e integrar. Sin embargo, las aplicaciones financieras pueden tener información que no debería volverse pública simplemente porque la aplicación está en cadena. El material de caso de uso propio de Dusk señala específicamente saldos, posiciones, contrapartes y lógica de negocio como información que podría necesitar protección.
Así que me interesa menos preguntar si la capa compatible con EVM de Dusk es “otro EVM”.
La pregunta más interesante para mí es si la infraestructura EVM familiar más la ejecución confidencial pueden, en realidad, hacer que las finanzas en cadena sean prácticas para aplicaciones que no pueden operar con visibilidad pública total.
Porque tener las herramientas es una cosa.
Lograr que los desarrolladores construyan realmente las aplicaciones financieras que las necesitan es otra.
@Dusk_Foundation $DUSK #Dusk
{spot}(DUSKUSDT)
He visto que muchos proyectos usan la compatibilidad con EVM como punto de venta, así que al principio no pensé que hubiera mucho que profundizar.
Luego miré con más detenimiento la forma en que la capa compatible con EVM de Dusk está planteada.
Les ofrece a los desarrolladores las herramientas familiares de Solidity/Viper y el ecosistema de EVM que ya conocen, pero lo interesante es que también existe una vía hacia flujos confidenciales mediante Hedger. Hedger utiliza cifrado homomórfico y pruebas de conocimiento cero para flujos de transacciones confidenciales.
Eso crea un intercambio interesante.
La compatibilidad con EVM se supone que hace las cosas más fáciles para construir e integrar. Sin embargo, las aplicaciones financieras pueden tener información que no debería volverse pública simplemente porque la aplicación está en cadena. El material de caso de uso propio de Dusk señala específicamente saldos, posiciones, contrapartes y lógica de negocio como información que podría necesitar protección.
Así que me interesa menos preguntar si la capa compatible con EVM de Dusk es “otro EVM”.
La pregunta más interesante para mí es si la infraestructura EVM familiar más la ejecución confidencial pueden, en realidad, hacer que las finanzas en cadena sean prácticas para aplicaciones que no pueden operar con visibilidad pública total.
Porque tener las herramientas es una cosa.
Lograr que los desarrolladores construyan realmente las aplicaciones financieras que las necesitan es otra.
@Dusk $DUSK #Dusk
8
5
144
·
--
Verificado
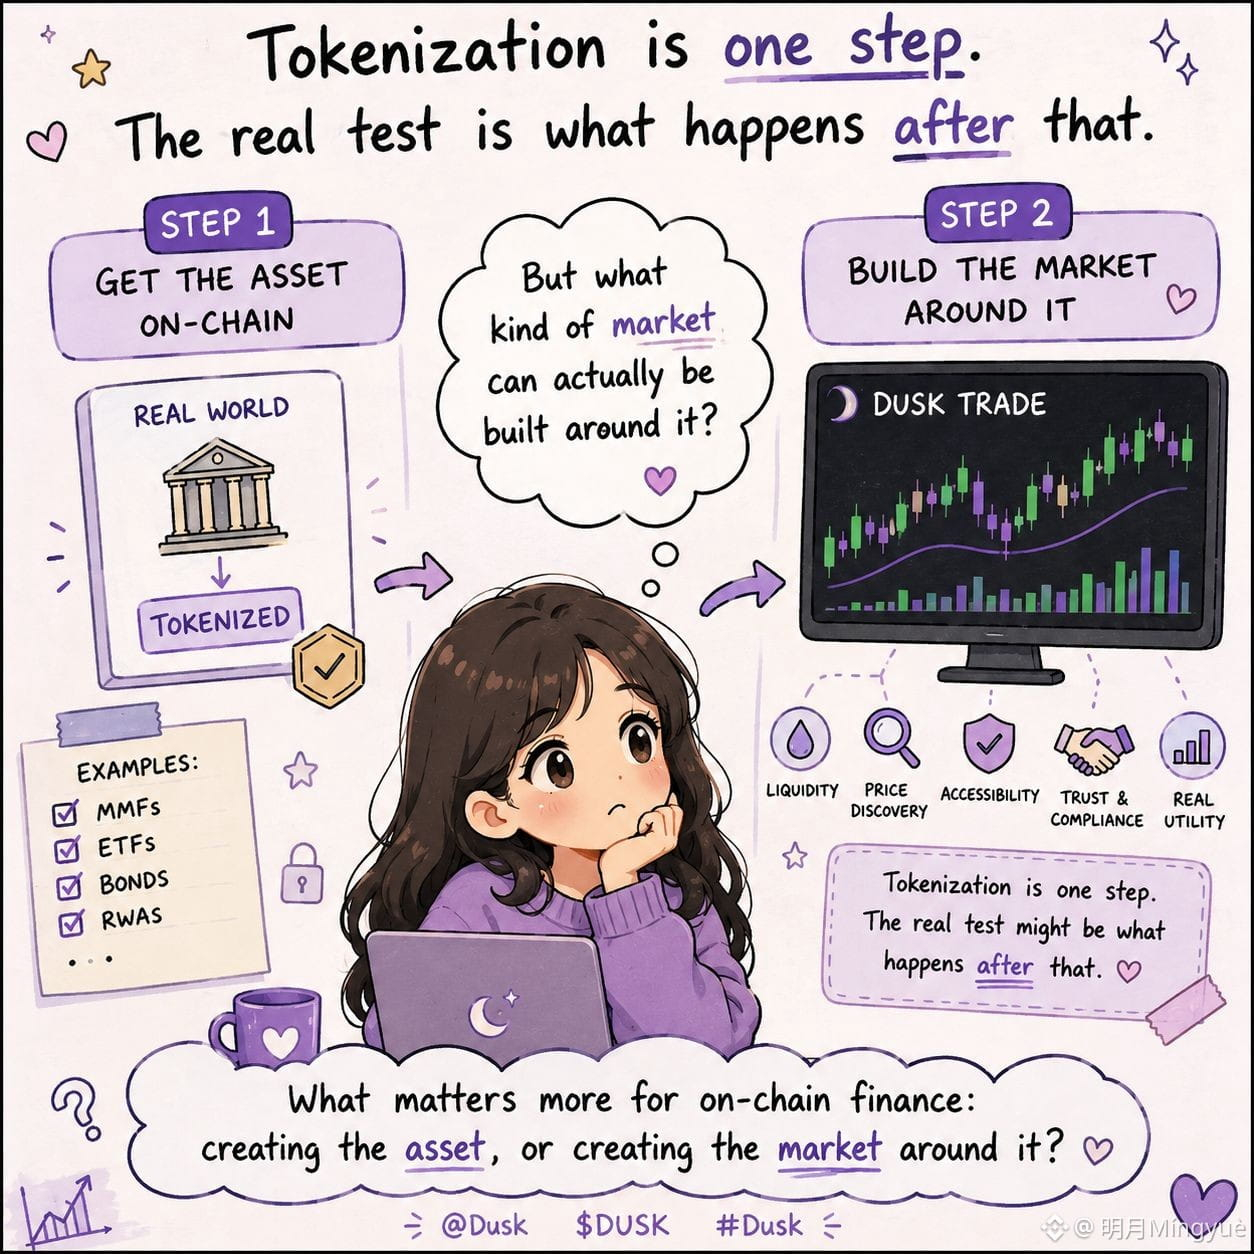
Antes pensaba que la parte difícil de los activos tokenizados era simplemente ponerlos en la cadena. Ver Dusk Trade me hizo cuestionarlo.
Dusk describe Dusk Trade como una capa de aplicación para activos financieros tokenizados en Dusk, centrada en cosas como la incorporación de inversores, el trading, la coordinación de pagos y la liquidación.
Pero eso me plantea una pregunta más interesante: una vez que un activo está tokenizado, ¿qué tipo de mercado realmente se puede construir a su alrededor?
La tokenización es un paso. La prueba real podría ser lo que ocurre después.
@Dusk_Foundation $DUSK #Dusk
¿Qué importa más para las finanzas on-chain: crear el activo o crear el mercado en torno a él?
Antes pensaba que la parte difícil de los activos tokenizados era simplemente ponerlos en la cadena. Ver Dusk Trade me hizo cuestionarlo.
Dusk describe Dusk Trade como una capa de aplicación para activos financieros tokenizados en Dusk, centrada en cosas como la incorporación de inversores, el trading, la coordinación de pagos y la liquidación.
Pero eso me plantea una pregunta más interesante: una vez que un activo está tokenizado, ¿qué tipo de mercado realmente se puede construir a su alrededor?
La tokenización es un paso. La prueba real podría ser lo que ocurre después.
@Dusk $DUSK #Dusk
¿Qué importa más para las finanzas on-chain: crear el activo o crear el mercado en torno a él?
2
3
172
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BitcoinParesGainsAfterRallyTo$86.5K
12,924 vistas
59 están debatiendo
🔥 $BTC al límite: ¡Choque de $86K!
Nurul Hasnat Samir
·0 me gusta
·163 vistas
CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
23,951 vistas
302 están debatiendo
SECProposesCryptoCustodyRules
50,811 vistas
474 están debatiendo