
🚨
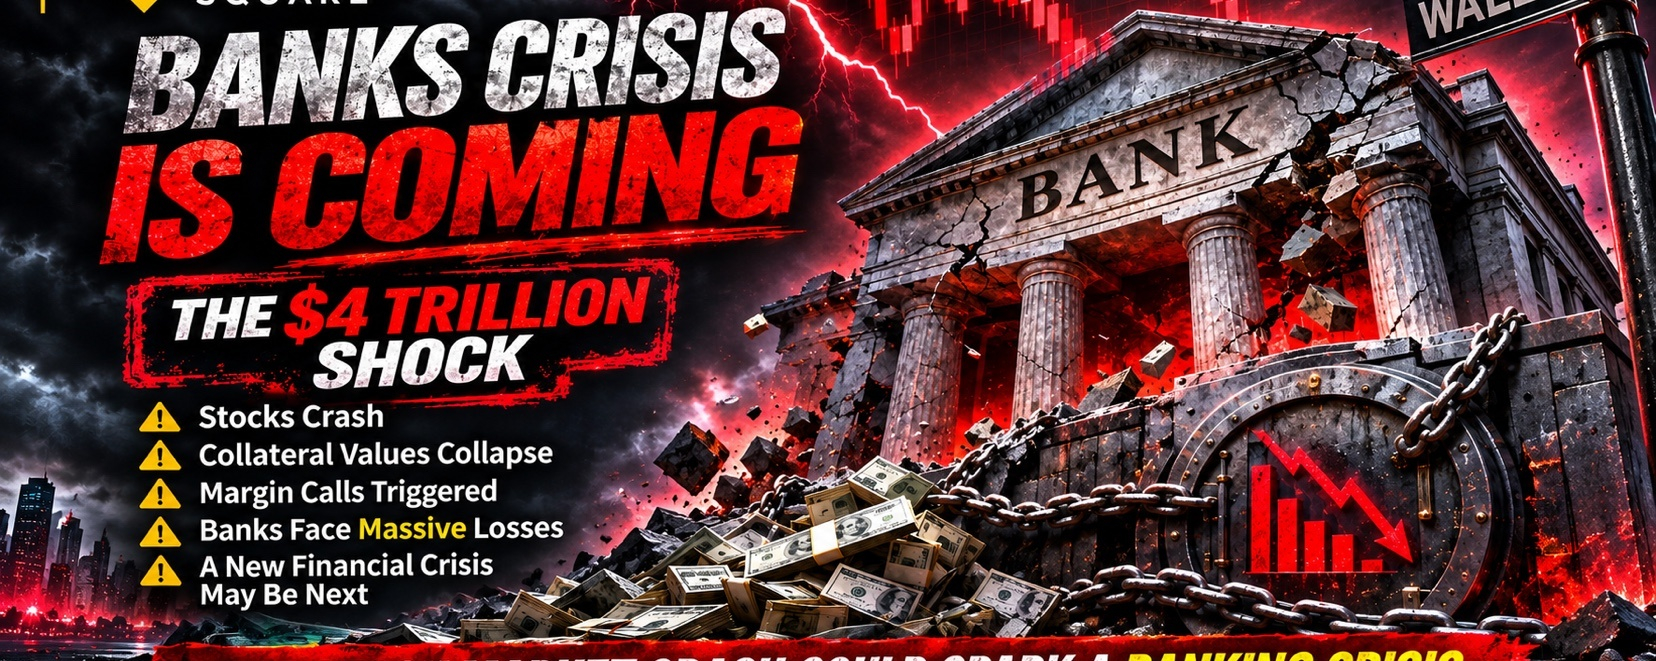
El mercado acaba de sufrir un duro golpe. Pero la parte más peligrosa de un desplome bursátil quizá no sean las pérdidas que los inversores ven en sus pantallas, sino los préstamos que permanecen silenciosamente en los balances de los bancos, garantizados por activos cuyo valor está desapareciendo de repente.
Una brutal liquidación en los mercados puede convertirse en algo mucho más peligroso cuando el sistema financiero se basa en el apalancamiento.
El mecanismo oculto: el valor de las garantías cae, pero la deuda permanece
Una de las estructuras de préstamo más peligrosas en un mercado alcista es el préstamo respaldado por valores.
Los inversores piden dinero prestado a bancos e instituciones financieras utilizando sus carteras de acciones como garantía. Funciona de maravilla mientras los mercados suben. Los inversores pueden obtener liquidez sin vender sus acciones, mientras los prestamistas cobran intereses y creen estar protegidos por las garantías.
Pero ¿qué ocurre cuando la garantía pierde de repente un 20 %, un 30 % o incluso un 40 % de su valor?
La deuda no desaparece.
Los bancos pueden exigir garantías adicionales. Los prestatarios pueden verse obligados a vender activos. Si no pueden hacer frente a las llamadas de margen, los prestamistas pueden liquidar sus carteras, a menudo justo en el peor momento posible.
La reacción en cadena es aterradoramente simple:
📉 Caen los precios de las acciones
➡️ Disminuye el valor de las garantías
➡️ Llegan las llamadas de margen
➡️ Los prestatarios venden activos
➡️ Aumenta la presión vendedora
➡️ Los mercados caen aún más
➡️ Se producen más llamadas de margen
Así es como una corrección del mercado puede convertirse potencialmente en un círculo vicioso financiero.
Los bancos están cada vez más expuestos a este riesgo
Esto no es meramente teórico.
Análisis recientes de la Reserva Federal han destacado la creciente importancia de los préstamos menos tradicionales, incluidos los préstamos respaldados por valores y los préstamos a instituciones financieras no bancarias, entre los principales bancos estadounidenses.
Estas actividades crediticias crean canales adicionales por los que puede propagarse el estrés financiero.
El peligro no es que todos los préstamos vayan a caer en mora.
El peligro es que una caída rápida del mercado pueda convertir préstamos que ayer parecían seguros en préstamos que hoy requieren protección urgente mediante garantías.
No es necesario que los bancos tengan préstamos sin valor para que comience una crisis. Basta con que estén expuestos a prestatarios, fondos y contrapartes que de repente necesiten liquidez al mismo tiempo.
Las señales de alerta ya estaban documentadas
Las evaluaciones de estabilidad financiera de la Reserva Federal han señalado vulnerabilidades como las siguientes:
• Valoraciones de activos elevadas
• Apalancamiento del sector financiero
• Apalancamiento de los fondos de cobertura
• Vulnerabilidades de financiación
• Posibles ventas forzadas de activos durante períodos de tensión
Un apalancamiento excesivo puede obligar a las instituciones a vender activos, reducir los préstamos o recortar el riesgo justo cuando la economía en general necesita liquidez.
La cuestión no es si existen estos riesgos.
La cuestión es qué ocurre cuando varios de ellos se materializan al mismo tiempo.
El impacto de 4 billones de dólares puede ser el comienzo, no el final
Una pérdida de billones de dólares en la capitalización bursátil no significa que haya desaparecido del sistema financiero la misma cantidad de dinero en efectivo.
Pero el desplome de las valoraciones importa enormemente cuando esos activos se utilizan como garantía.
Cuanto mayor es la caída, menor es el colchón de garantías.
Cuanto menor es el colchón de garantías, mayor es la probabilidad de que se produzcan llamadas de margen.
Cuantas más llamadas de margen haya, mayores serán las ventas forzadas.
Y cuanto mayores sean las ventas forzadas, más profunda puede volverse la caída del mercado.
Así es como un desplome bursátil puede convertirse potencialmente en una crisis crediticia.
La pregunta que todos deberían hacerse
La pregunta no es simplemente:
«¿Cuánto perdió el mercado bursátil?»
La pregunta es:
«¿Cuánta deuda se contrajo respaldada por los activos que acaban de perder valor, y quién tiene esa deuda?»
Si los prestatarios empiezan a recibir llamadas de margen a gran escala, si los fondos privados se ven obligados a liquidar activos, si los bancos empiezan a restringir los préstamos para proteger sus balances y si la liquidez desaparece de mercados que los inversores antes consideraban seguros, las consecuencias podrían ir mucho más allá de una corrección de las acciones tecnológicas.
Un desplome bursátil puede asimilarse.
Una contracción del crédito es mucho más difícil de asimilar.
Y una contracción del crédito combinada con la caída del valor de las garantías, el apalancamiento, las ventas forzadas y el deterioro de la confianza puede convertirse en un episodio financiero que se propague más rápido de lo que los reguladores pueden responder.
El mercado ya ha dado el golpe. La pregunta ahora es si el sistema financiero puede asimilarlo.
No estamos afirmando que una crisis bancaria sea inevitable. Pero las vulnerabilidades son reales y la interacción entre el apalancamiento, las garantías, la liquidez y la caída de los precios de los activos merece atención seria.
Puede que el peligro no sea visible en los titulares de hoy.
Puede estar oculto en los acuerdos de garantía, las carteras de préstamos, los requisitos de margen y los balances que parecen perfectamente saneados… hasta que las garantías dejan de valer lo que todos creían.
La próxima crisis financiera, si llega a producirse, quizá no comience con una corrida bancaria. Puede comenzar con una llamada de margen.
#BankingCrisis #FinancialMarkets #StockMarket
Fuentes y pruebas
Reuters — La ola de ventas en los mercados mundiales se intensifica
Banco de la Reserva Federal de San Luis — Los grandes bancos aumentan su exposición a los préstamos menos tradicionales
Reserva Federal — Estimación del saldo de préstamos respaldados por valores
Reserva Federal — Informe de estabilidad financiera de noviembre de 2026
The Wall Street Journal — Cobertura de la caída del mercado del 21 de noviembre