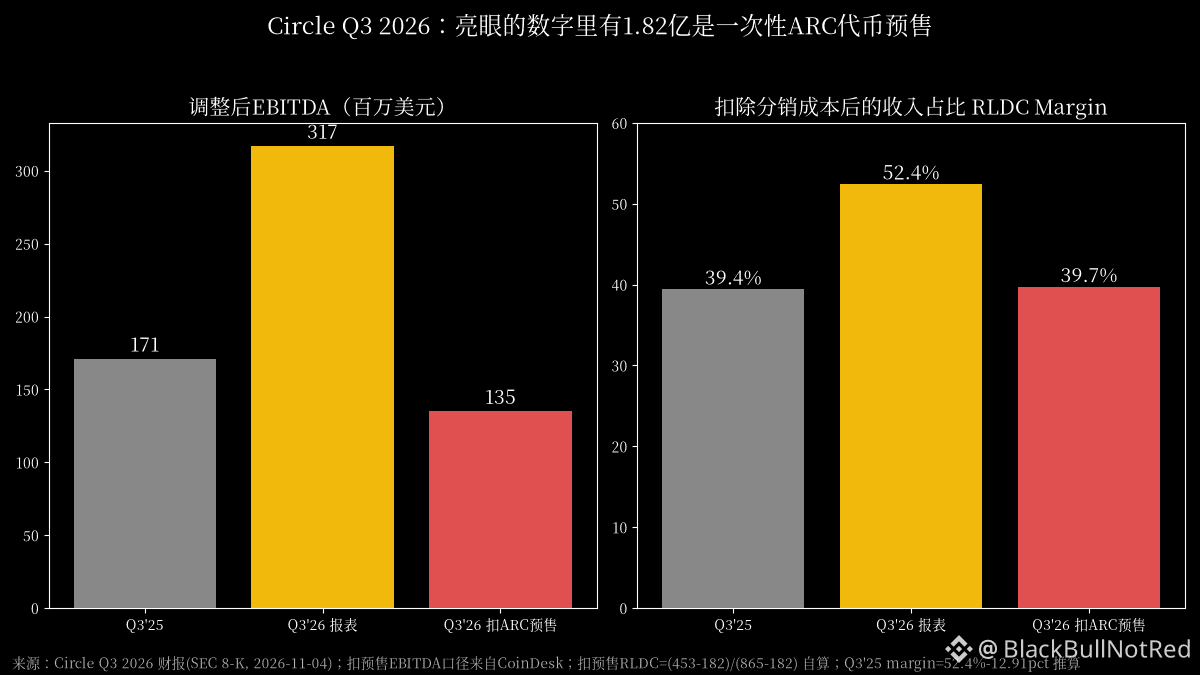
En el informe del T3 de Circle, el titular dice que el EBITDA ajustado fue de 317 millones, un +85% interanual. Revisé el informe financiero original y, básicamente, ese +85% salió de vender sus propios tokens.
El informe lo dice claramente: Otros ingresos sumaron 207 millones, de los cuales 182 millones procedieron de la preventa del token ARC. ARC es el token nativo de Arc, la propia L1 de Circle; se acuñaron 10.000 millones de unidades de una sola vez. Si quitamos esos 182 millones, el EBITDA ajustado ronda los 135 millones, frente a los 171 millones del mismo periodo del año pasado: en realidad, cayó un 21%.
Veamos ahora el margen RLDC, el porcentaje de ingresos que queda después de descontar los costes de distribución, una cifra que a todos les encanta citar: el informe muestra un 52,4%, casi 13 puntos más que el año anterior. Hice mi propio cálculo excluyendo la preventa: (453 millones - 182 millones) / (865 millones - 182 millones) ≈ 39,7%. El dato del mismo periodo del año pasado, calculado a la inversa, era del 39,4%. Es decir, después de repartir los ingresos con Coinbase y otros canales, la eficiencia para generar beneficios del negocio principal prácticamente no ha cambiado en un año. El supuesto gran salto en el margen de beneficio se debe íntegramente a esa preventa.
En realidad, el negocio principal se está debilitando:
Los ingresos de las reservas fueron de 658 millones, un 8% menos interanual, porque el rendimiento de las reservas cayó 61 puntos básicos, hasta el 3,5%. Al cierre del periodo había 73.900 millones de USDC en circulación, un 0% más interanual: no creció en todo un año. La cuota de mercado de las stablecoins fue del 27%, 1,83 puntos menos. Durante el trimestre se acuñaron 104.000 millones y se redimieron otros 104.000 millones: entró lo mismo que salió.
Mi opinión: Circle sigue siendo, en esencia, un negocio que depende de los tipos de interés. Si el tamaño no crece y los tipos bajan, los beneficios se reducen de forma natural. Esta temporada, la dirección optó por mejorar la apariencia de las cifras con ingresos por emisión de tokens. No es ilegal y, además, se informó en los estados financieros, pero si el mercado secundario valora la empresa tomando como referencia un crecimiento del 85%, estaría pagando un múltiplo P/E por ingresos no recurrentes. Conviene vigilar más la previsión de Otros ingresos para todo el año, de 310 a 330 millones, que ya incluye una gran parte de la preventa; además, quedan unos 60 millones de ingresos diferidos sujetos a que Arc complete la transición a PoS. Si el próximo trimestre no hay una nueva preventa, las cifras se verán muy mal.
En definitiva, los emisores de stablecoins pueden contar la historia de una «red de pagos» y de una «blockchain propia», pero el dinero que hoy generan de forma sostenida sigue siendo el interés del 3,5% de los bonos del Tesoro.
Datos: informe financiero del T3 de 2026 de Circle (formulario 8-K de la SEC, 4 de noviembre); el cálculo del EBITDA excluyendo la preventa toma como referencia CoinDesk; margen calculado por cuenta propia. Esto no constituye asesoramiento de inversión.
#USDC #Circle
El informe lo dice claramente: Otros ingresos sumaron 207 millones, de los cuales 182 millones procedieron de la preventa del token ARC. ARC es el token nativo de Arc, la propia L1 de Circle; se acuñaron 10.000 millones de unidades de una sola vez. Si quitamos esos 182 millones, el EBITDA ajustado ronda los 135 millones, frente a los 171 millones del mismo periodo del año pasado: en realidad, cayó un 21%.
Veamos ahora el margen RLDC, el porcentaje de ingresos que queda después de descontar los costes de distribución, una cifra que a todos les encanta citar: el informe muestra un 52,4%, casi 13 puntos más que el año anterior. Hice mi propio cálculo excluyendo la preventa: (453 millones - 182 millones) / (865 millones - 182 millones) ≈ 39,7%. El dato del mismo periodo del año pasado, calculado a la inversa, era del 39,4%. Es decir, después de repartir los ingresos con Coinbase y otros canales, la eficiencia para generar beneficios del negocio principal prácticamente no ha cambiado en un año. El supuesto gran salto en el margen de beneficio se debe íntegramente a esa preventa.
En realidad, el negocio principal se está debilitando:
Los ingresos de las reservas fueron de 658 millones, un 8% menos interanual, porque el rendimiento de las reservas cayó 61 puntos básicos, hasta el 3,5%. Al cierre del periodo había 73.900 millones de USDC en circulación, un 0% más interanual: no creció en todo un año. La cuota de mercado de las stablecoins fue del 27%, 1,83 puntos menos. Durante el trimestre se acuñaron 104.000 millones y se redimieron otros 104.000 millones: entró lo mismo que salió.
Mi opinión: Circle sigue siendo, en esencia, un negocio que depende de los tipos de interés. Si el tamaño no crece y los tipos bajan, los beneficios se reducen de forma natural. Esta temporada, la dirección optó por mejorar la apariencia de las cifras con ingresos por emisión de tokens. No es ilegal y, además, se informó en los estados financieros, pero si el mercado secundario valora la empresa tomando como referencia un crecimiento del 85%, estaría pagando un múltiplo P/E por ingresos no recurrentes. Conviene vigilar más la previsión de Otros ingresos para todo el año, de 310 a 330 millones, que ya incluye una gran parte de la preventa; además, quedan unos 60 millones de ingresos diferidos sujetos a que Arc complete la transición a PoS. Si el próximo trimestre no hay una nueva preventa, las cifras se verán muy mal.
En definitiva, los emisores de stablecoins pueden contar la historia de una «red de pagos» y de una «blockchain propia», pero el dinero que hoy generan de forma sostenida sigue siendo el interés del 3,5% de los bonos del Tesoro.
Datos: informe financiero del T3 de 2026 de Circle (formulario 8-K de la SEC, 4 de noviembre); el cálculo del EBITDA excluyendo la preventa toma como referencia CoinDesk; margen calculado por cuenta propia. Esto no constituye asesoramiento de inversión.
#USDC #Circle