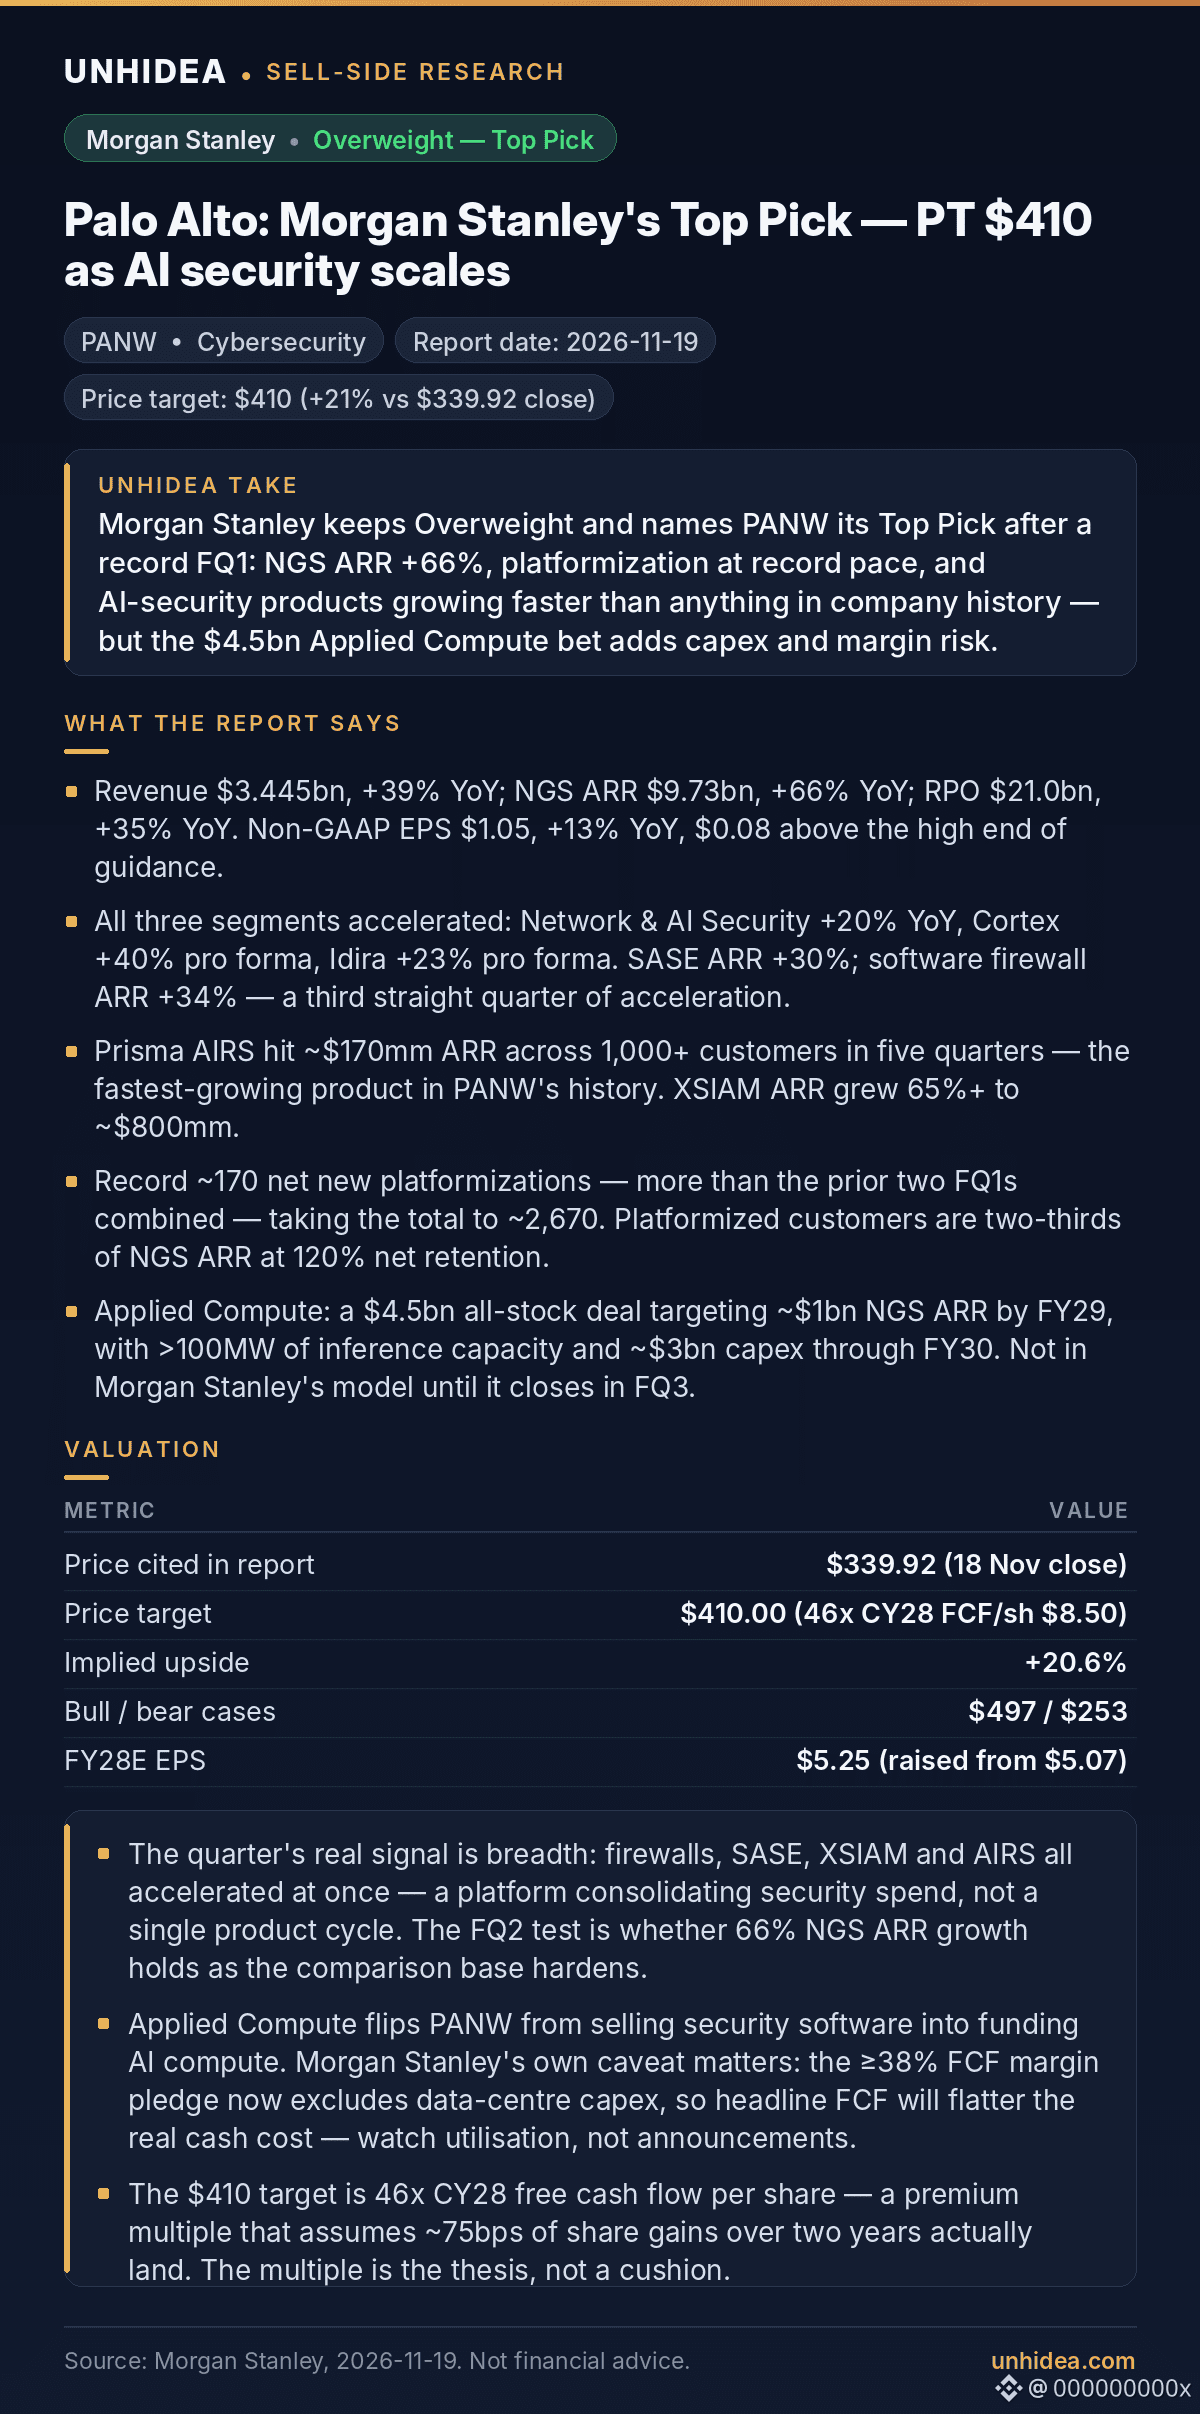
$PANW: Morgan Stanley mantiene a Palo Alto como su principal elección — Sobreponderar, precio objetivo de $410 (+21% frente al cierre de $339.92 del 18 de nov.), tras un FQ1'27 récord.
- Ingresos de $3.45bn, +39% interanual; ARR de NGS de $9.73bn, +66% interanual; RPO de $21.0bn, +35%. EPS no-GAAP de $1.05, +13% interanual, $0.08 por encima del límite superior de la previsión.
- Los tres segmentos aceleraron: Network & AI Security +20%, Cortex +40% pro forma, Idira +23% pro forma. ARR de SASE +30%; ARR de firewall de software +34%.
- Prisma AIRS alcanzó aproximadamente $170m de ARR en más de 1,000 clientes en cinco trimestres: el producto de crecimiento más rápido de PANW hasta la fecha. El ARR de XSIAM creció más del 65%, hasta aproximadamente $800m.
- Récord de aproximadamente 170 nuevas incorporaciones a la plataforma, que elevaron el total a aproximadamente 2,670; los clientes que han adoptado la plataforma representan dos tercios del ARR de NGS, con una retención neta del 120%.
- Applied Compute: una operación de $4.5bn íntegramente en acciones, con el objetivo de alcanzar aproximadamente $1bn de ARR de NGS para el FY29; pero implica más de 100MW de capacidad de inferencia y aproximadamente $3bn de inversión de capital hasta el FY30. Las acciones subieron un 6.4% el 19 de nov., hasta $361.73. (Datos de mercado posteriores al informe.)
Lectura de Unhidea: la señal es la amplitud: firewalls, SASE, XSIAM y AIRS aceleraron a la vez; una plataforma que consolida el gasto, no un ciclo de producto aislado.
Lectura de Unhidea: Applied Compute convierte a PANW en financiador de infraestructura informática para IA. La salvedad de MS: la promesa de un margen de FCF ≥38% excluye ahora el gasto de capital en centros de datos. Hay que vigilar la utilización, no los anuncios.
Riesgos: margen bruto -170 pb interanual, hasta el 75.2%; Applied Compute reduce el margen operativo hasta en 100 pb en el FY27; riesgos macroeconómicos y de disrupción por la IA.
Fuente: Morgan Stanley, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.
- Ingresos de $3.45bn, +39% interanual; ARR de NGS de $9.73bn, +66% interanual; RPO de $21.0bn, +35%. EPS no-GAAP de $1.05, +13% interanual, $0.08 por encima del límite superior de la previsión.
- Los tres segmentos aceleraron: Network & AI Security +20%, Cortex +40% pro forma, Idira +23% pro forma. ARR de SASE +30%; ARR de firewall de software +34%.
- Prisma AIRS alcanzó aproximadamente $170m de ARR en más de 1,000 clientes en cinco trimestres: el producto de crecimiento más rápido de PANW hasta la fecha. El ARR de XSIAM creció más del 65%, hasta aproximadamente $800m.
- Récord de aproximadamente 170 nuevas incorporaciones a la plataforma, que elevaron el total a aproximadamente 2,670; los clientes que han adoptado la plataforma representan dos tercios del ARR de NGS, con una retención neta del 120%.
- Applied Compute: una operación de $4.5bn íntegramente en acciones, con el objetivo de alcanzar aproximadamente $1bn de ARR de NGS para el FY29; pero implica más de 100MW de capacidad de inferencia y aproximadamente $3bn de inversión de capital hasta el FY30. Las acciones subieron un 6.4% el 19 de nov., hasta $361.73. (Datos de mercado posteriores al informe.)
Lectura de Unhidea: la señal es la amplitud: firewalls, SASE, XSIAM y AIRS aceleraron a la vez; una plataforma que consolida el gasto, no un ciclo de producto aislado.
Lectura de Unhidea: Applied Compute convierte a PANW en financiador de infraestructura informática para IA. La salvedad de MS: la promesa de un margen de FCF ≥38% excluye ahora el gasto de capital en centros de datos. Hay que vigilar la utilización, no los anuncios.
Riesgos: margen bruto -170 pb interanual, hasta el 75.2%; Applied Compute reduce el margen operativo hasta en 100 pb en el FY27; riesgos macroeconómicos y de disrupción por la IA.
Fuente: Morgan Stanley, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.