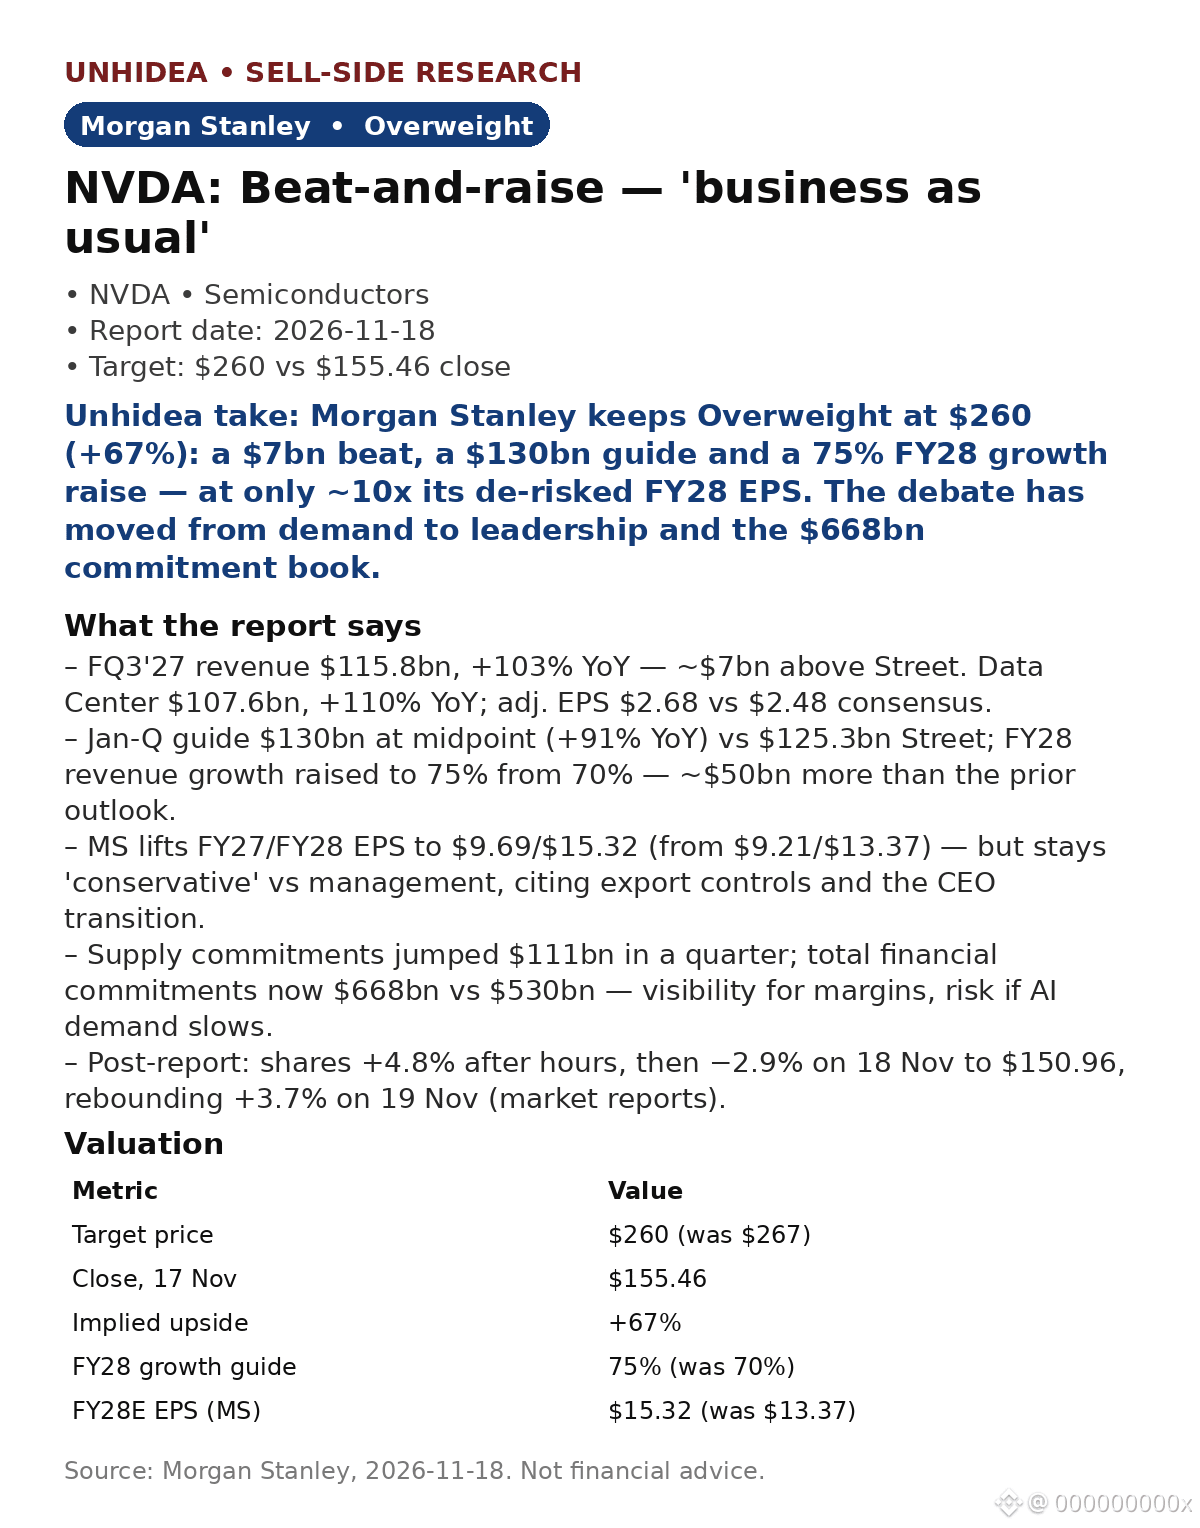
$NVDA: Morgan Stanley califica la combinación de resultados superiores y aumento de previsiones como «lo habitual» — Sobreponderar, precio objetivo de $260, +67% frente al cierre de $155.46 del 17 de nov.
- T3F'27: ingresos de $115.8bn, +103% interanual, ~$7bn por encima del consenso del mercado. Centro de datos: $107.6bn, +110% interanual. BPA ajustado de $2.68 frente a los $2.48 previstos; margen del 74.9%.
- Previsión: ingresos de $130bn en el trimestre de enero en el punto medio (+91% interanual), frente a los $125.3bn del consenso; crecimiento para el AF28 elevado al 75% desde el 70%: ~$50bn más que en la previsión anterior.
- MS eleva el BPA del AF27/AF28 a $9.69/$15.32; recorta el precio objetivo de $267 a $260 por un múltiplo más bajo, de ~12x.
- Tras el informe: +4.8% en las operaciones fuera de horario, −2.9% el 18 de nov. hasta $150.96 y rebote del +3.7% el 19 de nov. (según informes del mercado).
Lectura de Unhidea: el aumento de la previsión importa más que los resultados superiores; un crecimiento del 75% en el AF28 sobre una base de $424bn respalda la expansión de la IA, incluso en plena transición en la dirección ejecutiva.
Lectura de Unhidea: MS calcula «de forma conservadora» con un múltiplo de ~10x sobre el BPA del AF28 ajustado por riesgo y aun así estima un potencial alcista del +67%. El debate ya no gira en torno a la demanda, sino a si los compromisos por $668bn son un activo o un lastre.
Valoración: Sobreponderar, $260 (~12x el BPA estimado para el año natural 2028 de $21.04), +67% frente al cierre de $155.46 del 17 de nov.
Riesgos: controles de exportación del BIS, investigaciones del DOJ/SEC, ausencia de un CEO permanente por ahora y tipos de interés más altos.
Fuente: Morgan Stanley, 18 de nov. de 2026. Esto no constituye asesoramiento financiero.
- T3F'27: ingresos de $115.8bn, +103% interanual, ~$7bn por encima del consenso del mercado. Centro de datos: $107.6bn, +110% interanual. BPA ajustado de $2.68 frente a los $2.48 previstos; margen del 74.9%.
- Previsión: ingresos de $130bn en el trimestre de enero en el punto medio (+91% interanual), frente a los $125.3bn del consenso; crecimiento para el AF28 elevado al 75% desde el 70%: ~$50bn más que en la previsión anterior.
- MS eleva el BPA del AF27/AF28 a $9.69/$15.32; recorta el precio objetivo de $267 a $260 por un múltiplo más bajo, de ~12x.
- Tras el informe: +4.8% en las operaciones fuera de horario, −2.9% el 18 de nov. hasta $150.96 y rebote del +3.7% el 19 de nov. (según informes del mercado).
Lectura de Unhidea: el aumento de la previsión importa más que los resultados superiores; un crecimiento del 75% en el AF28 sobre una base de $424bn respalda la expansión de la IA, incluso en plena transición en la dirección ejecutiva.
Lectura de Unhidea: MS calcula «de forma conservadora» con un múltiplo de ~10x sobre el BPA del AF28 ajustado por riesgo y aun así estima un potencial alcista del +67%. El debate ya no gira en torno a la demanda, sino a si los compromisos por $668bn son un activo o un lastre.
Valoración: Sobreponderar, $260 (~12x el BPA estimado para el año natural 2028 de $21.04), +67% frente al cierre de $155.46 del 17 de nov.
Riesgos: controles de exportación del BIS, investigaciones del DOJ/SEC, ausencia de un CEO permanente por ahora y tipos de interés más altos.
Fuente: Morgan Stanley, 18 de nov. de 2026. Esto no constituye asesoramiento financiero.