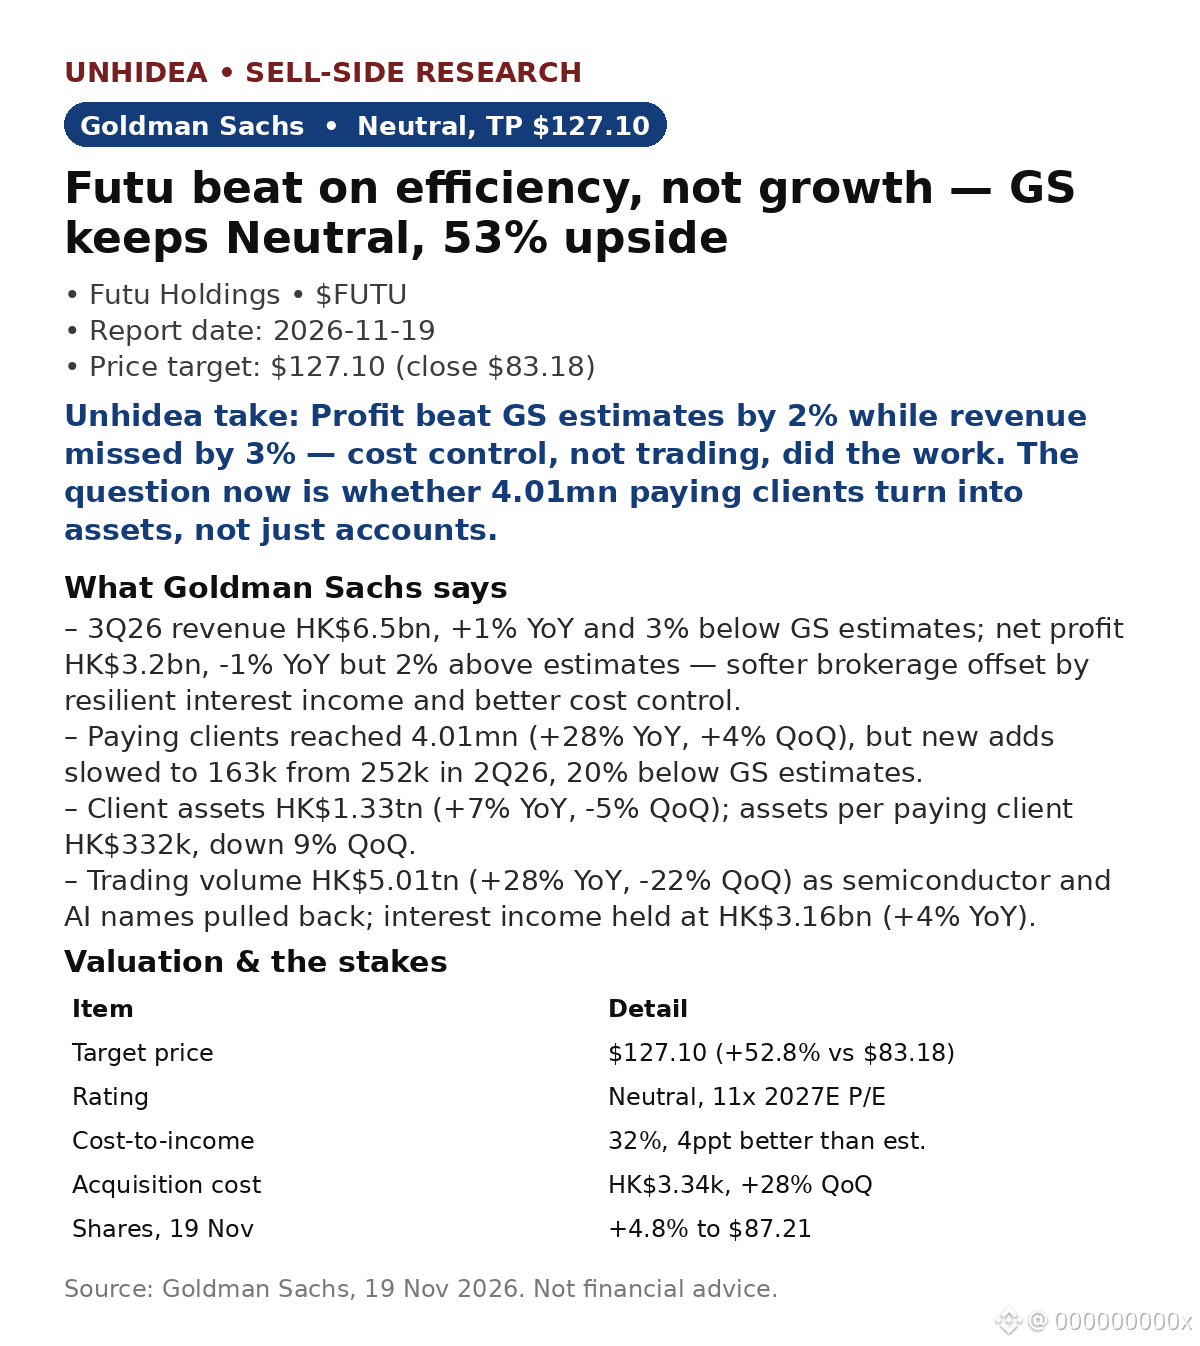
$FUTU: Goldman Sachs mantiene la recomendación Neutral y un precio objetivo de $127.10 (+53% frente al cierre de $83.18 del 18 de nov.) tras un 3T26 en el que la sorpresa positiva se debió a la eficiencia, no al crecimiento; las acciones subieron un 4.8% hasta $87.21 el 19 de nov. (Datos de mercado posteriores al informe.)
- Ingresos de HK$6.5bn, +1% interanual y un 3% por debajo de las estimaciones de GS; beneficio neto de HK$3.2bn, -1% interanual, pero un 2% por encima de las estimaciones, ya que los ingresos por intereses (HK$3.16bn, +4% interanual) y el control de costos compensaron la debilidad del corretaje.
- Los clientes de pago alcanzaron los 4.01mn (+28% interanual), pero las nuevas altas se desaceleraron a 163k desde 252k en 2T26 —un 20% por debajo de las estimaciones de GS—, mientras que el costo de adquisición aumentó un 28% intertrimestral hasta HK$3.34k.
- Activos de clientes de HK$1.33tn (+7% interanual, -5% intertrimestral); los activos por cliente de pago cayeron un 9% intertrimestral hasta HK$332k.
- Volumen de operaciones de HK$5.01tn (+28% interanual, -22% intertrimestral), debido al retroceso de las acciones de semiconductores y de IA; la relación entre costos e ingresos fue del 32%, 4ppt mejor que las estimaciones de GS.
La opinión de Unhidea: una sorpresa positiva en costos, no en crecimiento; la franquicia sigue dependiendo de los volúmenes de negociación, que cayeron casi una cuarta parte en un solo trimestre.
La opinión de Unhidea: captar clientes es la parte fácil; la rentabilidad se está reduciendo: el CAC subió un 28% intertrimestral mientras que los activos por cliente cayeron un 9%. La tesis alcista requiere que las nuevas cohortes acumulen activos, no solo cuentas.
Riesgos: regulación, desempeño de los mercados de capitales y expansión a nuevos mercados.
Fuente: Goldman Sachs, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.
- Ingresos de HK$6.5bn, +1% interanual y un 3% por debajo de las estimaciones de GS; beneficio neto de HK$3.2bn, -1% interanual, pero un 2% por encima de las estimaciones, ya que los ingresos por intereses (HK$3.16bn, +4% interanual) y el control de costos compensaron la debilidad del corretaje.
- Los clientes de pago alcanzaron los 4.01mn (+28% interanual), pero las nuevas altas se desaceleraron a 163k desde 252k en 2T26 —un 20% por debajo de las estimaciones de GS—, mientras que el costo de adquisición aumentó un 28% intertrimestral hasta HK$3.34k.
- Activos de clientes de HK$1.33tn (+7% interanual, -5% intertrimestral); los activos por cliente de pago cayeron un 9% intertrimestral hasta HK$332k.
- Volumen de operaciones de HK$5.01tn (+28% interanual, -22% intertrimestral), debido al retroceso de las acciones de semiconductores y de IA; la relación entre costos e ingresos fue del 32%, 4ppt mejor que las estimaciones de GS.
La opinión de Unhidea: una sorpresa positiva en costos, no en crecimiento; la franquicia sigue dependiendo de los volúmenes de negociación, que cayeron casi una cuarta parte en un solo trimestre.
La opinión de Unhidea: captar clientes es la parte fácil; la rentabilidad se está reduciendo: el CAC subió un 28% intertrimestral mientras que los activos por cliente cayeron un 9%. La tesis alcista requiere que las nuevas cohortes acumulen activos, no solo cuentas.
Riesgos: regulación, desempeño de los mercados de capitales y expansión a nuevos mercados.
Fuente: Goldman Sachs, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.